La Ley de Creación del Consejo Económico y Social (CES) de 17 de junio de 1991 establece, entre las funciones del Consejo, que elabore y eleve anualmente al Gobierno, dentro de los cinco primeros meses de cada año, una Memoria en la que se expongan sus consideraciones sobre la situación socioeconómica y laboral de la nación. La Memoria correspondiente al año 2021, la número 29 desde la primera de 1993, ha sido elaborada por la Comisión de Trabajo correspondiente, presidida por el Consejero don Raymond Torres, y aprobada por el Pleno del CES el 25 de mayo de 2022.
El principal valor diferencial de la Memoria del CES es el de ofrecer un diagnóstico y una visión compartida entre los sesenta y un miembros del Pleno sobre la situación socioeconómica y laboral de España en 2021, así como sobre los principales retos de futuro, resultado del diálogo social institucionalizado.
La Memoria 2021 presenta dos novedades. Manteniendo toda la riqueza de datos y análisis de ediciones anteriores, es más corta y manejable. Además, en cada uno de los tres capítulos —panorama económico; empleo y relaciones laborales; calidad de vida, protección e inclusión social— incorpora, a modo de pequeñas monografías, dos retos de futuro.
* * *
La lectura de esta Memoria permite extraer enseñanzas útiles a la hora de responder a los nuevos retos para 2022 y más allá.
A diferencia de crisis anteriores, la crisis humanitaria y económica del COVID-19 trajo respuestas innovadoras, tanto en el ámbito de la Unión Europea como en el interno. En el ámbito comunitario, además de las acciones comunes en materia de compra de vacunas, la crisis del COVID-19 dio lugar a la creación de los fondos Next Generation EU (NGEU) y su financiación mediante la emisión, por primera vez, de deuda comunitaria. Todo ello representa, sin temor a exagerar, un «momento hamiltoniano» en la construcción de la Unión Europea.
Después del impacto que dejó la Guerra de Independencia, Alexander Hamilton, primer Secretario del Tesoro de Estados Unidos en el gobierno de George Washington, puso en marcha nuevas políticas industriales y de innovación que, junto con la emisión de un nuevo activo financiero federal, dio un impulso definitivo a la unificación y construcción de los Estados Unidos. De las políticas industriales estratégicas promovidas por los NGEU y de su financiación con deuda comunitaria se puede esperar un impulso «hamiltoniano» similar para el avance en la construcción de la Unión Europea.
También en el ámbito de las políticas económicas, laborales y sociales internas es posible extraer algunas enseñanzas útiles de la lectura de esta Memoria.
Resumen
ejecutivo
resumen Capítulo I
panorama económico
resumen Capítulo II
Empleo y relaciones laborales
resumen CAPÍTULO III
CALIDAD DE VIDA, PROTECCIÓN
E INCLUSIÓN SOCIAL




resumen ejecutivo
Capítulo I:
panorama económico
Tras el fuerte impacto de la pandemia de COVID-19 en 2020, el panorama económico de 2021 abría paso a un gradual proceso de recuperación de intensidad diferente entre países, entre sectores e, incluso, entre grupos de población. El avance de la vacunación —principalmente en los países occidentales—, la mejora de la confianza de los consumidores —que comenzaron a dar salida al ahorro acumulado durante el año anterior— y la continuidad de las medidas extraordinarias de apoyo, reforzadas por la definición de planes de recuperación
—entre los que destacó el europeo Next Generation EU— constituyeron las principales fuerzas de empuje durante el año.
Sin embargo, ese impulso fue contrarrestado por nuevas oleadas y variantes del virus y por desajustes entre demanda y oferta, originados principalmente por tensiones
Recuperación
económica
generalizada pero
desigual
Tras el fuerte impacto de la pandemia de COVID-19 en 2020, el panorama económico de 2021 abría paso a un gradual proceso de recuperación de intensidad diferente entre países, entre sectores e, incluso, entre grupos de población. El avance de la vacunación —principalmente en los países occidentales—, la mejora de la confianza de los consumidores —que comenzaron a dar salida al ahorro acumulado durante el año anterior— y la continuidad de las medidas extraordinarias de apoyo, reforzadas por la definición de planes de recuperación
—entre los que destacó el europeo Next Generation EU— constituyeron las principales fuerzas de empuje durante el año.
Sin embargo, ese impulso fue contrarrestado por nuevas oleadas y variantes del virus y por desajustes entre demanda y oferta, originados principalmente por tensiones
y cuellos de botella en las cadenas globales de suministros, y el encarecimiento de una serie de bienes, principalmente energéticos, que a finales de ejercicio habían derivado en notables tensiones inflacionistas. Aunque en el terreno geopolítico el año permitió avanzar en materia fiscal —con un acuerdo sobre la tributación global de las empresas multinacionales— y se reactivó la COP-26, no se consiguió una distribución efectiva y equitativa de vacunas a nivel mundial, aumentó el interés por la relocalización de la producción y la autonomía estratégica y, pese a que Estados Unidos volvió a la escena multilateral, sus tensiones con China solo se apaciguaron parcialmente.
La economía mundial logró crecer un 6,1 por 100 en 2021, con el comercio como principal motor de la recuperación. Por su parte, el PIB de la Unión Europea avanzó un 5,4 por 100. Todos los socios comunitarios volvieron a tasas de crecimiento positivas en 2021, confirmando la mejora impulsada por el avance en la vacunación, por las medidas adoptadas durante la crisis y por las favorables expectativas generadas alrededor del Next Generation EU, un primer paso para la creación de herramientas
Memoria 2021
RESUMEN EJECUTIVO CAPÍTULO I
europeas de estabilización macroeconómica. No obstante, lo hicieron a ritmos dispares, por la propia evolución de la pandemia, por el diferente impacto en sus sistemas productivos de la vuelta a medidas de contención a causa de las nuevas variantes, por la distinta intensidad de las medidas de apoyo, así como por la falta de mano de obra, los problemas de aprovisionamiento o el incremento de los precios energéticos.
El repunte de la inflación a lo largo del año, y la confirmación de su persistencia, obligó a acelerar la normalización de la política monetaria del BCE, anunciando el fin del programa de compras de activos públicos y anticipando una primera subida de tipos, a pesar del riesgo de baja efectividad, dado que una parte importante de las tensiones inflacionistas tienen su origen en la oferta, lo que podría condicionar la recuperación.
La mejora del contexto económico internacional, junto al éxito del proceso de vacunación, el dinamismo del empleo y la prolongación del tono expansivo de las políticas de demanda hicieron que la economía española creciera un 5,1 por 100, frente a la caída del 10,8 por
Memoria 2021
100 el año anterior, con un perfil ascendente a medida que avanzaba el ejercicio. No obstante, la economía española avanzó tres décimas menos que la
mediacomunitaria, siendo el socio que más lejos se situaba de su nivel de PIB prepandemia.
El ejercicio se cerró con un descenso del déficit, hasta el 6,9 por 100 del PIB, debido al dinamismo mostrado por los ingresos públicos al hilo de la recuperación económica, así como a la sustancial moderación del aumento del gasto público consecuencia, en buena medida, de la reducción de las partidas ligadas a combatir los efectos de la crisis sobre el tejido productivo, el empleo y las rentas de las familias.
RESUMEN EJECUTIVO CAPÍTULO I
Fuente: elaboración propia.
Desafíos y recomendaciones
En junio de 2021 se aprobó el Plan de Recuperación, Transformación y Resiliencia: «España puede» (PRTR), en el marco del NGEU.
Transición ecológica
10 políticas palanca
Cohesión social y territorial
30 componentes
Transformación digital
110 inversores
Igualdad de genéro
102 reformas
Recuadro 1.
El plan de recuperación, transformación
y resiliencia español
Memoria 2021
Fuente: elaboración propia.
Retos y recomendaciones
Recuadro 2.
La transición energética en España
El éxito de la transición energética dependerá de la buena gobernanza de los desafíos económicos, laborales y sociales que conlleva, de lo contrario, podría generar resistencia al cambio y poner en riesgo los avances políticos necesarios para impulsarla. Para ello necesita contar con el diálogo social, con una cooperación interinstitucional a todos los niveles de la Administración y con cauces adecuados para una mayor participación ciudadana.
resumen ejecutivo
Capítulo I:
panorama económico
Tras el fuerte impacto de la pandemia de COVID-19 en 2020, el panorama económico de 2021 abría paso a un gradual proceso de recuperación de intensidad diferente entre países, entre sectores e, incluso, entre grupos de población. El avance de la vacunación —principalmente en los países occidentales—, la mejora de la confianza de los consumidores —que comenzaron a dar salida al ahorro acumulado durante el año anterior— y la continuidad de las medidas extraordinarias de apoyo, reforzadas por la definición de planes de recuperación
—entre los que destacó el europeo Next Generation EU— constituyeron las principales fuerzas de empuje durante el año.
Sin embargo, ese impulso fue contrarrestado por nuevas oleadas y variantes del virus y por desajustes entre demanda y oferta, originados principalmente por tensiones
Recuperación
económica
generalizada pero
desigual
El año 2021 fue de recuperación en los mercados de trabajo europeos tras el fuerte impacto de la pandemia de COVID-19. En España la recuperación se completó en el último
tramo del año, con cifras en los primeros meses de 2022 que la afianzan e incluso hablan de una tendencia más positiva. Solo el número de horas trabajadas fue inferior, reflejando la pervivencia de algunos efectos de la pandemia sobre la actividad.
Tras los buenos resultados se encuentra el efecto protector que tuvieron, a lo largo de 2020 y en 2021, tanto los ERTE como las medidas de apoyo a los autónomos y, en general, de soporte de la economía y el empleo. El balance de los ERTE es muy positivo y ha llevado a su rediseño al final del año, en el marco del diálogo social tripartito,
Memoria 2021
para darle carácter permanente a la experiencia extraída de su aplicación en la pandemia como alternativa a la extinción de empleos, con la previsión de su uso ante crisis generalizadas y coyunturales, o en sectores especialmente afectados por el cambio estructural.
Pese a esta mejora del empleo, ya en niveles por encima de la prepandemia, la salida de la crisis está mostrándose desigual, y presenta ciertos elementos de preocupación. Entre los específicos del mercado de trabajo: una participación laboral todavía inferior a la de 2019, sobre todo en edades jóvenes; más personas que querrían trabajar y están disponibles para ello pero no buscan activamente empleo, y una incidencia del paro que indica su mayor concentración en jóvenes y en niveles formativos medios y bajos.
Estos tres elementos están interrelacionados, y a su vez se asocian a una mayor creación neta de empleo en actividades económicas distintas a las que experimentaron mayores pérdidas en 2020. Ello no solo por haber perdurado algunos efectos y limitaciones derivadas de la
Memoria 2021
RESUMEN EJECUTIVO CAPÍTULO II
pandemia en actividades como la hostelería y los servicios personales, sino también porque habrían proseguido, incluso de modo acelerado, procesos de cambio estructural, con mayor declive en algunas ramas (como el textil y la confección) y mayor dinamismo en otras (profesionales, científicas y técnicas; educación; sanidad). Esto se está traduciendo, por otro lado, en un mayor ritmo en el cambio de la estructura de las ocupaciones, más polarizada en altas y bajas cualificaciones, e incide en los desajustes observados en el mercado laboral (véase recuadro 1 sobre desajustes entre oferta y demanda).
La cuestión es cómo evitar que estas tendencias amplíen las brechas ya visibles en dicha estructura, con una peor posición relativa de las mujeres, de personas de edades relativamente mayores y de inmigrantes. Y cómo anticipar y equilibrar sus efectos en el territorio, en pleno desarrollo de las transiciones ecológica y digital en curso. Así, hay que incorporar elementos de transición justa y de equidad, como plantea el propio PRTR. Pero también habría que discutir medidas más a corto plazo, en las que es imprescindible contar con políticas activas más eficaces y eficientes.
Memoria 2021
La recuperación impulsó un alto crecimiento del empleo asalariado en 2021, con casi 640.000 personas más en el sector privado y 100.000 más en el público (todas ellas mujeres, prosiguiendo la feminización del sector), aunque en el primer caso todavía insuficiente para enjugar la pérdida recogida en 2020. También crecieron las demás situaciones profesionales que analiza la EPA.
También se dio un repunte de la temporalidad, que se asocia al sector público (con una tasa del 31 por 100, 7 puntos más que en el sector privado), lo que reduce el alcance de la recuperación como factor explicativo. El primer trimestre de 2022 ha ampliado esta distancia hasta los 10,4 puntos, tanto por el descenso de temporales en el sector privado tras la reforma laboral como por su nueva elevación en el sector público, que recae sobre todo en las mujeres (con una tasa del 38,5 por 100). En relación con ello, cabe recordar aquí las medidas de estabilización que se están comenzando a implementar en el marco de la Ley 20/2021.
RESUMEN EJECUTIVO CAPÍTULO II
Recuadro 1.
Desajustes oferta y demanda en el mercado
de trabajo. Su relación con las políticas de empleo
Fuente: elaboración propia.
Memoria 2021
Recuadro 2.
Digitalización y trabajo
Fuente: elaboración propia.
Diagnóstico
resumen ejecutivo
Capítulo I:
panorama económico
Tras el fuerte impacto de la pandemia de COVID-19 en 2020, el panorama económico de 2021 abría paso a un gradual proceso de recuperación de intensidad diferente entre países, entre sectores e, incluso, entre grupos de población. El avance de la vacunación —principalmente en los países occidentales—, la mejora de la confianza de los consumidores —que comenzaron a dar salida al ahorro acumulado durante el año anterior— y la continuidad de las medidas extraordinarias de apoyo, reforzadas por la definición de planes de recuperación
—entre los que destacó el europeo Next Generation EU— constituyeron las principales fuerzas de empuje durante el año.
Sin embargo, ese impulso fue contrarrestado por nuevas oleadas y variantes del virus y por desajustes entre demanda y oferta, originados principalmente por tensiones
Recuperación
económica
generalizada pero
desigual
La situación social en 2021 siguió marcada por la continuidad de la pandemia y de las medidas de carácter extraordinario
adoptadas para afrontar sus consecuencias, así como por los desiguales efectos de la crisis. La calidad de vida en la primera parte del año prosiguió condicionada por las restricciones derivadas del estado de alarma por el COVID-19 y las distintas experiencias de la población en función de su lugar de residencia, dada la variabilidad territorial de la incidencia y las respuestas a la pandemia. El elenco de medidas desplegadas siguió atenuar sus efectos y se acompañó de un considerable incremento de las principales partidas de gasto social.
Memoria 2021
La excepcionalidad de la vida en medio de una pandemia que no acababa de remitir a lo largo de 2021 se proyectó sobre todas las dimensiones importantes en la calidad de vida de las personas, desde las de relativas a la vivienda y su entorno, al rendimiento educativo y sus circunstancias, pasando por las decisiones de consumo.
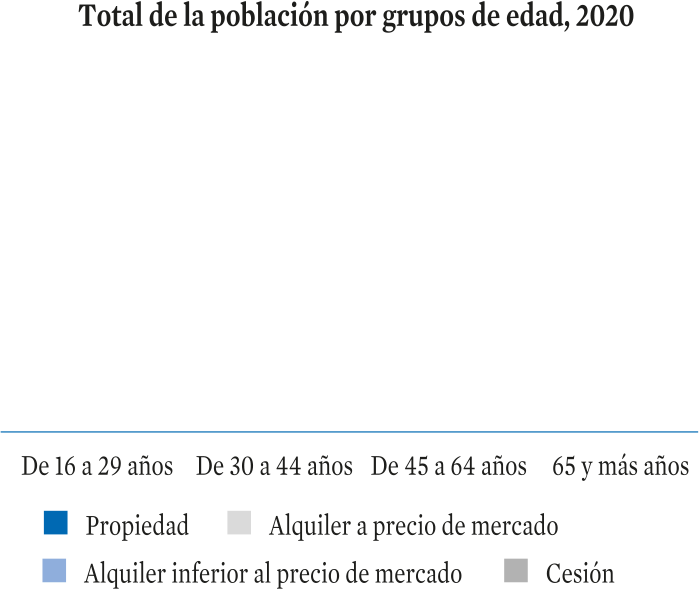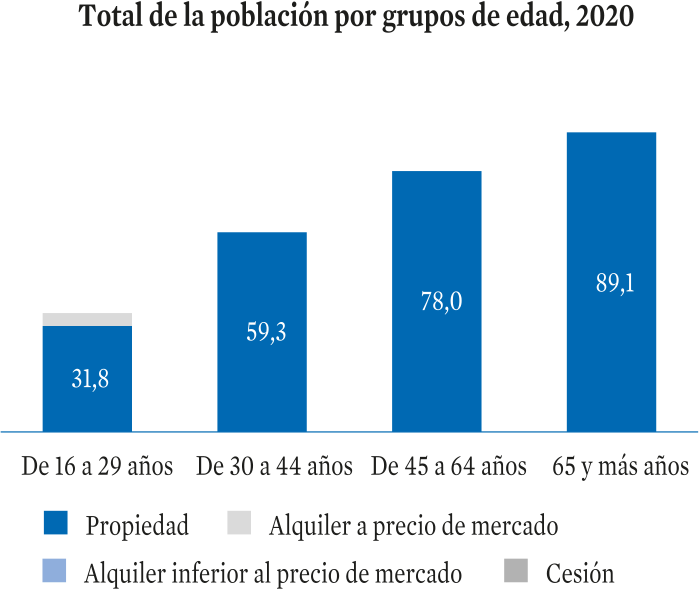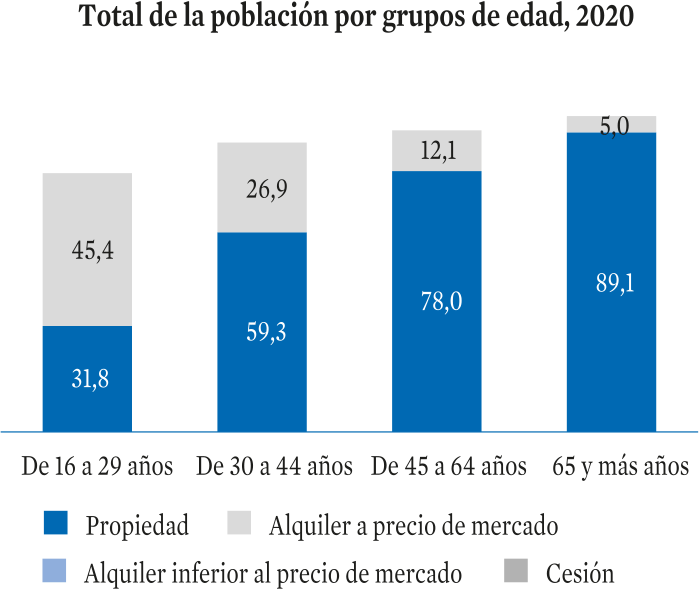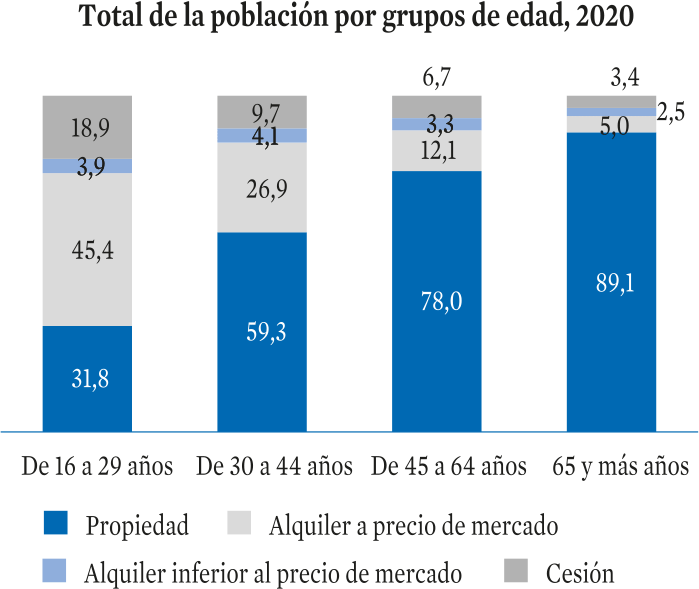
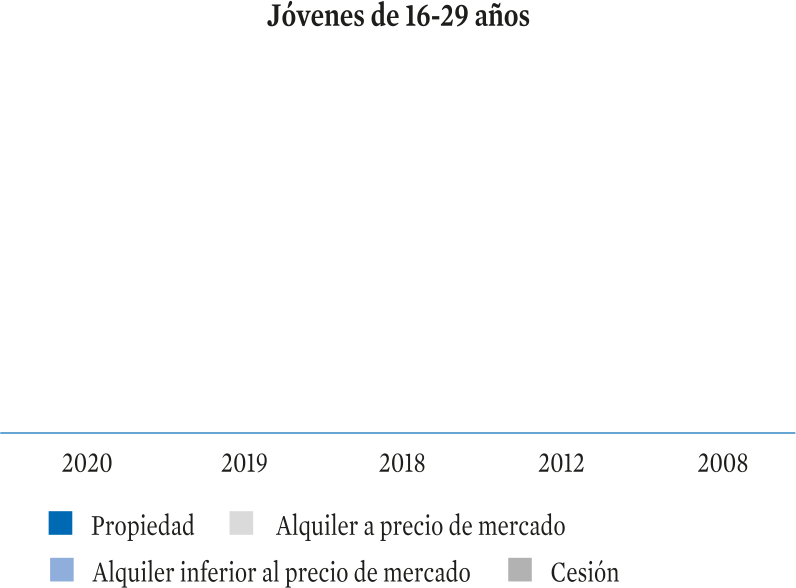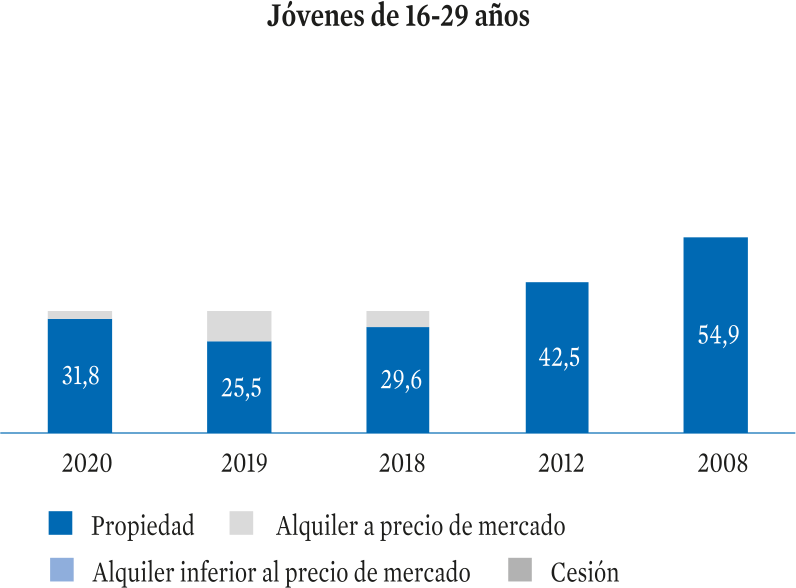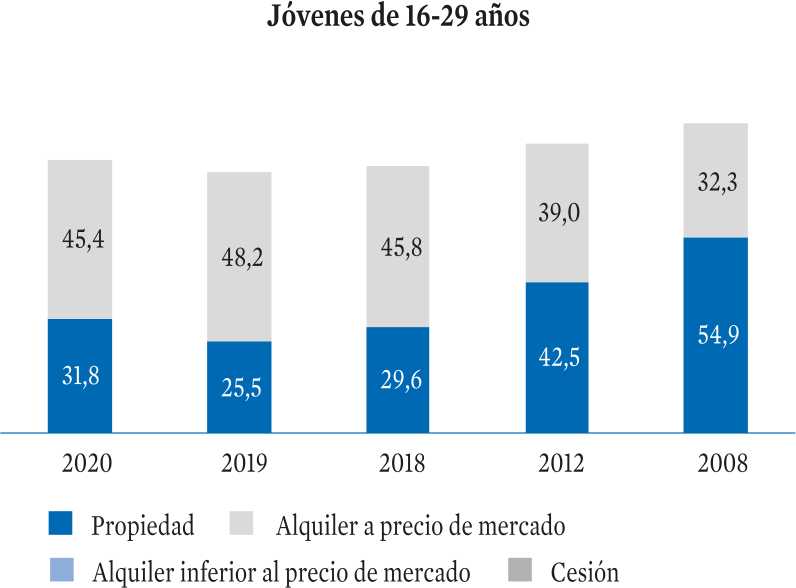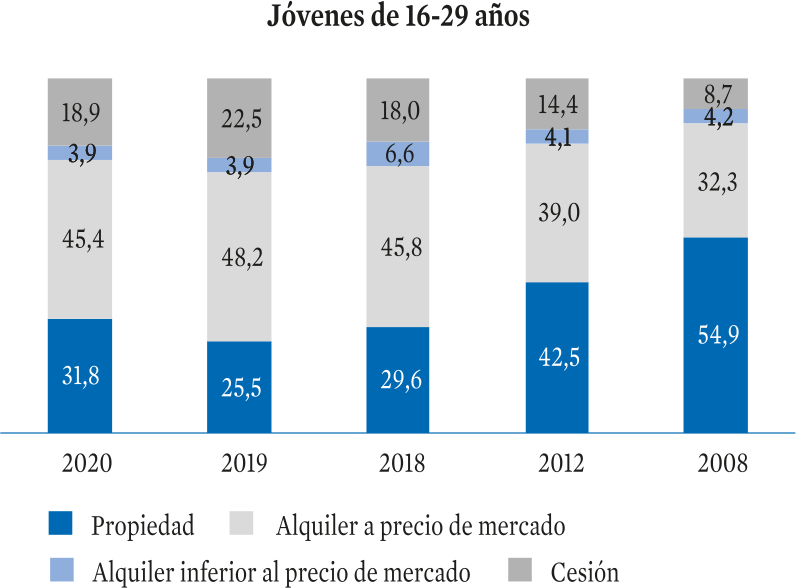
Tras el freno en el acceso a la vivienda el año anterior, en el anómalo contexto de restricciones a la movilidad e incertidumbre, en 2021 se dinamizó la demanda solvente de vivienda en propiedad, observándose una mejor evolución de las ventas en un buen contexto de financiación. Sin embargo, el coste de la vivienda sigue dificultando la emancipación residencial de los jóvenes. Los hogares con menos ingresos y más vulnerables así como los que residen en alquiler tienen más problemas de sobrecarga y son especialmente vulnerables a la pérdida de la vivienda. Detrás del descenso de los lanzamientos en 2021 se encuentran la prórroga de las medidas de protección del inquilino y en materia de arrendamiento, así como las adoptadas para proteger a los deudores hipotecarios especialmente vulnerables. En todo caso, se siguen produciendo desahucios y la exclusión residencial afecta a uno de cada cinco hogares, poniendo de relieve
RESUMEN EJECUTIVO CAPÍTULO III
la necesidad de implementar políticas públicas de vivienda efectivas. El nuevo Plan de Vivienda 2022-2025, que se orienta a la creación de vivienda en alquiler social, abre expectativas de mejora del exiguo parque actual.
La experiencia de la pandemia ha aumentado la preocupación no solo por la calidad de la vivienda sino de la de su entorno, en clave de sostenibilidad ambiental y eficiencia energética, en paralelo a la mayor concienciación ambiental la ciudadanía. La aprobación de la Ley 7/2021, de 20 de mayo, de Cambio climático y transición energética, junto con la financiación vinculada a la ejecución del Plan de Recuperación Transformación y Resiliencia (PRTR), dará mayor impulso a diversas iniciativas de interés para mejorar la calidad de vida en las ciudades y municipios como la Estrategia de Movilidad Segura, Sostenible y Conectada 2030, pues avanzar en la promoción del uso del transporte público y la disminución de la contaminación en las ciudades sigue constituyendo un reto tras la disrupción que supuso la pandemia. Asimismo, la mejora de la planificación y gestión hidrológica en el proceso de adaptación al cambio climático, canalizada a través de instrumentos como el Plan Nacional
Memoria 2021
de Depuración, Saneamiento, Eficiencia, Ahorro y Reutilización del agua resulta esencial para alcanzar la seguridad hídrica, la protección de la biodiversidad y las actividades socioeconómicas en un país especialmente afectado por el riesgo de sequía, como España.
Como parte de la Estrategia de lucha contra la pobreza energética se aprobaron en 2021 una serie de medidas de apoyo a los consumidores vulnerables y de fomento de la rehabilitación de edificios y viviendas a través de deducciones fiscales a la mejora de su eficiencia energética, con cargo al PRTR. Sin embargo, hay que tener en cuenta que el riesgo de pobreza energética, acrecentada en las zonas climáticas más frías y en los hogares de menor renta, puede agravarse en el contexto de aumento de los precios de la energía, lo que impulsa la aprobación de las medidas de apoyo a los consumidores vulnerables más recientes.
RESUMEN EJECUTIVO CAPÍTULO III
Recuadro 1.
Desigualdad tras el COVID-19:
retos para la recuperación
Fuente: elaboración propia.
Las políticas sociales deben avanzar hacia niveles de gasto y eficacia similares al promedio de la Unión Europea, pero debiendo formar parte de una estrategia integral de cohesión social que aborde el modelo productivo, el mercado laboral y las políticas redistributivas, incluyendo tanto la política fiscal como las políticas sociales y laborales.
Desafíos para el Estado de Bienestar
Memoria 2021
Recuadro 2.
Cambio demográfico y bienestar social
Fuente: elaboración propia.
La solidaridad intergeneracional deberá seguir siendo uno de los fundamentos de la recuperación. Encarar el cambio demográfico requiere un enfoque transversal que garantice más oportunidades para la juventud y la formación de hogares, al tiempo que una protección social adecuada y sostenible en la vejez, en el marco de una sociedad abierta, inclusiva, igualitaria, diversa y territorialmente cohesionada. La hoja de ruta del PRTR y las reformas vinculadas al mismo representan una oportunidad única para impulsar la adaptación al cambio demográfico, que requieren un alto nivel de consenso en el marco del diálogo social.
Retos
El Plan de Recuperación, Transformación y Resiliencia
español en el marco del NGEU
La transición energética en España
i. balance y perspectivas
1. Panorama económico
II. retos para el futuro






CAPÍTULO I
Panorama
económico
Memoria 2021
Tras el fuerte impacto de la pandemia de COVID-19 en 2020, el panorama económico de 2021 abría paso a un gradual proceso de recuperación de intensidad diferente entre países, entre sectores e, incluso, entre grupos de población. El avance de la vacunación —principalmente en los países occidentales—, la mejora de la confianza de los consumidores —que comenzaron a dar salida al ahorro acumulado durante el año anterior— y la continuidad de las medidas extraordinarias de apoyo, reforzadas por la definición de planes de recuperación —entre los que destacó el europeo Next Generation EU— constituyeron las principales fuerzas de empuje durante el año.
CAPÍTULO I—I. Balance y perspectivas
1.1.1. Contexto internacional
Tras un 2020 en el que la pandemia de COVID-19 abocó a la economía internacional a su mayor recesión desde la II Guerra Mundial, 2021 supuso el año de la recuperación gracias, principalmente, a la distribución de vacunas efectivas contra la enfermedad y a la aplicación de políticas económicas y monetarias ultraexpansivas. No obstante, el crecimiento global no fue tan homogéneo como cabía esperar, ni tan vigoroso como cabía prever.
Memoria 2021
Por un lado, al igual que en 2020 el impacto de la pandemia fue asimétrico, la recuperación en 2021 no lo fue menos debido en gran medida a la distinta magnitud de los programas de estímulo implementados por los países, así como a sus amplias diferencias de recursos para combatir la enfermedad, principalmente en lo referente al acceso a las vacunas. En última instancia, una de las consecuencias de este hecho fue el incremento de la desigualdad, tanto entre países como dentro de estos.
Por otra parte, el dinamismo de la actividad mundial se vio limitado por la irrupción de las variantes delta y omicron, así como por los cuellos de botella en las cadenas de valor globales provocados principalmente
CAPÍTULO I—I. Balance y perspectivas
Tras superar a lo largo de 2021 los peores momentos de la pandemia gracias al aumento gradual en el ritmo de vacunación, los indicadores de crecimiento y empleo de la Unión Europea confirmaban la mejora impulsada por las medidas adoptadas durante la crisis y, sobre todo, por el Next Generation EU, aunque el repunte de la inflación y el desconocimiento sobre el primer impacto de los planes de recuperación en los Estados miembros obligan a mantener cierta cautela a medio plazo a la que se suma la incertidumbre a tenor del conflicto bélico.
Memoria 2021
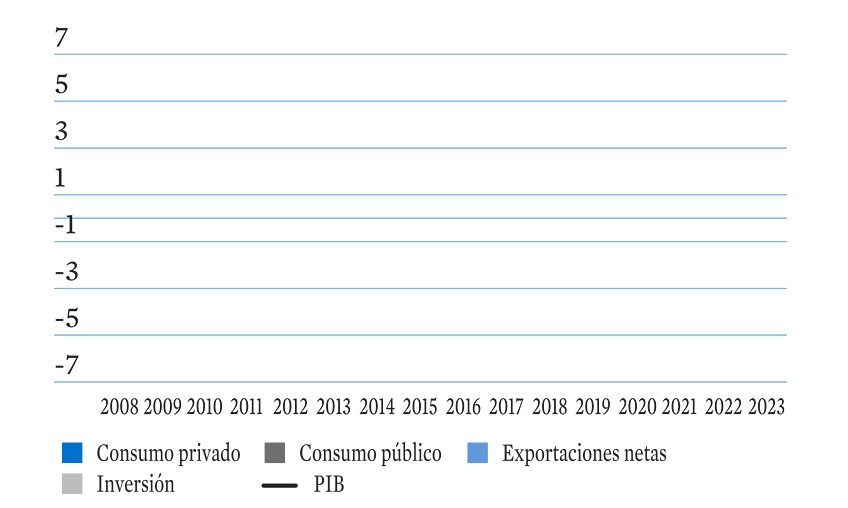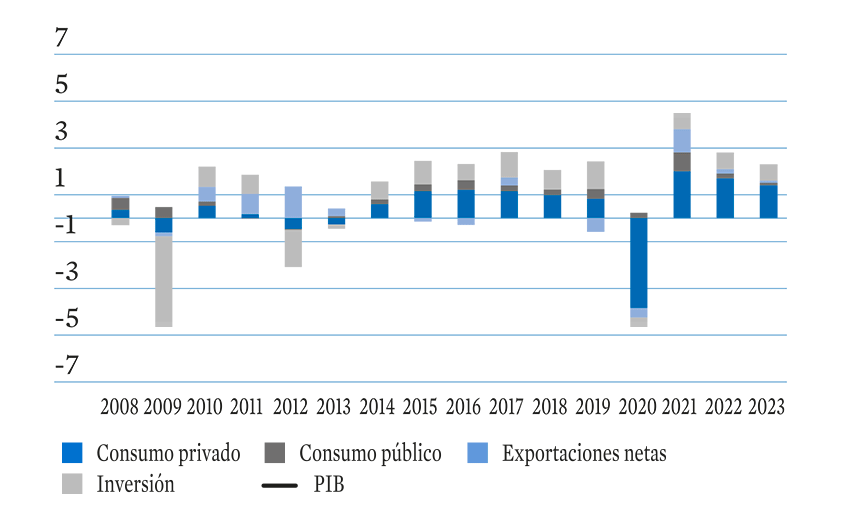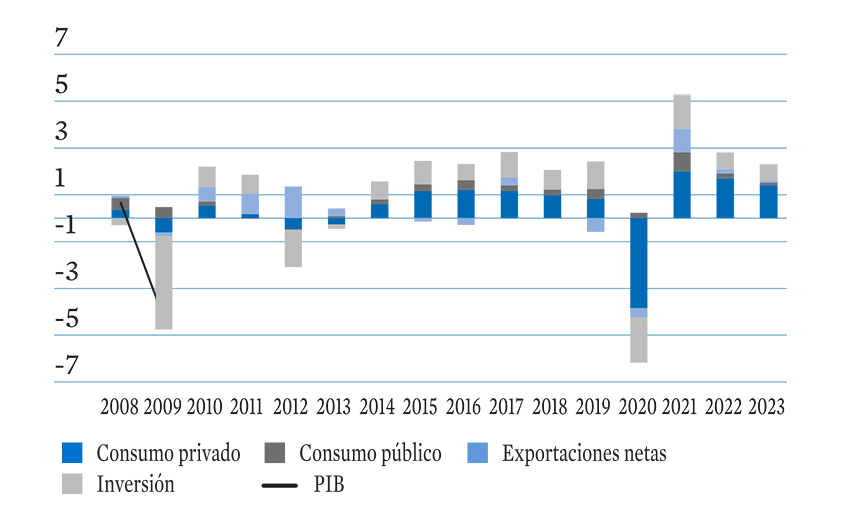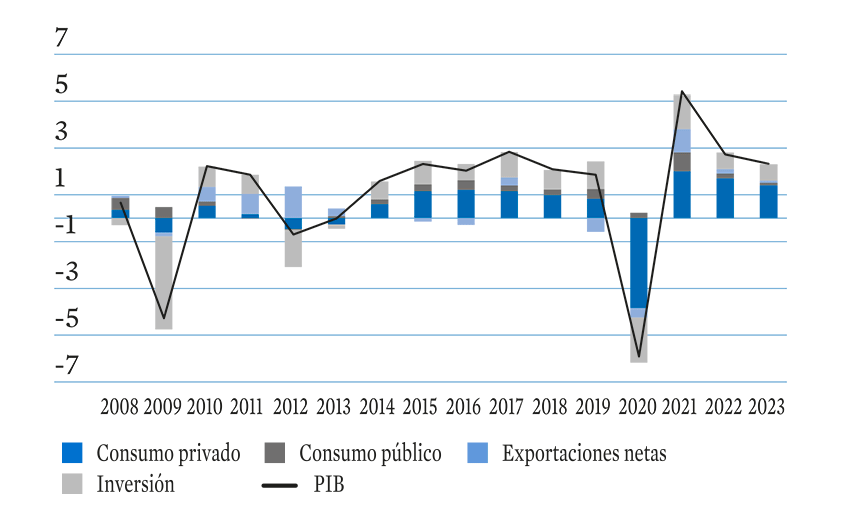
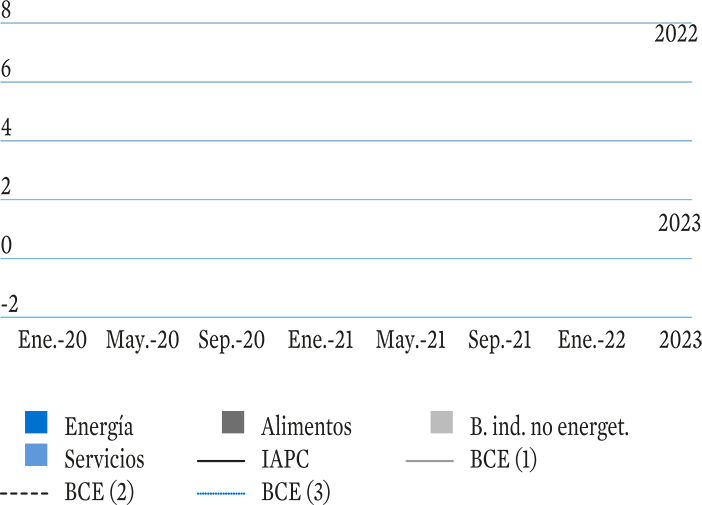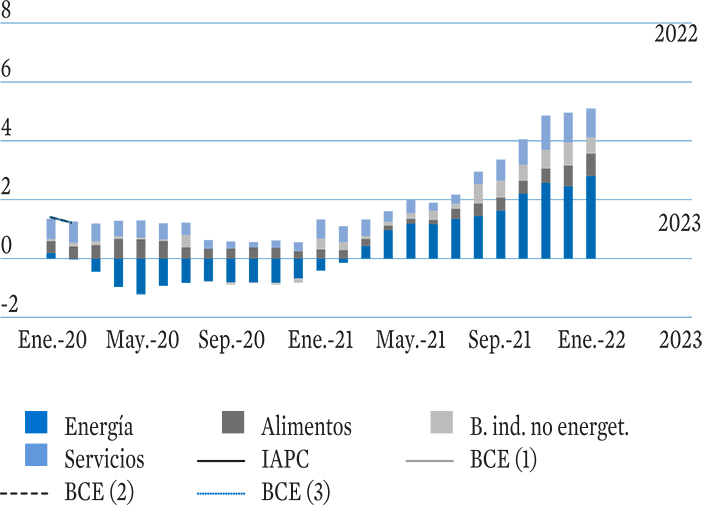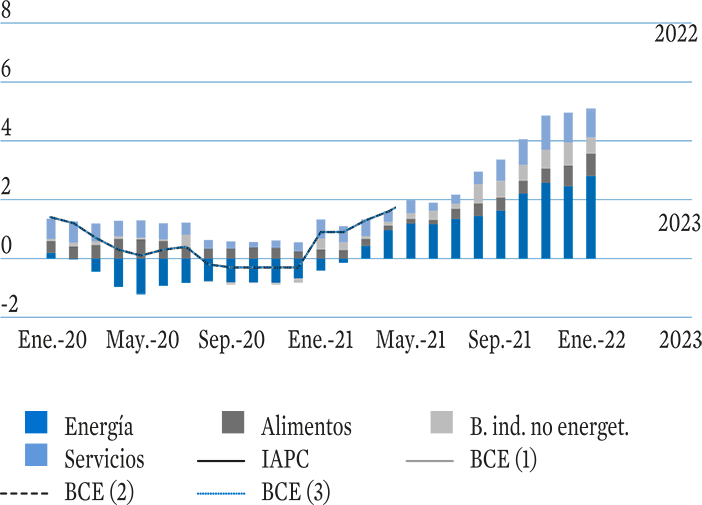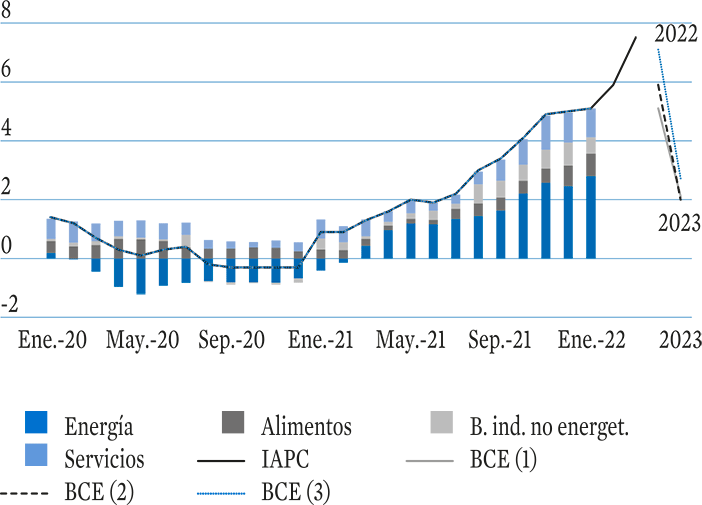
Crecimiento PIB UE-27 (%) y componentes (p.p) 2013-2023
Gráfico 1.
Crecimiento del PIB e inflación en la Unión Europea
(Tasa de variación interanual en porcentaje y contribuciones en p.p.)
Nota: los datos de PIB para el periodo 2022-2023 son previsiones de la Comisión Europea.
A las previsiones habituales de inflación para la UEM del BCE (1) se han añadido dos escenarios adicionales, uno adverso BCE (2) y otro severo BCE (3) en función del impacto de la guerra de Ucrania. Estos tres escenarios también se reflejan en sus previsiones de PIB para el área del euro: 3,7 (1) 2,5 (2) y 2,3 (3) por 100 para 2022 y 2,8 (1) 2,7 (2) y 2,3 (3) por 100 para 2023.
Fuente: Eurostat y Comisión Europea, Previsiones de primavera 2022 y BCE, Proyecciones macroeconómicas elaboradas por los expertos del BCE para la zona del euro, marzo de 2022.
Memoria 2021
La economía española salió en 2021 de la recesión provocada por la pandemia de COVID-19, aunque con un crecimiento más débil de lo esperado debido a factores que atañen tanto a la demanda como a la oferta. Entre estos últimos, los problemas en las cadenas de suministros y el aumento de los precios energéticos, en un principio transitorios, se agravaron tras la invasión de Ucrania por parte de Rusia a comienzos de 2022, convirtiéndose en los principales obstáculos para recobrar el ritmo de actividad anterior a la pandemia.
El conflicto bélico ha derivado en un deterioro de las expectativas y en un recorte del consumo de los hogares en el primer trimestre de 2022, ralentizando el proceso de recuperación de la economía española en un momento, además, en el que empezaba a superarse la pandemia, y con consecuencias todavía impredecibles para la actividad económica y el empleo.
CAPÍTULO I—I. Balance y perspectivas
Los importantes avances logrados en 2021 en el proceso de vacunación, unido a la prolongación del tono expansivo de las políticas de demanda y a la mejora del contexto económico internacional hicieron que la economía española creciera un 5,1 por 100, frente a la caída del 10,8 por 100 el año anterior, con un perfil ascendente a medida que avanzaba el ejercicio.
Memoria 2021
Cuadro 3.
Cuadro macroeconómico, 2019-2021
(Tasa de variación anual, en porcentaje)
Fuente: INE, Ministerio de Asuntos Económicos y Transformación Digital y Banco de España.
|
2019 |
2020 |
2021 |
|
|
PIB y agregados de la demanda |
|||
|
Producto interior bruto |
2,1 |
–10,8 |
5,1 |
|
Consumo final |
1,2 |
–8,2 |
4,2 |
|
Hogares |
0,9 |
–12,2 |
4,7 |
|
AAPP |
2,0 |
3,3 |
3,1 |
|
Formación bruta de capital fijo |
4,5 |
–9,5 |
4,3 |
|
Activos fijos materiales |
5,8 |
–10,5 |
4,1 |
|
Viviendas y otros edificios y construcciones |
7,1 |
–9,6 |
–2,8 |
|
Maquinaria, bienes de equipo y sistemas de armamento |
3,2 |
–12,9 |
16,0 |
|
Recursos biológicos cultivados |
17,2 |
6,0 |
9,9 |
|
Productos de la propiedad intelectual |
–1,5 |
–4,3 |
5,5 |
|
Exportación de bienes y servicios |
2,5 |
–20,1 |
14,7 |
|
Importación de bienes y servicios |
1,2 |
–15,2 |
13,9 |
|
Demanda nacional (aportación al crecimiento del PIB en pp) |
1,6 |
–8,6 |
4,7 |
|
Demanda externa (aportación al crecimiento del PIB en pp) |
0,5 |
–2,2 |
0,5 |
CAPÍTULO I—I. Balance y perspectivas
El año 2022 comenzó con la expectativa de continuidad del proceso de recuperación de la economía española, en un contexto de importante mejora de la situación epidemiológica, aceleración en el despliegue del Plan de Recuperación, dinamismo del empleo, materialización gradual del ahorro embalsado y progresiva normalización de los flujos turísticos; aunque también con algunas sombras relacionadas con necesidades de mano de obra sin cubrir en determinados sectores, la persistencia de los cuellos de botella en los aprovisionamientos y con las crecientes tensiones inflacionistas. La invasión de Ucrania por parte de Rusia en el mes de febrero intensificó de manera significativa estos dos últimos factores, disparando el nivel de incertidumbre y afectando en consecuencia al ritmo de recuperación.
Memoria 2021
CAPÍTULO I—I. Balance y perspectivas
El crecimiento de la economía española en 2021 se sustentó principalmente en la demanda interna, que aportó 4,7 puntos porcentuales al crecimiento del PIB, además de una contribución de cinco décimas de la demanda externa. Sin embargo, a pesar de la mejora, la práctica totalidad de los componentes de la demanda agregada se mantuvieron en niveles inferiores a los registrados en 2019, con las únicas excepciones del gasto en consumo final de las Administraciones públicas —principalmente por la compra de material sanitario y la contratación de personal para hacer frente a la pandemia—, la inversión en productos de la propiedad intelectual y, muy especialmente, la inversión en maquinaria y bienes de equipo, excluido el material de transporte.
Memoria 2021
1.2.3.1. La demanda interna
Tras el desplome del año anterior, la demanda interna recuperó su tradicional papel tractor de la economía española, gracias principalmente a la evolución del gasto en consumo final de los hogares y, en menor medida, de la formación bruta de capital fijo.
CAPÍTULO I—I. Balance y perspectivas
1.2.3.2. Contribución positiva de la demanda
externa al crecimiento en 2021
El comercio exterior español participó en la recuperación del comercio mundial durante 2021, aunque también sufrió las consecuencias de los ajustes en las cadenas de valor —traducidos en el encarecimiento de ciertos productos, sobre todo energéticos, y en problemas de abastecimiento—, y las tensiones geopolíticas que se fueron acumulando a lo largo del año.
La demanda externa neta contribuyó cinco décimas de punto al avance del PIB en 2021. Tanto las exportaciones como las importaciones de bienes y servicios crecieron a tasas de dos dígitos, pero no lograron compensar el descenso experimentado en 2020 (cuadro 3).
Memoria 2021
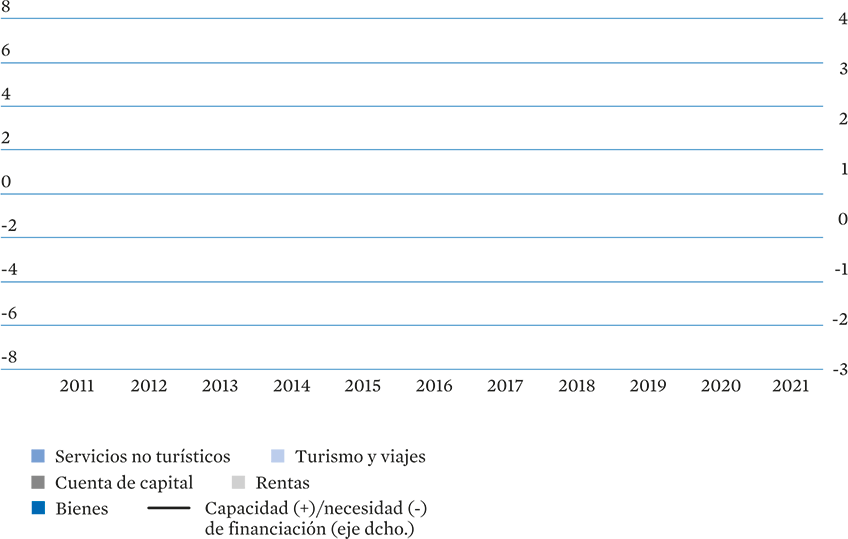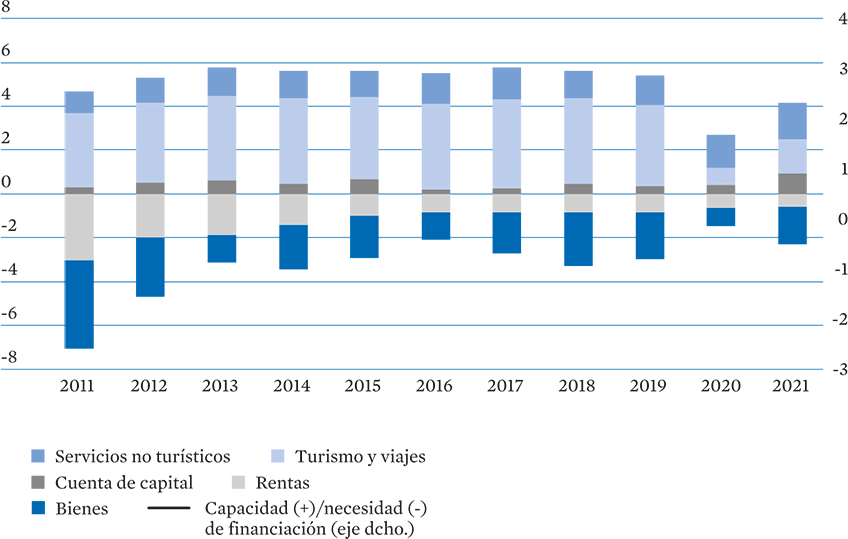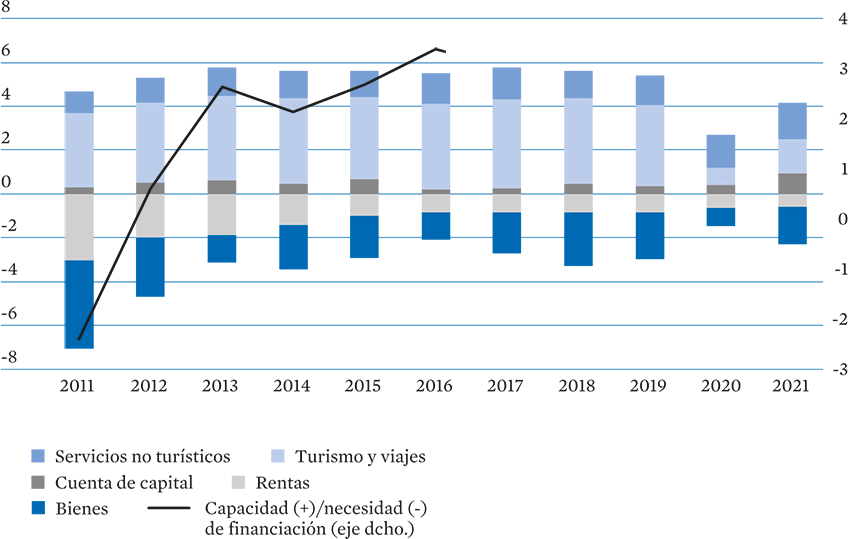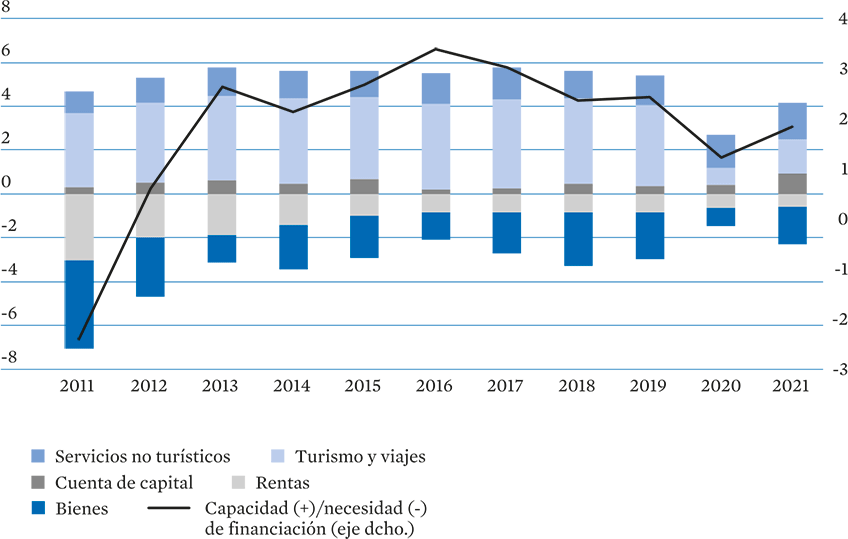
Gráfico 8.
Capacidad/necesidad de financiación, 2011-2021
(En porcentaje del PIB)
Fuente: Banco de España, Balanza de pagos.
CAPÍTULO I—I. Balance y perspectivas
Desde la perspectiva de la oferta, el proceso de recuperación tanto del VAB como del empleo de los diferentes sectores productivos fue muy desigual. Las disrupciones en los suministros —por problemas de desabastecimiento o de roturas en las cadenas de aprovisionamiento— y el encarecimiento de las materias primas, de los bienes intermedios —principalmente componentes tecnológicos como los microchips—, del transporte y de la energía marcaron la evolución sectorial a lo largo de 2021. Un nuevo shock de oferta, la invasión de Ucrania por parte de Rusia, agravó muchos de estos factores —principalmente el aumento del precio del petróleo, el gas y la electricidad— afectando a la práctica totalidad de ramas de actividad y, en especial, a las de mayor intensidad energética: industrias electrointensivas, transporte o pesca. Asimismo se sumaron tensiones en los precios de las materias primas agrícolas y en otros minerales.
Memoria 2021
CAPÍTULO I—I. Balance y perspectivas
En 2021 se produjo un ajuste fiscal de 3,4 puntos de PIB debido al gran dinamismo mostrado por los ingresos públicos (+13,2 por 100) al hilo de la recuperación económica, así como a la sustancial moderación del aumento del gasto público (+5 por 100) como consecuencia en buena medida de la reducción de las partidas ligadas a combatir los efectos de la pandemia. A pesar de este notable descenso del déficit, el indicador de referencia se situó todavía en una cota elevada (6,9 por 100 del PIB), con el consiguiente aumento de la deuda pública que, con todo, redujo su peso en el PIB 1,6 puntos (hasta el 118,4 por 100) porque su crecimiento fue menor que el del PIB. No obstante, el deterioro fiscal provocado por la crisis COVID dista mucho de haberse corregido porque, si bien el nivel de ingresos públicos de 2021 es notablemente más alto que el de 2019 (+7,9 por 100), el gasto público se ha incrementado un 16 por 100 desde entonces, el déficit público es 3,8 puntos de PIB mayor, y la deuda pública ha escalado 20,1 puntos de PIB (cuadro 5).
Memoria 2021
|
Millones de euros |
|||
|
Concepto |
2019 |
2020 |
2021 |
|
Ingresos públicos |
488.497 |
465.499 |
526.957 |
|
Cotizaciones sociales |
160.656 |
162.215 |
172.460 |
|
Impuestos indirectos |
143.017 |
126.474 |
146.157 |
|
Impuestos directos |
129.124 |
125.341 |
143.540 |
|
Resto ingresos |
55.700 |
51.469 |
64.800 |
Cuadro 5.
Cuentas de las Administraciones públicas, 2019-2021
CAPÍTULO I—I. Balance y perspectivas
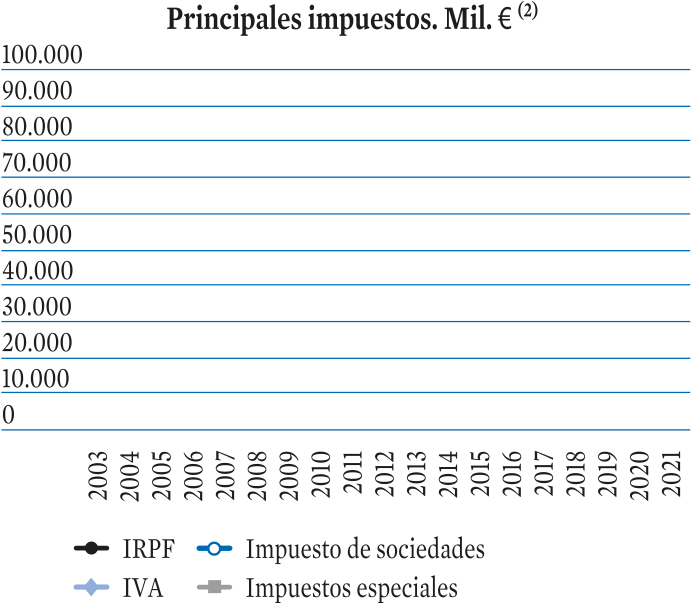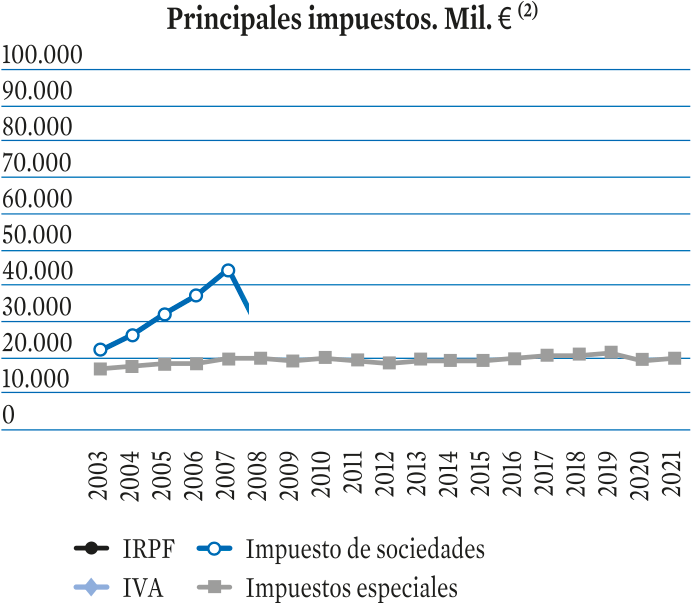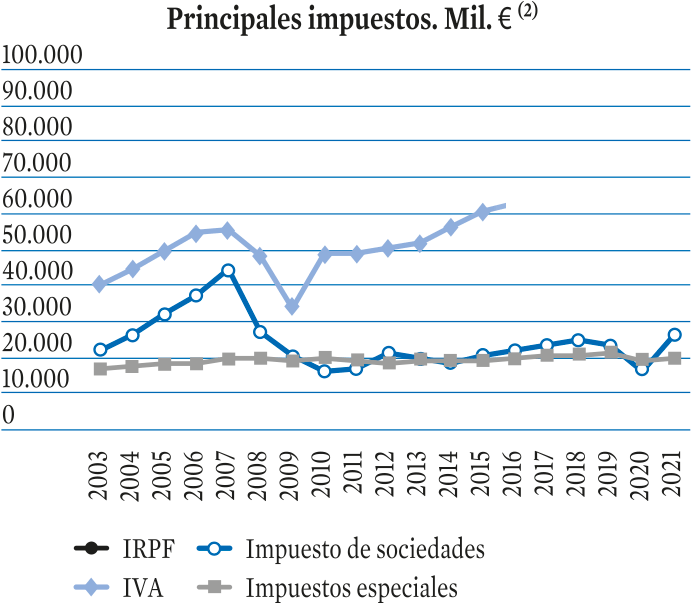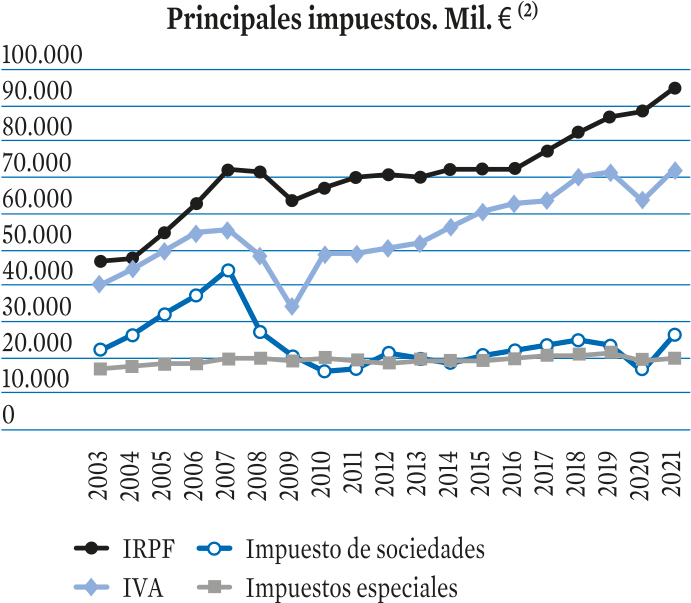
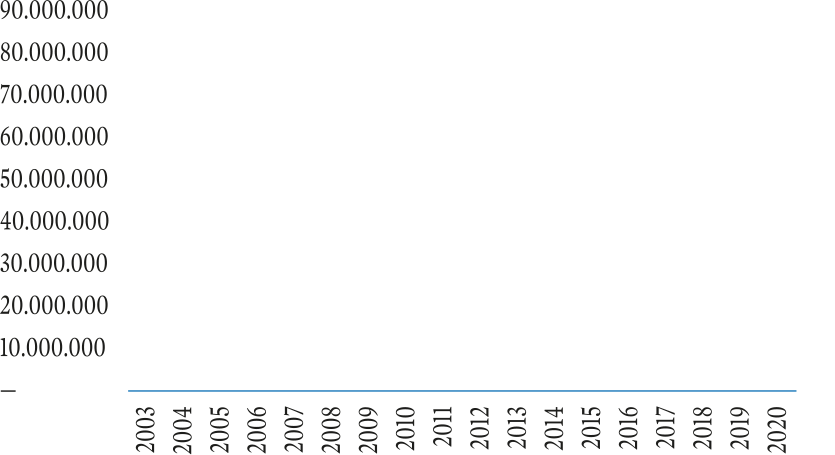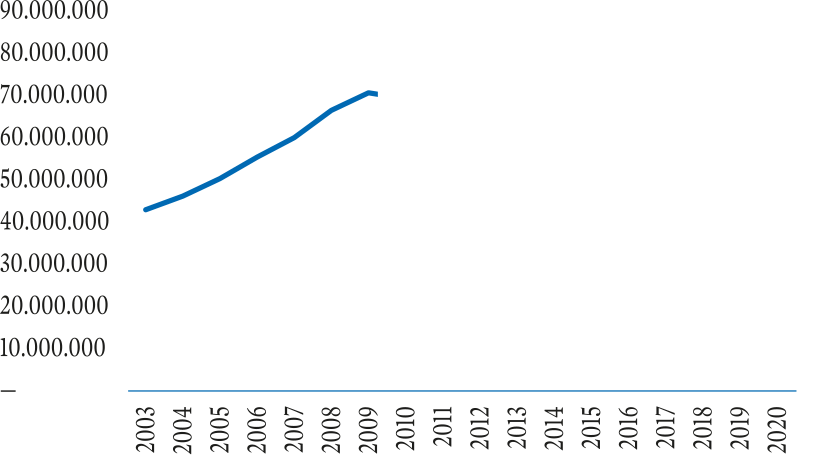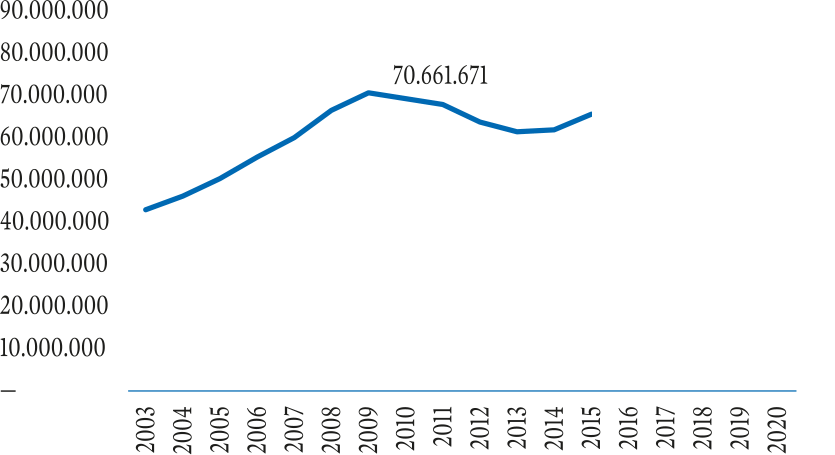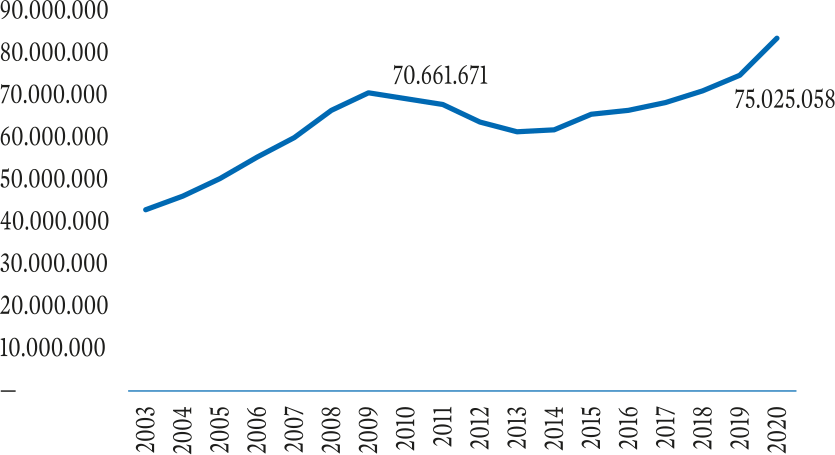
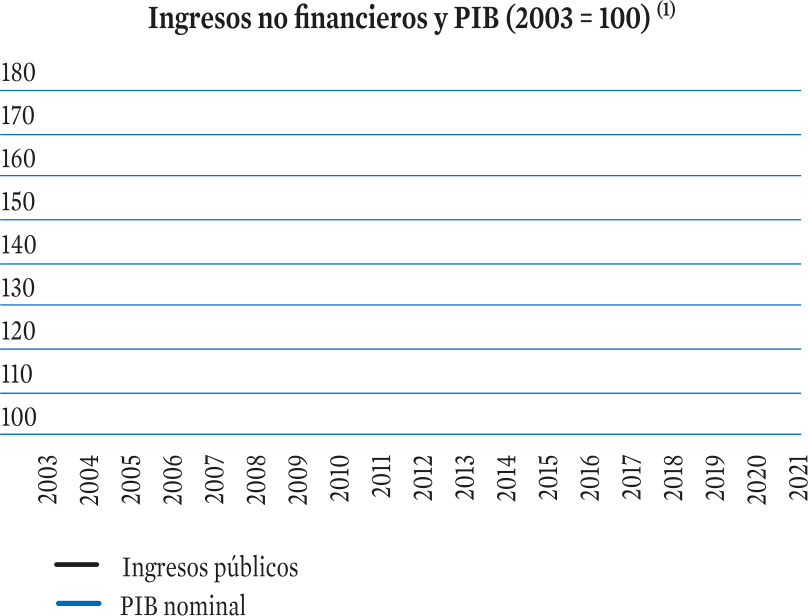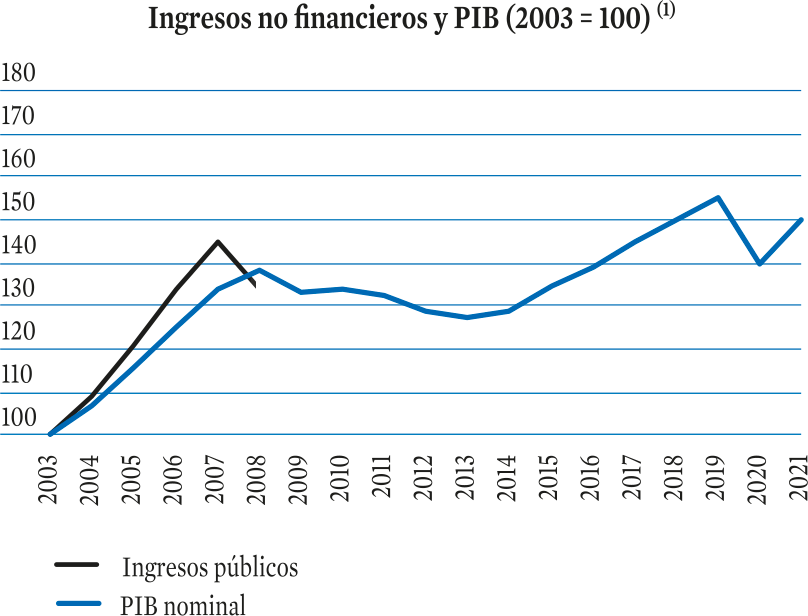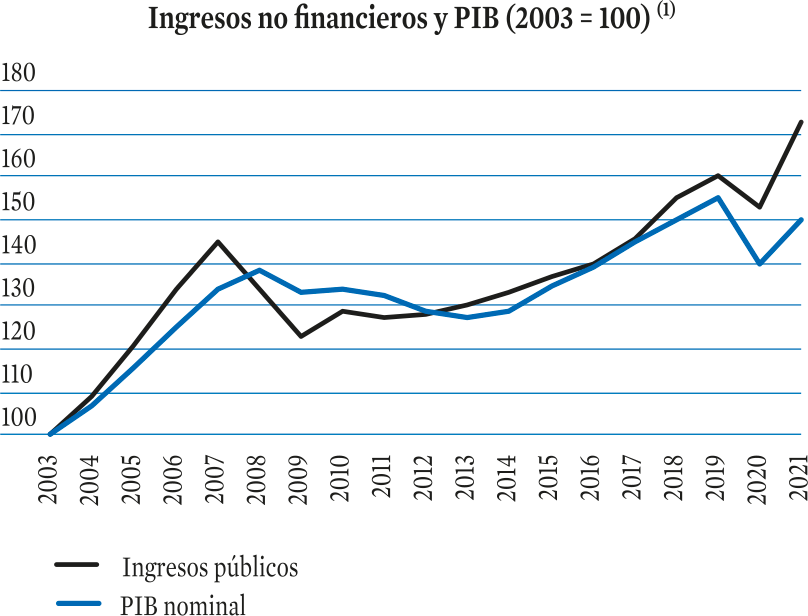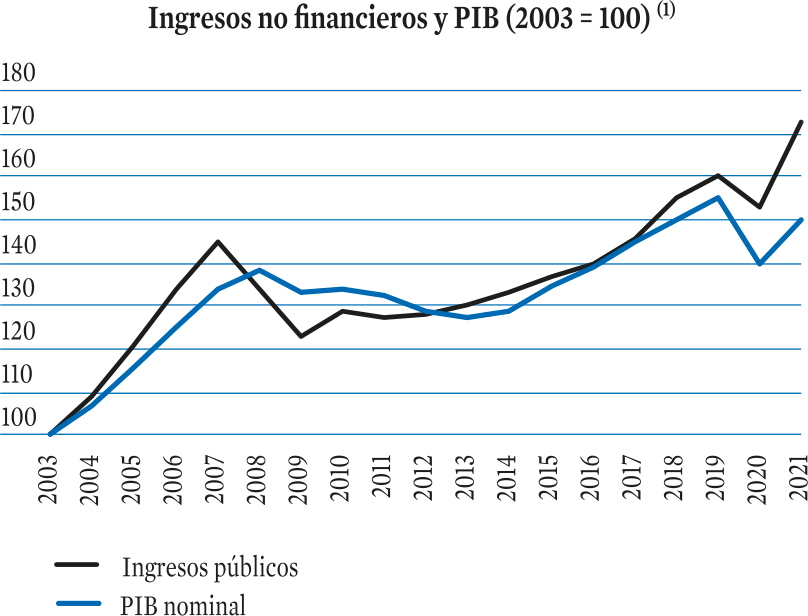
El buen comportamiento de los ingresos públicos en los últimos dos años se aparta del perfil observado en anteriores crisis, particularmente en la última crisis financiera. En aquel momento se produjo de entrada un desplome de los ingresos muy superior a la caída del PIB, porque la recaudación impositiva estaba en España muy ligada a la burbuja inmobiliaria, y, como consecuencia de la política de austeridad fiscal desplegada a instancias de la Unión Europea que ralentizó la recuperación, costó una década volver a situar los ingresos públicos en la cota de 2007. Esta vez, la caída de ingresos en 2020 fue muy inferior a la del PIB y en 2021 ha aumentado más que la actividad, de manera que ya se ha superado con creces el nivel de 2019, alcanzando máximos históricos (gráfico 11).
Memoria 2021
Gráfico 11.
Evolución de los ingresos públicos, 2003-2021
(1) Total ingresos no financieros de las Administraciones públicas en términos de contabilidad nacional.
(2) Recaudación en términos de caja.
Fuente: INE, AEAT e IGAE.
En octubre de 2020, en plena crisis originada por la pandemia de COVID-19, el Gobierno presentó a la Comisión Europea el borrador del Plan de Recuperación, Transformación y Resiliencia: «España puede» (PRTR), que sería aprobado finalmente en junio de 202159, en el marco del Instrumento Europeo de Recuperación, Next Generation EU. Se trataba de un hito histórico en la política económica de la Unión Europea, por la cuantía de fondos disponibles y por su instrumentación y gobernanza que, si bien, surgió como respuesta a la pandemia, no era tanto una política anticíclica como un instrumento con un marcado carácter estructural, debido a los tiempos manejados en su diseño y aprobación, los retrasos en su puesta en marcha efectiva y el necesario recorrido de los proyectos para lograr su potencial impacto.
59. Tras la evaluación positiva de la Comisión, fue aprobado por el Consejo Europeo en julio de 2021. Véase Propuesta de decisión de ejecución del Consejo relativa a la aprobación de la evaluación del Plan de Recuperación y Resiliencia de España, COM (2021) 322 final.
Memoria 2021
La economía española debe hacer frente a los importantes retos que representan las transiciones verde y digital, el envejecimiento de la población, la reducción de las desigualdades en todos sus ámbitos, o la mejora de la cohesión social y territorial. Pero además, de cara a impulsar una recuperación sostenible y transformadora del modelo de crecimiento, como pretende el Plan de Recuperación, debe corregir los desequilibrios macroeconómicos acumulados. Se trata principalmente de altas tasas de desempleo y temporalidad, el déficit público estructural, los altos niveles de deuda externa e interna y el débil crecimiento de la productividad.
CAPÍTULO I—II RETOS para el futuro
Memoria 2021
Para abordar todos estos retos y desafíos, y poder transformar el sistema productivo en un modelo sostenible y resiliente desde el punto de vista económico-financiero, social, territorial y medioambiental, el PRTR se estructura en torno a cuatro ejes transversales: la transición ecológica, la transformación digital, la cohesión social y territorial y la igualdad de género, que vertebran 10 políticas palanca que pretenden impulsar la transformación económica, integradas a su vez por 30 componentes o líneas de actuación, articulados en 110 proyectos de inversión y 102 reformas, que se retroalimentan.
El despliegue de los proyectos de inversión se lleva a cabo a través de diferentes instrumentos de gestión pública existentes, destacando la colaboración público privada, y especialmente con un nuevo instrumento, los Proyectos Estratégicos para la Recuperación y
CAPÍTULO I—II RETOS para el futuro
Memoria 2021
A pesar de la evaluación positiva que la Comisión Europea hizo del PRTR español, subyacen algunas debilidades que se han hecho patentes en los primeros momentos de la implementación, tanto en el diseño y características del mismo, como en los mecanismos arbitrados para hacerlo efectivo.
63. Comisión Europea, Commission Staff Working Document: Guidance to Member States recovery and resilience plans, Brussels, SWD (2021) 12 final, de 22 de enero de 2021 y Reglamento (UE) 2021/241 del Parlamento Europeo y del Consejo de 12 de febrero de 2021 por el que se establece el Mecanismo de Recuperación y Resiliencia.
Para la elaboración de los planes de recuperación la Comisión estableció ciertos requisitos, entre los que estaban la fijación de unos porcentajes mínimos de recursos a la transición verde y digital, o el cumplimiento del principio de «no causar daño significativo al medio ambiente» en todos los proyectos63, pero dejó un grado elevado de flexibilidad a los Estados miembros para la
CAPÍTULO I—II RETOS para el futuro
definición de las características y diseño de cada uno de ellos. Precisamente, esa discrecionalidad se ha traducido en diferencias en las estructuras, categorías y detalle de los planes pero también en los instrumentos para su despliegue64, lo que dificulta la posibilidad de hacer un análisis comparado de los planes y sobre todo, a posteriori, en términos de eficacia y eficiencia. Aunque todos tienen elementos positivos, su bondad dependerá, en última instancia, del éxito en la ejecución e impacto real logrado.
Memoria 2021
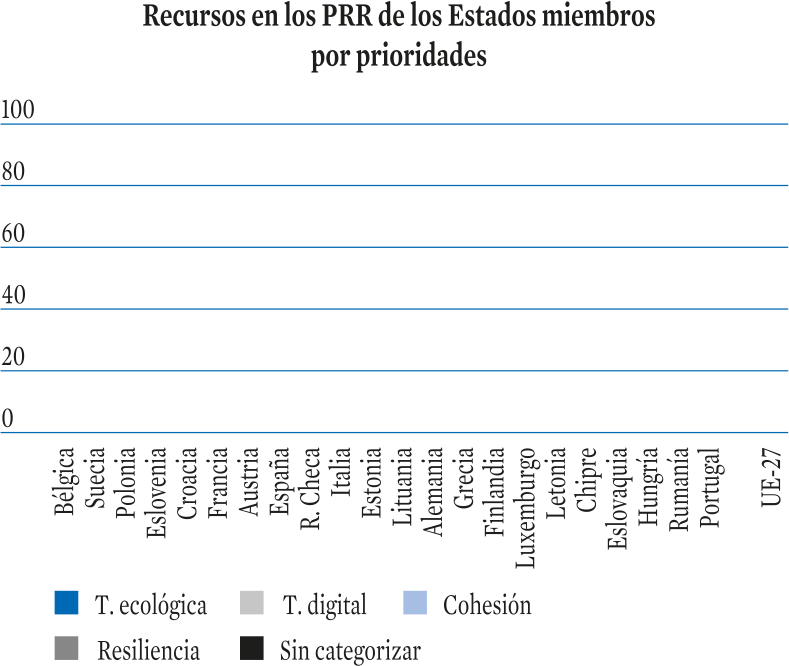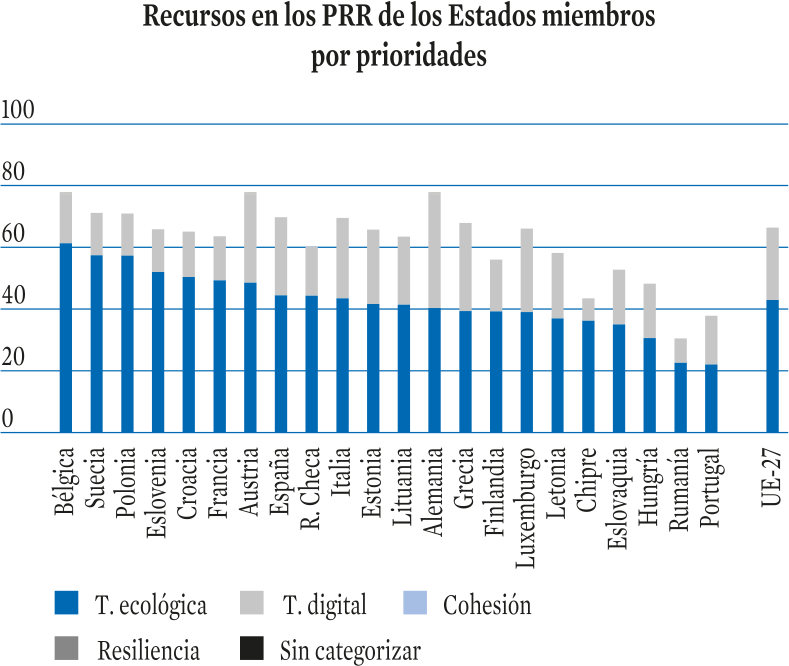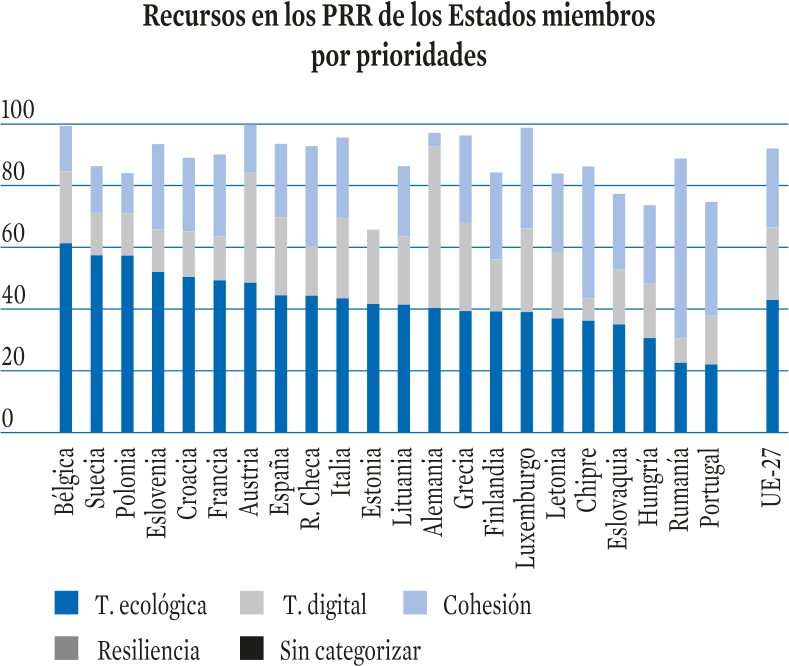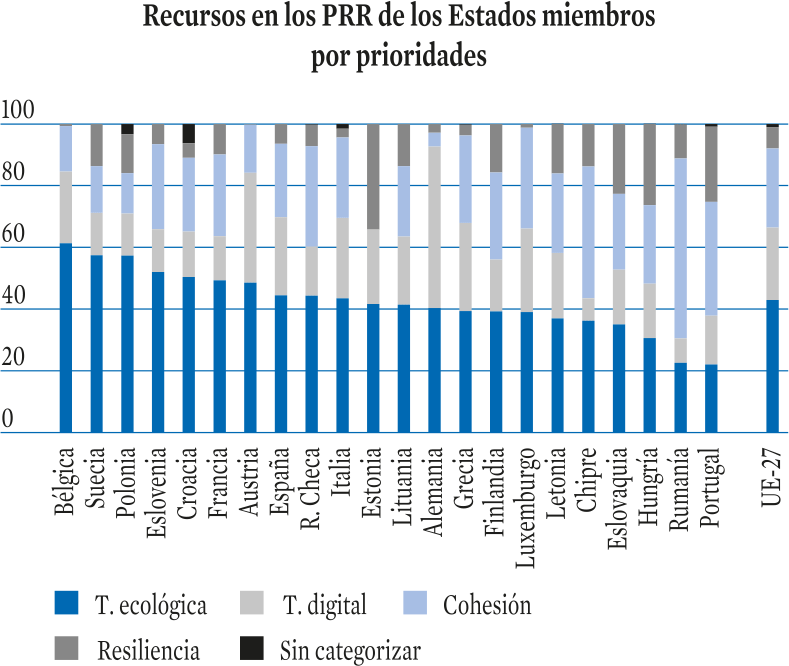
Gráfico R-1.
Asignación por actuaciones en los planes de
los Estados miembros
(En porcentaje sobre el total)
Nota: algunas actuaciones tienen impacto en las prioridades verde y digital solamente o conjuntamente con otros ámbitos distintos del principal.
Fuente: elaboración propia a partir de Bruegel Dataset y Actualización Plan de Estabilidad 2022-2025.
CAPÍTULO I—II RETOS para el futuro
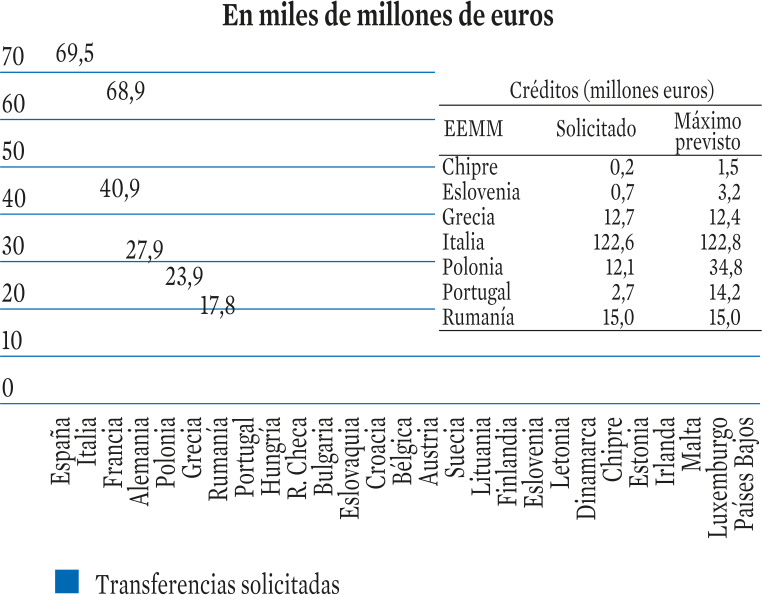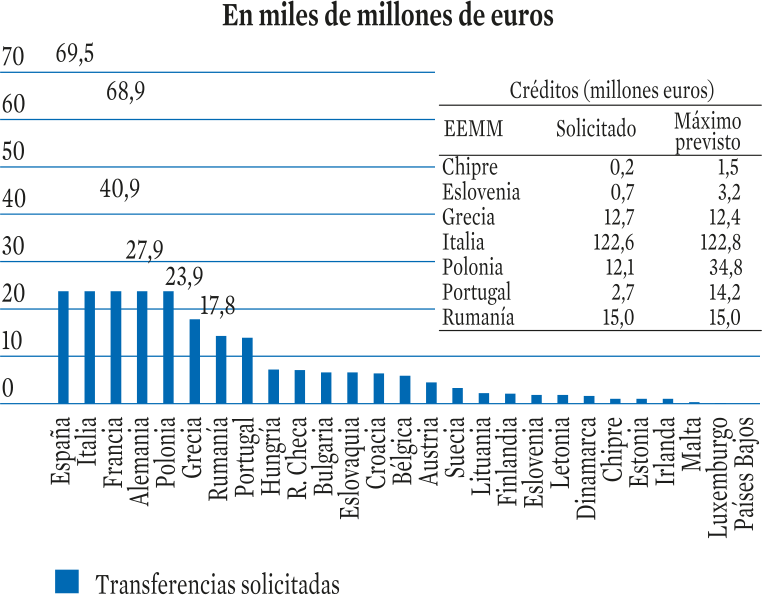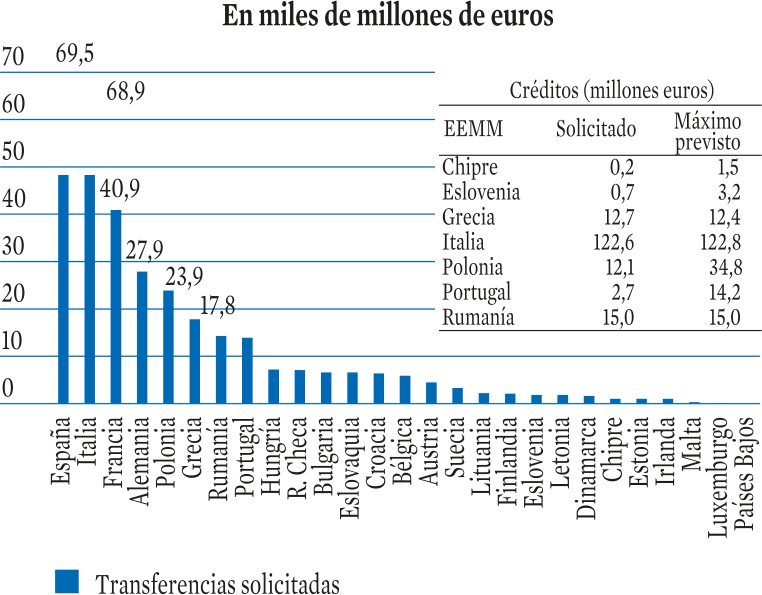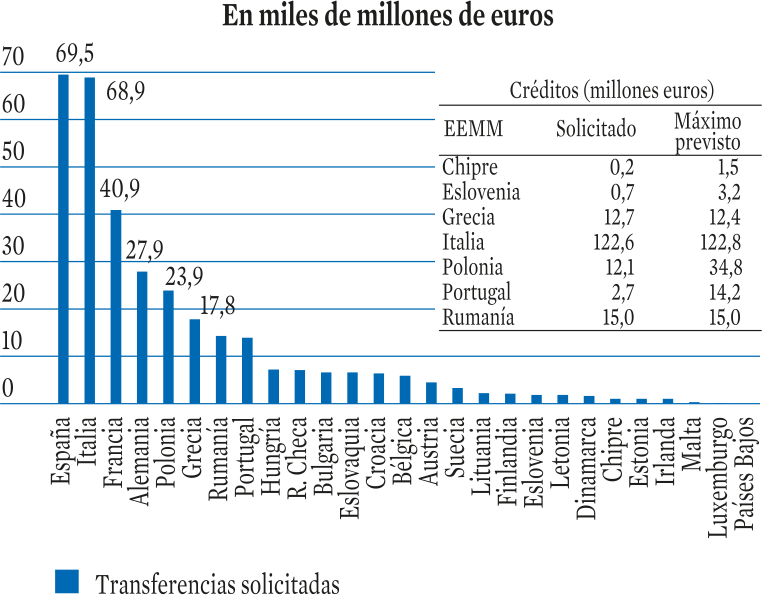
Todos los Estados miembros solicitaron el importe asignado en concepto de transferencias pero, hasta el momento, solo siete han solicitado los préstamos, aunque tienen de plazo hasta el 31 de agosto de 2023 para efectuar la petición.
El Gobierno español inicialmente decidió solicitar solo la cuantía correspondiente a las transferencias no reembolsables, por la incertidumbre y la dificultad de inventariar acciones a más largo plazo. Sin embargo, dicha cautela no se corresponde con la ambición que sí se reflejó en el diseño del Plan, con numerosas actuaciones en ámbitos muy diversos, excesivos hitos y objetivos comprometidos y un calendario rápido de ejecución. De hecho, finalmente, en diciembre de 2021, el Gobierno
Memoria 2021
Nota: las transferencias estimadas están calculadas sobre las previsiones de otoño de 2020 de la Comisión y se calcularán de forma definitiva a mediados de 2022. El límite máximo de préstamos que se pueden solicitar es el 6,8 por 100 de la RNB de 2019 a precios corrientes.
Fuente: Comisión Europea y Banco de España, «El semestre europeo 2021 y el Plan de Recuperación, Transformación y Resiliencia» en Boletín Económico 4/2021, 2021.
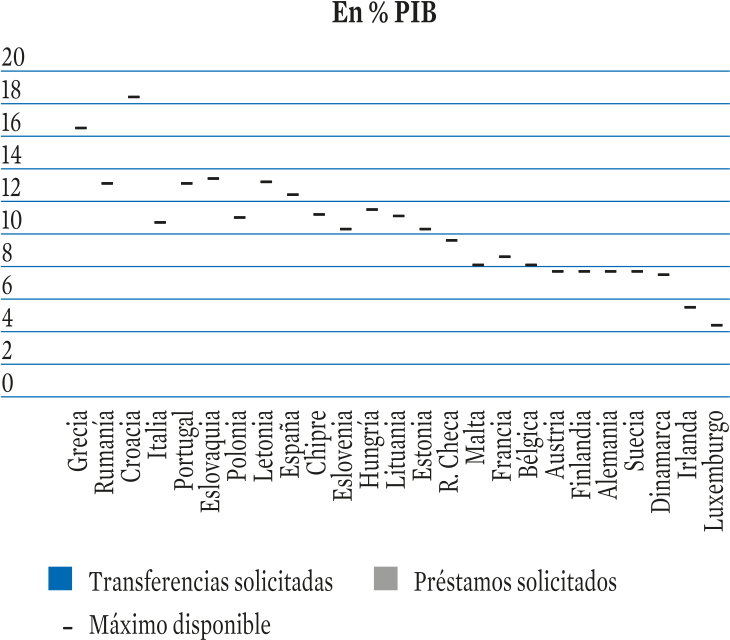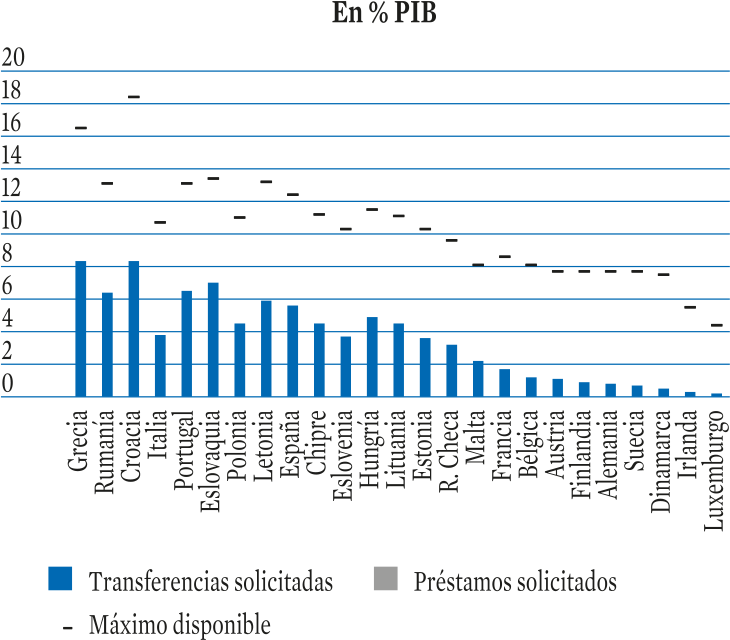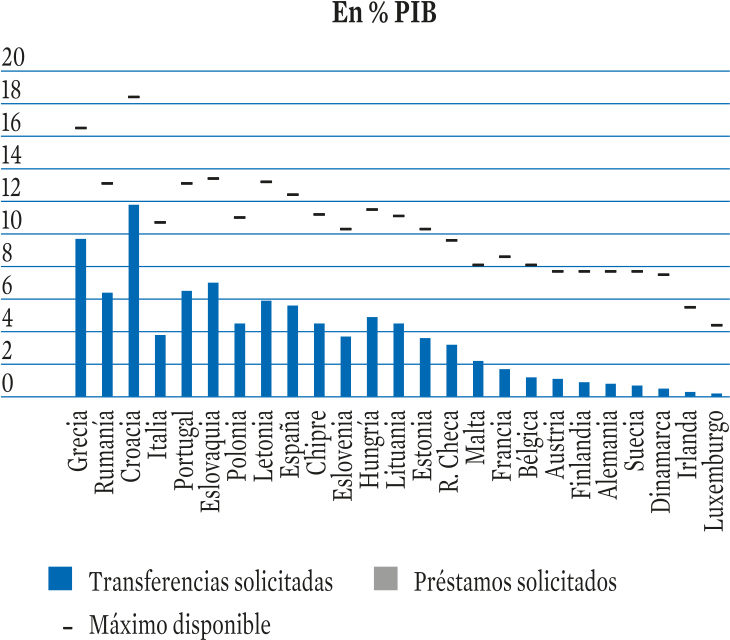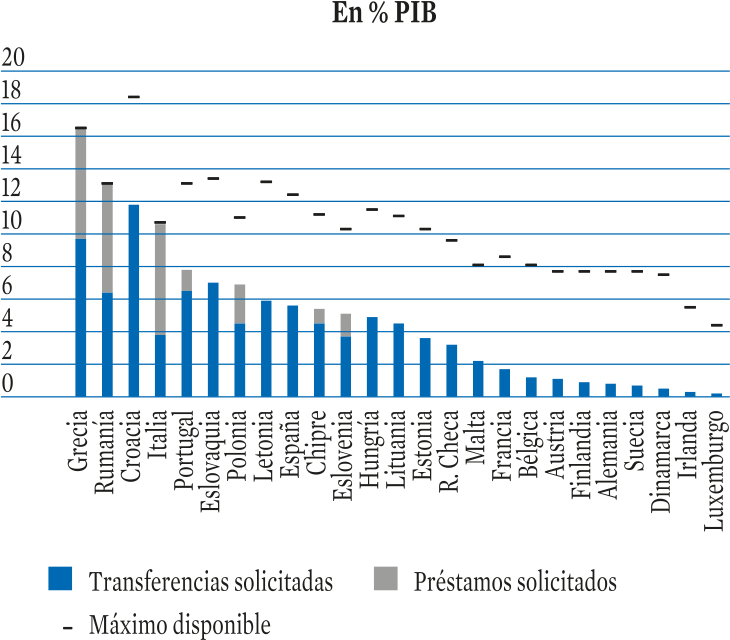
Gráfico R-3.
Distribución del MRR entre los Estados miembros
CAPÍTULO I—II RETOS para el futuro
3.3. Problemas y debilidades durante la fase de ejecución
La velocidad y la eficacia en la ejecución del PRTR vienen determinadas fundamentalmente por el desafío que representa para las Administraciones públicas tener que gestionar el importante volumen de fondos del NGEU de forma simultánea a la gestión del presupuesto público y a los fondos vinculados al Marco Financiero Plurianual.
Memoria 2021
* A fecha 21 de abril de 2022.
Fuente: Segundo informe de situación del Plan de Recuperación, abril de 2022.
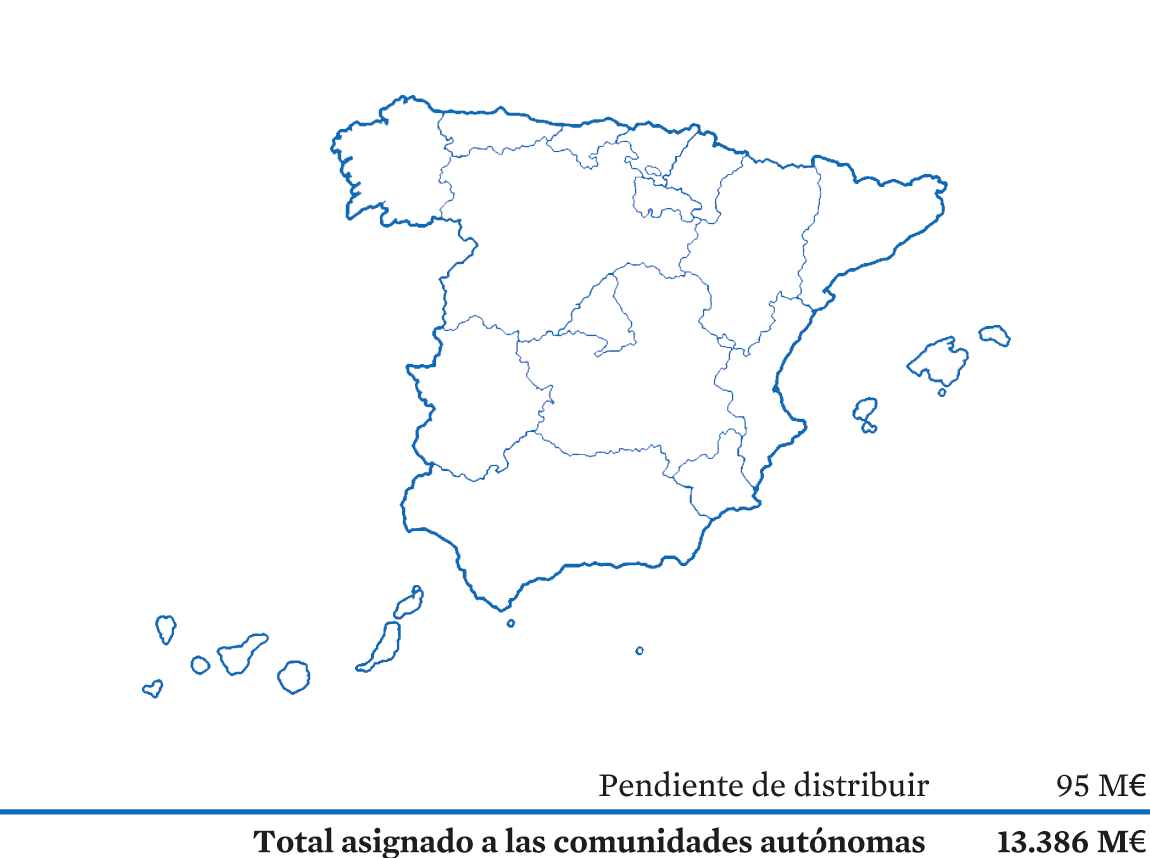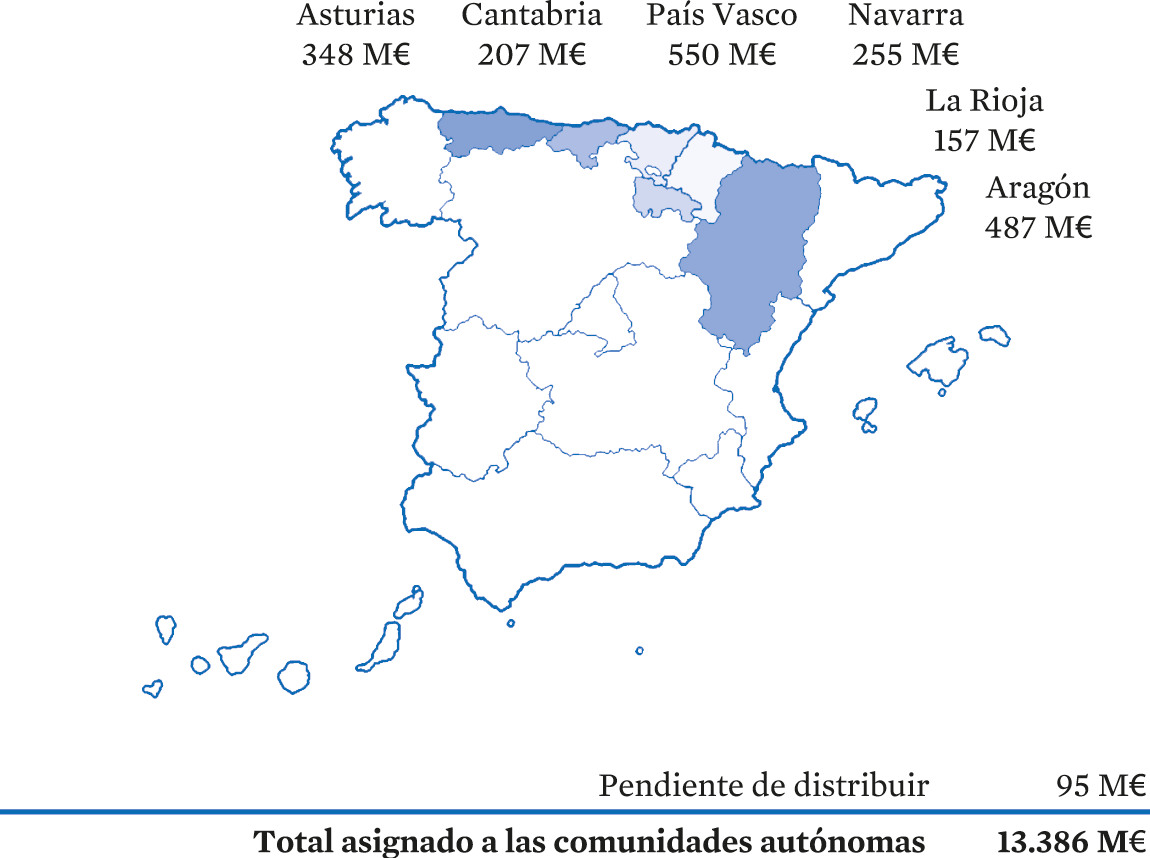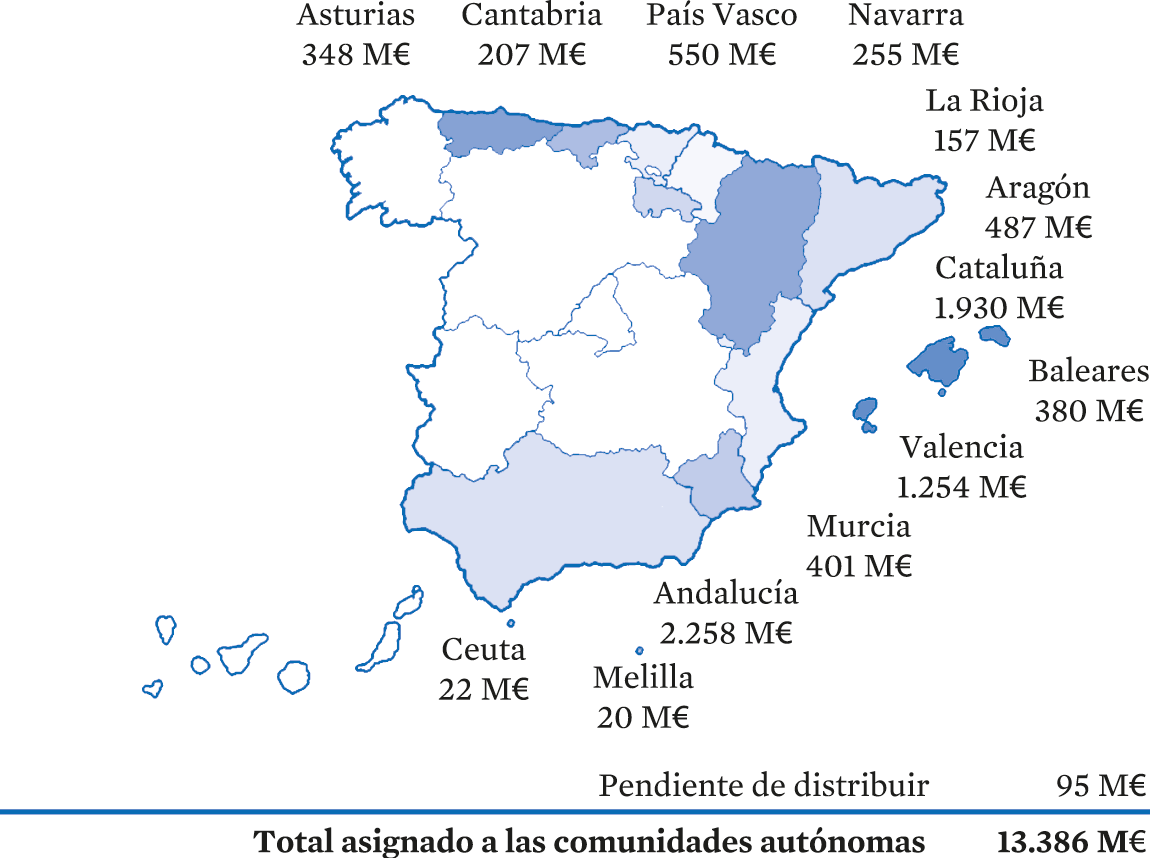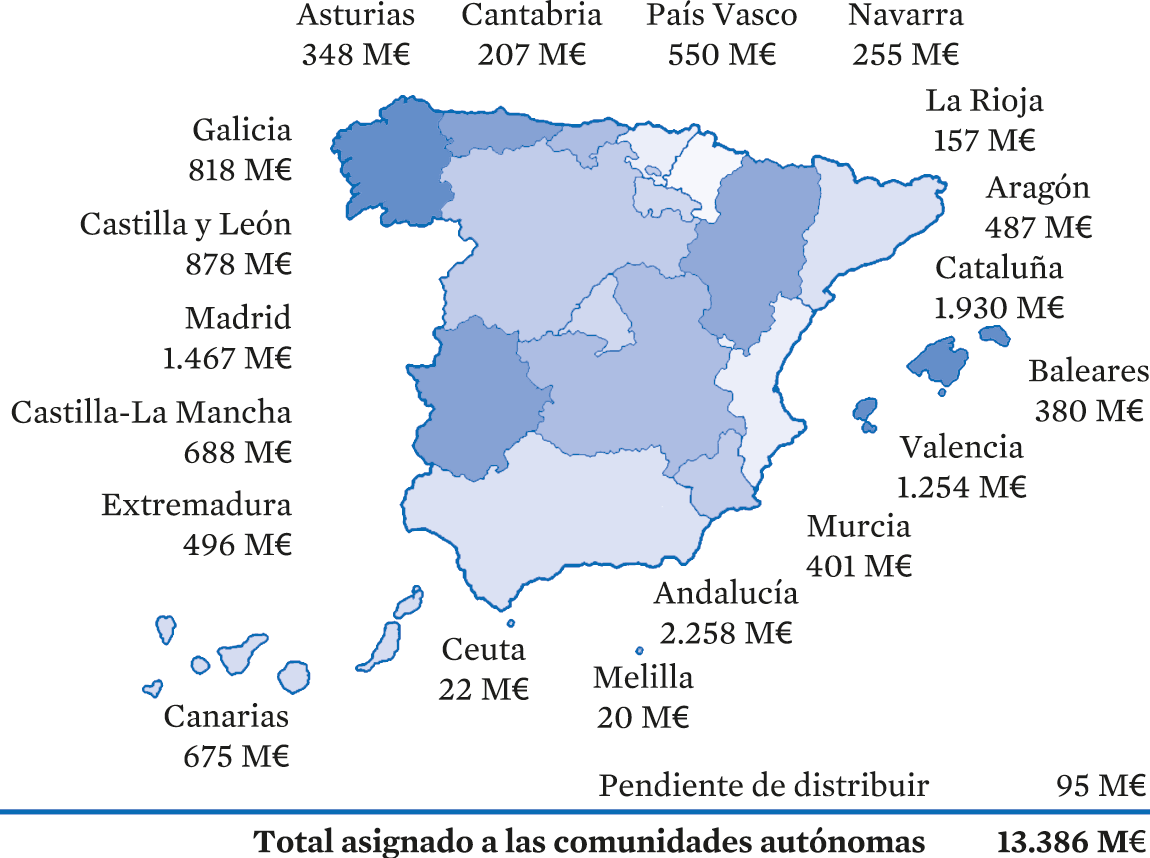
Gráfico R-4.
Asignación por comunidades autónomas
de los fondos del MRR en 2021 y 2022*
CAPÍTULO I—II RETOS para el futuro
Recuadro R-1.
Avances en la agenda de reformas
|
Reforma |
Aprobación Consejo Ministros |
Tramitación parlamentaria |
Aprobada y en vigor |
|
Mejora del clima de negocios |
|||
|
Ley de Startups Ley Crea y crece Reforma concursal |
|
|
|
|
Transición ecológica |
|||
|
Ley de Cambio climático Ley de Residuos |
|
|
|
|
Desarrollo del capital humano |
|||
|
Ley de Educación Ley de FP Ley Orgánica del Sistema universitario |
|
|
|
Memoria 2021
El Plan debe garantizar la coherencia entre los retos y desafíos a los que se enfrenta España y la articulación y distribución de los fondos para atenderlos. Sin embargo, mientras que parece atender de manera satisfactoria los desafíos de carácter macroeconómico y los retos derivados de las transiciones verde y digital, no sucede lo mismo con la cohesión social y territorial y la brecha de género. En este sentido, hubiera sido necesaria una evaluación ex ante del Plan que identificara y validara las áreas de actuación de acuerdo con el diagnóstico, asegurando que los recursos se dirigían a proyectos transformadores con rentabilidad social, garantizando la adicionalidad de los recursos al identificar aquellos proyectos que serían abordados por el sector privado, o detectando solapamientos y duplicidades o ámbitos que habrían quedado sin atender.
CAPÍTULO I—II RETOS para el futuro
Memoria 2021
El PRTR es un proyecto de país que requiere la implicación de todos los agentes económicos y sociales, todos los niveles de gobierno y el conjunto de la Administración pública en su diseño, ejecución y control para garantizar el logro de los objetivos (cumplimiento de metas y objetivos) y los impactos previstos. Pero, aún más, un proyecto de esta trascendencia requeriría un consenso político, social y territorial y la apropiación del Plan por el conjunto de la sociedad para que sea un éxito, además, de aportar la estabilidad necesaria presente y futura ante el reto que supone su ejecución sin estar condicionado al ciclo electoral. De hecho, hubiera sido deseable contar con un amplio respaldo del Plan en el Parlamento, como ocurrió en Italia donde fue respaldado por el 85 por 100 del mismo. En cualquier caso, todavía sería posible lograr acuerdos amplios en el arco parlamentario tanto sobre la idoneidad de las reformas planteadas, con el fin de contar con suficiente apoyo para llevarlas a cabo y agilizar la tramitación parlamentaria, como sobre el Plan revisado que acompañe a la solicitud de créditos.
CAPÍTULO I—II RETOS para el futuro
En todo caso, con el fin de otorgarle de legitimidad democrática se ha reforzado el control parlamentario con las comparecencias en la Comisión Mixta Congreso-Senado informando semestralmente de la evolución y recorrido del Plan. Esta situación se replica en el ámbito europeo ya que el Mecanismo de Recuperación y Resiliencia ha supuesto un aumento del poder ejecutivo y financiero de la Comisión, por lo que el Parlamento Europeo ha reclamado mayor protagonismo para dotar de legitimidad a sus decisiones.
Memoria 2021
Memoria 2021
En coyunturas económicas adversas, como la provocada por la pandemia y la que se puede derivar de la crisis bélica en Ucrania, resulta difícil mantener las luces largas respecto a los retos de futuro a los que se enfrentan las sociedades y las economías. Este es el caso de la lucha contra el cambio climático, indudablemente, hoy en día el desafío más urgente e ineludible, ya que la evidencia científica sobre el calentamiento del planeta es inequívoca83, como también lo son los graves efectos económicos y sociales del cambio climático. Por ello, aunque obligatoriamente se atiendan a las emergencias económicas y sociales surgidas en las crisis, resulta igualmente necesario transformar, adaptar o revertir aquellos comportamientos o actividades humanas que provocan el deterioro del clima, empezando por la transformación de los sistemas energéticos. Es más, esta transición puede incluso surgir como una oportunidad para servir de orientación y estímulo a los esfuerzos de recuperación económica.
Memoria 2021
El proceso de descarbonización de la economía española se enmarca en objetivos y compromisos internacionales compartidos por un elevado número de países. Desde el Acuerdo de París de 2015, donde se acordó intentar que el aumento de temperaturas quedase por debajo de los +2 °C respecto a los niveles preindustriales y, si es posible, por debajo de los +1,5 °C, muchos países han adquirido compromisos para reducir las emisiones, pero son muy dispares en cuanto a su ritmo y alcance. De hecho, según el World Economic Forum, una transición energética desordenada representa uno de los mayores riesgos globales a largo plazo85.
Memoria 2021
A lo largo de los últimos tres lustros, las emisiones brutas de gases de efecto invernadero (GEI) en España han venido descendiendo. En 2020, alcanzaron los 275 millones de toneladas equivalentes de CO2 (correspondiendo tres cuartas partes a emisiones de CO2 y el resto a metano y óxido nitroso, entre otras), un 37,8 por 100 inferior a las emisiones de 2005, año en que registraron su valor máximo y en el que arrancó el sistema europeo de comercio de derechos de emisión. La recuperación económica experimentada en 2021 se reflejó en un aumento de emisiones GEI del 4,8 por 100 respecto a 2020, pero un 10 por 100 inferiores a las del nivel pre-pandemia (gráfico R-6).
CAPÍTULO I—II RETOS para el futuro
Cabe señalar las múltiples oportunidades que surgen del proceso inversor y transformador que supone la transición energética en España para impulsar el crecimiento económico y la creación de empleo, reducir la dependencia energética y modernizar el tejido productivo. Un cambio de modelo productivo que deberá garantizar un crecimiento sostenido, inclusivo y sostenible en el medio y largo plazo.
Según las estimaciones del Plan Nacional Integrado de Energía y Clima (PNIEC), la transición energética generaría un aumento del PIB de entre 16.500 a 25.700 millones de euros al año (un 1,8 por 100 en 2030). Ese incremento vendría determinado principalmente por el impulso otorgado por la nueva inversión a lo largo de las cadenas de producción; inversión que debería alcanzar unos 241.000 millones de euros para el periodo 2021-2030 si se quieren lograr los objetivos; de ella, alrededor de cuatro quintas partes corresponderían al sector privado. También los ahorros energéticos y el cambio de mix tendrían un efecto multiplicador sobre el PIB.
Memoria 2021
Esas mismas estimaciones atribuirían a la descarbonización una creación neta de empleo de entre 253.000 y 348.000 personas al año durante el periodo 2021-2030. Ese empleo sería generado, de manera directa, por las inversiones en renovables, en medidas de eficiencia energética y en redes y electrificación, aunque también se prevé que empuje al alza la ocupación en otras actividades de manera indirecta. Comercio, manufacturas y construcción serían las ramas de mayor impacto positivo en el empleo, mientras que las industrias extractivas registrarán una pérdida neta de empleo, concentrada, principalmente, en la minería del carbón.
CAPÍTULO I—II RETOS para el futuro
Para lograr la transición energética, España cuenta desde 2019 con el Marco Estratégico de Energía y Clima, que está integrado por tres piezas: el Plan Nacional Integrado de Energía y Clima (PNIEC) 2021-2030, la Estrategia de Transición Justa y la aprobación de la Ley de Cambio climático y transición energética (Ley 7/2021, de 9 de mayo). Esta última otorga a los PNIEC y a la Estrategia de Descarbonización a 2050 de España el carácter de instrumentos de planificación de la transición energética y recoge los siguientes objetivos mínimos para 2030:
23 por 100 de reducción de emisiones de gases de efecto invernadero vs. 1990
Memoria 2021
Conseguir configurar ese nuevo modelo productivo dependerá del grado de éxito que tengan los diferentes sectores a la hora de abordar el desafío de la transición energética.
CAPÍTULO I—II RETOS para el futuro
Memoria 2021
La transición energética debe ser sostenible y justa119: primero, socialmente, en el mantenimiento y creación de empleo, implicando a los agentes que actúan en el sector y a la Administración, tanto financieramente como en la gestión del cambio, evitando la destrucción del tejido empresarial y la desertización industrial en algunos territorios; segundo, económicamente, estableciendo los plazos y la regulación adecuada para que el cambio no lastre la competitividad de las empresas ni la economía; y, tercero y último, ambientalmente, asumiendo los objetivos de descarbonización y eficiencia acordados.
La Estrategia española de transición justa120 prevé que la transición energética se salde con una creación neta de empleo en la mayoría de los sectores económicos, salvo en las industrias extractivas. Pero aunque el
CAPÍTULO I—II RETOS para el futuro
Finalmente, en un sentido más amplio, en el de «no dejar a nadie atrás», se deberá velar por que la transición energética sea justa:
Memoria 2021
IIi. RETOS PARA EL FUTURO
iV. ANEXO ESTADÍSTICO
CAPÍTULO II
Empleo
y relaciones
laborales
i. balance y perspectivas
1. Empleo y relaciones laborales
II. ACUERDOS SOCIALES Y REFORMAS






Desajustes oferta y demanda
en el mercado de trabajo
Digitalización y trabajo



1.1. Mercado de trabajo
y política de empleo
1.1.1. Hacia la recuperación
del empleo
CAPÍTULO II—I Balance y perspectivas
Las políticas activas de empleo (PAE) recobraron en 2021 su papel decisivo de cara a la recuperación, para atender las graves consecuencias que había dejado la pandemia en el mercado de trabajo. Puede considerarse, de hecho, este año como atípico, porque era necesario contar con una política activa capaz de atender las necesidades de intermediación y mejorar la empleabilidad y la inserción en el mercado laboral de las personas más vulnerables y aquellas procedentes de sectores productivos más afectados por la crisis, favoreciendo el mejor encaje entre la oferta y la demanda de trabajo. Pero también, para empezar a responder a los retos que se abren para el futuro, anticipando las necesidades y orientando correctamente las decisiones de la población trabajadora y empresas. Esto suponía al mismo tiempo un reto y una oportunidad para articular un nuevo esquema ágil y eficiente de políticas activas capaz de responder a las demandas del tejido productivo y desplegar todo su potencial.
Memoria 2021
Con estas premisas de partida, en 2021 se inició la reforma de las PAE que se incluye, además, en el Plan de Recuperación, Transformación y Resiliencia (PRTR) aprobado por el Gobierno en el marco del NGEU. Además, el PRTR también ha permitido un aporte adicional al importe dedicado a las políticas activas que, como el CES ha venido señalando en sus últimas Memorias, es claramente insuficiente para atender al volumen de población desempleada resultante a consecuencia de las crisis.
CAPÍTULO II—I Balance y perspectivas
El papel que han jugado los interlocutores sociales, tanto a nivel europeo como en los distintos Estados miembros de la Unión Europea, a la hora de diseñar y orientar la respuesta a la crisis provocada por la pandemia ha sido esencial también durante 2021. Así, a nivel comunitario los interlocutores sociales europeos advirtieron en numerosas ocasiones a las instancias comunitarias encargadas de la formulación de políticas públicas sobre
las diferentes medidas y actuaciones que, principalmente en los ámbitos económico y social, se necesitaban poner en marcha en este contexto.
Memoria 2021
Por su parte, a nivel nacional más de la mitad de todas las medidas de continuidad de la actividad empresarial, protección y mantenimiento del empleo, adaptación de los lugares de trabajo y protección de los ingresos adoptadas en 2021 en los distintos Estados miembros de la Unión Europea fueron acordadas o negociadas con los interlocutores sociales30. No obstante, el nivel de participación de los interlocutores sociales, que incide en la calidad del diálogo social, en la elaboración de dichas medidas difirió significativamente entre los Estados miembros.
En todo caso, sigue siendo necesario que se involucre a los interlocutores sociales en mayor medida en el diseño de los planes de recuperación y resiliencia nacionales, en la ejecución del Semestre Europeo y en la gobernanza económica comunitaria en general31.
30. Comisión Europea, Informe Conjunto sobre el Empleo 2022 de la Comisión y del Consejo, COM (2021) 743 final y Eurofound (2021), base de datos COVID-19 EU PolicyWatch.
31. Véase Comisión Europea, Empleo y desarrollos sociales en Europa 2021. Hacia una Europa social fuerte tras la crisis de la COVID-19: reducción de las disparidades y abordaje de los impactos distributivos: revisión anual; Comisión Europea, Informe sobre el fortalecimiento del diálogo social de la UE (Andrea Nahles, 2021) y Comisión Europea, Informe Conjunto sobre el Empleo 2022 de la Comisión y del Consejo, COM (2021) 743 final.
CAPÍTULO II—I Balance y perspectivas
Desde el punto de vista del diálogo social tripartito, las cumbres sociales tripartitas celebradas durante 2021 permitieron el intercambio de posturas respecto a la respuesta europea ante el COVID-19, principalmente. Los debates de la cumbre celebrada en marzo giraron en torno a la pregunta «¿Cómo lograr una recuperación post pandemia equitativa y sostenible?», mientras que el tema principal de la celebrada en octubre fue «Transformar la recuperación de Europa en un crecimiento sostenible a largo plazo que propicie más y mejor empleo».
También, en este ámbito tripartito, cabe apuntar que el Compromiso Social firmado, al término de la Cumbre Social de Oporto, por las instituciones comunitarias, los interlocutores sociales europeos y los representantes de la sociedad civil constituyó un hito de gran relevancia pues en el mismo se definió cuál debería ser el programa europeo de política social para la próxima década.
En el ámbito bipartito del diálogo social, en 2021 no se alcanzaron acuerdos en el marco del Programa de Trabajo Conjunto de los Interlocutores sociales
Memoria 2021
Europeos 2019-2021. No obstante, durante 2021 estos continuaron trabajando en la implementación de algunos acuerdos bipartitos ya alcanzados y previstos en dicho programa de trabajo, como en el relativo a la digitalización, firmado en 202032. Este acuerdo enfatizaba la importancia de que las personas trabajadoras adquieran habilidades digitales, de asegurar el empleo y de establecer un marco sobre el uso de herramientas digitales (en particular con respecto a la conexión y desconexión). Establecía además que, para los interlocutores sociales europeos, era esencial que el principio de «control humano» guíe la introducción de la inteligencia artificial en el mundo del trabajo y que haya respeto por la dignidad humana, incluso en relación con el seguimiento y la vigilancia de las personas trabajadoras.
32. ETUC, BUSINESSEUROPE, CEEP, SME, European social partners autonomous framework agreement on Digitalisation, junio de 2020.
CAPÍTULO II—I Balance y perspectivas
Memoria 2021
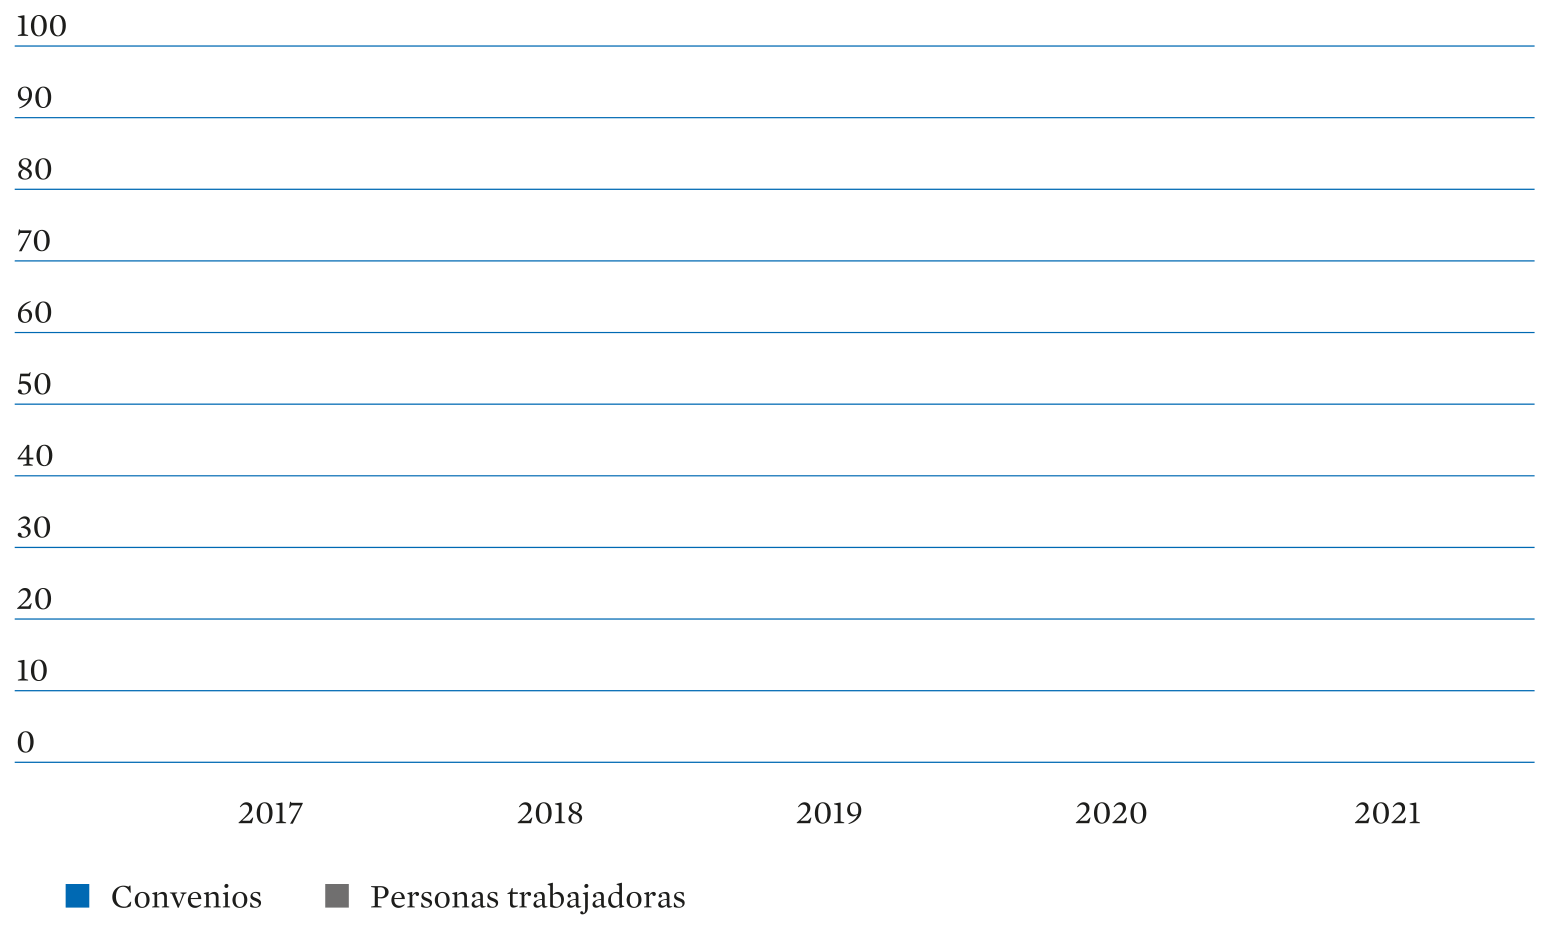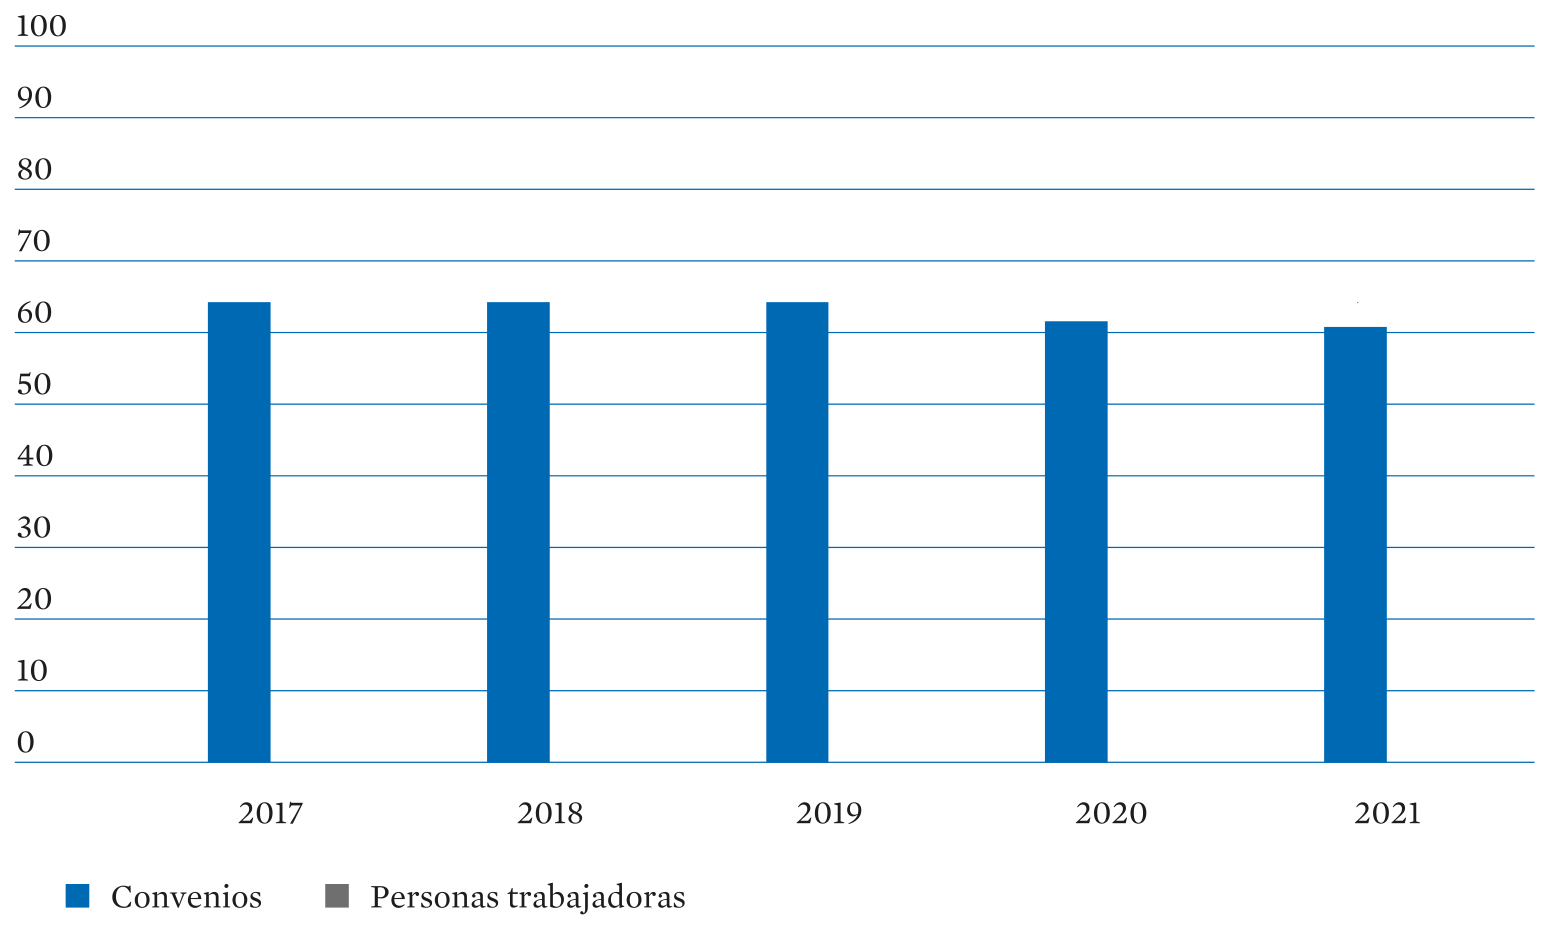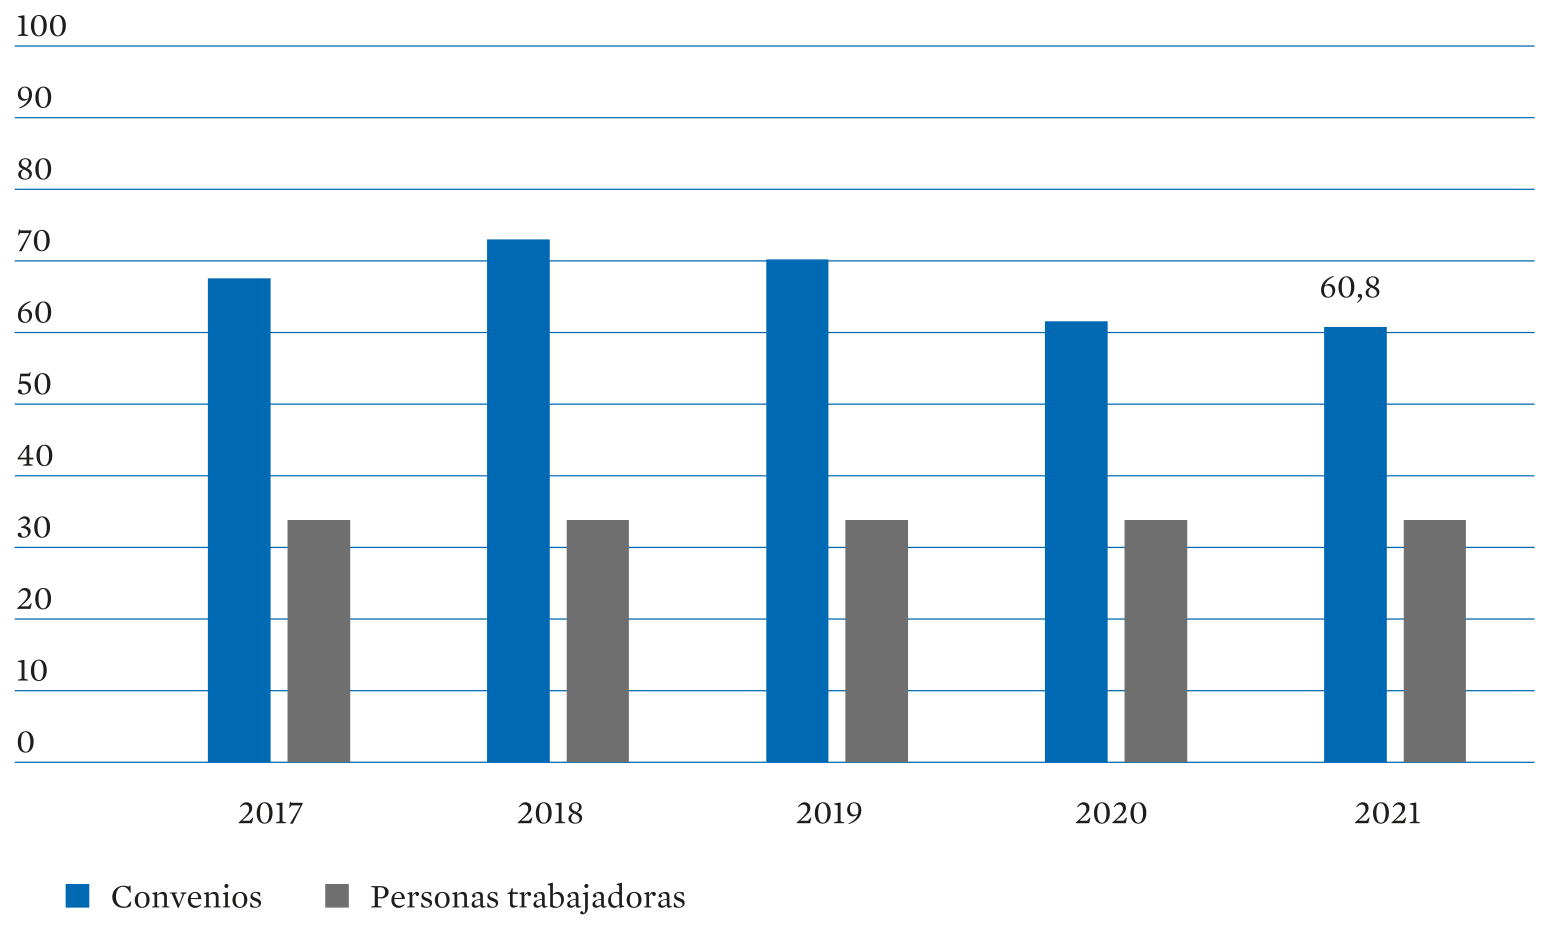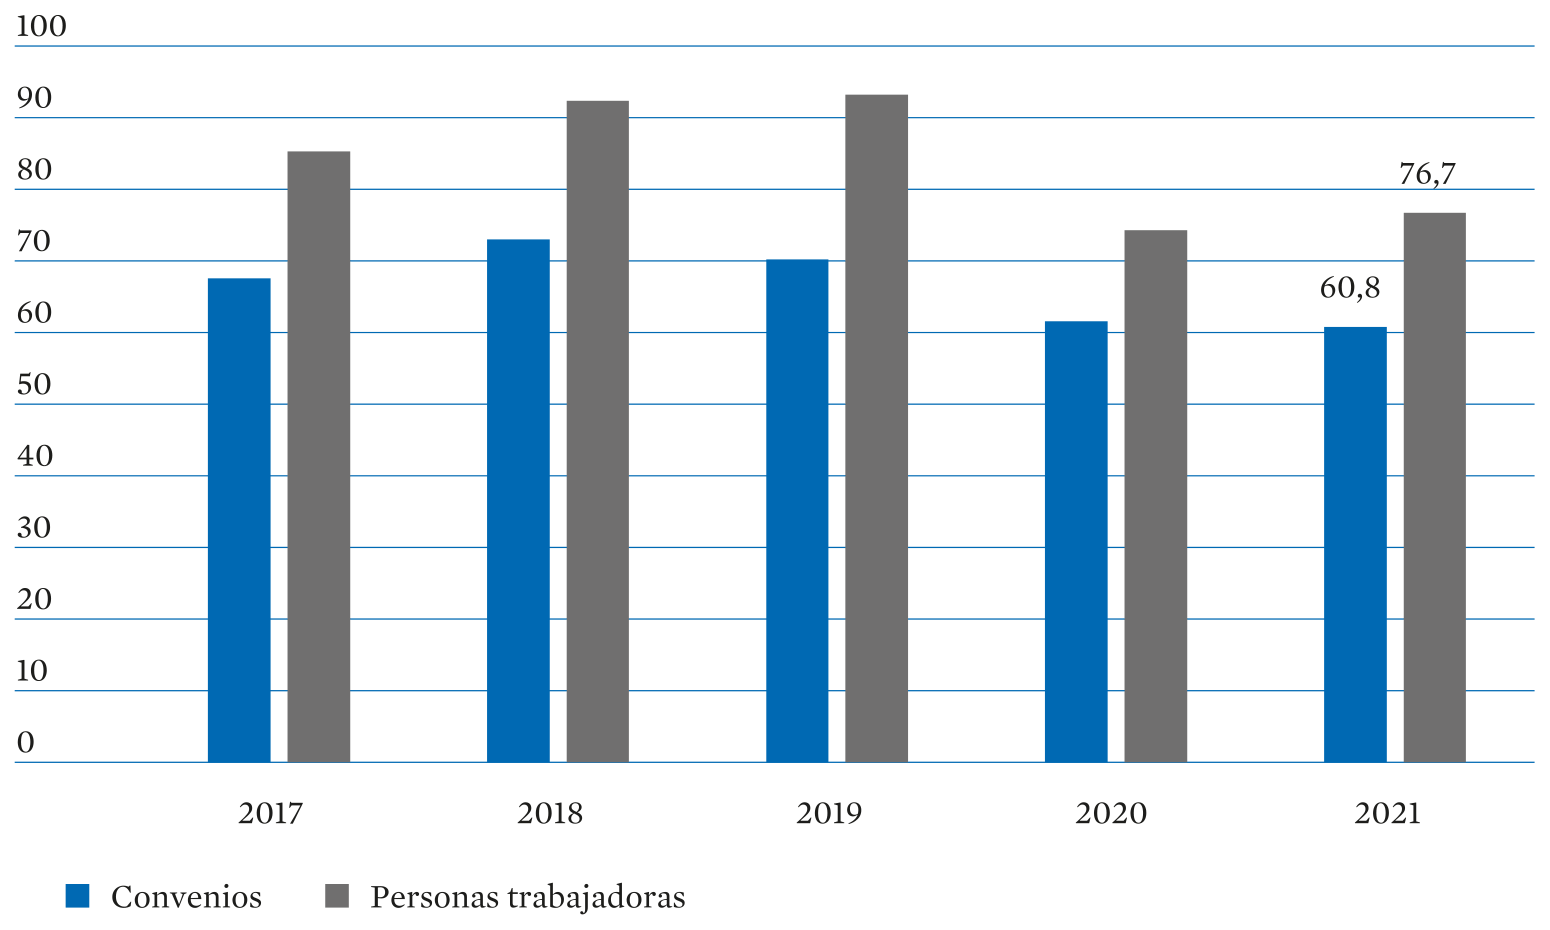
Gráfico 11.
Negociación colectiva completada
(Porcentaje de convenios y de personas trabajadoras afectadas sobre el último año con datos definitivos
Nota: convenios colectivos con efectos económicos conocidos y registrados. Datos de registro provisionales, acumulados hasta marzo del año siguiente.
Fuente: MITES, Estadística de Convenios Colectivos.
CAPÍTULO II—I Balance y perspectivas
Memoria 2021
67. Véanse los datos de la Oficina Europea de Estadística (Eurostat) (2020), la Encuesta Europea de Empresas (2013 y 2019) y el «Living, working and COVID19 data» (2020), estos dos últimos recopilados por la Fundación Europea para la Mejora de las Condiciones de Vida y de Trabajo (Eurofound).
Una de las consecuencias derivadas del contexto global marcado por el COVID-19 ha sido la aceleración del proceso de digitalización y el teletrabajo, especialmente al comienzo de la pandemia, lo que a su vez, ha generado cambios que han afectado globalmente a la organización de las empresas, mostrando la necesidad de fortalecer los sistemas de seguridad y la salud de las personas trabajadoras (SST)67.
En el ámbito europeo, cabe comenzar destacando que el marco para desarrollar las políticas de SST han sido las sucesivas estrategias, de cuya evaluación se han ido obteniendo enseñanzas útiles para seguir avanzando. Así, tras el análisis del Marco estratégico 2015-2020, se puso de manifiesto tanto la escasez de recursos de los Estados miembros para implementar las medidas de la Estrategia,
como la necesidad de prestar más atención a materias tales como las enfermedades
CAPÍTULO II—I Balance y perspectivas
profesionales, el cambio demográfico, los riesgos psicosociales y los trastornos musculoesqueléticos, subrayando la importancia de ayudar a las empresas a implementar la normativa preventiva, y el papel de las inspecciones de trabajo en la vigilancia y el control.
La evaluación de la última Estrategia dio lugar a la elaboración del nuevo Marco Estratégico de la Unión Europea 2021-2027, aprobado el 28 de junio de 2021, bajo el título: «La seguridad y salud en el trabajo en un mundo laboral en constante transformación». El COVID-19, la digitalización y la transición ecológica han supuesto cambios sin precedentes tanto en la naturaleza del trabajo como en el lugar y la forma de realizarlo. Todo ello ha supuesto que el nuevo marco tenga por objeto movilizar a las instituciones de la Unión Europea, los Estados miembros, interlocutores sociales y otras partes interesadas en torno a las tres prioridades clave: anticiparse y gestionar el cambio en el nuevo mundo del trabajo, mejorar la prevención de los accidentes y las enfermedades relacionadas con el trabajo, y aumentar la preparación para posibles futuras amenazas a la salud.
Memoria 2021
Cabe señalar que el éxito del Marco Estratégico depende, en gran medida, de su aplicación a nivel nacional, por lo que se insta a los Estados miembros a actualizar sus estrategias de seguridad y salud en el trabajo, incorporando el nuevo enfoque sobre la protección de las personas trabajadoras y a reforzar las inspecciones de trabajo.
Por otro lado, conforme avanzaba 2021 y se acercaba el regreso a la «nueva normalidad» post-COVID, ha continuado el teletrabajo pero de forma híbrida, lo que ha planteado una serie de desafíos también en la SST, algunos de los cuales se han abordado en la legislación, las políticas y los convenios colectivos, especialmente desde el ámbito de cada Estado miembro. Aunque en el marco de la Unión Europea no existen medidas legislativas específicas dirigidas al teletrabajo y al trabajo móvil basado en las tecnologías de la información y la comunicación, sí existe un desarrollo legislativo sobre las condiciones de trabajo que puede aplicarse a estas nuevas situaciones, además de las iniciativas de la Unión Europea que abordan la brecha digital, apoyan la igualdad de oportunidades de acceso al teletrabajo y contemplan las desigualdades territoriales68.
68. En este contexto, cabe recordar los acuerdos marco sobre teletrabajo (2002) y sobre digitalización (2020) que cubren algunas de estas cuestiones.
CAPÍTULO II—I Balance y perspectivas
Cabe comenzar recordando que durante 2021 se ha prorrogado la Estrategia de Seguridad y Salud en el Trabajo 2015-202069, mientras se continúa perfilando el nuevo marco que, sin duda, se verá influenciado por las directrices de la Estrategia Europea. De hecho, una de las principales medidas a destacar en 2021 deriva de uno de los ejes del Marco Europeo, como es el Plan de choque contra los accidentes mortales70. Este Plan tiene como objetivo conseguir el mayor impacto posible en la siniestralidad laboral mortal, reduciendo los índices de incidencia de esta tipología de accidente y disminuyendo la gravedad de los daños producidos en la salud de los trabajadores. Aunque el Plan pretende abarcar todos los
sectores, las intervenciones se dirigen fundamentalmente a actividades prioritarias, es decir, las que presentan
69. El 23 de febrero de 2021, el Consejo de Ministros aprobó la prórroga de la Estrategia de Seguridad y Salud en el Trabajo 2015-2020 a través del «Acuerdo por el que se toma conocimiento de la prórroga de la Estrategia Española de Seguridad y Salud en el Trabajo 2015-2020».
Memoria 2021
mayores índices de incidencia de accidente de trabajo mortal, y que cuentan además con el mayor número de población trabajadora expuesta, como son: el transporte de mercancías por carretera y servicios de mudanza, la construcción de edificios, y las instalaciones eléctricas, de fontanería y otras instalaciones en obras de construcción.
A su vez, el Plan de choque se estructura en cuatro programas sectoriales, que se desarrollarán a través de las siguientes líneas de trabajo: Actuaciones de vigilancia y control focalizadas a los riesgos más frecuentes que dan lugar al accidente de trabajo mortal; Acciones de sensibilización a través de medios de comunicación, y jornadas informativas para concienciar sobre las causas de los accidentes mortales y promover la cultura preventiva; y por último, actuaciones de promoción, apoyo y actividad técnica dirigidas a las actividades prioritarias por su mayor incidencia de accidente laboral.
CAPÍTULO II—I Balance y perspectivas
Gráfico 11.
Negociación colectiva completada
(Porcentaje de convenios y de personas trabajadoras afectadas sobre el último año con datos definitivos)
Nota: convenios colectivos con efectos económicos conocidos y registrados. Datos de registro provisionales, acumulados hasta marzo del año siguiente.
Fuente: MITES, Estadística de Convenios Colectivos.
Memoria 2021
Cuadro 5.
Accidentes de trabajo y enfermedades profesionales, 2020-2021
|
Valores |
||
|
2020 (Av.) |
2021 (Av.) |
|
|
Total accidentes |
1.004.344 |
1.137.523 |
|
Accidentes con baja. Total |
485.365 |
572.448 |
|
Accidentes con baja. Asalariados |
454.967 |
537.971 |
|
En jornada de trabajo |
399.978 |
465.586 |
|
Leves |
396.620 |
462.079 |
|
Graves |
2.830 |
2.999 |
|
Mortales |
528 |
508 |
|
In itinere |
54.989 |
72.385 |
|
Leves |
54.148 |
71.472 |
|
Graves |
736 |
788 |
|
Mortales |
105 |
125 |
|
Accidentes sin baja* |
518.979 |
565.075 |
|
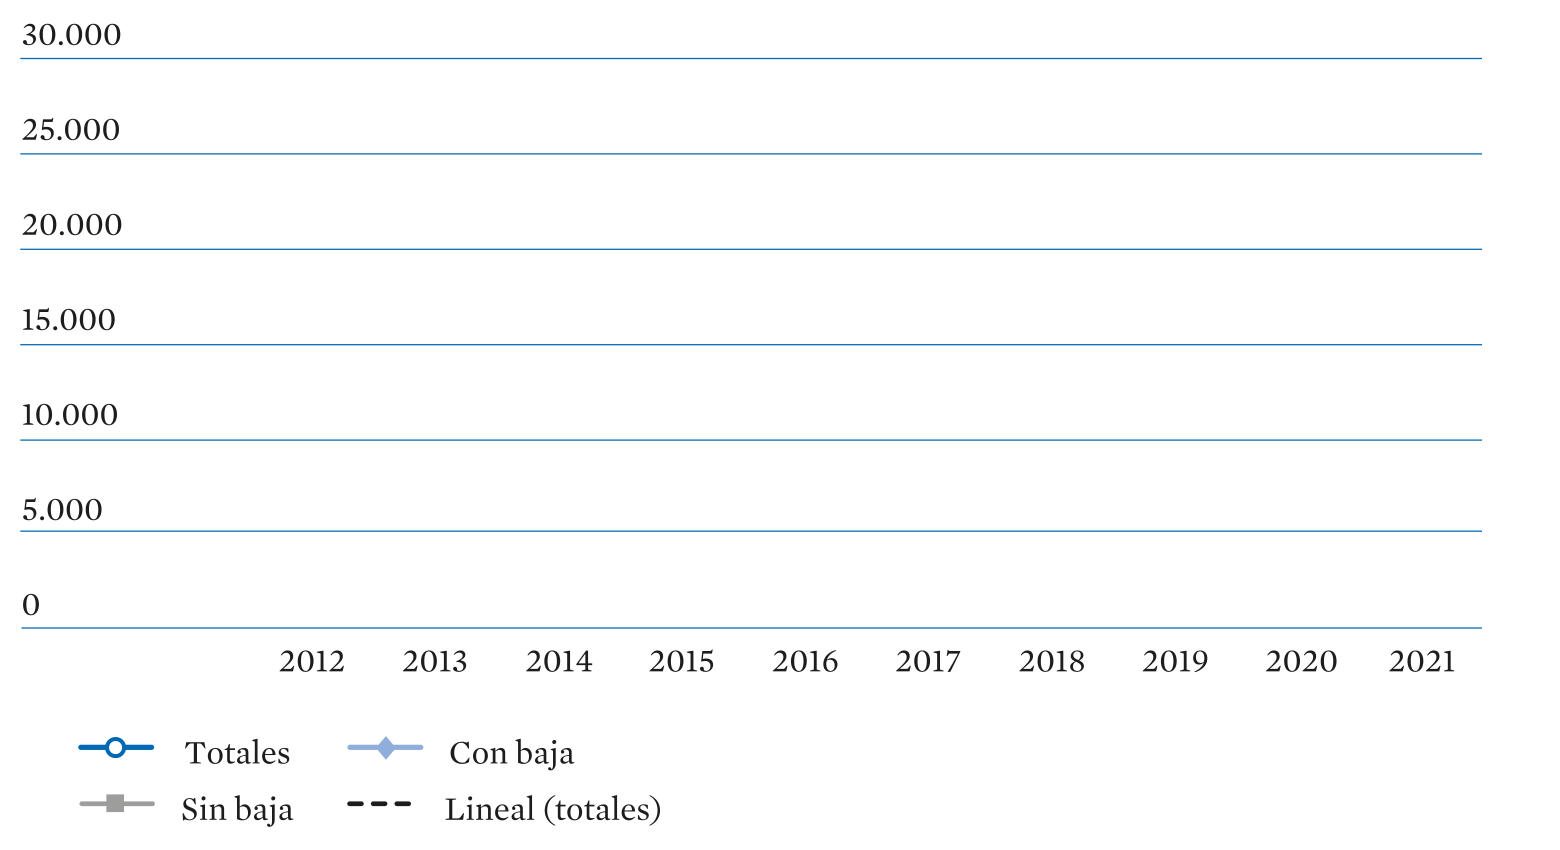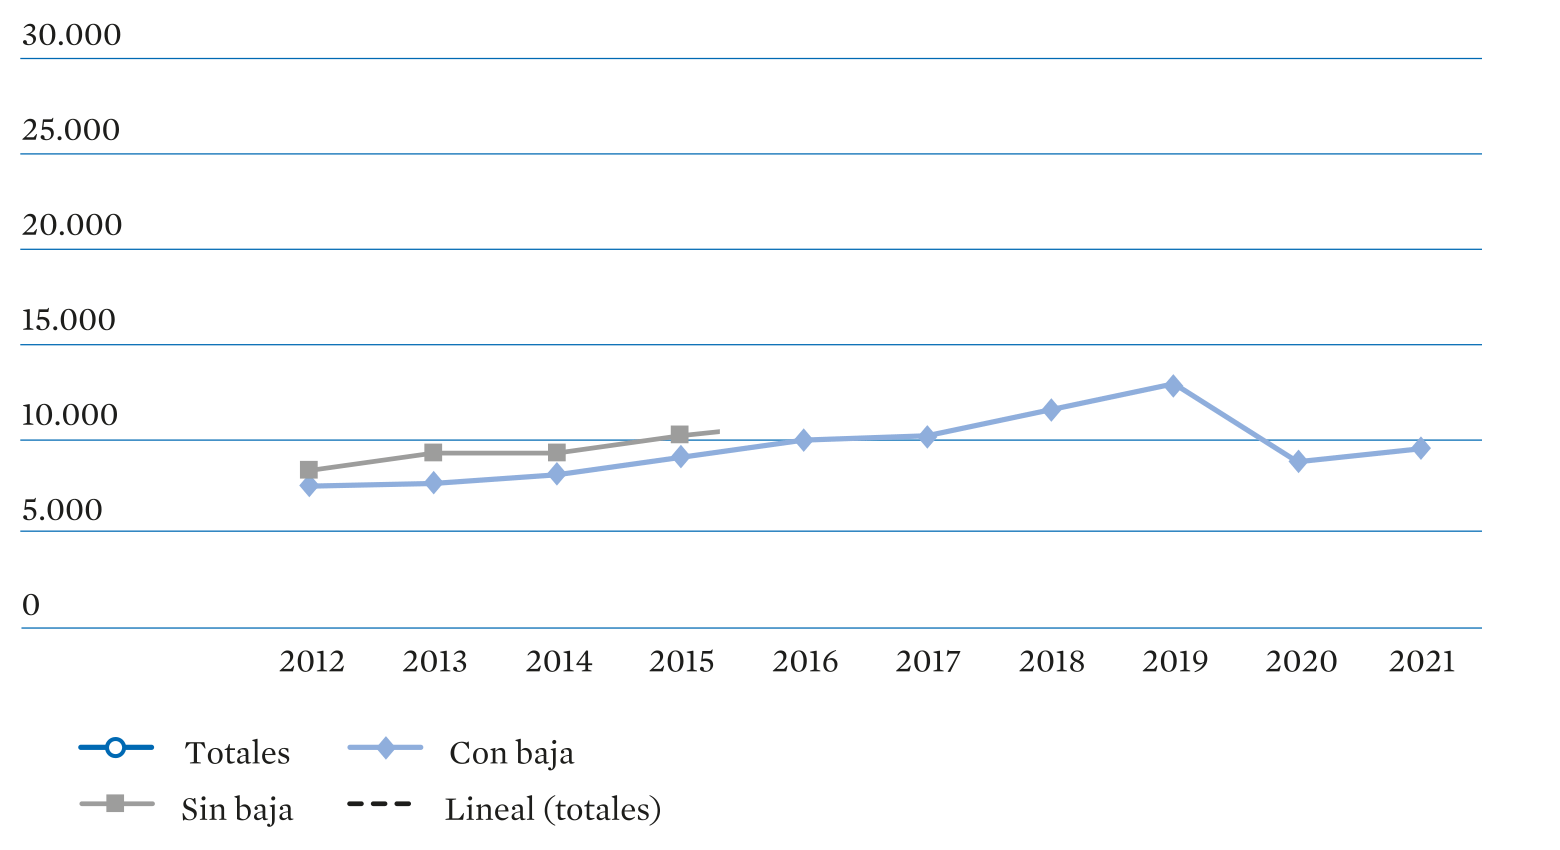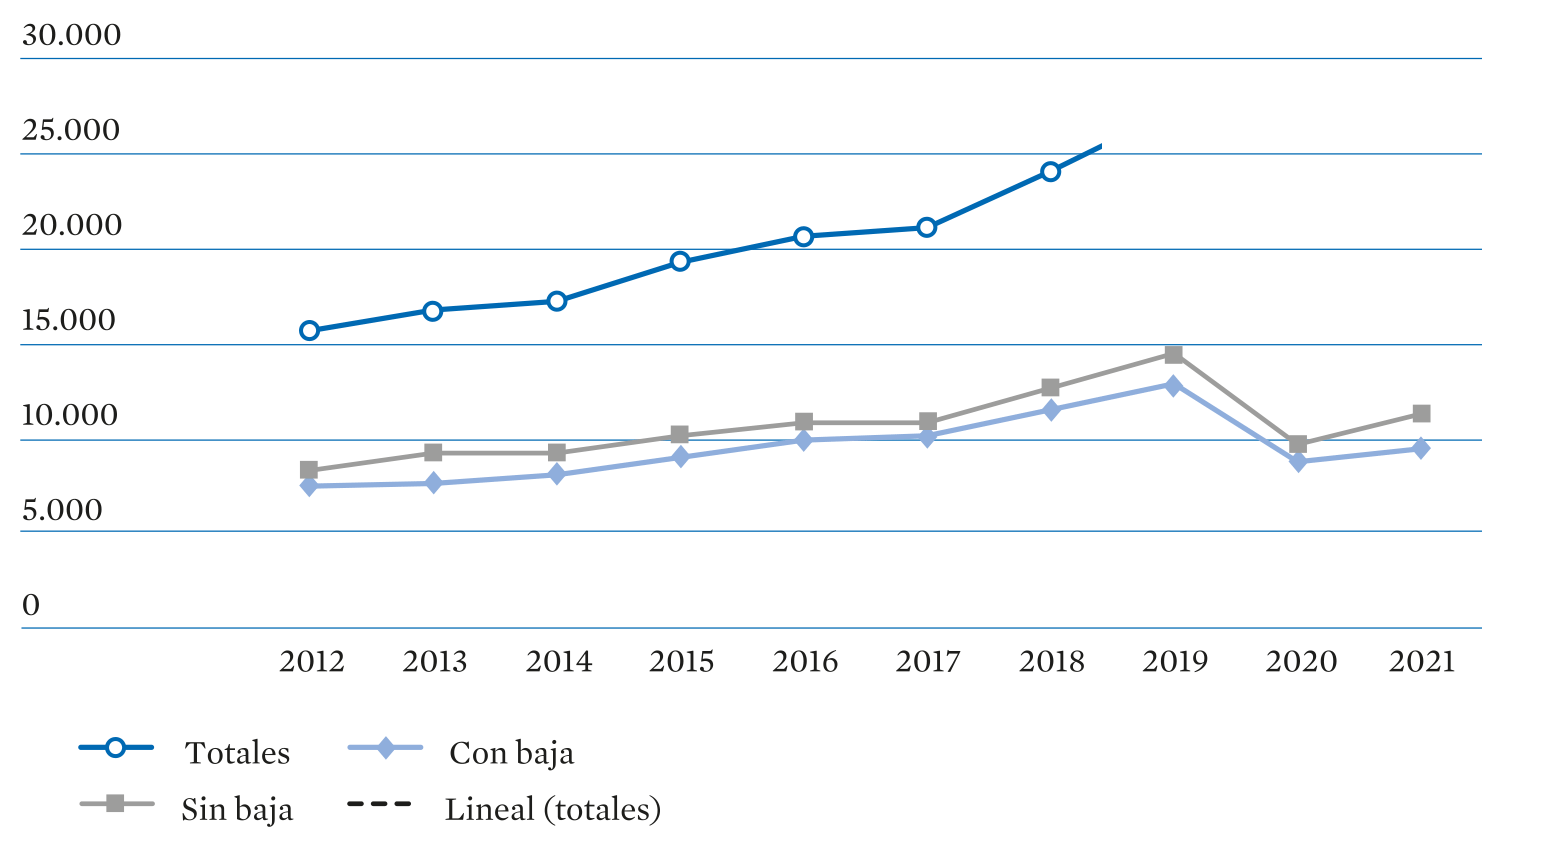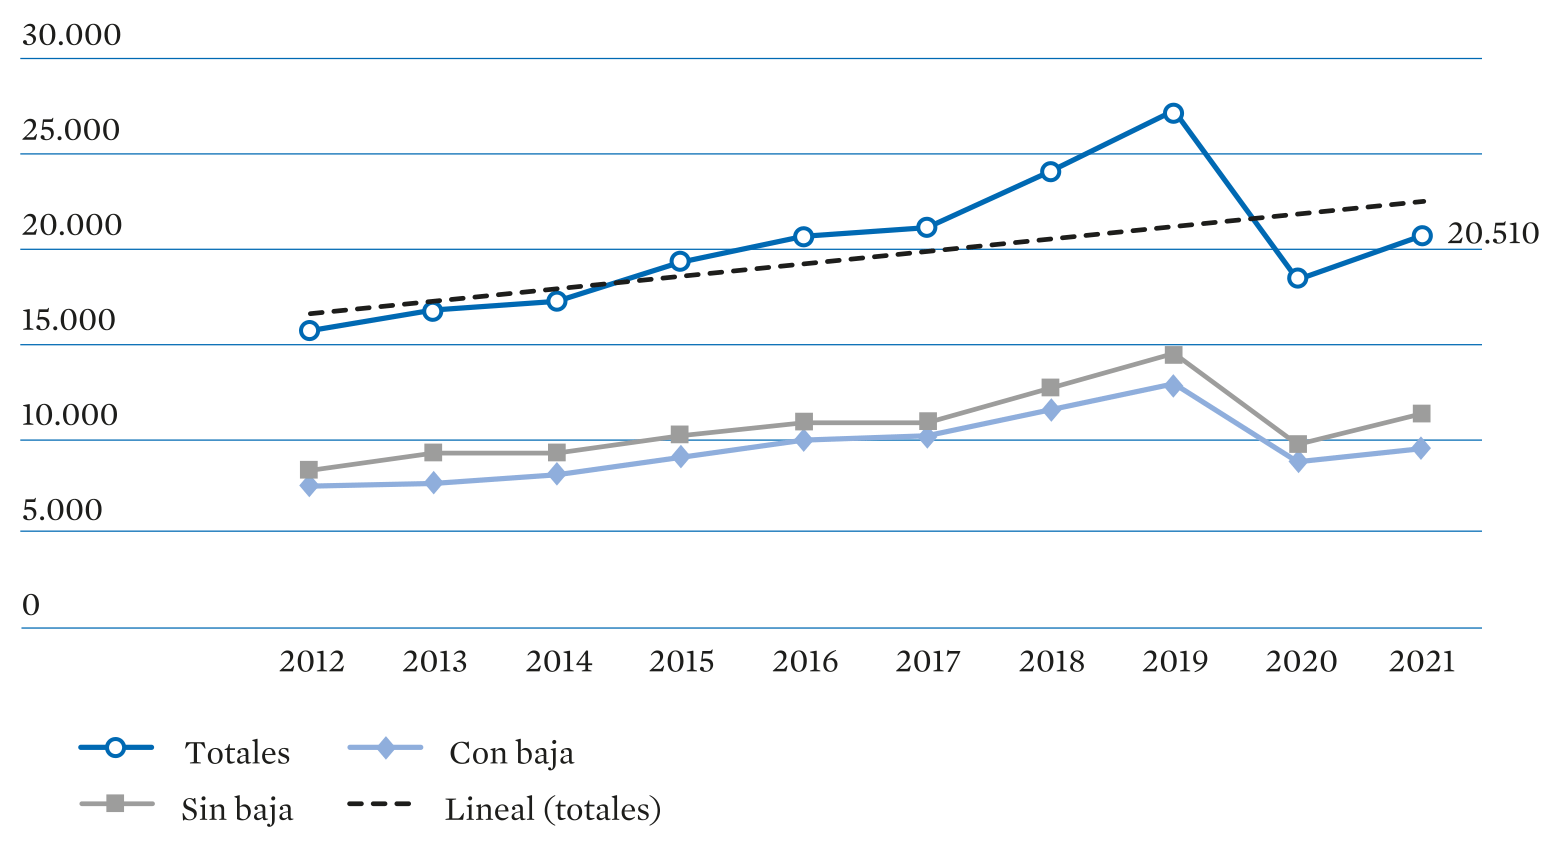
Enfermedades profesionales |
18.400 |
20.510 |
|
Con baja |
8.669 |
9.358 |
|
Sin baja |
9.731 |
11.152 |
* Accidentes sin baja notificados.
Fuente: Datos de AT: MITES, Anuario de Estadísticas Sociales y Laborales, y Estadística de Accidentes de Trabajo 2021: datos de avance enero-diciembre. Datos de EEPP: Ministerio de Inclusión, Seguridad Social y Migraciones, Estadísticas: Enfermedades profesionales (CEPROSS), partes comunicados. 2021, datos provisionales.
Memoria 2021
En el bienio 2020-2021 ha tenido lugar un proceso continuado e intenso de diálogo entre los interlocutores sociales y el Gobierno que ha arrojado la firma de una serie
de acuerdos orientados, algunos, a afrontar las consecuencias de la emergencia económica y
social provocada por la crisis sanitaria, y otros, a acometer reformas de alcance estructural, fundamentalmente en dos ámbitos: el mercado de trabajo y el sistema de pensiones (cuadro 6).
De esta manera, se ha producido una revitalización de la concertación social como cauce tanto para poner en práctica medidas de choque necesarias en situaciones de urgencia como para alcanzar reformas en materias de gran trascendencia laboral y social. Por ello, cabe poner en valor el recurso al diálogo social en coyunturas tan adversas como las experimentadas en este último periodo, consolidándolo como un activo de país, de relevancia reconocida desde anteriores etapas críticas.
CAPÍTULO II—Ii Acuerdos sociales y reformas
La experiencia de España en este terreno, con ser importante, no es única. El diálogo social ha jugado un importante papel estabilizador, especialmente en tiempos de crisis, en otros países de nuestro entorno. No obstante, en situaciones de emergencia como la provocada por la pandemia, la crisis puede ser utilizada para apartar a los interlocutores sociales de los procesos de toma de decisión, por ejemplo en el marco de una legislación de excepción, como de hecho ha ocurrido en algunos países europeos en esta última crisis, provocando serias disrupciones en las prácticas de diálogo social ya establecidas80.
España ha formado parte del conjunto de Estados miembros de la Unión Europea en los que se ha producido de una manera efectiva y eficaz la participación de los interlocutores sociales en la gestión nacional de una crisis de graves consecuencias, sin perjuicio de que algunas medidas no se han consensuado por todas las partes.
80. Eurofound (Allinger, B. y Adam, G.). Mixed impacts of COVID-19 on social dialogue and collective bargaining in 2020, abril de 2021.https://www.eurofound.europa.eu/es/publications/article/2021.
Memoria 2021
En 2020, el diálogo social en España estuvo dominado por la urgencia de hacer frente a los profundos efectos, en la actividad económica y en el empleo, de la crisis de salud pública y de las medidas adoptadas por las autoridades sanitarias para frenar la expansión de los contagios, con la adopción de las medidas administrativas más intensas a raíz de la declaración del estado de alarma a mediados de marzo, un escenario recurrente durante el resto del año.
En 2021, por su parte, las medidas de mantenimiento del empleo que posibilitaran la hibernación de las plantillas y la recuperación rápida de la actividad empresarial siguieron teniendo un importante peso en el diálogo social a la vista de una evolución epidemiológica aún compleja. Pero, junto a las anteriores, fueron cobrando protagonismo las reformas estructurales pendientes y comprometidas con la Comisión Europea, fundamentalmente la reforma de las pensiones y la laboral.
Cuadro 6.
Acuerdos sociales tripartitos, 2020-2021
(Gobierno e interlocutores sociales: CCOO, UGT, CEOE y CEPYME)
|
Acuerdos |
|
Acuerdo para la determinación de la cuantía del SMI para 2020 (30 de enero de 2020) |
|
Principales materias |
|
Incremento de la cuantía del SMI para 2020 en un 5,5 por 100, hasta 950 euros/mes. |
|
Normas |
|
Real Decreto 231/2020, de 4 febrero, por el que se fija el salario mínimo interprofesional para 2020. |
Fuente: elaboración propia.
Recuadro 8.
Acuerdos sociales en defensa del empleo, 2021
(Principales contenidos)
Fuente: elaboración propia.
IV ASDE (19 de enero de 2021)
Estructura y orientación de las medidas similares a las del III ASDE. El IV ASDE incluyó además determinadas previsiones para agilizar los procedimientos al pasar desde unas figuras de ERTE a otras por modulación de las restricciones sanitarias.
Prórroga automática de los ERTE vigentes por fuerza mayor COVID-19 hasta el 31 de mayo de 2021. Prórroga automática de los ERTE por impedimento y por limitación del desarrollo normal de la actividad que procedían de anteriores acuerdos.
Mantenimiento de la aplicación de nuevos ERTE por fuerza mayor a causa de impedimentos o limitaciones de la actividad derivados de nuevas medidas administrativo-sanitarias, dentro del periodo de cuatro meses.
Mantenimiento de la previsión especial de exoneración de cotizaciones para determinadas empresas, incluidas en el anexo de códigos CNAE-09, afectadas por un impacto diferencialmente mayor de la crisis.
Mantenimiento de las previsiones de los ERTE por causas ETOP.
Continuidad de las medidas de mantenimiento y protección del empleo, de cómputo de la duración de los contratos temporales, así como de determinadas prohibiciones y limitaciones de facultades de las empresas beneficiaras de las exoneraciones.
Prórroga hasta el 31 de mayo de 2021 de las medidas extraordinarias en materia de protección por desempleo vinculadas a los ERTE.
Recuadro 9.
Reforma laboral: principales modificaciones
en materia de contratación
(Real Decreto-ley 32/2021, de 28 de diciembre)
Contrato formativo
Se establece un contrato formativo con dos modalidades: el contrato de formación en alternancia con el trabajo (antiguo contrato de formación o aprendizaje) y el contrato para la obtención de la práctica profesional adecuada al nivel de estudios (antiguo contrato en prácticas). Se modifican numerosos aspectos del régimen correspondiente a estas modalidades, entre otros:
Contrato de formación en alternancia: definición ampliada de los ámbitos formativos, modificación de los límites de edad, de la duración mínima y máxima del contrato, del tiempo de trabajo efectivo y de la retribución. Se recogen los aspectos esenciales del plan formativo individual que deberá elaborar el centro con la participación de la empresa (contenido de la formación, actividades, calendario, tutores de centro y de empresa). Nuevo régimen de cotización.
Contrato para la obtención de práctica profesional: definición ampliada de las titulaciones habilitantes, modificación del periodo en que se pueden concertar, de la duración máxima del contrato, de la retribución por tiempo de trabajo efectivo, del periodo de prueba. Elaboración de plan formativo individual y asignación de tutor por la empresa.
Las dos modalidades: carácter indefinido ordinario del contrato formativo celebrado en fraude de ley o con incumplimiento de los requisitos formativos, acción protectora de la Seguridad Social integral del contrato formativo, entre otras.
Fuente: elaboración propia.
Recuadro 10.
Reforma laboral: medidas
en materia de flexibilidad interna
(Real Decreto-ley 32/2021, de 28 de diciembre)
Fuente: elaboración propia.
Reducción temporal de jornada y suspensión temporal del contrato de trabajo (ERTE)
Reducción de determinados plazos y periodos en el procedimiento de regulación temporal de empleo por causas económicas, técnicas, organizativas o de producción (ETOP), entre otros el periodo de consultas en empresas de menos de 50 trabajadores.
Previsión de que las empresas podrán comunicar a la representación de las personas trabajadoras una propuesta de prórroga de las medidas de regulación temporal por esas causas, cuya necesidad deberá ser tratada en periodo de consultas previo a la decisión empresarial.
Regulación más precisa del procedimiento para la reducción de jornada o la suspensión de contratos por causa derivada de fuerza mayor temporal.
Establecimiento de los ERTE por impedimento o limitación de actividad como mecanismo permanente
Reconocimiento expreso como causa de fuerza mayor temporal de la determinada por impedimentos o limitaciones en la actividad normalizada de la empresa que sean consecuencia de decisiones adoptadas por la autoridad pública competente, incluidas aquellas orientadas a la protección de la salud pública.
Introducción de algunas particularidades en el procedimiento de ERTE por esta causa, entre otras el carácter no preceptivo del informe de la ITSS, o la justificación por la empresa de las limitaciones o impedimento.
Previsiones comunes a los ERTE por causas ETOP y de fuerza mayor temporal
Se establecen una serie de previsiones comunes a ambas causas basadas en las características de los ERTE anti-COVID, entre otras:
Llamamiento a priorizar la adopción de medidas de reducción de jornada frente a las de suspensión de contratos.
Posibilidad de desafectar y afectar a las personas trabajadoras en función de las alteraciones de las circunstancias señaladas como causa justificativa de las medidas.
Prohibición de realizar horas extraordinarias, establecer nuevas externalizaciones de actividad o concertar nuevas contrataciones laborales, con determinadas excepciones.
Previsión de exenciones voluntarias de cotizaciones empresariales, graduadas en función de la causa y condicionadas en los ERTE por causas ETOP a la puesta a disposición de acciones formativas. Exoneraciones condicionadas al mantenimiento del empleo durante los seis meses siguientes a la finalización del periodo de vigencia del ERTE.
Aplicación a las personas trabajadoras afectadas del régimen de protección por desempleo de carácter general.
Mecanismo RED de flexibilidad y estabilización del empleo
Establecimiento de un instrumento de flexibilidad y estabilización del empleo que, una vez activado por el Consejo de Ministros, permitirá a las empresas la solicitud de medidas de reducción de jornada y suspensión de contratos de trabajo, con dos modalidades:
• Cíclica, cuando se aprecie una coyuntura macroeconómica general que aconseje la adopción de instrumentos adicionales de estabilización, con una duración máxima de un año.
• Sectorial, cuando en un determinado sector o sectores de actividad se aprecien cambios permanentes que generen necesidades de recualificación y de procesos de transición profesional de las personas trabajadoras, con una duración máxima inicial de un año y posibilidad de dos prórrogas de seis meses cada una.
Constitución de un Fondo RED para atender a las necesidades de financiación derivadas de ambas modalidades en materia de prestaciones y exenciones de cotizaciones a las empresas, incluidos los costes asociados a la formación.
Se establecen previsiones sobre diversos aspectos similares a las de los ERTE. Previsión de exenciones voluntarias de cotizaciones empresariales, graduadas en función de la modalidad, y, en el caso de la sectorial, vinculadas a la puesta a disposición de acciones formativas. Y, asimismo, condicionadas al mantenimiento del empleo durante los seis meses siguientes a la finalización de la regulación temporal.
Protección por desempleo del 70 por 100 de la base reguladora durante todo el tiempo de aplicación de la medida, sin periodo de carencia ni consumo de prestaciones.
Los cambios en la demanda de trabajo que generan grandes procesos, como la digitalización o los compromisos y objetivos medioambientales, así como también la propia necesidad de reposición de plantillas, producen desajustes en el mercado de trabajo que permiten pensar que, aunque no se trata de un problema cuantitativamente acusado en España, puede serlo rápidamente en un futuro cercano.
La presencia de estos desajustes mina la eficiencia de la economía, reduce el potencial de crecimiento y amplía, en un contexto de paro elevado y persistente, las desigualdades, entre las personas y desde un punto de vista territorial.
Memoria 2021
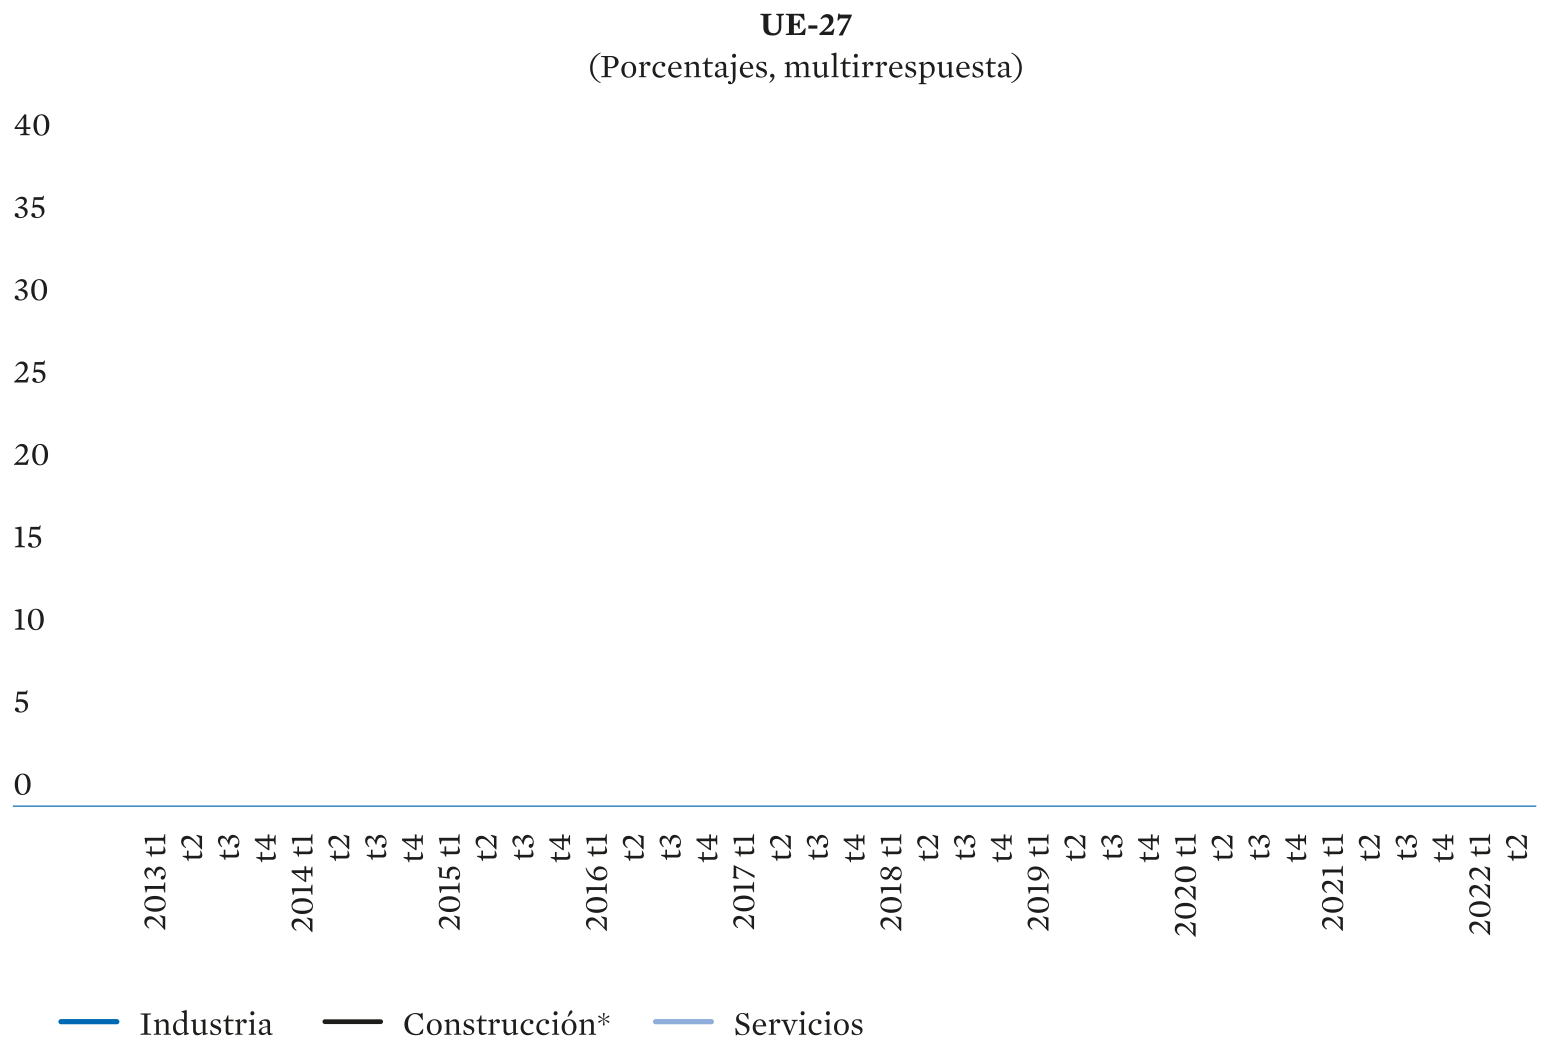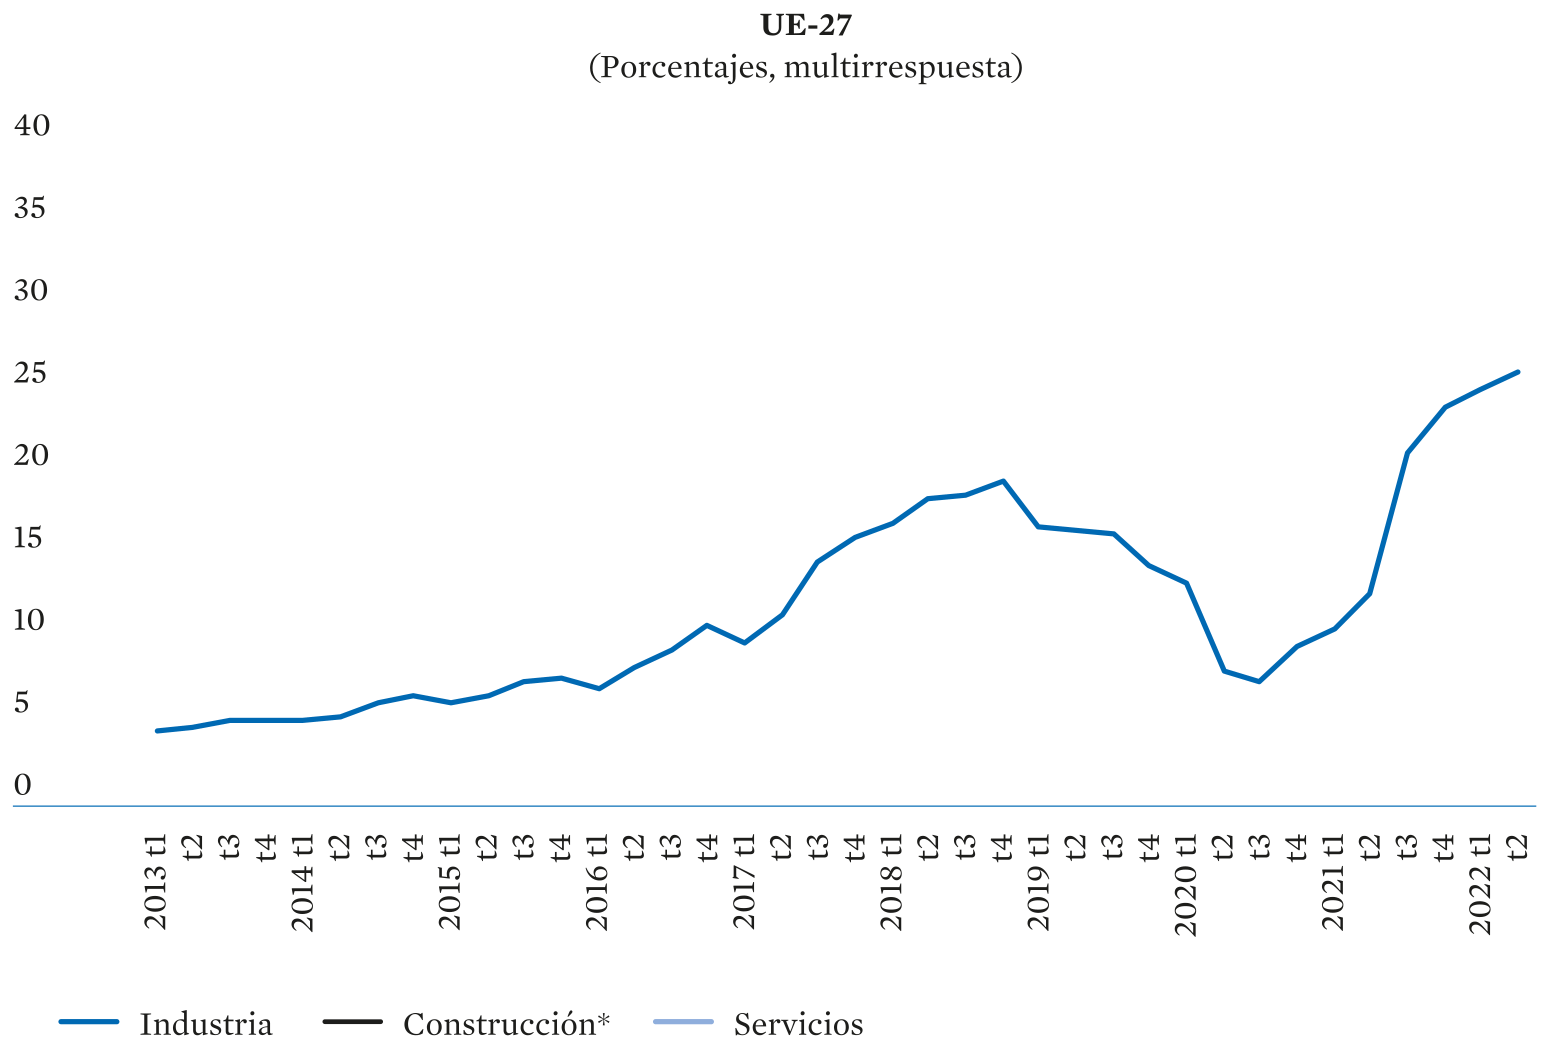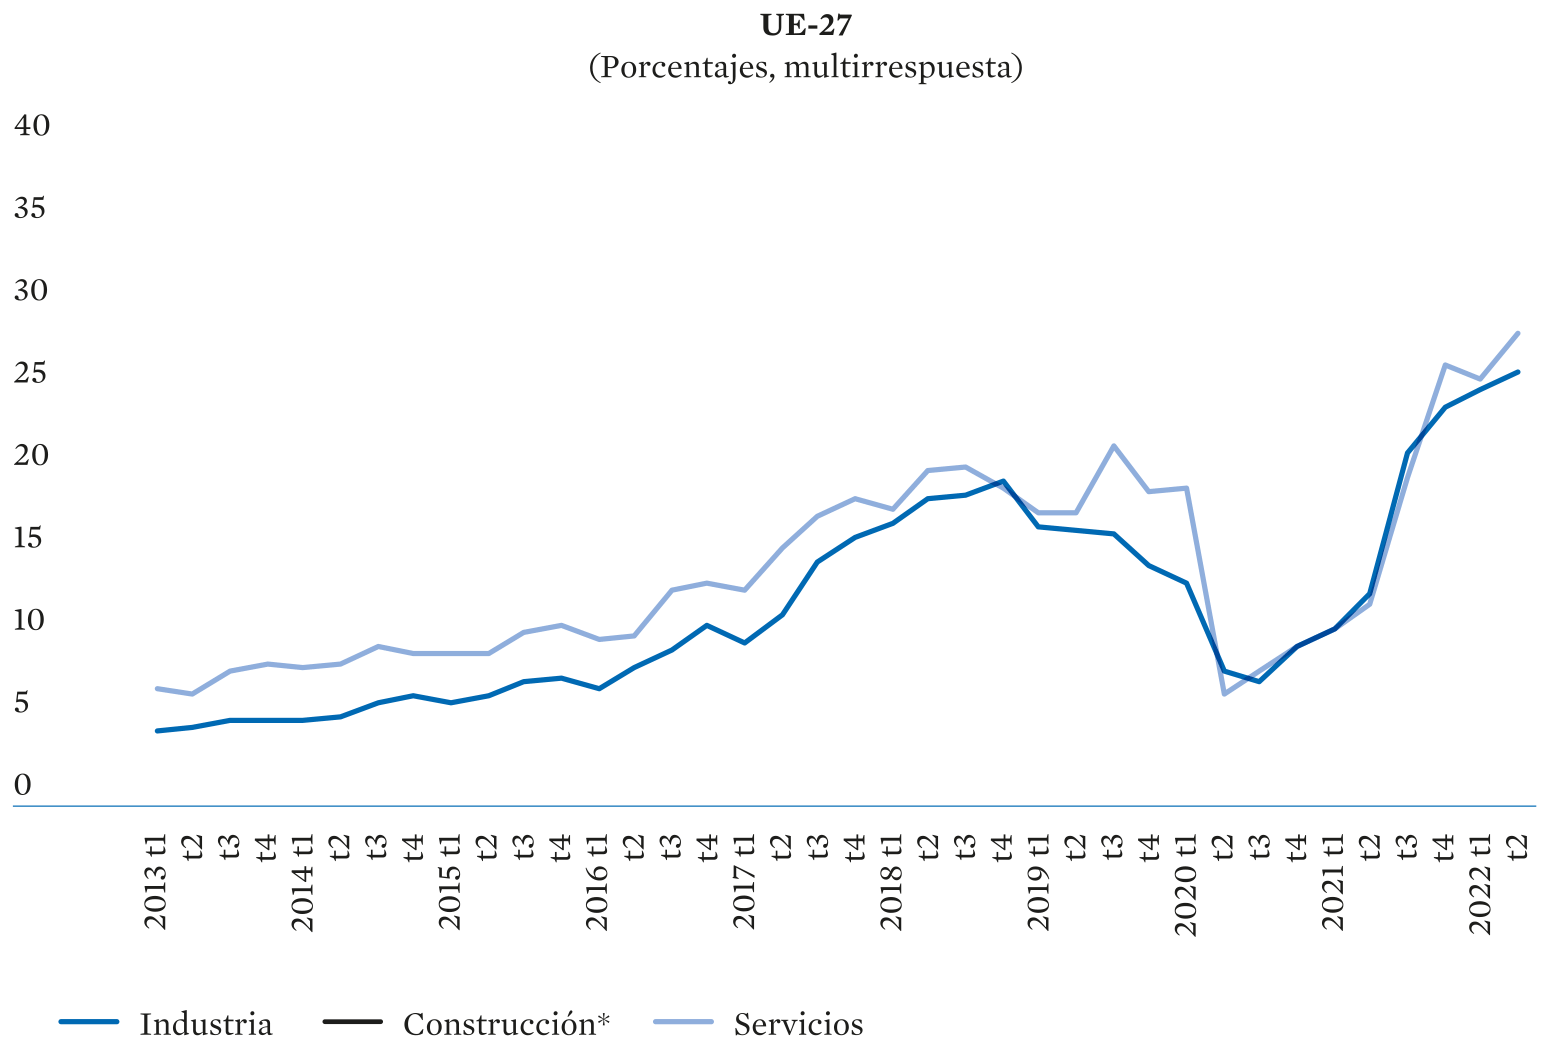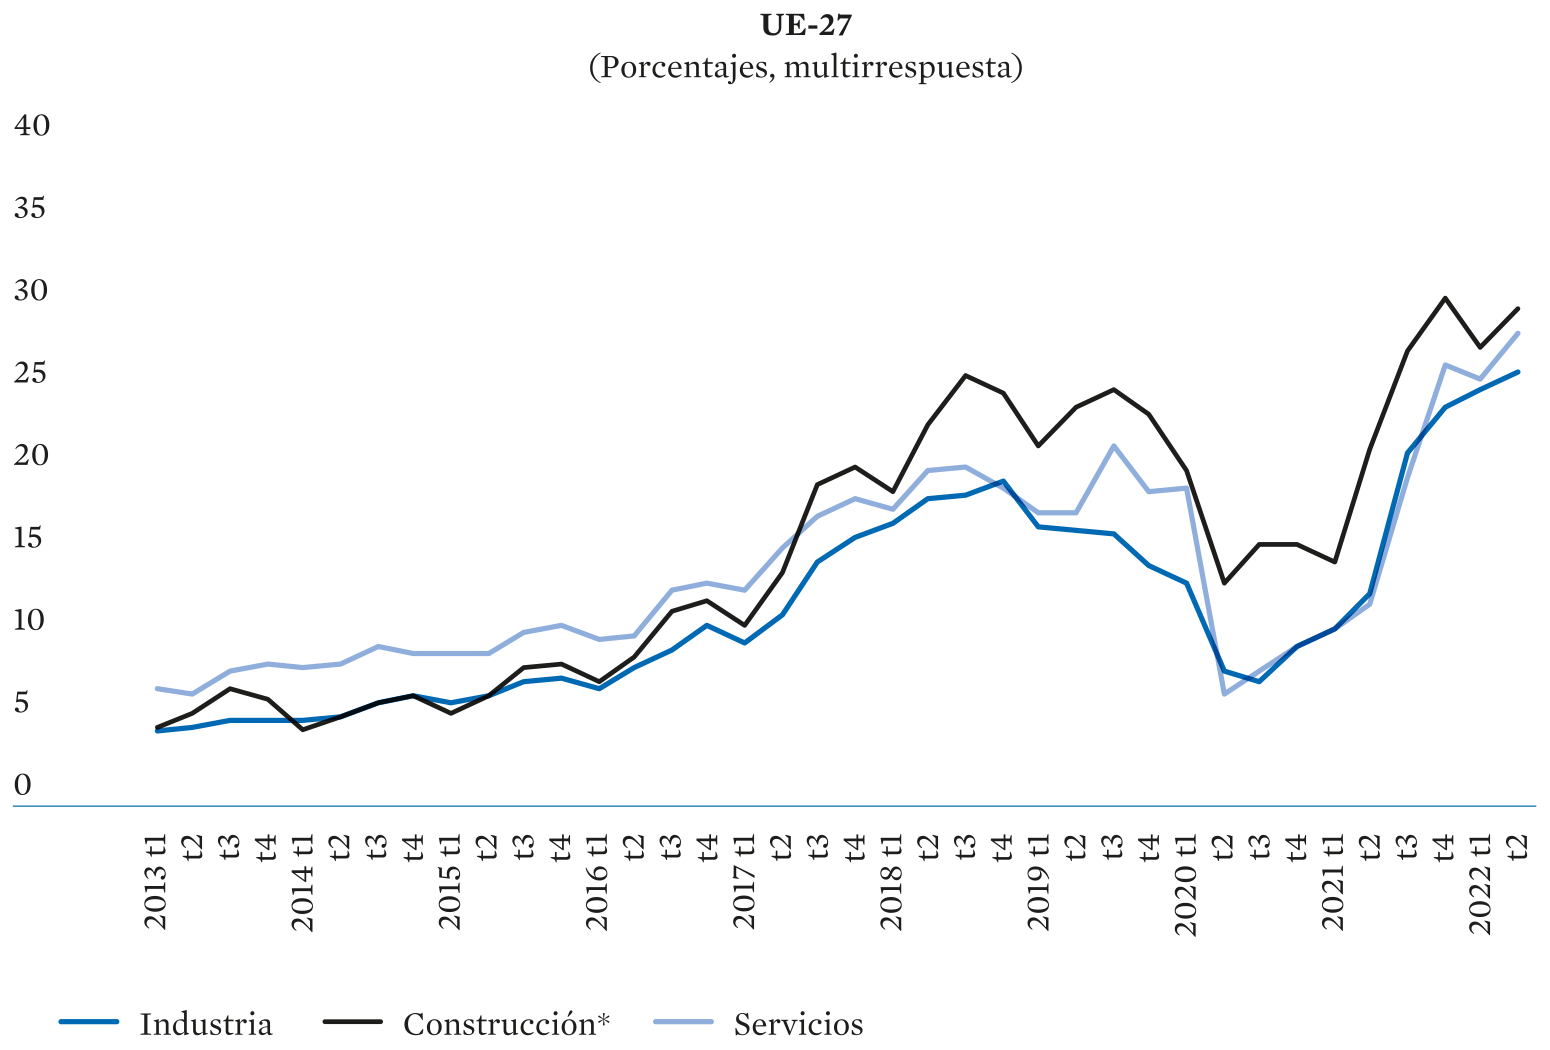
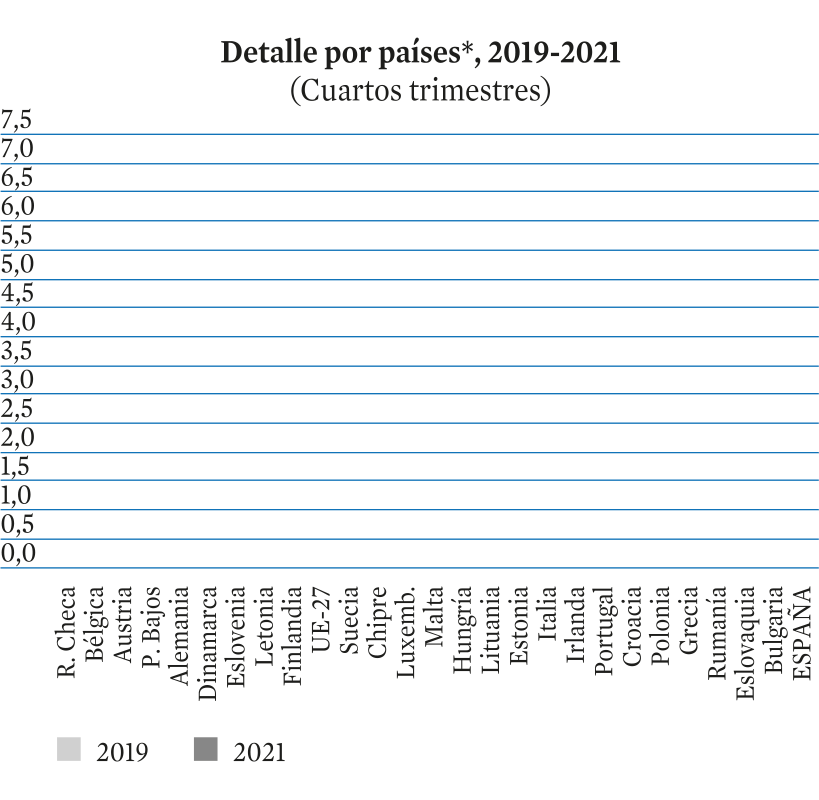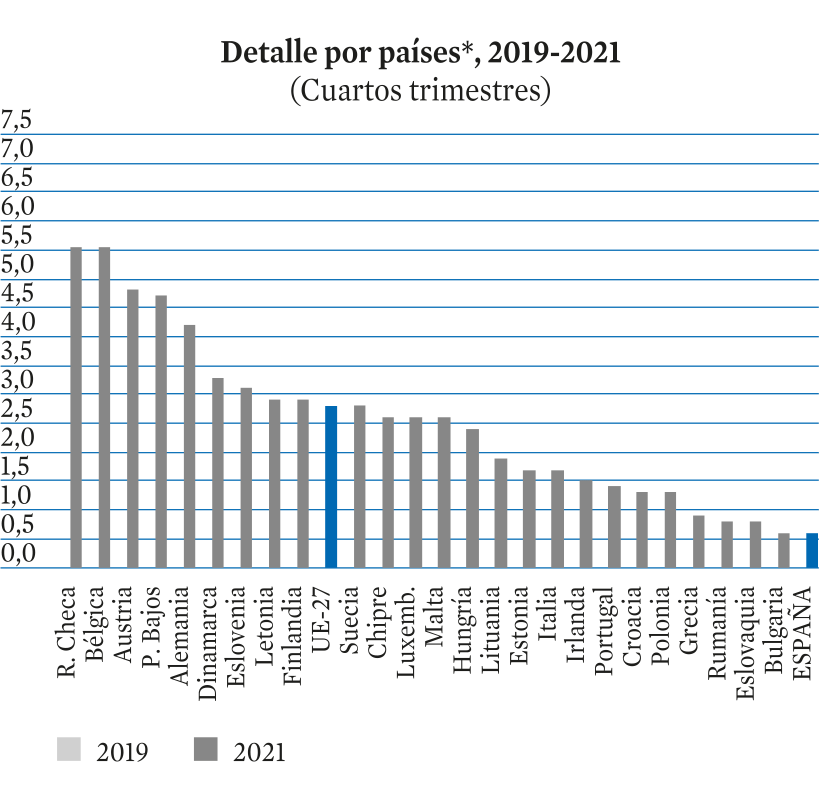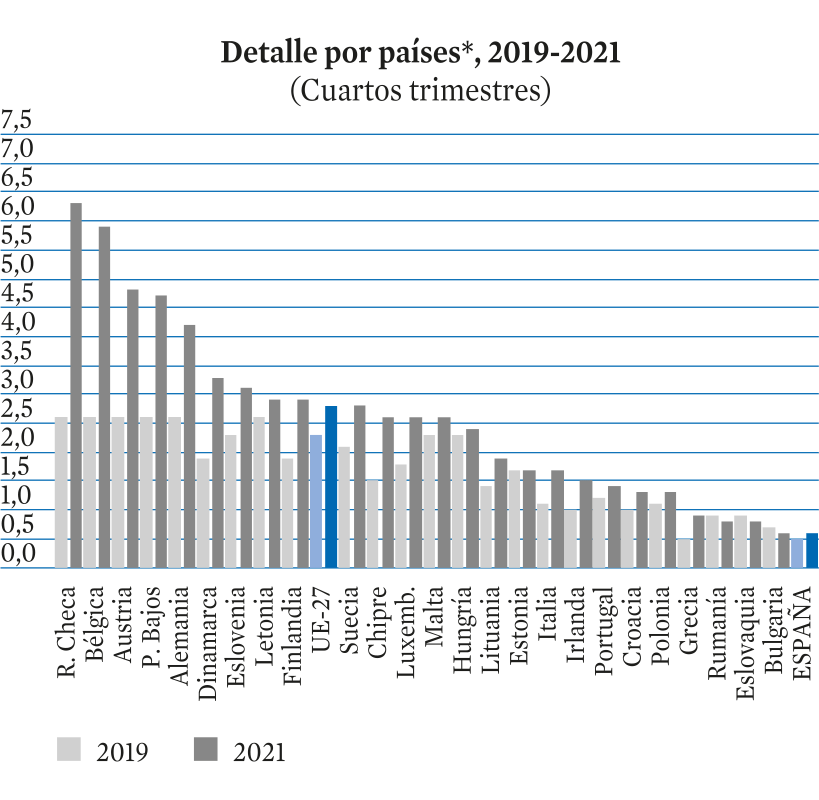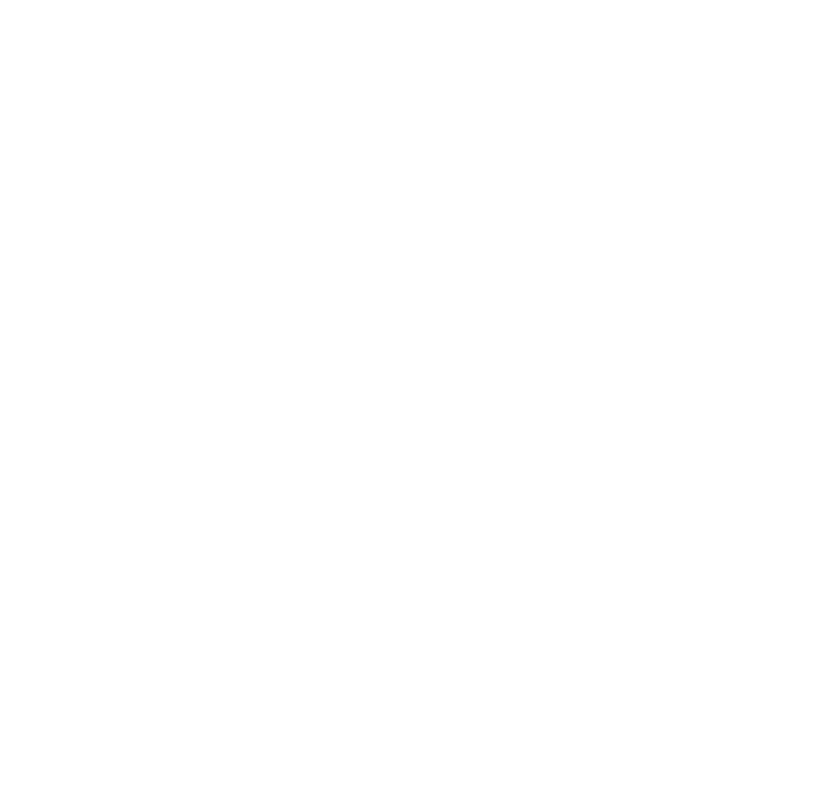
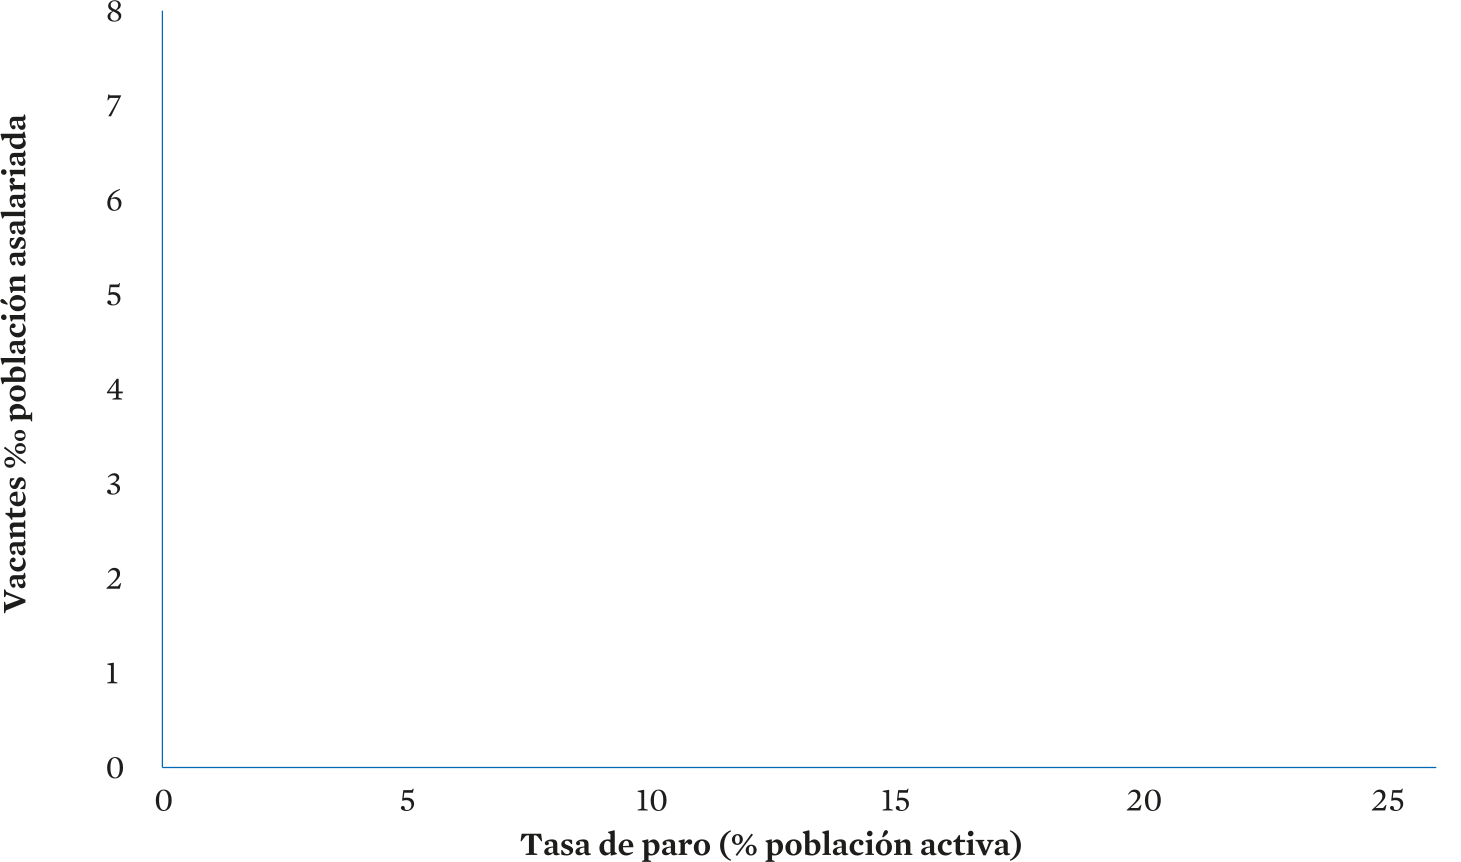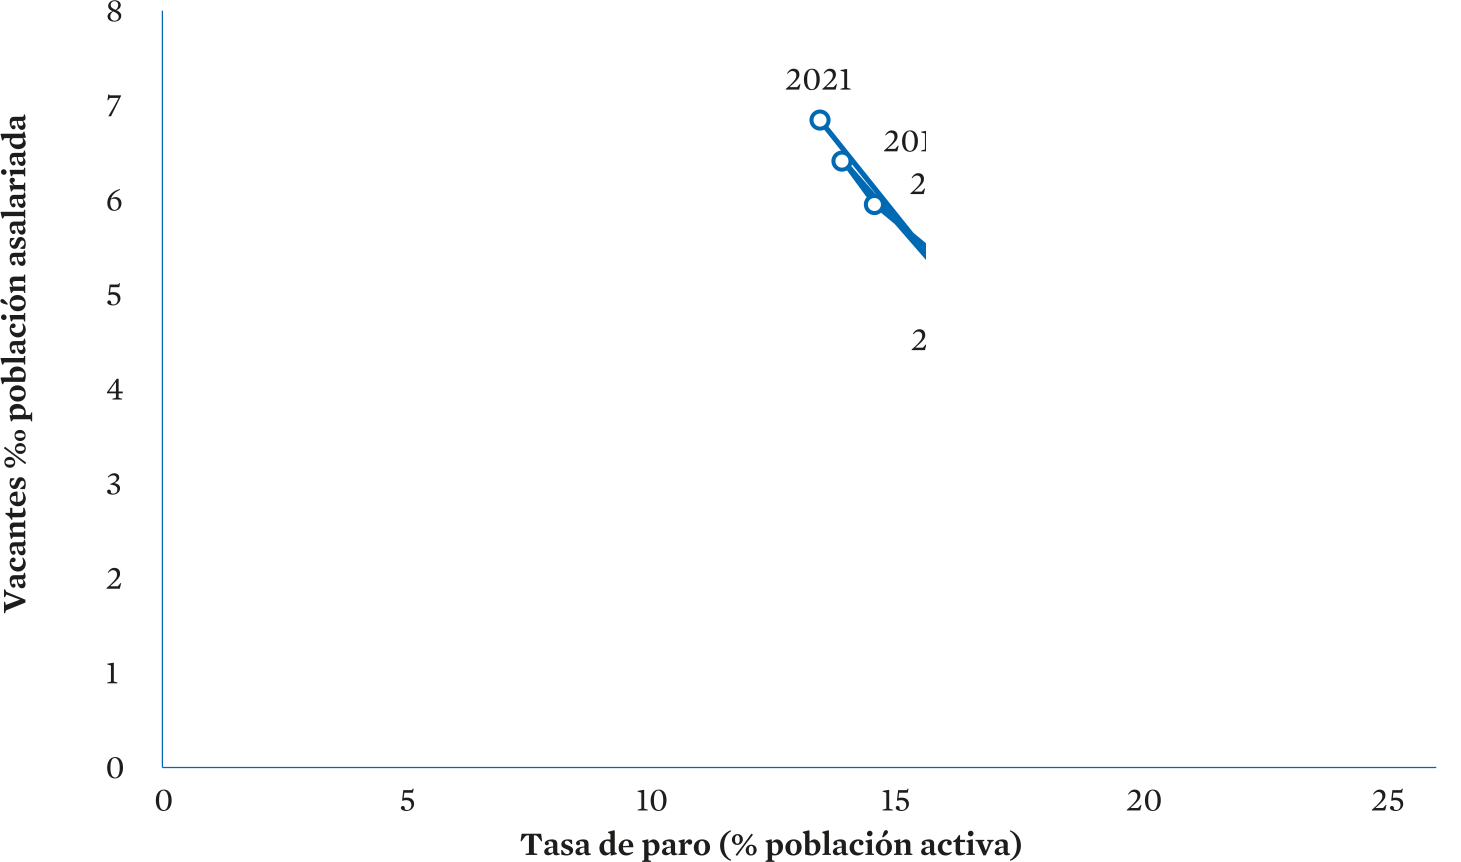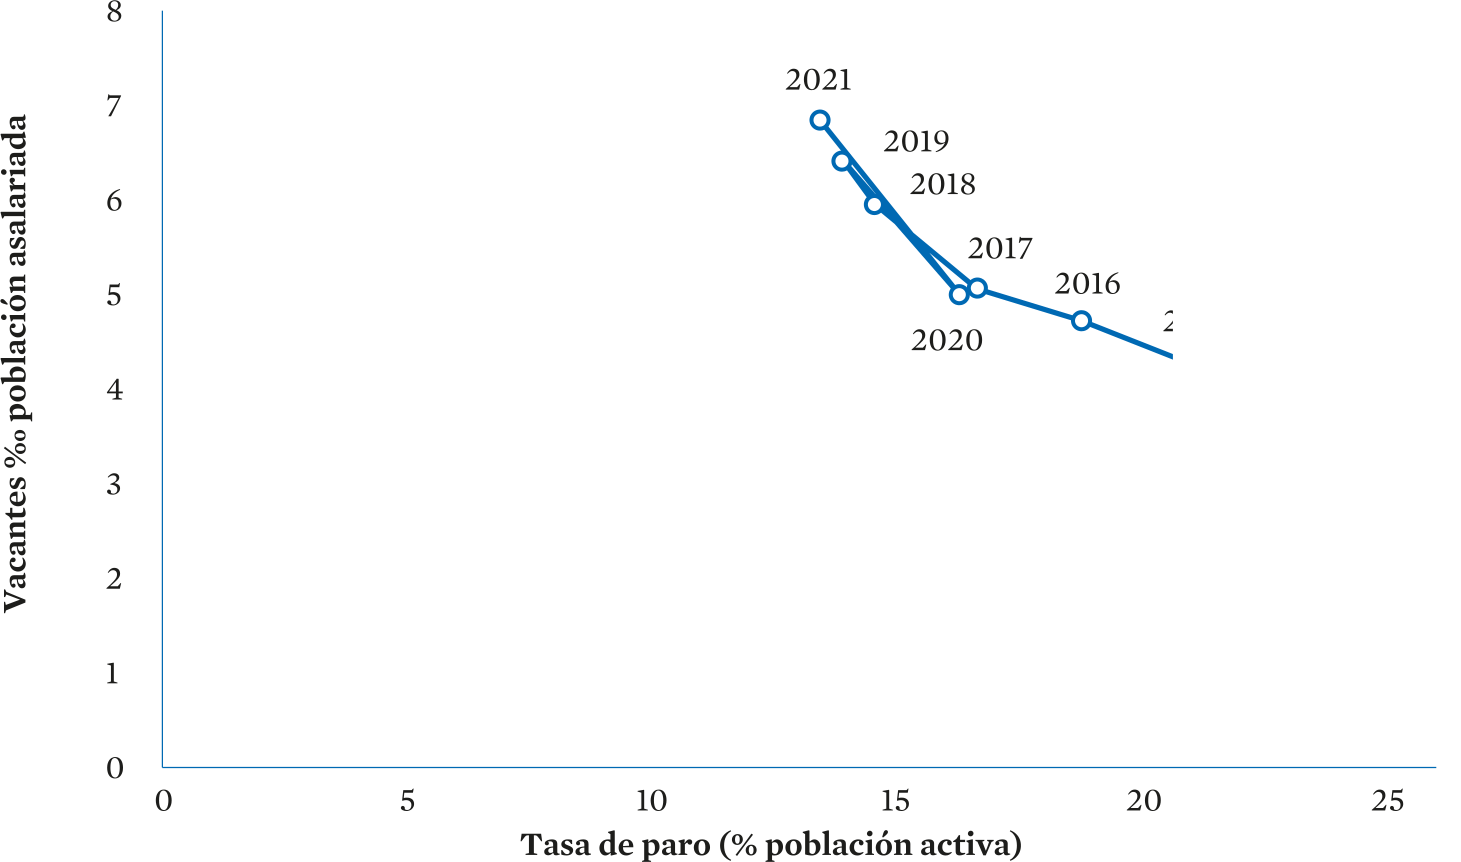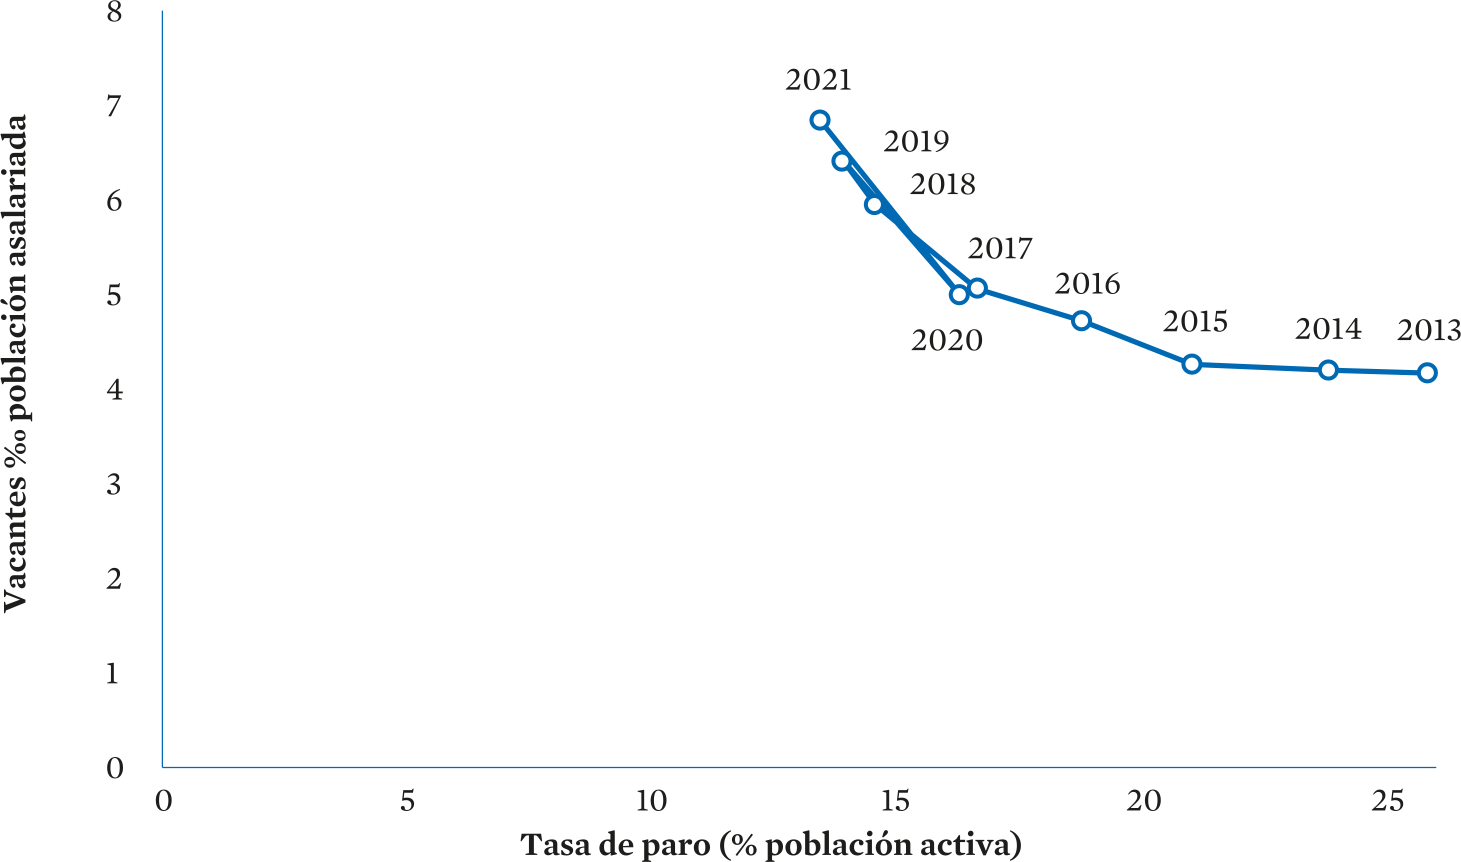
Entre los elementos de preocupación para el futuro del empleo en la Unión Europea se encuentra, como ya se avanzó en el balance del año, la rápida elevación de las vacantes en casi todas partes, siendo esta una expresión indicativa de problemas para cubrir la demanda de trabajo. En el cuarto trimestre de 2021, la tasa de vacantes que elabora Eurostat, calculada como proporción de estas sobre el total de personas asalariadas, se situó en el 2,6 por 100, 0,5 puntos más que en el mismo trimestre de 2019 y 1,3 puntos más (lo que es el doble) que en 2014, es decir, ya en un momento de creación sostenida de empleo tras la anterior crisis.
CAPÍTULO II—Iii RETOS para el futuro
Así, con una tasa de empleo en el mejor de los casos por encima de la que había en 2019 (en siete países todavía por debajo) y una tasa de paro apenas inferior a la de ese año (en dieciséis todavía por encima), en casi todos los países de la UE-27 se dio un incremento significativo de las vacantes. Y, dado que se espera un incremento continuo de la demanda de trabajo en línea con el de la actividad económica, la presencia de estos indicios en un momento tan temprano de la recuperación podría traducirse en breve plazo en un lastre para reiniciar el ciclo expansivo.
Memoria 2021
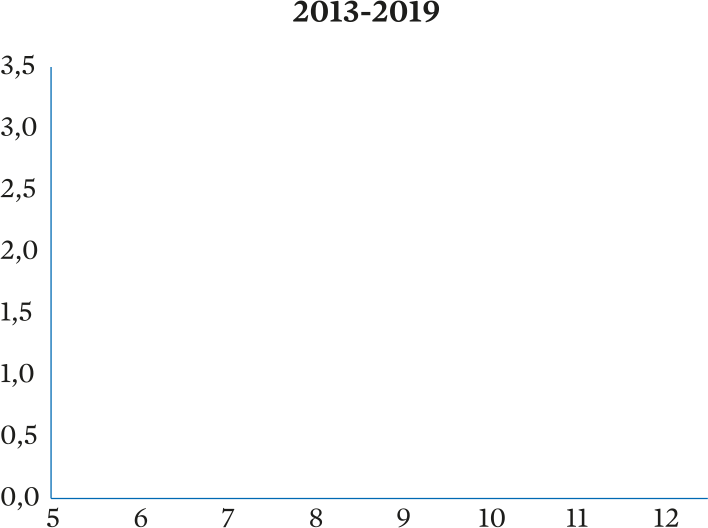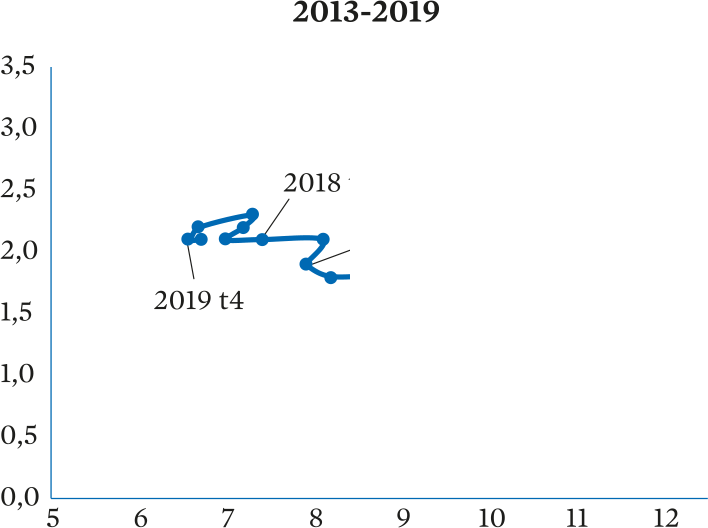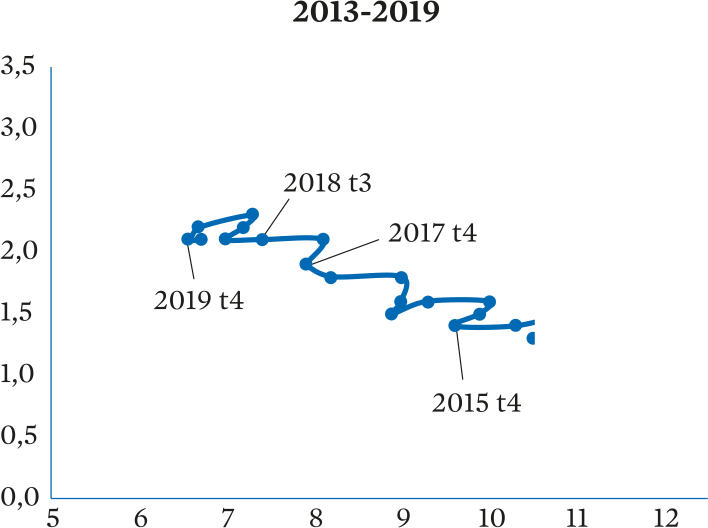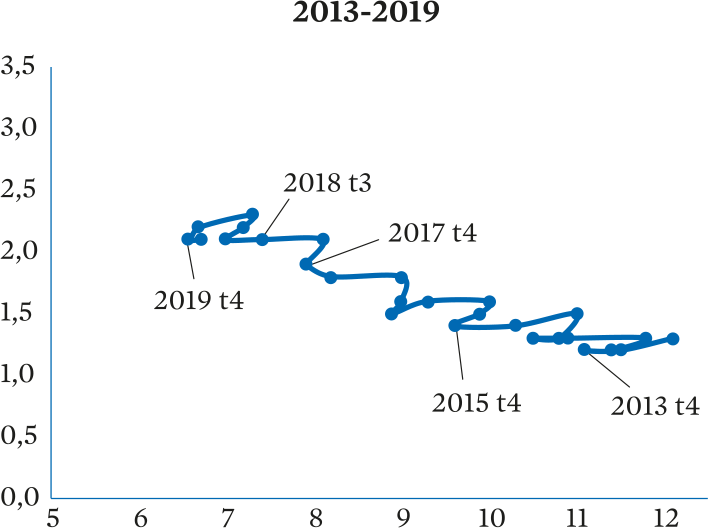
Gráfico R-1.
Relación paro-vacantes en la UE-27, antes
y tras la pandemia
(Vacantes en porcentaje sobre el total de empleo y paro en porcentaje sobre población activa, trimestres)
Fuente: Eurostat, Job Vacancy Statistics.
Memoria 2021
En este contexto, la tasa de vacantes de España es la menor de toda la Unión Europea, incluso antes de descontar de los datos españoles las ramas conocidas como servicios no de mercado (más asociadas al sector público), donde los sistemas para la provisión de los
puestos son diferentes entre países y donde el dato español distorsiona la comparación: la rama de Administración pública102, recoge
sistemáticamente en nuestro país la mayor proporción por ramas (2,6 por 100 en 2021), siendo esta proporción, además, una de las más elevadas para esta rama en todos los países de la UE-27; y se asocia a mecanismos de cobertura definitiva de puestos que sin duda exceden los plazos considerados adecuados para apreciar una vacante sin cubrir en la economía.
102. Grupo O de la vigente clasificación internacional de actividades económicas, NACE Rev.2, denominado Administración pública, defensa y Seguridad Social obligatoria.
CAPÍTULO II—Iii RETOS para el futuro
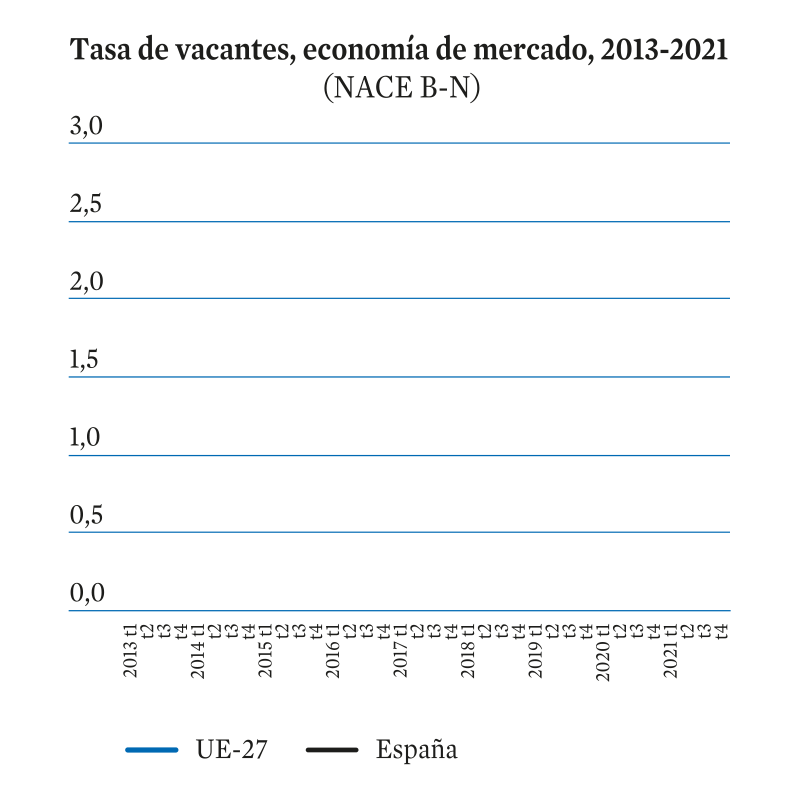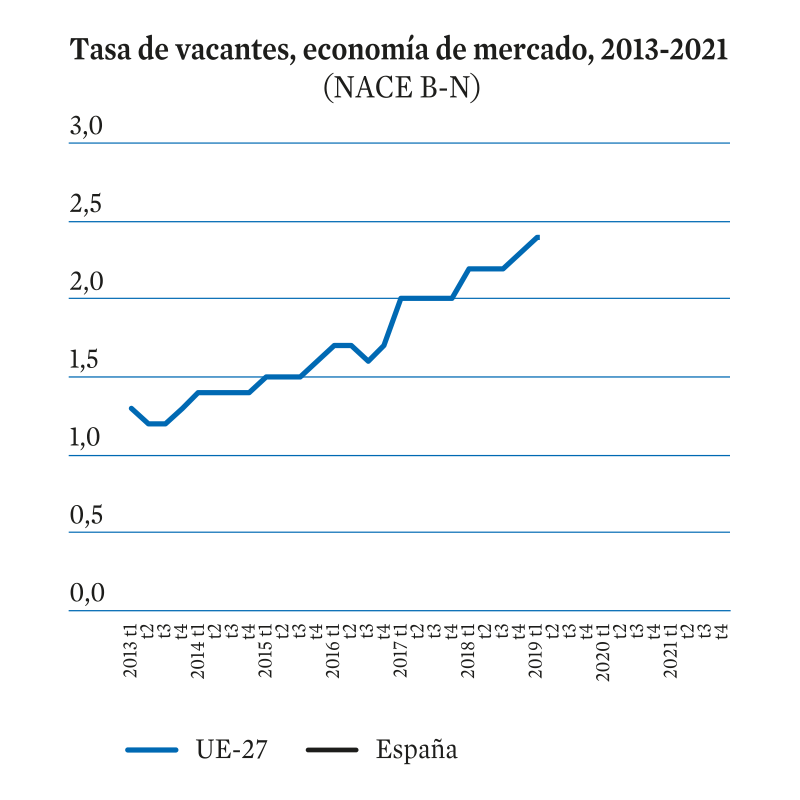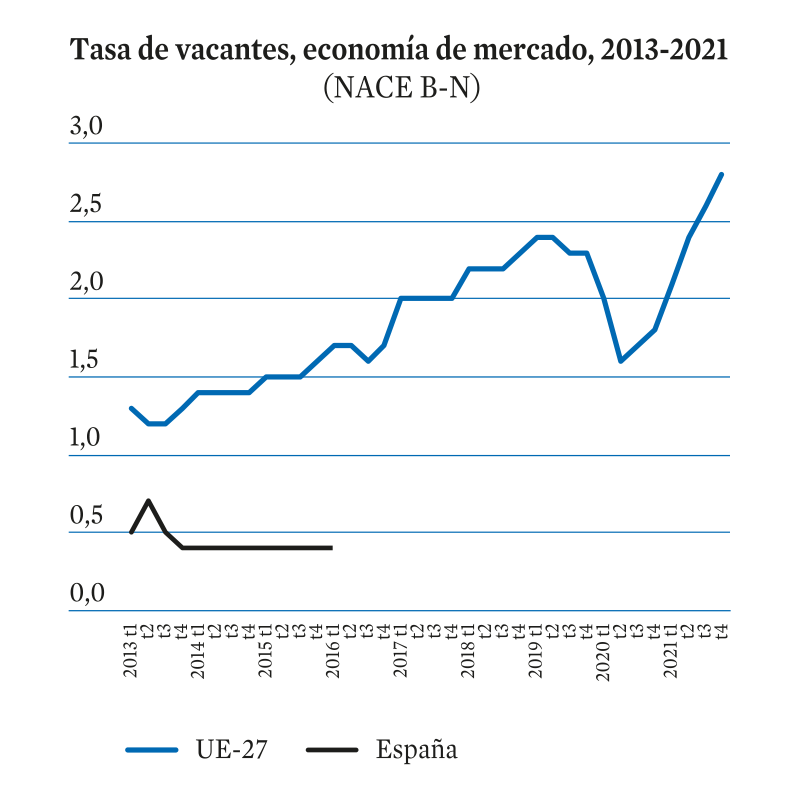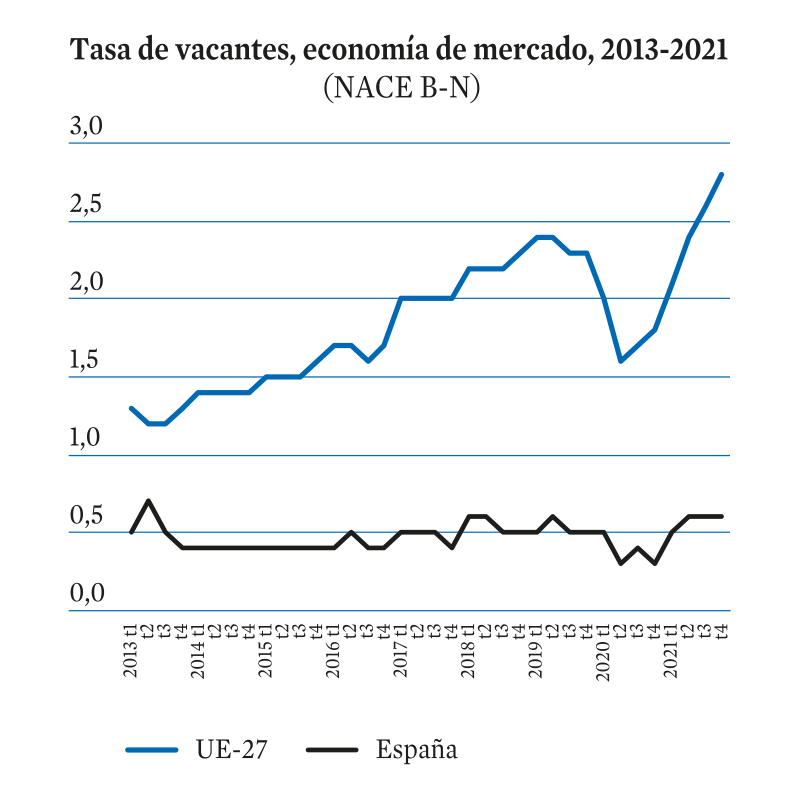
Gráfico R-3.
Vacantes en el conjunto de actividades
de mercado en la UE-27 y en España
(Tasa de vacantes como porcentaje sobre el total del empleo. NACE Rev2, ramas B-N)
* Sin datos para Francia.
Fuente: Eurostat, Job Vacancy Statistics.
Memoria 2021
Centrando el foco en el conjunto de ramas que se conoce como economía de mercado (y no agrarias), la tasa de vacantes europea, que ya había crecido continuamente desde la salida de la crisis anterior, experimentó un incremento aún mayor, como ya se ha dicho, a lo largo de todos los trimestres de 2021. Esto no se dio en España, aunque hay que anotar una elevación sostenida en el año, por encima de los valores de 2019. Pero lo llamativo es la rigidez de la evolución española a lo largo de todo el último ciclo de crecimiento económico. Es evidente que el paro es mayor en España, lo que explica el menor volumen relativo de vacantes. La cuestión es por qué no varían apenas.
De hecho, aunque la relación paro-vacantes en España se comporta de manera esperable, es decir, correlacionan de manera inversa (más vacantes menos paro, más paro menos vacantes), lo cierto es que hay un orden de magnitud muy distinto, que evidencia una rigidez muy elevada en la curva de Beveridge. Con cifras de paro en dos dígitos, esto indica un problema crónico en la eficiencia del mercado de trabajo, que crece en los ciclos expansivos y se aquieta en los momentos bajos pero no cede.
CAPÍTULO II—Iii RETOS para el futuro
El paro se situaba en 2013 cerca del 26 por 100 y se redujo posteriormente en cuatro años al 16 por 100, diez puntos de descenso en números redondos, mientras las vacantes crecían poco, entre el 4 y el 5 por 1.000. Pero después y hasta 2021, con un paro entre el 13 y el 14 por 100 (salvado el dato de 2020) las vacantes han tenido una progresión mayor, sin duda extraordinaria en 2021, el primer año tras el inicio de la pandemia, cuando han pasado del 5 al 7 por 1.000.
Memoria 2021
Cuadro R-2.
Vacantes en 2021: distribución por ramas de actividad económica
(Ramas con cifras significativas, cuarto trimestre)
Fuente: INE, Encuesta Trimestral de Coste laboral.
|
Ramas CNAE |
Vacantes (Núm. y % total) |
|
|
Total: industria, construcción y servicios (excepto hogares y org. extraterritoriales) |
109.085 |
|
|
Economía de mercado (Ramas B-N) |
59.774 |
100,0 |
|
C Industria manufacturera |
6.567 |
11,0 |
|
E Agua, saneamiento, gestión residuos y descontaminación |
507 |
0,8 |
|
F Construcción |
6.307 |
10,6 |
|
G Comercio |
13.480 |
22,6 |
|
H Transporte y almacenamiento |
3.382 |
5,7 |
|
I Hostelería |
4.444 |
7,4 |
|
J Información y comunicaciones |
6.285 |
10,5 |
|
K Actividades financieras y de seguros |
1.022 |
1,7 |
|
M Actividades profesionales, científicas y técnicas |
8.477 |
14,2 |
|
N Actividades administrativas y servicios auxiliares |
7.303 |
12,2 |
|
Economía pública (Ramas O-S) |
50.008 |
100,0 |
|
O Administración pública y defensa; Seguridad Social obligatoria |
31.521 |
63,0 |
|
P Educación |
3.249 |
6,5 |
|
Q Actividades sanitarias y de servicios sociales |
12.903 |
25,8 |
|
R Actividades artísticas, recreativas y de entretenimiento |
1.110 |
2,2 |
|
S Otros servicios |
1.225 |
2,4 |
Memoria 2021
Evidentemente, una mejor adecuación de la oferta no es el único elemento a considerar a la hora de analizar los desajustes, ya que la demanda de trabajo se genera en un tejido productivo que está sujeto en este momento a transformaciones de largo alcance. Con esta orientación de más largo plazo, las políticas estructurales tienen un papel fundamental para cambiar la configuración de la demanda y del propio mercado de trabajo.
Pero en una perspectiva temporal más limitada, la conclusión es que hay un claro margen de mejora inmediato en los desajustes, que se concreta en atender las necesidades de la demanda a corto plazo, y anticipar y atajar problemas más extensos a medio plazo. Para ello hay que discutir los factores que intervienen en estos desajustes, y valorar el papel en cada caso de las políticas de empleo.
CAPÍTULO II—Iii RETOS para el futuro
Esos factores componen un conjunto complejo, que combina elementos como el déficit/desajuste formativo de la población activa, o los cambios que ya están produciendo las reiteradamente citadas transiciones de largo alcance (digitalización, descarbonización, dinámica de la población), con otros más coyunturales, como el equilibrio entre el coste laboral y la remuneración, que a su vez deben contemplarse en contextos diferentes según los niveles de inflación y los cambios en los precios relativos de los otros grandes elementos que configuran el coste de producción, en especial los energéticos y los de materias primas y suministros específicos.
Junto a ello, la oferta de trabajo depende de consideraciones sobre la percepción —en especial por parte de la población activa joven— de las distintas actividades y ocupaciones, que determina la capacidad relativa de atracción de la demanda, incluso a igualdad retributiva y de condiciones esenciales de trabajo. Más aún, la percepción sobre el trabajo como una opción, no como una necesidad ineludible, al menos en ciertos momentos del
Memoria 2021
ciclo vital, tiene también, como ha mostrado el retraimiento de la población activa a raíz de la pandemia en algunos países (eso que ha dado en llamarse «la gran renuncia»), capacidad para restringir la oferta y agravar los desajustes. Por otro lado, la apertura y la permeabilidad de la oferta nacional ante la demanda internacional (y viceversa) también pueden determinar el alcance de los desajustes.
Memoria 2021
Entre los cambios que induce la digitalización económica, una importante dimensión de análisis es la relativa a sus efectos en el empleo y en las cualificaciones demandadas. Pero la expansión de la digitalización se está proyectando también, entre otros ámbitos, en la organización del trabajo, y está afectando de diferentes formas al desarrollo de las relaciones de trabajo y a las condiciones en que este se presta. Este último conjunto de aspectos es el que se aborda a continuación.
Entre los análisis que se vienen haciendo del proceso de digitalización en España, el CES ha recordado cómo la economía española en su conjunto sigue presentando un amplio margen de actuación en el terreno digital, y ha señalado la necesidad de mejorar el grado de digitalización tanto en términos absolutos como cerrando las brechas digitales existentes, entre ellas la laboral113.
Memoria 2021
Algunas de las transformaciones aceleradoras de los efectos de la digitalización en el trabajo vienen impulsadas a partir del surgimiento de nuevos modelos de negocio y de nuevas formas de empleo. A nivel europeo, estudios específicos han identificado algunas nuevas formas de empleo surgidas en los últimos años116. De ellas, las que se considera que tienen una cierta presencia en España son el trabajo prestado a través de plataformas digitales, el trabajo móvil conectado mediante TIC (que va más allá del teletrabajo, pero que en España se identifica básicamente con esta modalidad de organización del trabajo), y el trabajo colaborativo (que en España se identifica con las cooperativas de trabajo). Las dos primeras son las que se consideran directamente habilitadas por la digitalización.
116. Eurofound, New forms of employment, Update 2020 (New forms of employment series), Oficina de Publicaciones de la Unión Europea, Luxemburgo, 2020.
CAPÍTULO II—Iii RETOS para el futuro
117. Eurofound, The digital age: Implications of automation, digitisation and platforms for work and employment. Challenges and prospects in the EU (Challenges and prospects in the EU series), Oficina de Publicaciones de la Unión Europea, Luxemburgo, 2021.
La disponibilidad de tecnología digital cada vez más sofisticada y asequible está permitiendo su aplicación en cada vez más espacios de la organización del trabajo. aquella, además, presenta una naturaleza ambivalente en la que, por un lado, aporta importantes beneficios y oportunidades para las empresas y las personas trabajadoras, pero, por otro, plantea riesgos y retos que pueden afectar a diversos ámbitos de la organización del trabajo y de las condiciones de prestación del trabajo (cuadro R-4), que resultará necesario afrontar117.
De las nuevas formas de empleo surgidas en los últimos
años, el trabajo en plataformas digitales, en toda su complejidad y variedad, es seguramente la que está conociendo una expansión
más rápida y sostenida. En el último decenio, el número de plataformas digitales se ha quintuplicado a nivel
Memoria 2021
global, si bien es cierto que este importante crecimiento aparece acompañado de una significativa concentración en algunos países. Junto a esa marcada tendencia de expansión, la proporción de quienes ejercen algún tipo de ocupación en ellas está creciendo, también a nivel global, de forma relativamente rápida118.
Tomando la última evidencia empírica disponible119, la proporción de personas que han obtenido alguna vez ingresos por la prestación de trabajo a través de
118. OIT, Perspectivas sociales y del empleo en el mundo. El papel de las plataformas digitales en la transformación del mundo del trabajo, 2021.
119. Los resultados ofrecidos por una de las investigaciones de campo más relevantes y recientes sobre el trabajo prestado a través de plataformas digitales: la encuesta COLLEEM (Colaborative Economy and Employment), elaborada por el Joint Research Centre de la Comisión Europea. Este estudio, realizado sobre 38.022 entrevistas a usuarios de internet entre 16 y 74 años en 16 Estados miembros de la Unión Europea, entre ellos España, proporciona una amplia información acerca de las personas que prestan trabajo a través de plataformas digitales, y de las características de este trabajo. Iniciada con datos relativos a 2017, en 2020 se publicó la segunda oleada de la encuesta, con datos relativos a 2018, permitiendo observar una primera evolución. Téngase en cuenta que, en todo caso, se trata de evidencia anterior a la crisis pandémica de 2020.
CAPÍTULO II—Iii RETOS para el futuro
120. Universidad de Hertfordshire, FEPS, UNI Europa y Fundación Felipe González: «Huella digital: la plataformización del trabajo en Europa. Ficha informativa de España», 2019.
habiendo pasado del 9,5 al 11 por 100 de la población laboral entre 2017 y 2018. Este incremento se produjo en todos los países, excepto en dos (Italia y Eslovaquia), y fue más acusado en el caso de España, donde subió del 12 al 18 por 100, situándola más claramente a la cabeza del ranking en este indicador (gráfico R-7). Son resultados globales consistentes con otros estudios de campo, que dan cuenta de una alta participación en España en el trabajo prestado a través de plataformas digitales120.
Es cierto que el mencionado crecimiento se ha producido, sobre todo, en el trabajo clasificado como esporádico, marginal y secundario, categorías que son en realidad las más importantes numéricamente en Europa. En lo que respecta al trabajo a través de plataformas
Memoria 2021
121. Esta segunda oleada de la encuesta COLLEEM explica que, por determinadas mejoras metodológicas que incorpora, ofrece una estimación más ajustada y sólida del trabajo en plataformas como principal fuente de empleo, una categoría que se entiende comparable al empleo regular medido por las estadísticas de población activa.
122. Joint Research Centre (Urzí, C., Pesole, A. y Fernández-Macías, E.), New evidence on platform workers in Europe. Results from the second COLLEEM survey, 2020, op. cit., pág. 17.
digitales que se considera como fuente principal de empleo de la persona prestadora, se situó en 2018 en el 1,4 por 100 de la población laboral de los 16 países participantes en la segunda oleada de la encuesta121. De nuevo España, con el 2,6 por 100 se situaba, casi a la par con los Países Bajos (2,7 por 100), entre los países a la cabeza de esta fuente de empleo (gráfico R-7).
Una fuente de empleo que, aun siendo todavía reducida en el conjunto europeo y en España, el estudio citado considera suficientemente significativa como para merecer atención y posibles medidas de políticas122.
CAPÍTULO II—Iii RETOS para el futuro
Cuadro R-4.
Posibles ámbitos de efectos de la digitalización en el trabajo
(Organización del trabajo y condiciones de trabajo)
|
Trabajo en plataformas digitales |
|
Calificación de la relación de trabajo (asalariados o autónomos) |
|
Transparencia y certeza de las condiciones de trabajo |
|
Regularidad del trabajo y de los ingresos, niveles de retribución |
|
Protección de la salud y seguridad en el trabajo |
|
Representación colectiva |
|
Acceso a la protección social |
|
Gestión algorítmica del trabajo |
Fuente: elaboración propia.
Memoria 2021
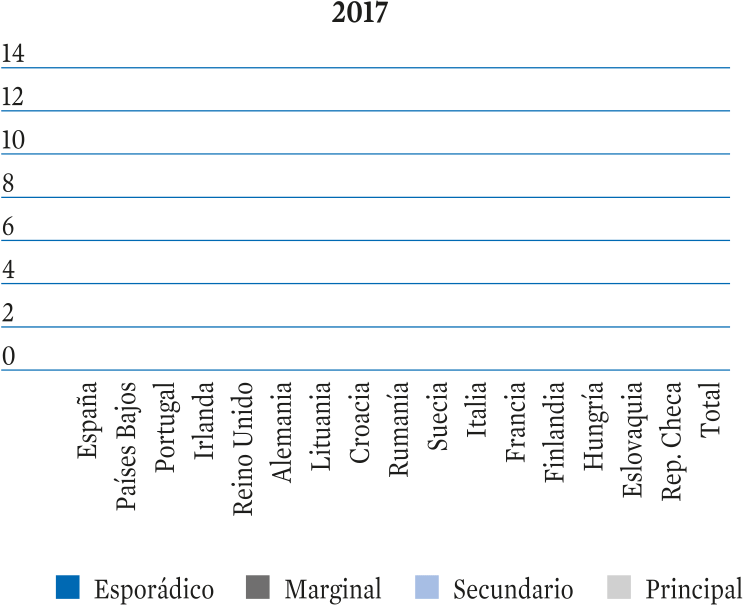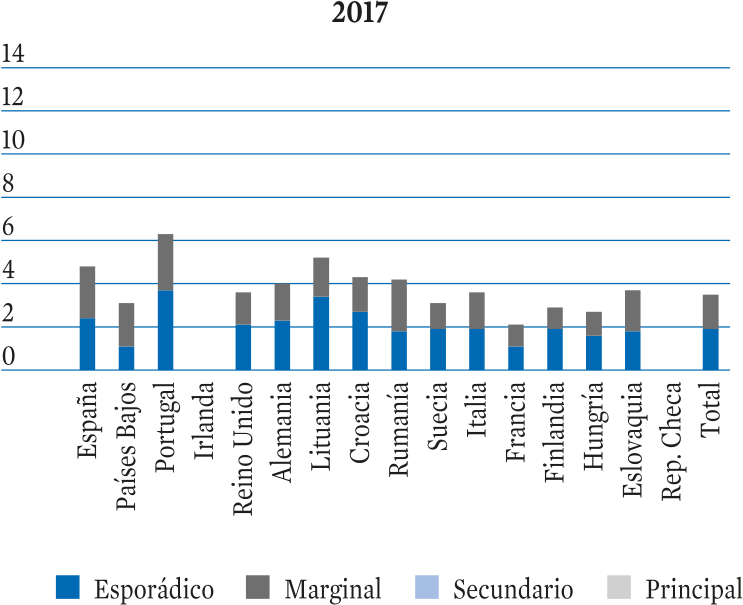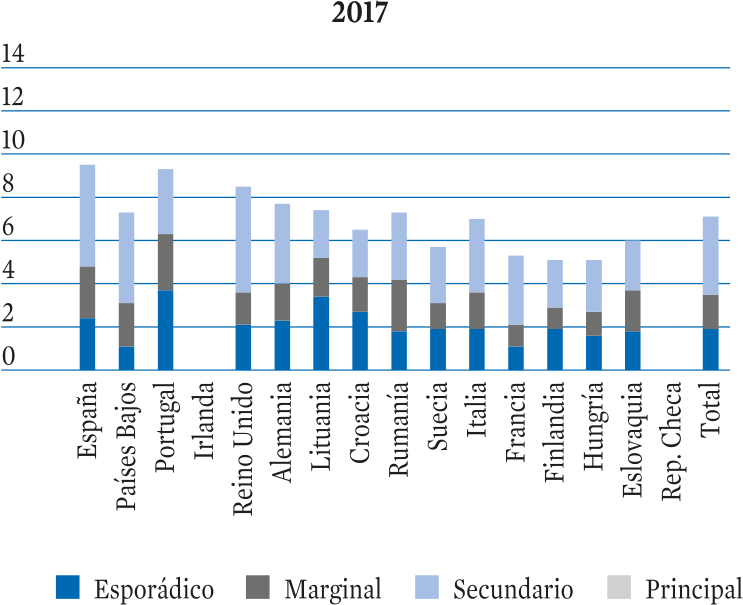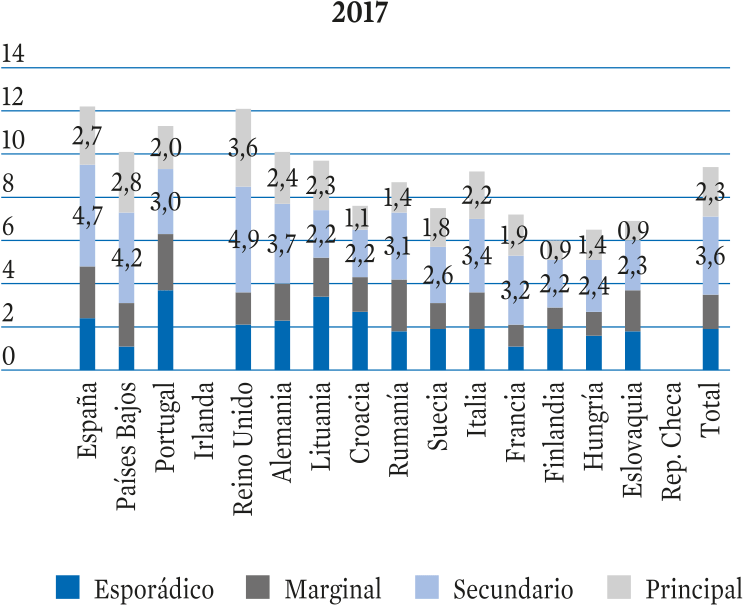
Gráfico R-7.
El trabajo en plataformas digitales en Europa, 2017 y 2018
(Porcentajes sobre la población en edad de trabajar)
Memoria 2021
La digitalización económica representa un conjunto de cambios estructurales que abren oportunidades inéditas, y, por ello, no debería ser un vector de nuevas brechas sociales y de mayor desigualdad. La digitalización plantea también nuevas oportunidades y nuevos desafíos para el trabajo porque introduce cambios profundos en las organizaciones y en los procesos productivos que afectan a las relaciones laborales y a las condiciones de empleo. Unos cambios que pueden contribuir a la creación de más y mejores empleos.
Ahora bien, existe un consenso, que comparten los interlocutores sociales como se verá, en el sentido de que los beneficios no se desprenderán automáticamente de este proceso y de que, por otra parte, pueden plantearse determinados riesgos, de manera que para maximizar las oportunidades y afrontar los retos que representa será necesario adoptar estrategias de medidas mediante una aproximación compartida.
CAPÍTULO II—Iii RETOS para el futuro
A la vista de todo lo anterior, nuevos modelos de negocio y nuevas formas de empleo y de organización del trabajo, avances en la implantación de tecnologías digitales en la gestión laboral, hay que observar las iniciativas que se han venido adoptando en los últimos años, tanto en el ámbito comunitario como en el interno, para acompañar los efectos de la digitalización en el trabajo. Iniciativas que han partido en unos casos de los propios interlocutores sociales, mediante un diálogo social autónomo bipartito, o que han consistido en la propuesta de adopción de medidas normativas previa consulta a aquellos.
Y, asimismo, en relación con todo ello, es necesario considerar las medidas de regulación normativa adoptadas recientemente en España, que han sido pioneras y resultado de acuerdos de diálogo social en algunos de estos relevantes temas.
En el ámbito comunitario no han estado ausentes los
esfuerzos y las iniciativas para afrontar las repercusiones de las transformaciones
Memoria 2021
tecnológicas en las condiciones de empleo y las relaciones laborales. Por el contrario, desde fases tempranas, las nuevas formas de organización del trabajo habilitadas por la digitalización y sus efectos laborales han formado parte de la agenda de los interlocutores sociales y de las instituciones comunitarias, como fue el caso del teletrabajo.
Este representa una forma organizativa laboral que se planteó como respuesta a las nuevas oportunidades de organización abiertas por las TIC antes, incluso, del proceso de digitalización acelerada y masiva desarrollada durante la última década y media. Y fue, asimismo, un terreno en el que se puso de manifiesto el papel impulsor que puede desempeñar el diálogo social en respuesta a nuevas necesidades organizativas, negociando marcos para implementar soluciones que respondan a los intereses de empresas y personas trabajadoras.
Todo ello se concretó, hace dos décadas, en el Acuerdo Marco Europeo sobre Teletrabajo145, que aportó un marco
145. Acuerdo Marco Europeo sobre Teletrabajo, firmado el 16 de julio de 2002 por las organizaciones CES (Confederación Europea de Sindicatos), UNICE (actualmente BusinessEurope), UEAPME y CEEP, y revisado en 2009. Dicho Acuerdo ha sido objeto de sucesivos informes sobre su aplicación en los ámbitos nacionales por los procedimientos y prácticas previstas.
CAPÍTULO II—Iii RETOS para el futuro
general a nivel europeo sobre la definición de esta forma organizativa, y sobre los derechos y las obligaciones de las partes. Un Acuerdo que se debía implementar por las organizaciones miembros de las partes firmantes conforme a los procedimientos y prácticas específicas en los Estados miembros.
El AMET ha sido, sin duda, un instrumento muy relevante para el desarrollo de esta forma de organización del trabajo al aportar el consenso fundamental entre las organizaciones empresariales y sindicales europeas para el diálogo social y la negociación colectiva sobre esta materia en los ámbitos nacionales, facilitando la adopción de criterios para desarrollar estas medidas en los Estados miembros.
Pero el teletrabajo no es el único ámbito en el que los interlocutores sociales europeos han afrontado las repercusiones de la digitalización sobre el trabajo mediante un diálogo social autónomo.
Memoria 2021
El más reciente Acuerdo Marco Europeo sobre la Digitalización (AMED)146, oportunamente centrado en las repercusiones de este gran proceso de transformación, tiene como objetivo general, precisamente, alcanzar una transición consensuada para una integración exitosa de las tecnologías digitales en los lugares de trabajo, maximizando las oportunidades, y previniendo y minimizando los riesgos de estos procesos, tanto para los empleadores como para las personas trabajadoras, así como asegurar los mejores resultados para ambas partes.
El AMED plantea un proceso de asociación entre los empleadores y los representantes de las personas trabajadoras para la transición digital en los lugares de trabajo. Es importante destacar que se trata de un marco orientado a la acción, estructurado en varias etapas, para estimular, orientar y asistir a los empleadores, las personas trabajadoras y sus representantes en el diseño de medidas y acciones concretas para el conjunto de aspectos y de cuestiones sobre los que se plantean impactos por la introducción de tecnologías y herramientas digitales (recuadro R-2). Son aspectos que están, en gran medida, interrelacionados y que, por ello, no deben abordarse aisladamente.
146. Confederación Europea de Sindicatos, BusinessEurope, SME United y CEEP: European Social Partners Framework Agreement on Digitalisation, junio de 2020.
CAPÍTULO II—Iii RETOS para el futuro
Recuadro R-1.
Acuerdo Marco Europeo sobre Teletrabajo (AMET): principales aspectos
El AMET identificó una definición del teletrabajo que permitiera cubrir las diferentes formas de teletrabajo regular, recogió el carácter voluntario para las dos partes de la relación de trabajo, tanto en la implantación inicial como en la reversibilidad al trabajo presencial, sin que la negativa de una persona a teletrabajar pueda ser motivo de rescisión de la relación laboral; estableció, asimismo, la igualdad de derechos de las personas en teletrabajo con las personas trabajadoras comparables que realizan su trabajo de forma presencial, incluido el acceso a la formación y a las oportunidades de desarrollo de la carrera profesional; recogió la protección de datos como responsabilidad del empleador incluida la información sobre limitaciones a la utilización de equipos o herramientas informáticas, el respeto de la privacidad de la persona teletrabajadora y la proporcionalidad en el uso de sistemas de vigilancia por el empleador; fijó las obligaciones en materia de instalación y mantenimiento de equipamientos, y de cobertura de los costes incurridos en el desempeño del teletrabajo regular; recordó la responsabilidad del empleador en la protección de la seguridad y la salud laboral de la persona teletrabajadora, y la obligación de informar sobre la política de la empresa en estas materias; definió determinados aspectos de la organización del trabajo como la autonomía de la persona teletrabajadora en la organización de su tiempo de trabajo, la equivalencia de cargas de trabajo con las personas trabajadoras comparables presenciales, o la prevención del aislamiento de la persona teletrabajadora. Incluyó, asimismo, el derecho de las personas teletrabajadoras a recibir una formación adecuada para utilizar el equipamiento técnico a su disposición y sobre las características de esta forma de organización del trabajo. Y, por último, estableció la igualdad en los derechos colectivos con el resto de las personas trabajadoras de la empresa y la comunicación con los representantes de los trabajadores. El AMET, además, establecía determinadas llamadas a la negociación colectiva en los ámbitos nacionales para adaptar o complementar sus previsiones.
Fuente: síntesis de elaboración propia.
Memoria 2021
Y, por otra parte, se deben tener en cuenta dos elementos importantes enfocados a garantizar su mejor adaptación a cada realidad empresarial: uno, la experiencia, es decir apoyarse en el amplio conjunto de iniciativas y prácticas ya en aplicación (herramientas digitales, acuerdos de formación, procedimientos conjuntos), incluida la negociación colectiva que ya ha abordado estas materias en buena parte de los Estados miembros147; y dos, adaptar el proceso a las diferentes situaciones nacionales, sectoriales y de empresa, y a los diferentes sistemas de relaciones industriales, lo que permitirá una aproximación funcional y ajustada para una gran variedad de ocupaciones y de empresas, en especial las pequeñas y medianas.
147. Véase Eurofound, Social partners going digital: Using digital tools and adapting social dialogue processes, Oficina de Publicaciones de la Unión Europea, Luxemburgo, 2021. Este estudio recoge ejemplos de convenios colectivos de ámbito sectorial y empresarial que regulan aspectos relacionados con la digitalización. Al igual que los estudios disponibles para España, señala que tales ejemplos sugieren que existe todavía un amplio potencial para que los agentes sociales regulen estas importantes materias.
Memoria 2021
La digitalización de la economía, como gran tendencia de fondo, se proyecta sobre todo en la transformación digital de las empresas, en muchos casos generando nuevos modelos de negocio digitales. Pero, al mismo tiempo, está transformando el trabajo, su organización, las condiciones en que se presta y, en ocasiones, la propia aplicación de la relación jurídica laboral.
Los efectos de la digitalización económica en el trabajo se traducen en la aparición de nuevas formas de empleo y de organización del trabajo. Entre las primeras, el trabajo en plataformas digitales parece tener una presencia creciente en España. Entre las segundas, el teletrabajo ha conocido un gran salto cuantitativo en el contexto de la crisis pandémica y hay elementos que apuntan a su probable consolidación. Por sus efectos en las organizaciones productivas y en el mercado laboral, ambas figuras emergentes están contribuyendo a generar importantes cambios en el mundo del trabajo.
CAPÍTULO II—Iii RETOS para el futuro
Más allá de las anteriores, la dinámica expansiva de la digitalización se extiende transversalmente a todo el tejido productivo. Después de una primera etapa de implantación de nuevas tecnologías (TIC) en las empresas, en los últimos años se puede estar configurando un nuevo paradigma basado en la gran conectividad que posibilitan Internet y los dispositivos electrónicos conectados, lo que permite, entre otras cosas, la utilización de redes sociales, la generación de macrodatos, el uso de la analítica de datos, de algoritmos e inteligencia artificial, etc., con efectos transformadores más profundos. Si bien se trata de tendencias todavía en estadios iniciales a nivel europeo, se apunta sin embargo a un desarrollo futuro con amplio recorrido de todo ello para la organización y la gestión del trabajo. Los interlocutores sociales europeos consideran conveniente explorar en esas fases tempranas las opciones de uso de este tipo de herramientas para aunar resultados económicos y buenas condiciones de trabajo.
Memoria 2021
Todas estas nuevas realidades y tendencias son todavía insuficientemente conocidas, y entre ellas especialmente el trabajo prestado a través de plataformas digitales (más allá de las controversias jurídicas planteadas en algunas actividades de prestación de servicios a través de ellas). Los estudios de campo basados en encuestas a empresas y a personas trabajadoras resultan aún escasos e incipientes. De ahí que resulte aconsejable facilitar un mejor conocimiento, cuantitativo y cualitativo, de todo ello en España promoviendo a tal fin estudios y evidencia estadística, ad hoc o ampliando encuestas ya existentes, para generar conocimiento acerca de estas tendencias que permita su seguimiento y la adopción de políticas.







Desigualdad tras el COVID-19:
retos para la recuperación
III ANEXO ESTADÍSTICO
CAPÍTULO III
Calidad de vida,
protección e
inclusión social
i. balance y perspectivas
1. Calidad de vida, protección e inclusión social
II. RETOS PARA EL FUTURO
Cambio demográfico
y bienestar social
Memoria 2021
El año 2021 comenzó con el arranque de un proceso masivo de vacunación que mejoraría las expectativas de recuperación de la normalidad en la vida social, en paralelo a la paulatina reanudación de la actividad económica. Se presentaba como un año decisivo para superar el deterioro de la calidad de vida observado en 2020 que, en su conjunto, y a pesar de la dureza del embate de la pandemia en la realidad social, fue menor de lo que hubiera cabido esperar, comparado con la anterior crisis (gráfico 1). Ello fue resultado del intenso despliegue de medidas adoptadas para evitar una drástica caída de las condiciones de vida de buena parte de la población.
CAPÍTULO III—I. Balance y perspectivas
1.1.1.1. El acceso a la vivienda
Los últimos datos sobre distribución de la población por régimen de tenencia se refieren a 2020 y apuntan a ligeros cambios en el acceso a la vivienda que, en todo caso, hay que situar en el anómalo contexto de ese año, con fuertes restricciones a la movilidad, parálisis de los flujos migratorios y descenso abrupto de la emancipación de jóvenes y formación de nuevos hogares. Así, España seguía siendo uno de los países europeos con mayor número de propietarios pero la drástica reducción de los cambios de residencia durante el primer año de pandemia frenó tanto las adquisiciones como el dinamismo del alquiler de los últimos años, disminuyendo este último sobre todo entre los jóvenes (del 48,2 por 100 en 2019 al 45,4 por 100 en 2020) y en los hogares encabezados por personas extranjeras no comunitarias (67,7 por 100 en 2020 frente al 75 por 100 en 2019). Otras opciones como la cesión y el alquiler a menor precio que el del mercado aumentaron ligeramente su peso en el total.
Memoria 2021
Gráfico 3.
Evolución de los hogares por régimen
de tenencia de la vivienda.
total (varios años) y por edad (2020)
Fuente: INE, Encuesta de Condiciones de Vida.
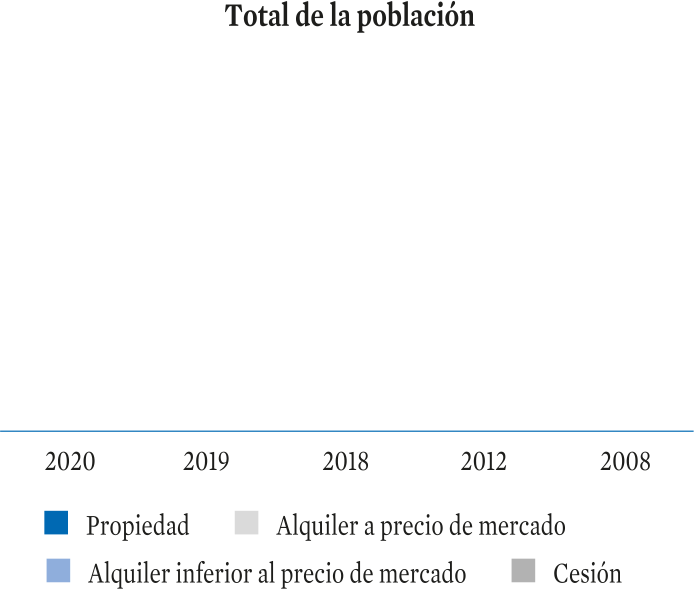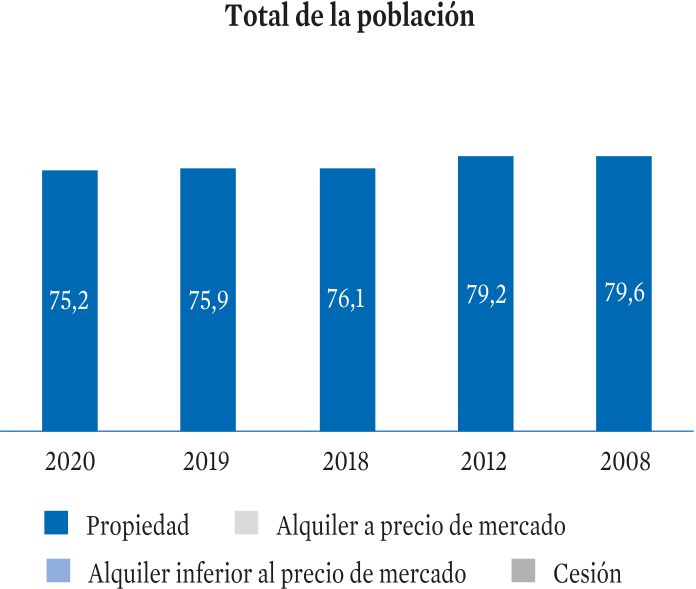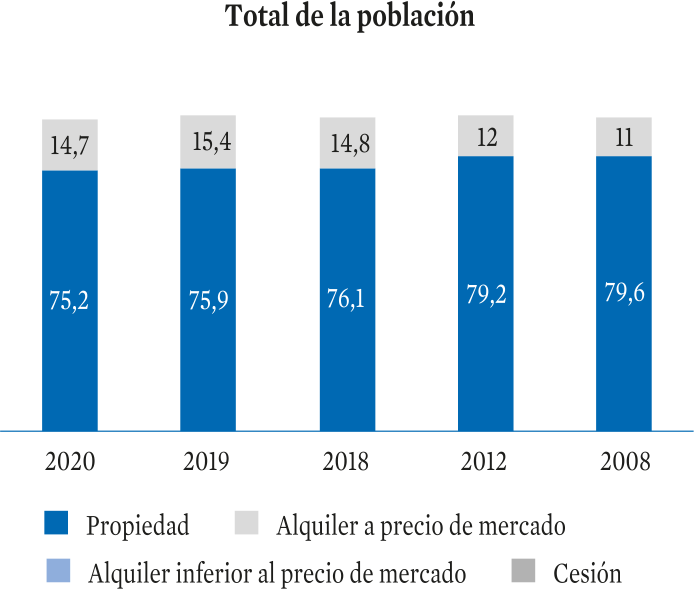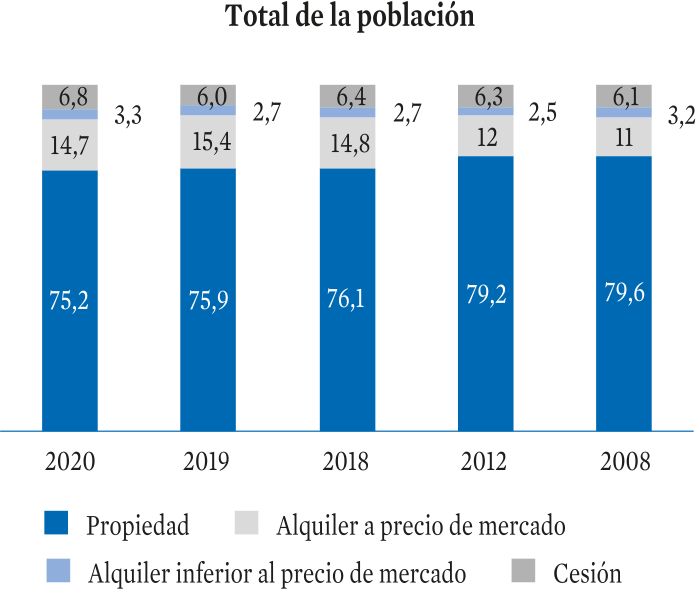
CAPÍTULO III—I. Balance y perspectivas
En 2021 se vendieron unas 675.000 viviendas en España, un 38,1 por 100 más que en 2020, y se superó, con creces, el nivel de 2019, antes de la llegada del COVID-19. Este crecimiento ha estado respaldado por varios factores: la salida al mercado de la demanda que quedó insatisfecha durante los meses de confinamiento en la fase más dura de la primera oleada, que muchas familias decidieron aplazar su decisión de compra esperando a que pasara la incertidumbre de aquellos meses así como la escasa rentabilidad de activos de riesgo comparable4. Además, parece que cambian las preferencias de edificación para la demanda solvente tras el COVID, pues la mayor permanencia en el hogar durante el confinamiento puede estar influyendo en una mejor evolución de la venta de viviendas unifamiliares. Como consecuencia, la búsqueda de esta tipología de vivienda se ha extendido más allá
de las grandes capitales y se ha dirigido hacia municipios relativamente próximos a estas, donde la oferta se adapta mejor
a las nuevas demandasnuevas demandas de vivienda (gráfico 4). Así, los datosde transacciones ponen de
4. Félix Lores, «La vivienda durante el COVID-19, ¿y después qué?», BBVA Research, Análisis Regional España/Inmobiliario.
Memoria 2021
manifiesto que, tras la pandemia, muchas capitales (Madrid, Barcelona, Bilbao, Alicante o Sevilla, entre otras) no lideraron el ranking de ventas de la provincia, como sí ocurría antes.
En 2021 aumentó la relación del precio de la vivienda respecto a la renta bruta disponible en el hogar medido
en años para afrontarlo: de 7,3 años en 2020 a 8,1 en 2021. También, el esfuerzo teórico anual, que señala el porcentaje de la renta anual
disponible del hogar que supone el importe de las cuotas a pagar, por un hogar mediano, en el primer año tras la adquisición de una vivienda tipo financiada con un préstamo estándar por el 80 por 100 del valor del piso, se incrementó del 31,3 por 100 en 2020 al 33 por 100 en 2021. Sin embargo, para la población solvente y con ahorros previos las condiciones de financiación, con tipos muy bajos, fueron buenas.
CAPÍTULO III—I. Balance y perspectivas
1.1.1.2. Calidad del entorno ambiental
Junto a la perspectiva del derecho de acceso y las exigencias de habitabilidad y salubridad, hay que tener en cuenta el papel estratégico que tanto la vivienda como su entorno desempeñan para la sostenibilidad ambiental y la regeneración urbana. El potencial de la rehabilitación y mejora de la calidad de la vivienda es considerable: 6 de cada 10 edificaciones se construyeron antes de la introducción de criterios de eficiencia energética, de forma que solo en torno al 4,5 por 100 se corresponden con altas certificaciones (A, B o C) en términos de consumo energético17. Junto a ello, más de un 75 por 100 de los edificios residenciales no son accesibles, mientras carecen de ascensor en torno al 40 por 100 de los de cuatro o más plantas.
17. Ministerio para la Transición Ecológica y el Reto Demográfico y Ministerio de Fomento, Certificación energética de los edificios (dic. 2019). Véase también capítulo I de esta Memoria.
Memoria 2021
El Gobierno aprobó en 2019 la Estrategia Nacional contra la Pobreza Energética 2019-2024 (ENPE), que establece las bases para realizar un diagnóstico transversal y adoptar las medidas para reducir el número de hogares
en situación de pobreza energética. El Informe de seguimiento 2021, basado en los indicadores del Observatorio Europeo de Pobreza Energética (EPOV),
confirma cómo las medidas de restricción de la actividad y la crisis de 2020 aumentaron el riesgo de pobreza energética de los hogares en situación de vulnerabilidad, al empeorar tanto su capacidad para mantener una temperatura adecuada como el retraso en el pago de las facturas, mientras se observó un resultado estable para el indicador de gasto energético desproporcionado y una mejora en el de la pobreza energética escondida (gráfico 7).
CAPÍTULO III—I. Balance y perspectivas
18. Véase apartado de consumo y protección de los consumidores de este capítulo.
19. Real Decreto-ley 19/2021, de 5 de octubre, de medidas urgentes para impulsar la actividad de rehabilitación edificatoria en el contexto del Plan de Recuperación, Transformación y Resiliencia.
El problema se acrecienta en las zonas climáticas más frías y en los hogares con menor nivel de renta, y puede agravarse en el contexto de aumento de la inflación y de los precios de la energía. Todo ello ha dado lugar a la aprobación durante 2021 de una serie de medidas de apoyo a los consumidores vulnerables18 y de fomento de la rehabilitación de edificios y viviendas a través de deducciones fiscales a la mejora de su eficiencia energética con cargo al PRTR19, junto a otras ayudas y subvenciones puestas en marcha por las distintas administraciones, cuyo alcance y resultados es importante evaluar a lo largo de los próximos años.
Por el momento, los cerca de 1,19 millones de consumidores españoles acogidos al bono social reciben un descuento en la factura de la electricidad de entre el 25 (consumidores vulnerable) y el 40 por 100 (vulnerables severos), que en aplicación de las nuevas medidas se elevará a entre el 60 y el 70 por 100.
Memoria 2021
La mayoría de la población se declara satisfecha con la calidad del entorno de su vivienda, si bien se aprecian diferencias territoriales significativas, especialmente en cuanto a la disponibilidad de zonas verdes y áreas recreativas cercanas. Se trata de aspectos que han cobrado valor a raíz de la mayor permanencia en el propio domicilio y el entorno más cercano a que ha forzado la pandemia. En paralelo, parece haber aumentado algo más la sensibilidad de la población hacia algunos problemas ambientales, como la contaminación (pese a la reducción de emisiones registrada en 2020 por las restricciones de movilidad y el trabajo a distancia) y la exposición a ruidos (gráfico 8).
CAPÍTULO III—I. Balance y perspectivas
La organización del sistema educativo siguió durante 2021 condicionada por el impacto del COVID-19 y las medidas preventivas en los centros escolares y formativos. En la primera parte del año (curso 2020-2021), la presencialidad fue casi generalizada en educación infantil y primaria, y la semipresencialidad fue la tónica en el resto de los niveles. En la segunda parte (el curso 2021-2022, aun no finalizado), la presencialidad ha predominado en todos los niveles educativos.
A nivel territorial, el modo de gestión de la situación se ha caracterizado por su variabilidad en las comunidades autónomas y su diferente nivel de interacción con las medidas de ámbito estatal, tanto en términos de recursos como de medidas educativas y organizativas32. Permanece abierto el interrogante de cómo ha afectado la crisis y las diferentes respuestas a la misma en el rendimiento y el aprendizaje del alumnado, lo que requerirá un esfuerzo de evaluación en los próximos años.
Memoria 2021
Los primeros datos sobre el curso 2019-2020 muestran una clara mejora de los resultados académicos respecto al curso anterior, derivados posiblemente de la situación excepcional en que se desarrollaron las evaluaciones33. También aumentaron significativamente las tasas de rendimiento, éxito y evaluación de los estudiantes de grado. Por otro lado, hay que destacar el aumento de las disparidades regionales ya existentes en las tasas de éxito en la EVAU, lo que ha generado preocupación política y social, por el riesgo potencial para la igualdad de oportunidades34.
Aunque la cuantificación de los efectos de la pandemia en el aprendizaje es compleja, las pérdidas ocasionadas tendrán consecuencias en el futuro laboral de las generaciones
afectadas y la opinión sobre la necesidad de afrontarlas de forma eficaz es unánime. Además, existe cierto consenso académico sobre el desigual impacto entre el alumnado,
más limitado entre aquellos que cuentan con un entorno socioeconómico favorable y más elevado entre el alumnado en peor situación35.
33. MEC, Estadística de las Enseñanzas no universitarias. Resultados académicos del curso 2019-2020. Nota Resumen.
34. Según, la Comisión Europea. Monitor de la Educación y la Formación de 2021. España. las disparidades regionales en las tasas de éxito continúan creciendo (una brecha de 9 por 100 en 2021 en comparación con 4,5 por 100 en 2016).
35. «Evolución de la cohesión social y consecuencias de la COVID-19 en España», Cáritas y la Fundación FOESSA, 2022, capítulo 17 Desigualdad y oportunidades educativas durante la pandemia, M. Marí-Klose y A. Julià.
CAPÍTULO III—I. Balance y perspectivas
Los resultados del primer estudio de caso sobre pérdida de aprendizaje realizado en España36, muestran pérdidas importantes para los estudiantes de segundo de la ESO un año después del cierre escolar. La pérdida de aprendizaje es mayor en las competencia de matemáticas (25 por 100 de un año de aprendizaje en la escuela), euskera (15 por 100 de un año de aprendizaje) mientras que sobre el castellano no se encuentran pérdidas. Además, dicho estudio muestra que las escuelas de titularidad pública, independientemente del nivel socioeconómico del alumnado, concentran la mayor parte de la pérdida de aprendizaje. Dentro de las escuelas concertadas, aquellas con un nivel de aprendizaje previo más bajo, presentan pérdidas de aprendizaje significativas. No obstante, dichos resultados no son extrapolables al conjunto del sistema educativo, dada la diversidad de las propuestas educativas desarrolladas por las comunidades autónomas (curriculares, diseño de programas, grado de presencialidad, etc.) con el fin de garantizar la recuperación de aprendizajes y competencias básicas37.
36. EsadeEcPol y Fundación COTEC, «Pérdida de aprendizaje tras un año de pandemia: el caso de Euskadi», marzo de 2022.
37. Véase epígrafe de Educación de la Memoria CES 2020.
Memoria 2021
Como tendencia destacable, se ha ido consolidando la digitalización de determinados procesos de enseñanza impulsados a raíz de la pandemia, poniendo de manifiesto la necesidad de inversiones en habilidades digitales básicas y avanzadas (IA, ciberseguridad, etc.) y de impulsar significativamente el acceso al aprendizaje digital mediante dispositivos, habilidades y desarrollo de cursos de capacitación en línea. En este sentido, la aportación a la digitalización del sistema educativo del componente 19 del PRTR es una oportunidad para compensar los déficits existentes en este ámbito38.
CAPÍTULO III—I. Balance y perspectivas
Gráfico 9.
Gasto público en becas y ayudas por nivel educativo y administración financiadora
Fuente: Ministerio de Educación. Estadística del Gasto Público en Educación. Edición 2019. INE, Encuesta sobre el Gasto de los Hogares en Educación. Curso 2019-2020.
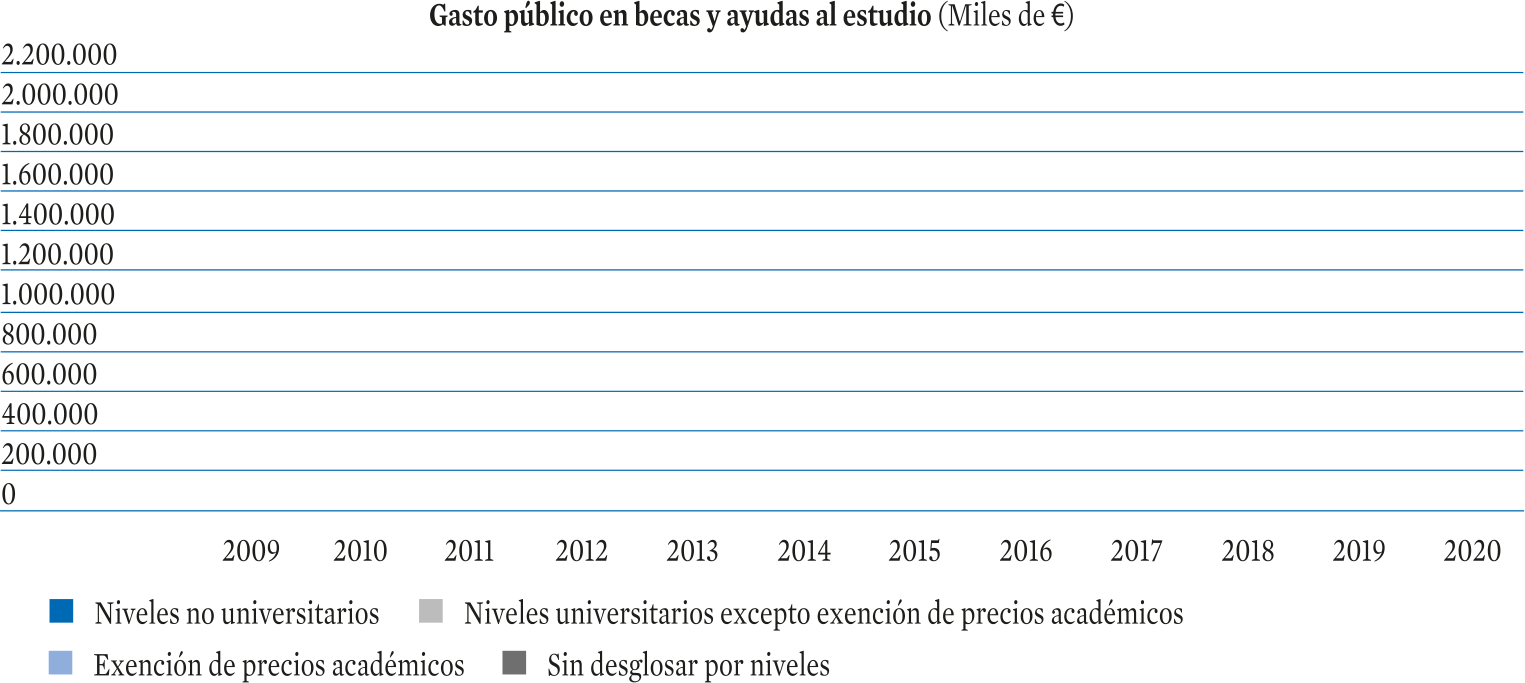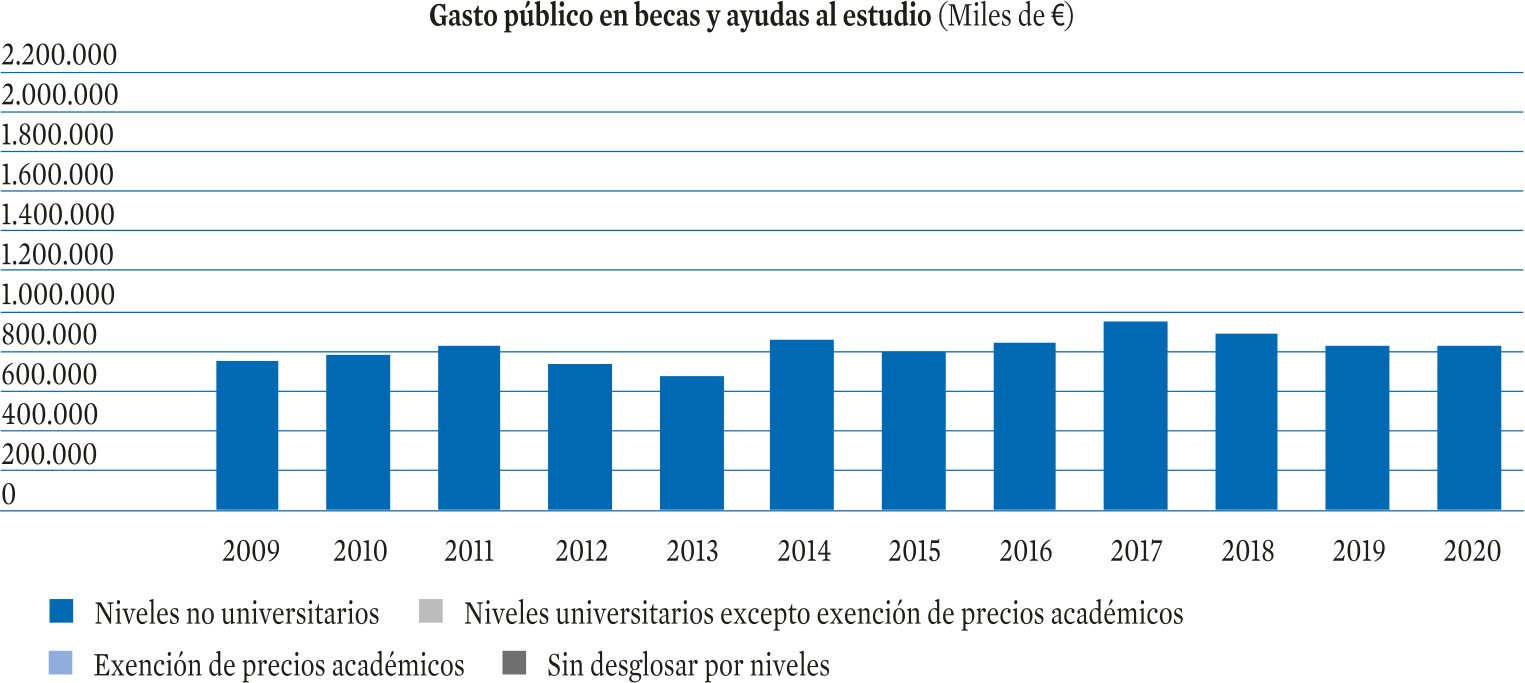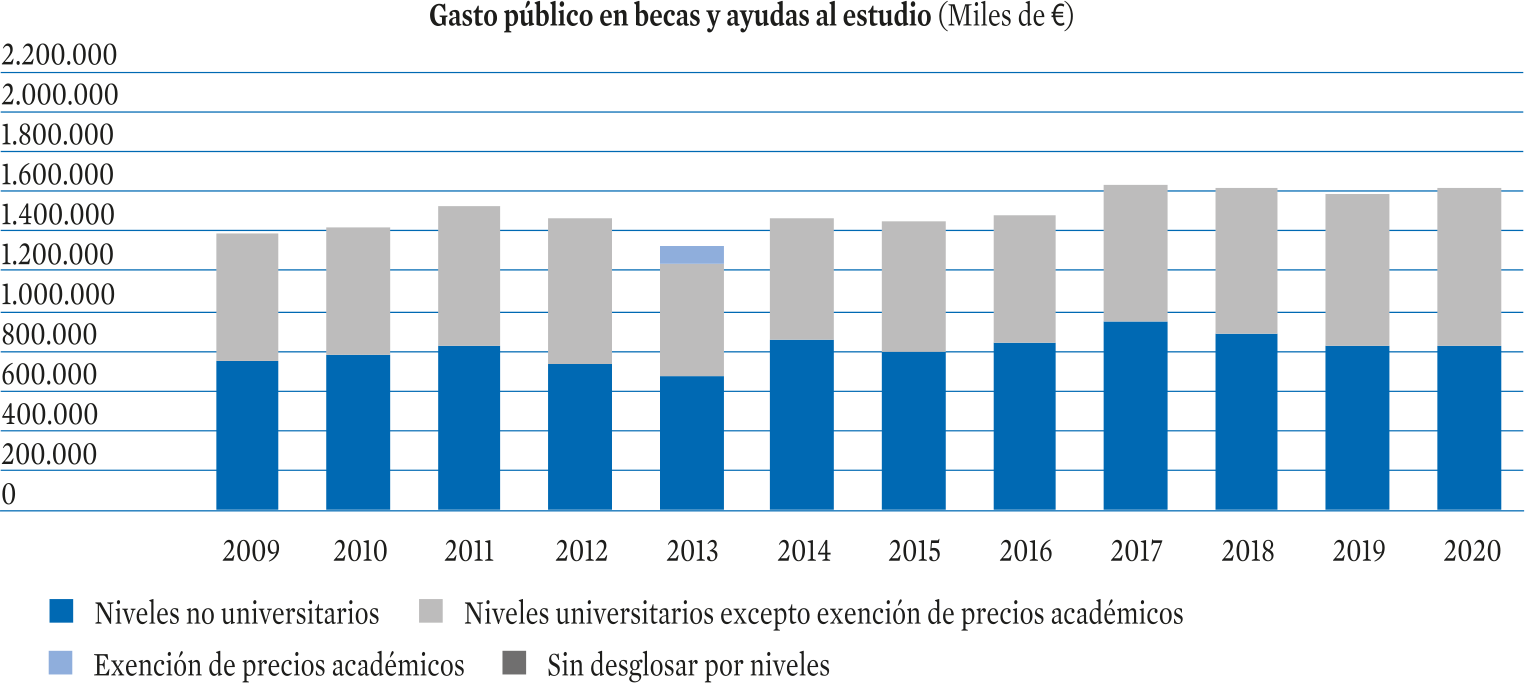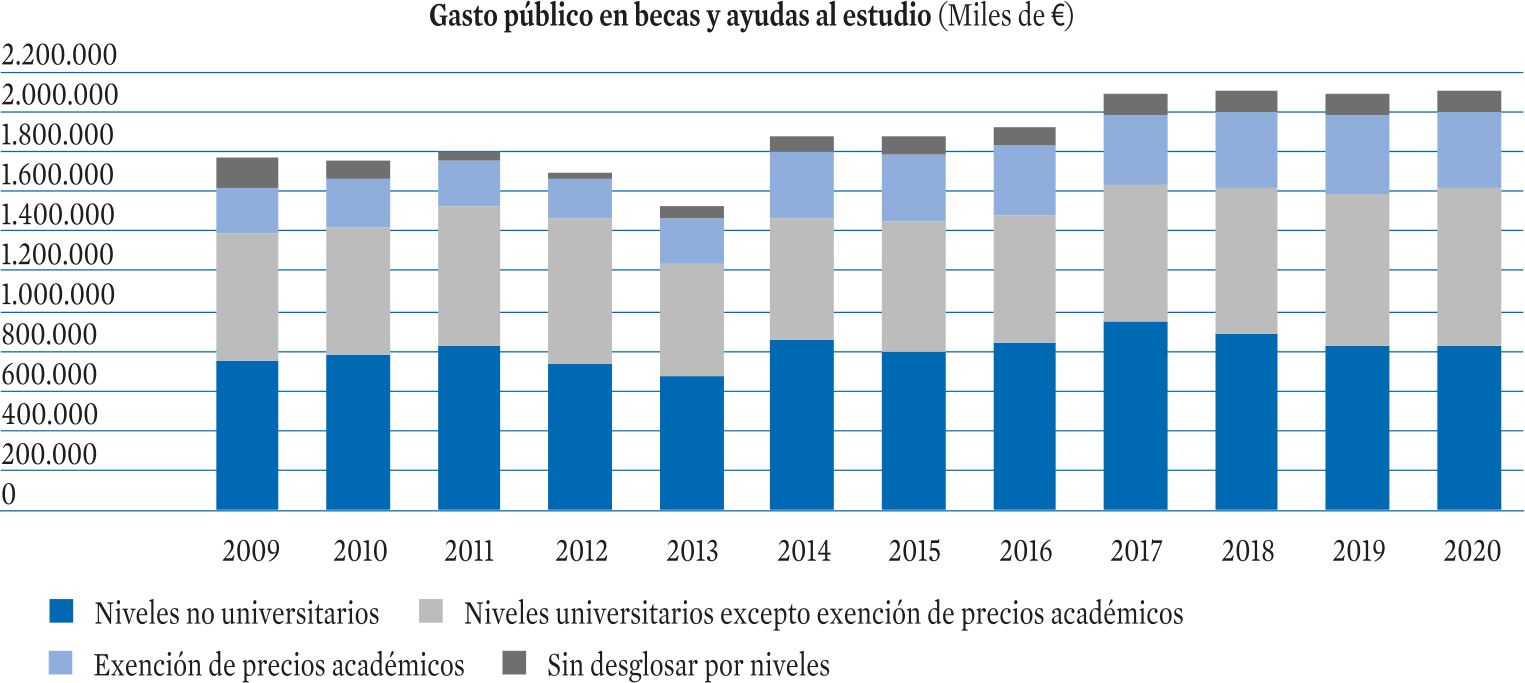
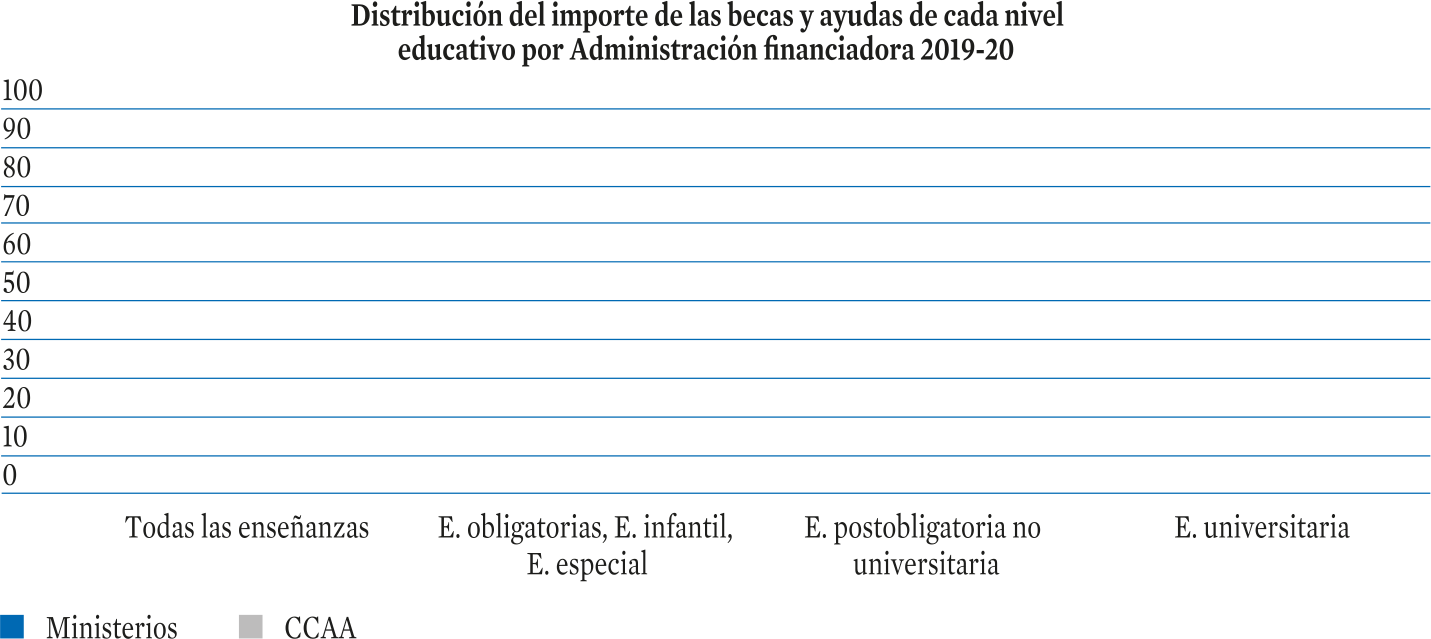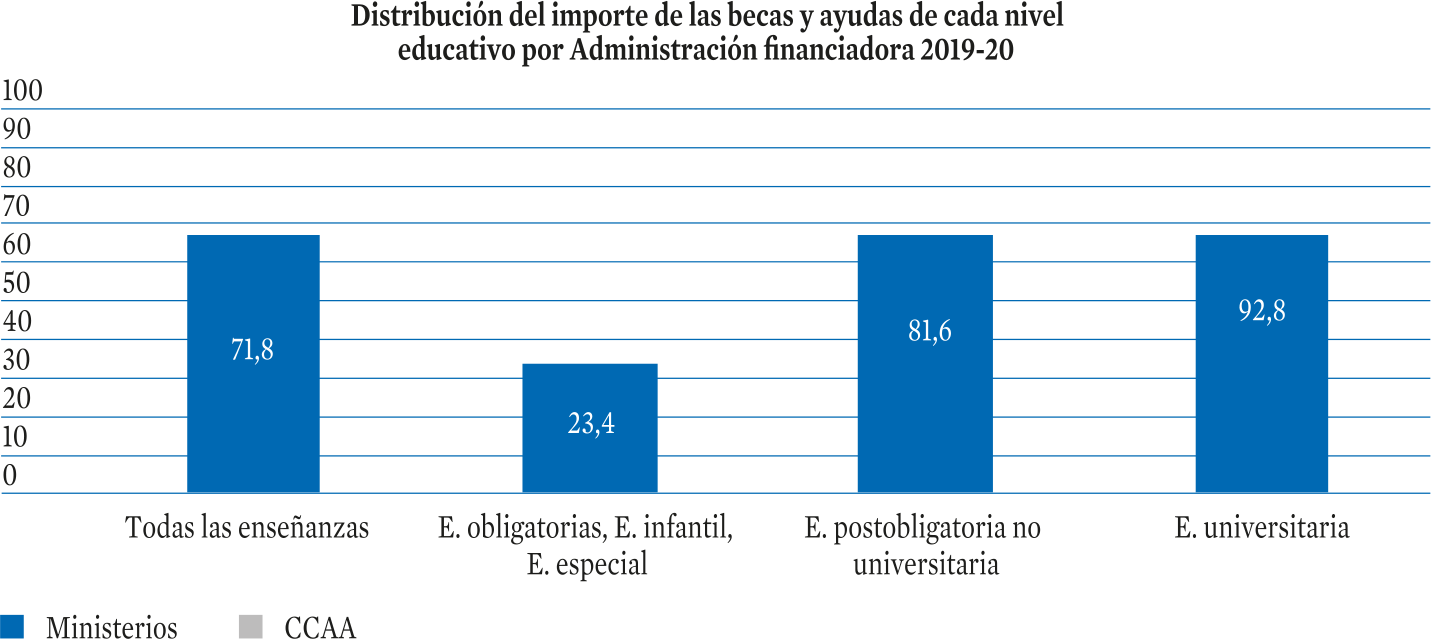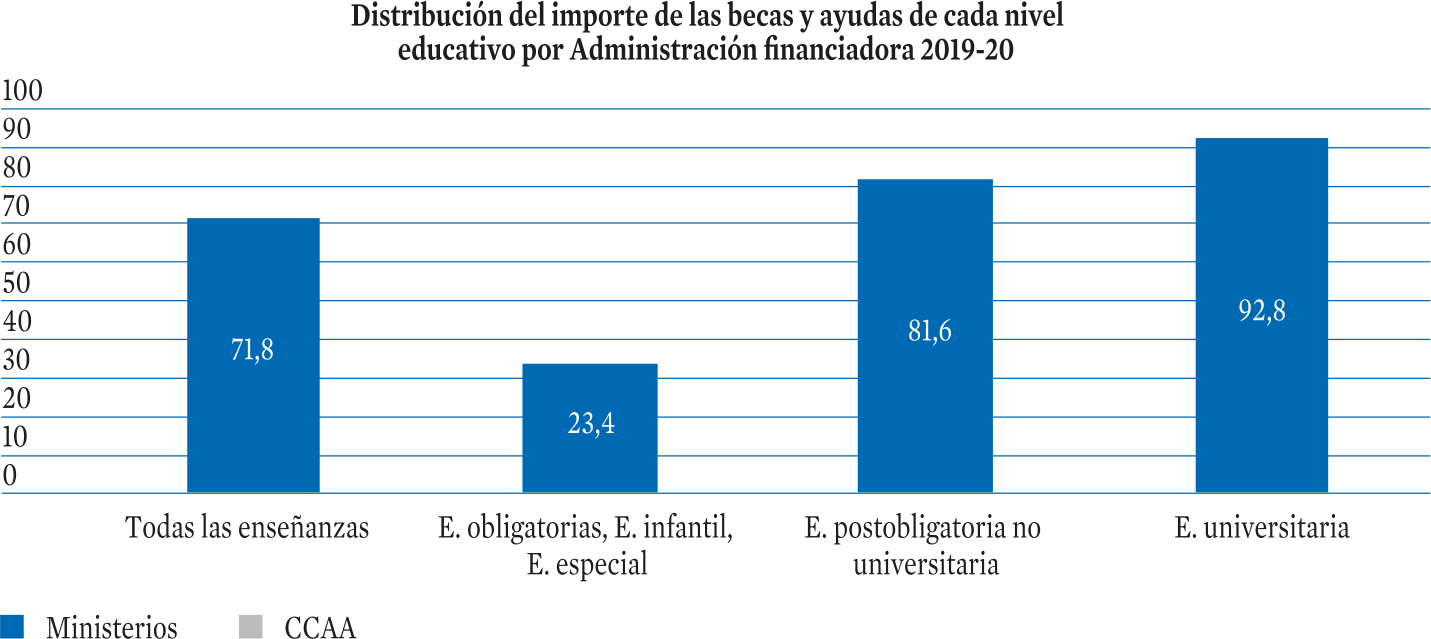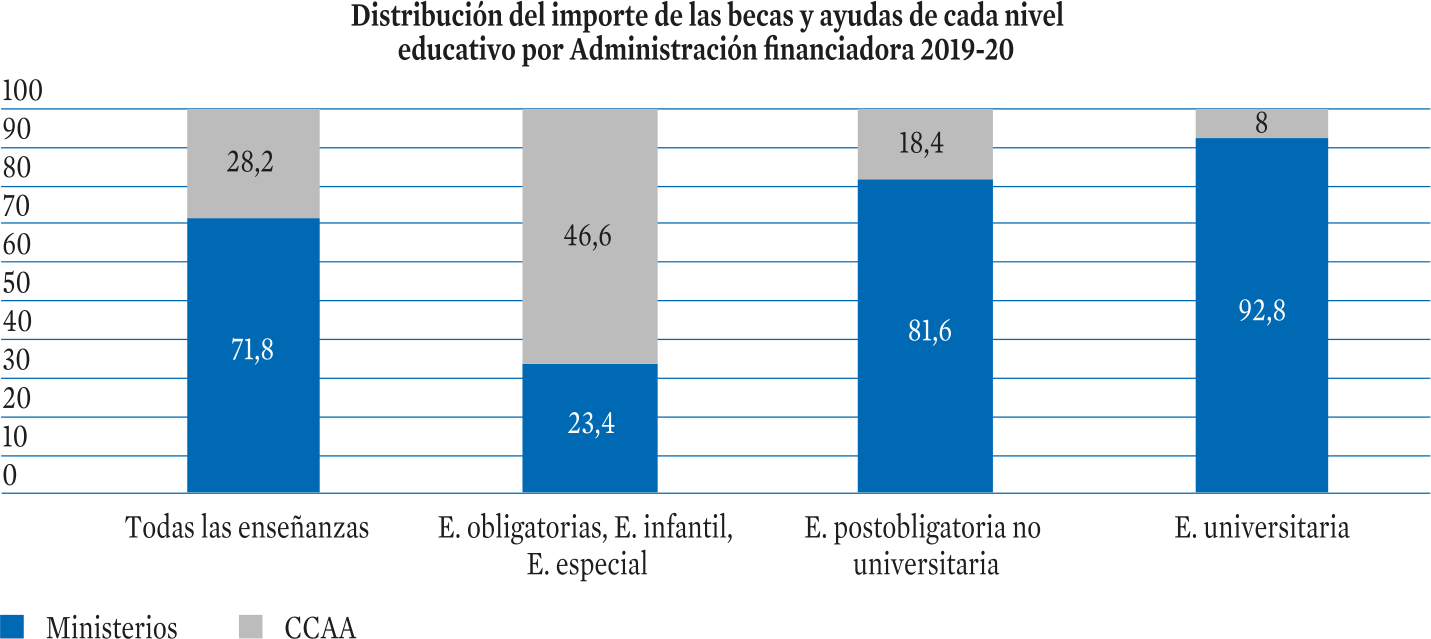
Memoria 2021
63. INE, Contabilidad Nacional.
La segunda década del siglo xxi tuvo comienzo en medio de la conmoción tras el golpe del SARS-CoV-2. La vida cotidiana, en todas sus dimensiones, vio interrumpido su ritmo, lo que inevitablemente se manifestó en los comportamientos de consumo, con una importante reducción del gasto de los hogares y un sustancial cambio de prioridades. Las familias gastaron menos y reorganizaron sus pautas de consumo, adaptándose a las circunstancias extraordinarias de la pandemia y a las medidas de salud pública. En 2021, de acuerdo con los datos del INE63, el consumo habría aumentado un 5,6 por 100 recuperando en parte su volumen tras la fuerte reducción experimentada en 2020 (12,2 por 100), asumiendo el incremento de precios que afectó de forma notable a algunos bienes de consumo básicos, como la energía y la alimentación, lo que obligó a un mayor esfuerzo de ajuste en las decisiones de compra. Se mantuvo, no obstante, todavía alejado de las cifras anteriores al COVID-19.
CAPÍTULO III—I. Balance y perspectivas
Pero la evolución de la pandemia, con periodos de alta incidencia seguidos de otros menos agresivos, y la consecuente toma de medidas de contención y relajación, se ha manifestado en una sucesión de periodos en la evolución del consumo derivados de las medidas sanitarias. Según los datos del INE64 hasta 2020, la llegada de la pandemia se tradujo en una reducción del 28 por 100 del gasto monetario medio por hogar, como consecuencia de las medidas de reducción de la movilidad. Esta sacudida se manifestó también en una nueva estructura de gasto, con la drástica reducción de varias partidas en términos monetarios (hostelería y vestido –81 por 100 sobre el periodo del año anterior al confinamiento, y transportes –46 por 100 y ocio y cultura –44 por 100).
64. INE, Efecto del COVID-19 en el gasto monetario de los hogares, noviembre de 2021.
Memoria 2021
Gráfico 13.
Gasto en consumo de los hogares
Nota: gasto en consumo final 2020-2021 (tasas de variación interanual); gasto monetario 2020 en tres periodos (tasas de variación anual).
Fuente: INE, Contabilidad trimestral y Encuesta de Presupuestos Familiares, 2022.
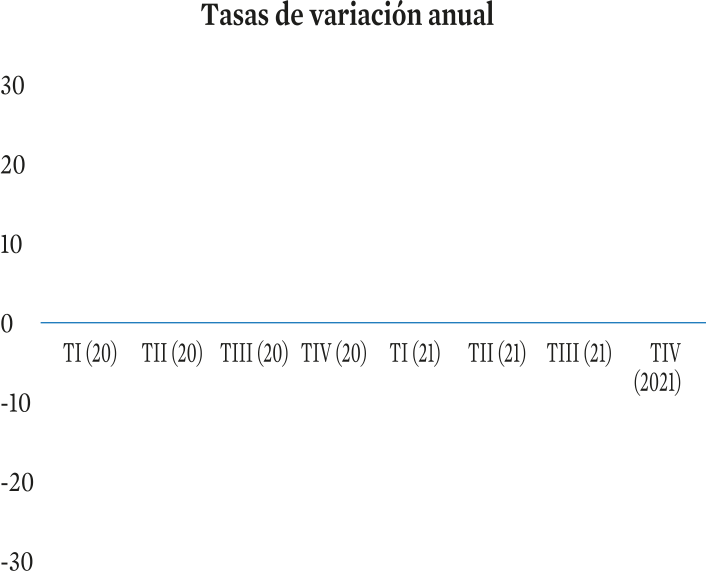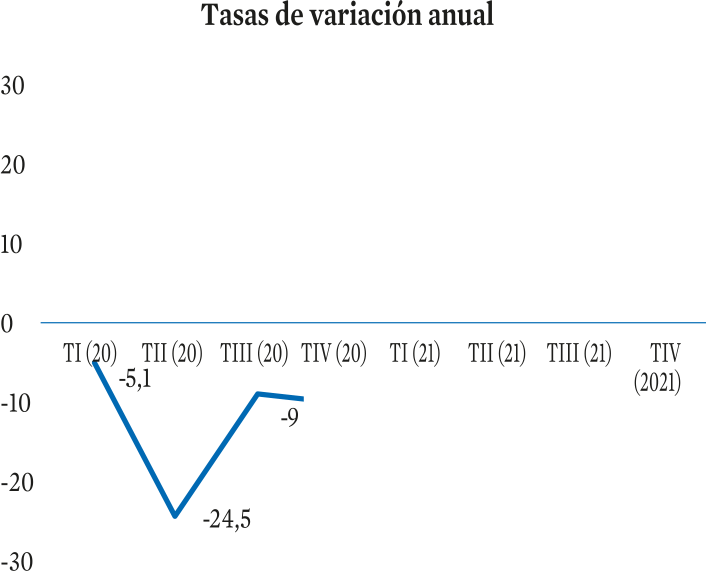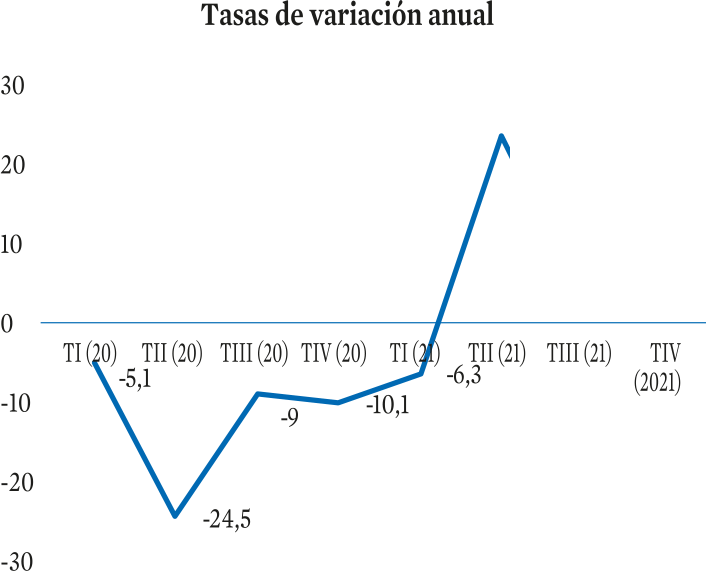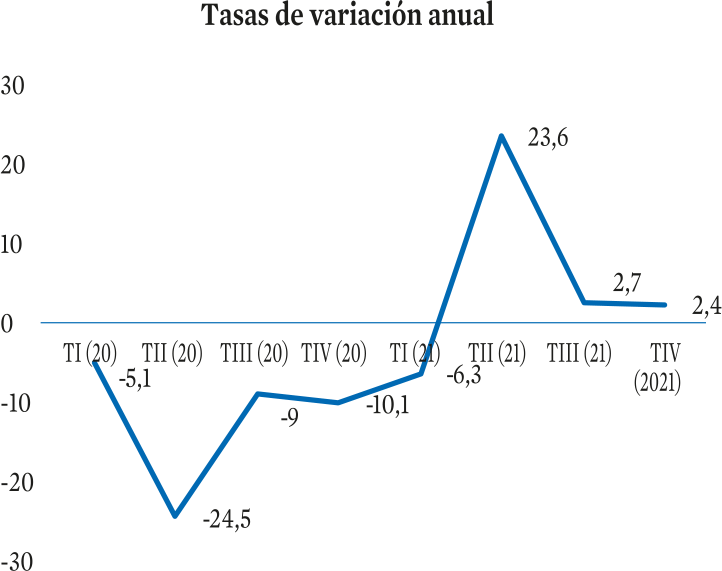
CAPÍTULO III—I. Balance y perspectivas
La Seguridad Social siguió dando apoyo a la política social y económica en 2021 a través de la prolongación de la mayor parte de las medidas aprobadas el año anterior, dirigidas a amortiguar el impacto de la crisis del COVID-19 sobre empresas y trabajadores. Así, continuó la consideración excepcional como situación asimilada a accidente de trabajo de los periodos de aislamiento o contagio de las personas trabajadoras como consecuencia del coronavirus, ampliándose además la protección a los profesionales de centros sanitarios y socio sanitarios. Se prorrogó el programa de exoneraciones a las empresas de las cuotas a la Seguridad Social en los expedientes temporales de suspensión de contratos y reducción de jornada vinculados al COVID-19, así como la prestación extraordinaria por cese de actividad para trabajadores autónomos. Además, se mantuvo la posibilidad de solicitar, a través del aplazamiento, la moratoria en el pago de las cuotas con la Seguridad Social cuyo devengo tuviese lugar entre diciembre de
Memoria 2021
2020 y febrero de 2021 en el caso de empresas, y entre enero y marzo de 2021, en el de los autónomos78.
Sin embargo, el impacto de todas estas medidas sobre la situación financiera de la Seguridad Social fue menor que en 2020, debido a la mejora de la situación sanitaria por la elevada inmunización de la población y la consiguiente reactivación de la actividad económica y el empleo. En todo caso, el sistema, que arrastra déficit recurrentes desde 2011, se enfrenta a importantes retos en términos de sostenibilidad y suficiencia, derivados del aumento del gasto en pensiones como consecuencia del mayor tamaño de las cohortes que van llegando a la edad de jubilación79, del incremento de la esperanza de vida, y de la insuficiencia de ingresos por cotizaciones sociales para mantener las tasas actuales de reposición, lo que hace necesario recurrir a aportaciones del Estado para equilibrar el sistema.
79. Aproximadamente entre 2025 y 2045 entrará a la jubilación la generación del baby boom, nacida entre 1958 y 1977.
CAPÍTULO III—I. Balance y perspectivas
1.2.1.1. Avances en la sostenibilidad y adecuación del sistema de pensiones
La reforma del sistema de pensiones constituye una prioridad del Plan de Recuperación, Transformación y Resiliencia, recogida en el Componente 30: Sostenibilidad del sistema público de pensiones en el marco del Pacto de Toledo, cuyo objetivo es preservar la sostenibilidad a largo plazo del sistema de pensiones, garantizando su poder adquisitivo, su contribución a la lucha contra la pobreza y la justicia intergeneracional. Apoyándose en las últimas recomendaciones del Pacto de Toledo80, el PRTR instaba a poner en marcha, en el marco del diálogo social, una serie de medidas que derivaron en el Acuerdo de la Mesa de Diálogo social sobre el primer bloque de medidas para el equilibrio del sistema, el refuerzo de su sostenibilidad y la garantía del poder adquisitivo de los pensionistas, en cumplimiento del Pacto de Toledo y del Plan de Recuperación, Transformación y Resiliencia, suscrito el 1 de julio de 2021 entre el Gobierno y las principales organizaciones sindicales y empresariales de ámbito estatal (CCOO, UGT, CEOE y CEPYME).
80. El 19 de noviembre de 2020, el Pleno del Congreso de los Diputados aprobó el Informe de Evaluación y Reforma del Pacto de Toledo.
Memoria 2021
El Acuerdo incorpora siete bloques: (I) la nueva fórmula de revalorización para el mantenimiento del poder adquisitivo de las pensiones (II) medidas para favorecer el acercamiento voluntario de la edad efectiva con la edad legal de jubilación; (III) el fortalecimiento de la estructura de ingresos del sistema y la culminación del principio de separación de fuentes; (IV) un nuevo sistema de cotización por ingresos reales y mejora de la protección social en el RETA; (V) medidas para preservar el equilibrio y la equidad intergeneracional, con la sustitución del factor de sostenibilidad por un nuevo mecanismo de equidad intergeneracional; (VI) otras medidas de mejora de la gestión y la calidad de la acción protectora y (VII) la integración del texto normativo del Anteproyecto de ley de garantía del poder adquisitivo de las pensiones y de otras medidas de refuerzo de la sostenibilidad financiera y social del sistema público de pensiones.
CAPÍTULO III—I. Balance y perspectivas
82. El déficit del subsector los Fondos de la Seguridad Social se expresa en términos de Contabilidad Nacional, aplicando los criterios metodológicos del Sistema Europeo de Cuentas, que permite la comparación homogénea entre los distintos Estados miembros, siendo, por tanto, el utilizado a efectos de la aplicación del Procedimiento de Déficit Excesivo y del Pacto de Estabilidad y Crecimiento.
1.2.1.2. La situación financiera del sistema
de la Seguridad Social
Los Fondos de la Seguridad Social82 registraron un déficit en 2021 de 12.325 millones de euros, equivalente al 1,02 por 100 del PIB, frente al 2,62 por 100 registrado el año anterior. La mejora más significativa la registró el Servicio Público de Empleo Estatal, gracias al descenso del conjunto de prestaciones por desempleo vinculadas a los ERTES y otras medidas COVID, así como al del resto de prestaciones por desempleo, en línea con la reducción del número de beneficiarios. El Fondo de Garantía Salarial, por su parte, se mantuvo prácticamente en equilibrio, mientras que el sistema de la Seguridad Social mejoró su saldo presupuestario debido principalmente a la recuperación de las cotizaciones sociales.
Memoria 2021
Efectivamente, el extraordinario comportamiento del empleo en 2021, superior, incluso, al experimentado por la actividad económica, favoreció un avance del nivel de ingresos no financieros superior al de los gastos, con la consiguiente mejora de las cuentas del sistema de la Seguridad Social. El déficit en términos de ejecución presupuestaria83 se redujo un 15 por 100 respecto al año anterior, hasta los 11.191,7 millones de euros, lo que equivale al 0,9 por 100 del PIB, el menor registro desde el año 2013. Por su parte, el déficit contributivo, que excluye los ingresos y gastos no contributivos y las transferencias, se situó en el 2,4 por 100 del PIB, frente al 2,9 por 100 del año anterior.
83. El déficit del sistema de la Seguridad Social por operaciones no financieras, incluye las cuentas de las entidades gestoras y servicios comunes de la Seguridad Social y las mutuas colaboradoras con la Seguridad Social. La metodología utilizada para su cálculo es la de la contabilidad pública, a través de la ejecución presupuestaria, donde se reconocen las cantidades efectivamente gastadas (obligaciones reconocidas) y los ingresos obtenidos en el ejercicio (derechos reconocidos netos).
CAPÍTULO III—I. Balance y perspectivas
1.2.1.3. Las prestaciones de la Seguridad Social en 2021
El sistema contributivo de la Seguridad Social daba cobertura en 2021 a 8,9 millones de pensionistas, con una edad promedio de 72 años y con un 49 por 100 de mujeres. Alrededor del 10 por 100 era titular de más de una pensión, lo que explica que el número de pensiones en vigor sea superior: 9,8 millones.
La pensión media alcanzó los 1.034,02 euros mensuales, tras incrementarse un 2,3 por 100 respecto al año anterior, con diferencias significativas por clase de pensión y régimen. Cabe señalar que el 60,5 por 100 no alcanza el salario mínimo interprofesional (fijado en 2021 en 965 euros mensuales), porcentaje que en el caso de las mujeres asciende al 74,2 por 100. Por el contrario, un 20 por 100 de las pensiones percibidas por varones supera los 2.000 euros mensuales (con el tope máximo fijado en 2.707,49 euros), frente a un 5 por 100 de las pensiones de titularidad femenina.
Memoria 2021
Las diferencias entre las cuantías percibidas por hombres y mujeres se producen principalmente en las pensiones de jubilación y tienen que ver en gran medida con su diferente participación en el mercado laboral y con rasgos diferenciales en los empleos que ocupan86. Además, las mujeres se encuentran sobrerrepresentadas en las pensiones de menores cuantías, como viudedad, favor familiar y el SOVI, lo que explica que un 28,6 por 100 de las pensiones de titularidad femenina perciban complementos a mínimos, frente al 16 por 100 de las de titularidad masculina. En todo caso, la situación para las mujeres ha ido mejorando a lo largo de los años, a medida que han ido entrando en el sistema generaciones de mujeres con una mayor participación en el mercado laboral y un nivel formativo más alto, tal y como muestran los resultados referidos a las nuevas altas de pensiones. Además, se han ido introduciendo mejoras en el sistema para reducir la brecha de género, como el complemento para reducir la brecha de género en pensiones, aprobado en febrero de
86. En términos generales, las mujeres registran menores tasas de empleo y salarios que los hombres, entradas más tardías en la ocupación, trayectorias laborales más irregulares y un mayor número de interrupciones asociadas a la mayor incidencia de la contratación temporal y del desempleo, así como a la maternidad y el cuidado de los hijos.
CAPÍTULO III—I. Balance y perspectivas
2021, en sustitución al complemento por maternidad anterior87, que fue considerado discriminatorio por una sentencia del Tribunal de Justicia de la Unión Europea. Un año después de su aprobación, alrededor de 163.000 pensiones en vigor tienen complemento por brecha de género (de 62,03 euros de media), de las cuales, en el 94 por 100 de los casos la persona beneficiaria es una mujer.
87. Sustituye al establecido en el artículo 60 del TRLGSS, introducido por la Ley 48/2015, de 29 de octubre, de Presupuestos Generales del Estado para el año 2016.
Memoria 2021
Gráfico 17.
Pensiones contributivas en vigor e imp0rte mensual, 2021
Fuente: elaboración propia a partir de Ministerio de Inclusión, Seguridad Social y Migraciones, eSTADISS: Estadísticas de pensiones.
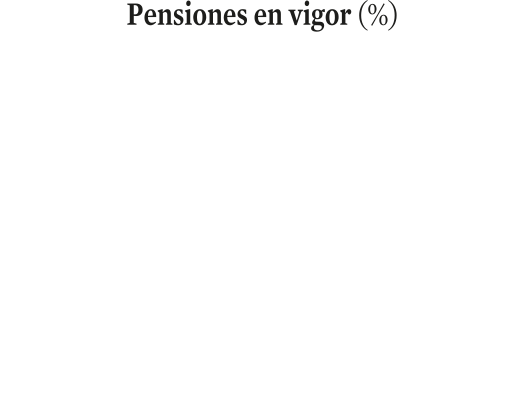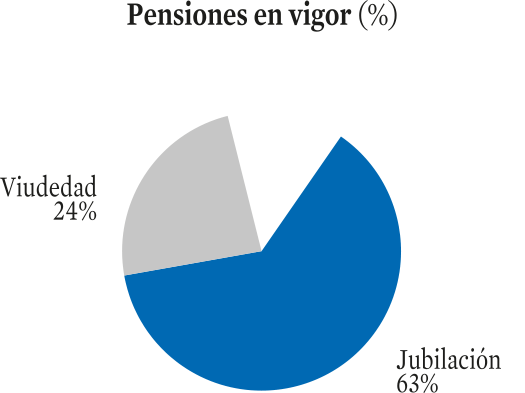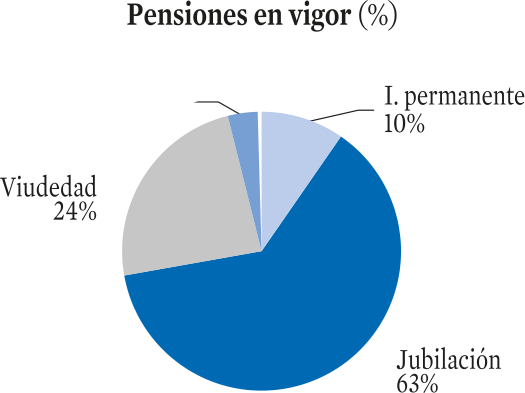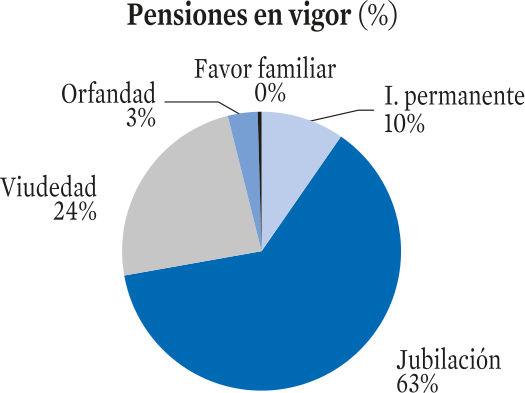
CAPÍTULO III—I. Balance y perspectivas
1.2.1.4. La previsión social complementaria
En el contexto global de reforma del sistema de pensiones, en 2021 se inició el proceso de modificación del marco jurídico de los planes de pensiones de empleo, siguiendo la recomendación decimosexta del Pacto de Toledo (2020), relativa a los sistemas complementarios, que posteriormente fue recogida en la reforma 5.a del componente 30 del PRTR. Mediante la nueva Ley de Regulación para el impulso de los planes de pensiones de empleo96 (actualmente en fase de proyecto) se pretende impulsar la previsión social complementaria, promoviendo los planes de pensiones del sistema de empleo, con un importante apoyo en la negociación colectiva sectorial, a fin de llegar a un mayor número de trabajadores. El objetivo es ampliar los colectivos con acceso a dichos planes, entre otros, a las personas trabajadoras por cuenta propia y las de las pymes, apostando para ello, entre otras cuestiones, por diseñar un nuevo incentivo fiscal que beneficie especialmente el ahorro de las
96. Proyecto de Ley de Regulación para el impulso de los planes de pensiones de empleo, por el que se modifica el texto refundido de la Ley de Regulación de los planes y fondos de pensiones, aprobado por Real Decreto legislativo 1/2002, de 29 de noviembre.
Memoria 2021
rentas medias y bajas. La norma proyectada amplía considerablemente el contenido del texto refundido de la Ley de Regulación de los planes y fondos de pensiones, incorporando los fondos de pensiones de empleo de promoción pública y los planes de pensiones de empleo simplificados.
El CES tuvo la oportunidad de dictaminar el correspondiente Anteproyecto97, compartiendo el objetivo general de la iniciativa, pero apuntando en todo caso a la necesidad de avanzar en la configuración del conjunto del sistema de pensiones, asegurando la suficiencia y adecuación del primer pilar (sistema público de reparto), impulsando el segundo (previsión ocupacional), y permitiendo que el tercero (planes de previsión individuales) desarrolle su propia dimensión.
CAPÍTULO III—I. Balance y perspectivas
En el segundo año de la crisis ocasionada por la pandemia el sistema de protección por desempleo ha seguido siendo fundamental en el proceso de recuperación económica y social, como pone de manifiesto que el
número de personas beneficiarias alcanzase los 2 millones de media anual, todavía ligeramente por encima de los niveles prepandemia (gráfico 19).
Pero el progresivo descenso registrado a lo largo del año, sin variaciones tan marcadas como en 2020, ha hecho que en el mes de diciembre el número de personas beneficiarias (1,8 millones) sea ligeramente inferior al mismo mes de 2019 (1,9 millones). Y es que la recuperación del empleo a lo largo del año ha supuesto una bajada de casi un millón de personas beneficiarias de prestaciones respecto a 2020, lo que en términos porcentuales supone una caída del 31,5 por 100.
Memoria 2021
100. El número de beneficiarios por ERTE es inferior al número de personas que continúan afectadas por Ecrepancia entre las cifras de beneficiarios de prestaciones por ERTE que ofrece el SEPE y las de afiliados en ERTE que se dan en el Balance del capítulo II.
Ese descenso se ha producido, sobre todo, entre las personas beneficiarias de prestaciones por ERTE, que pasaron de casi 900.000 de media en 2020 a poco más de 100.000 en 2021, lo que en términos porcentuales
supuso que pasaran de representar el 50 por 100 de las prestaciones contributivas en 2020 a apenas el 11 por 100 en 2021100.
Tomando en consideración el resto de prestaciones contributivas, se observa que, con ligeras variaciones, se retoman los niveles del año anterior a la pandemia. Por lo que hace a las principales causas de las altas, también se vuelve a la situación prepandémica, dado en claro protagonismo de la finalización del contrato temporal (origen de casi medio millón de prestaciones de media anual) (gráfico 21).
CAPÍTULO III—I. Balance y perspectivas
101. Para más detalle, véase en el capítulo II el Balance sobre el mercado de trabajo.
A pesar del descenso de las prestaciones por ERTE, en consonancia con la recuperación económica y del empleo, su papel ha seguido siendo muy importante para las personas trabajadoras concentradas en los sectores que no se han recuperado de la crisis ocasionada por la pandemia (como la hostelería y los servicios personales o el transporte aéreo y las agencias de viajes)101. Se trata de un volumen cada vez menor, pero importante en términos de protección, y que explicaría que sigan constituyendo casi la mitad de las altas iniciales acumuladas en el sistema contributivo en el año (964.000), y el 80 por 100 del total de reanudaciones en el mismo (más de 8 millones acumuladas en el año).
Pero dejando al margen los ERTE, y como sucediera con anterioridad a la pandemia, el mayor porcentaje de altas iniciales acumuladas en el año en el sistema contributivo (algo más del 50 por 100) es motivado por la finalización del contrato temporal, lo que sería indicativo de la falta de estabilidad laboral y rotación aun existente para muchas personas en un momento en el que persiste cierta incertidumbre económica y laboral.
Las prestaciones de carácter asistencial también registran un descenso en 2021 respecto al año anterior,
Memoria 2021
aunque menor, en torno al 20 por 100. Atendiendo a las causas que dan derecho a estas prestaciones, se observa que dicho descenso ha afectado sobre todo al subsidio extraordinario por desempleo, los fijos discontinuos y emigrantes retornados. Sin embargo, las prestaciones a personas mayores de 52 años, que constituyen el grueso de la protección del nivel asistencial (52 por 100) continuaron aumentando en 2021 (6 por 100), incremento que se añade al del 20 por 100 experimentado en 2020.
Por su parte, se han duplicado las situaciones de insuficiente cotización para acceder a una prestación contributiva (gráfico 22).
CAPÍTULO III—I. Balance y perspectivas
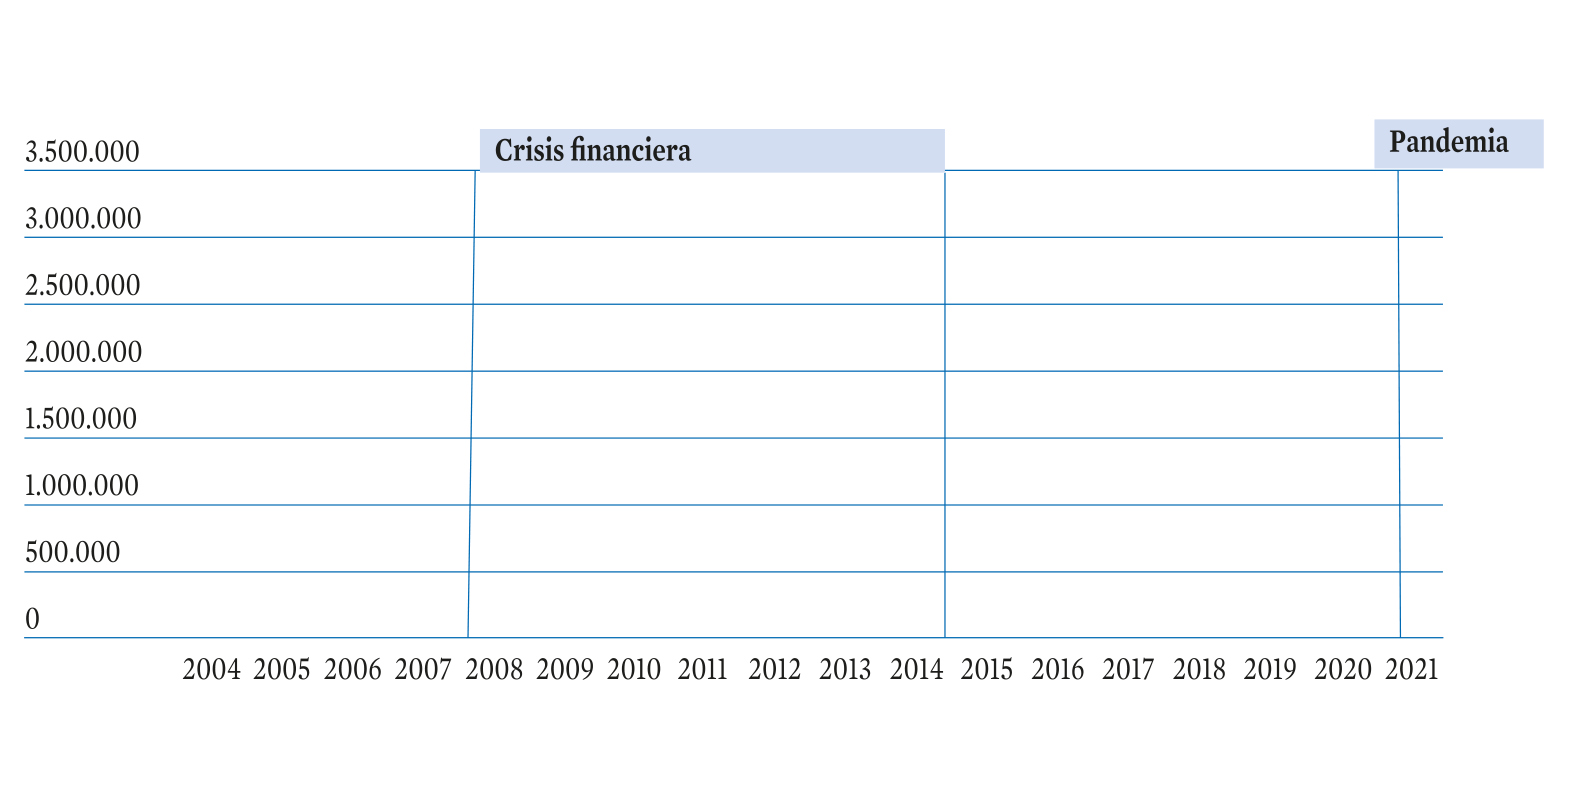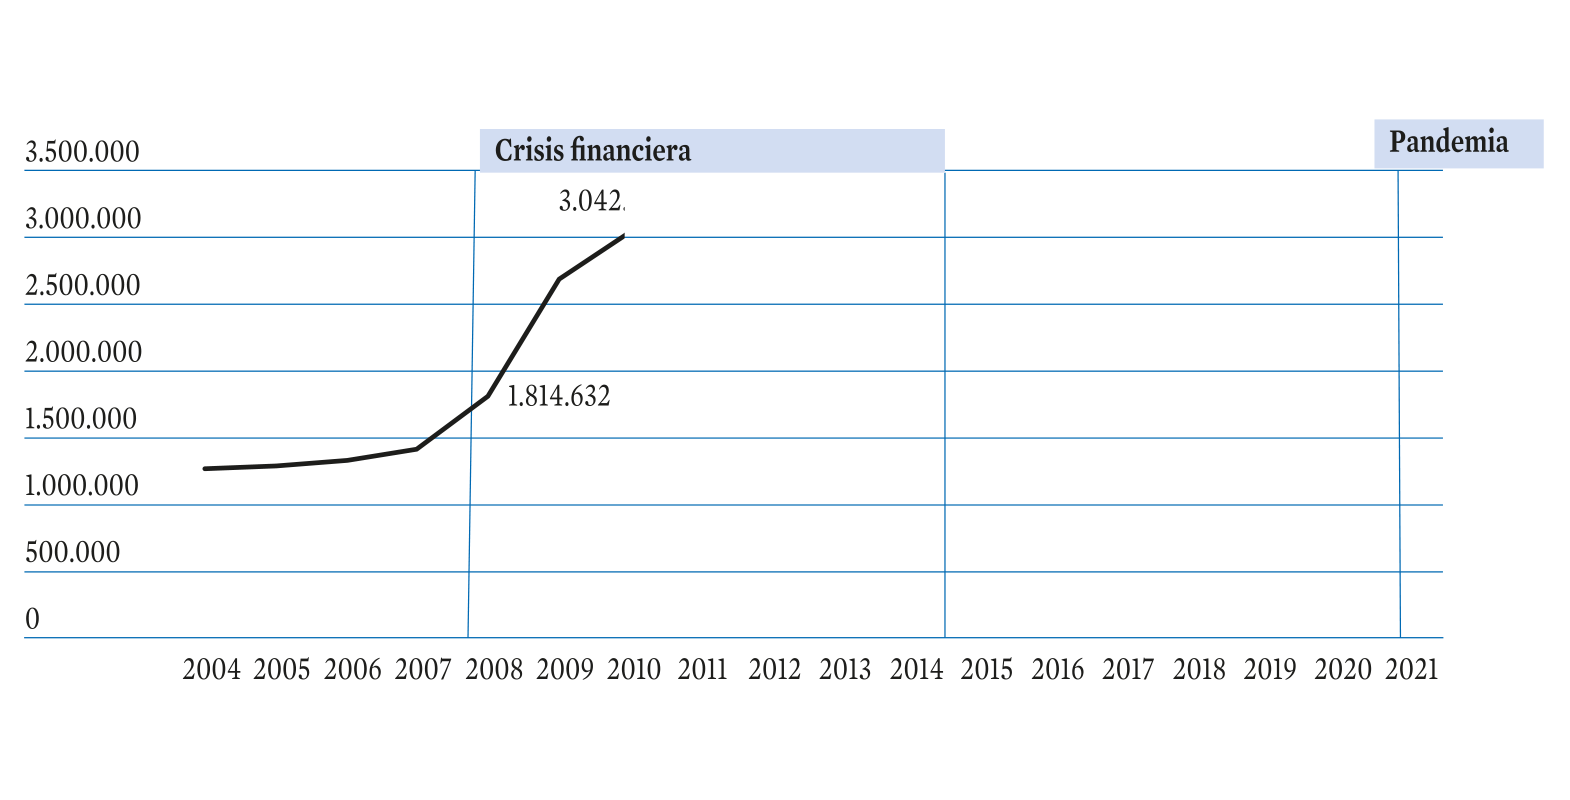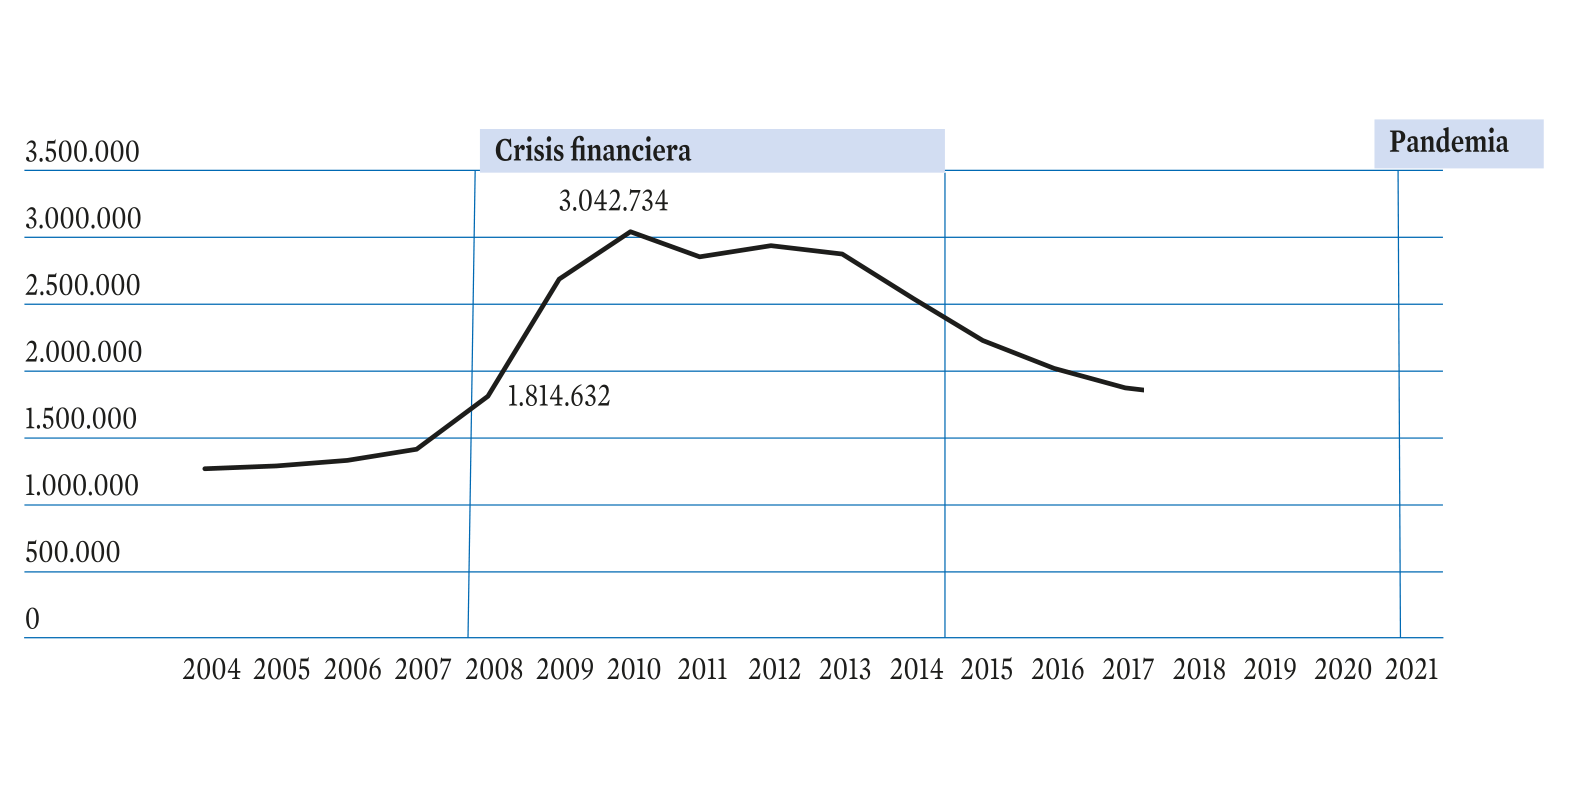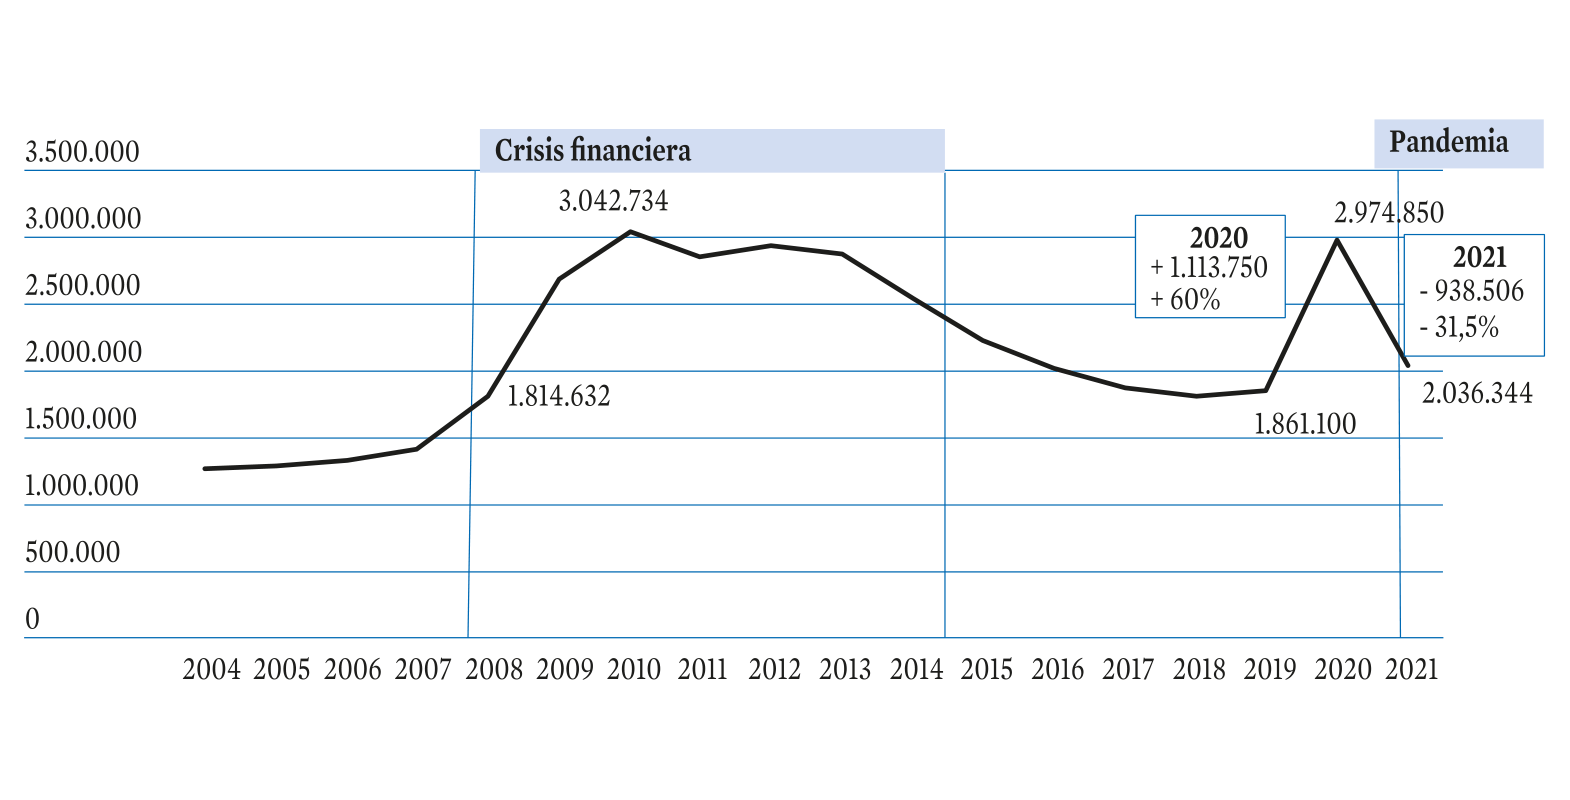
Gráfico 19.
Personas beneficiarias de prestaciones por desempleo (Media anual)
Fuente: SEPE, Estadísticas de Prestaciones por Desempleo.
Gráfico 20.
Evolución mensual de las personas beneficiarias de prestaciones
Fuente: SEPE, Estadísticas de Prestaciones por Desempleo.
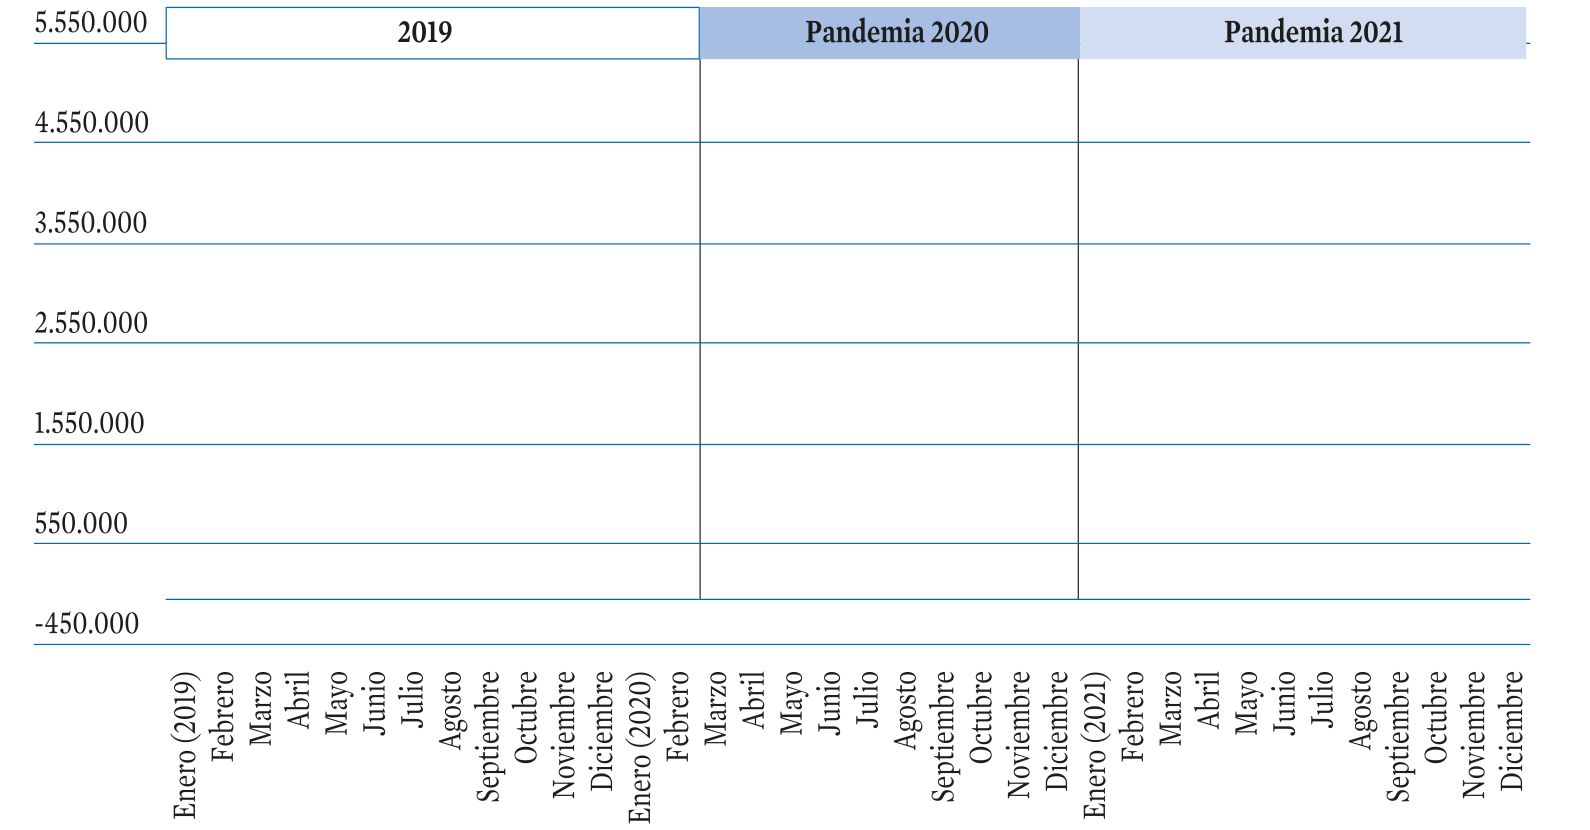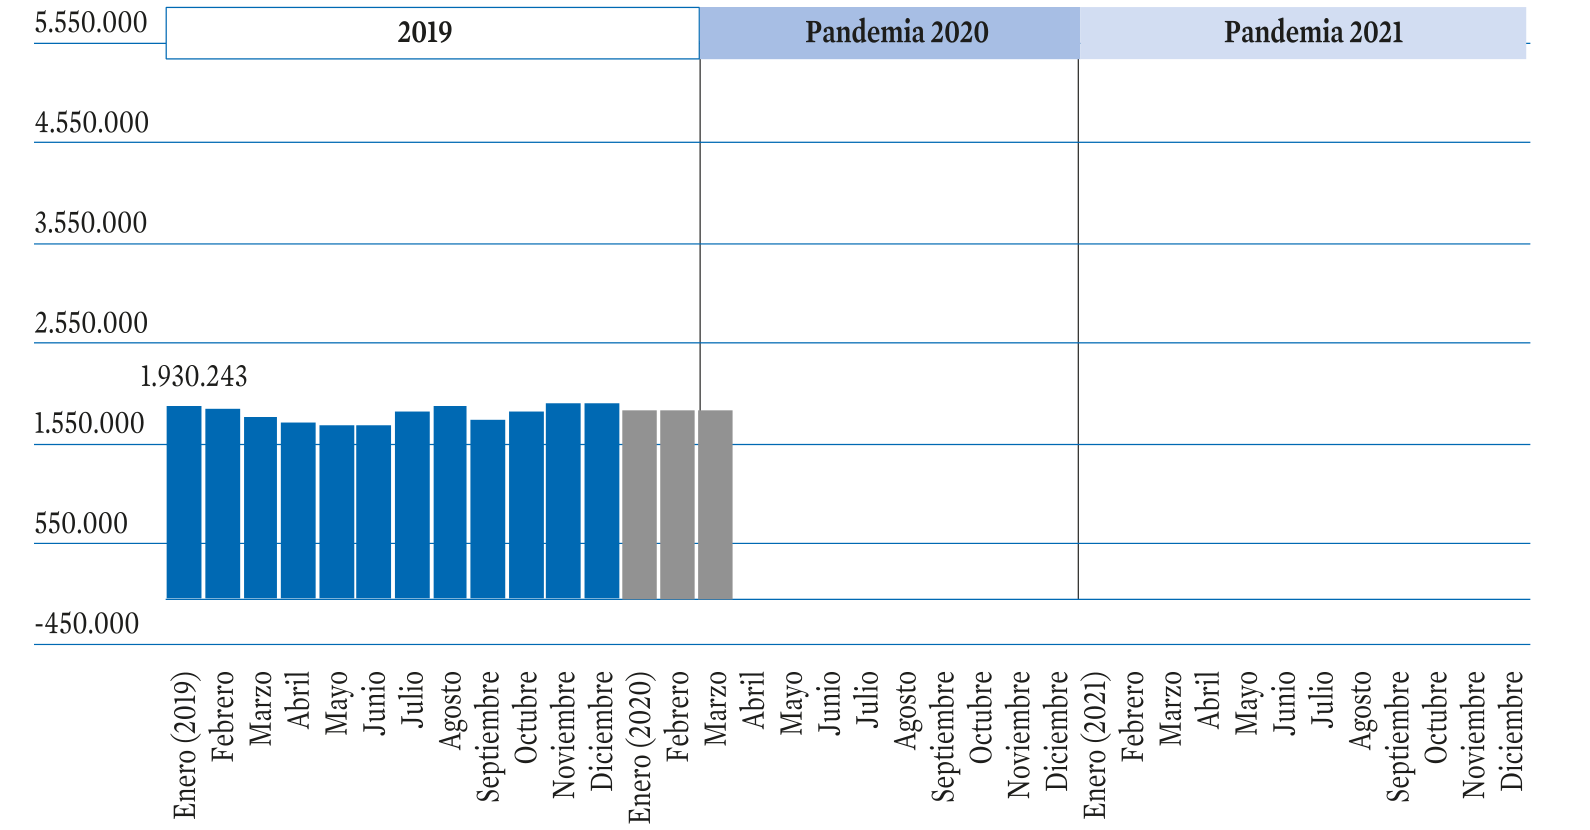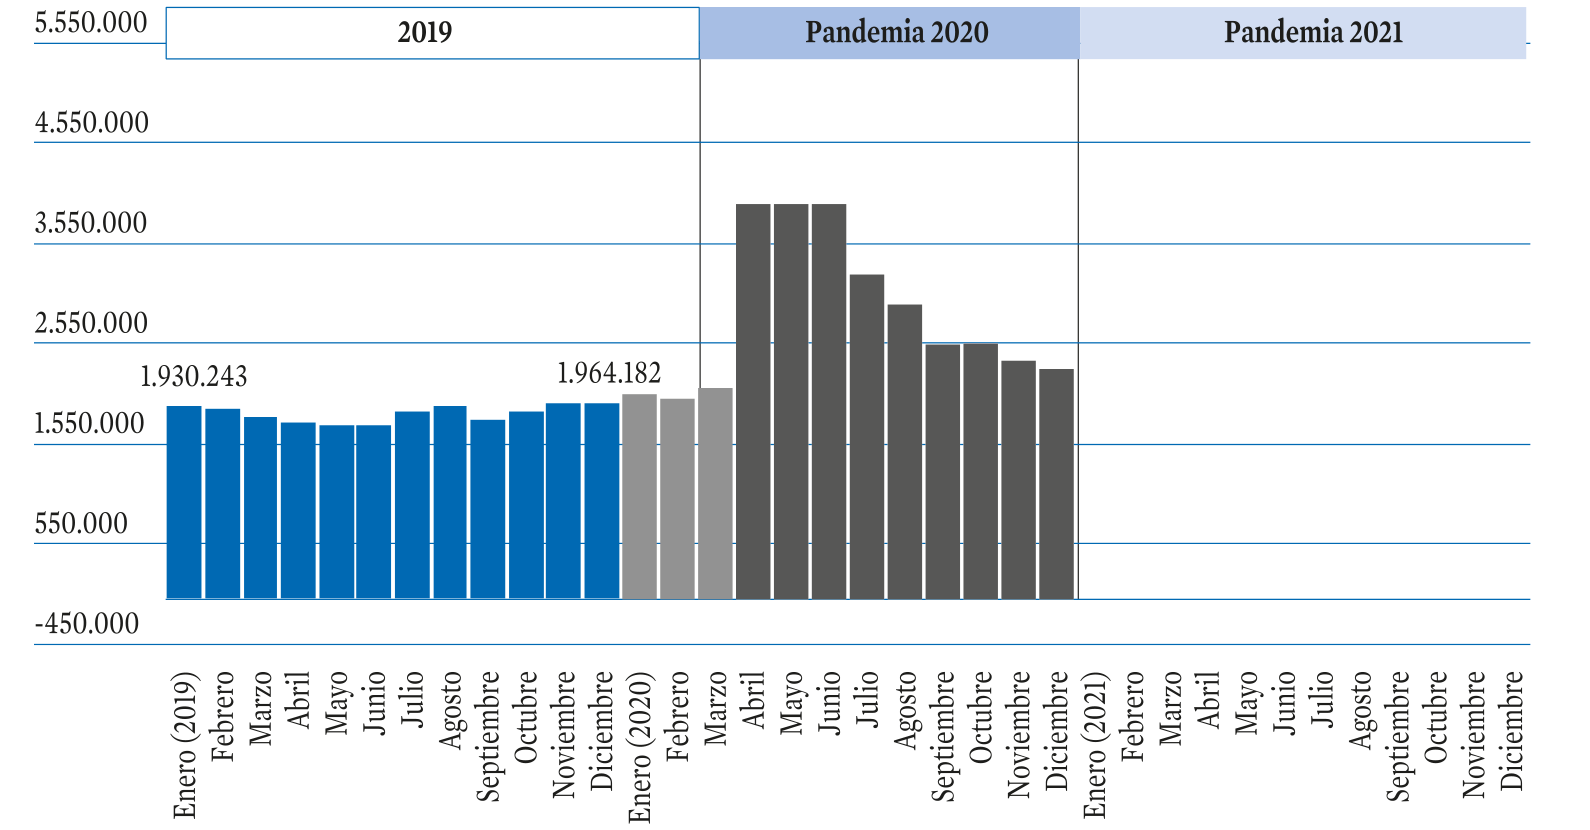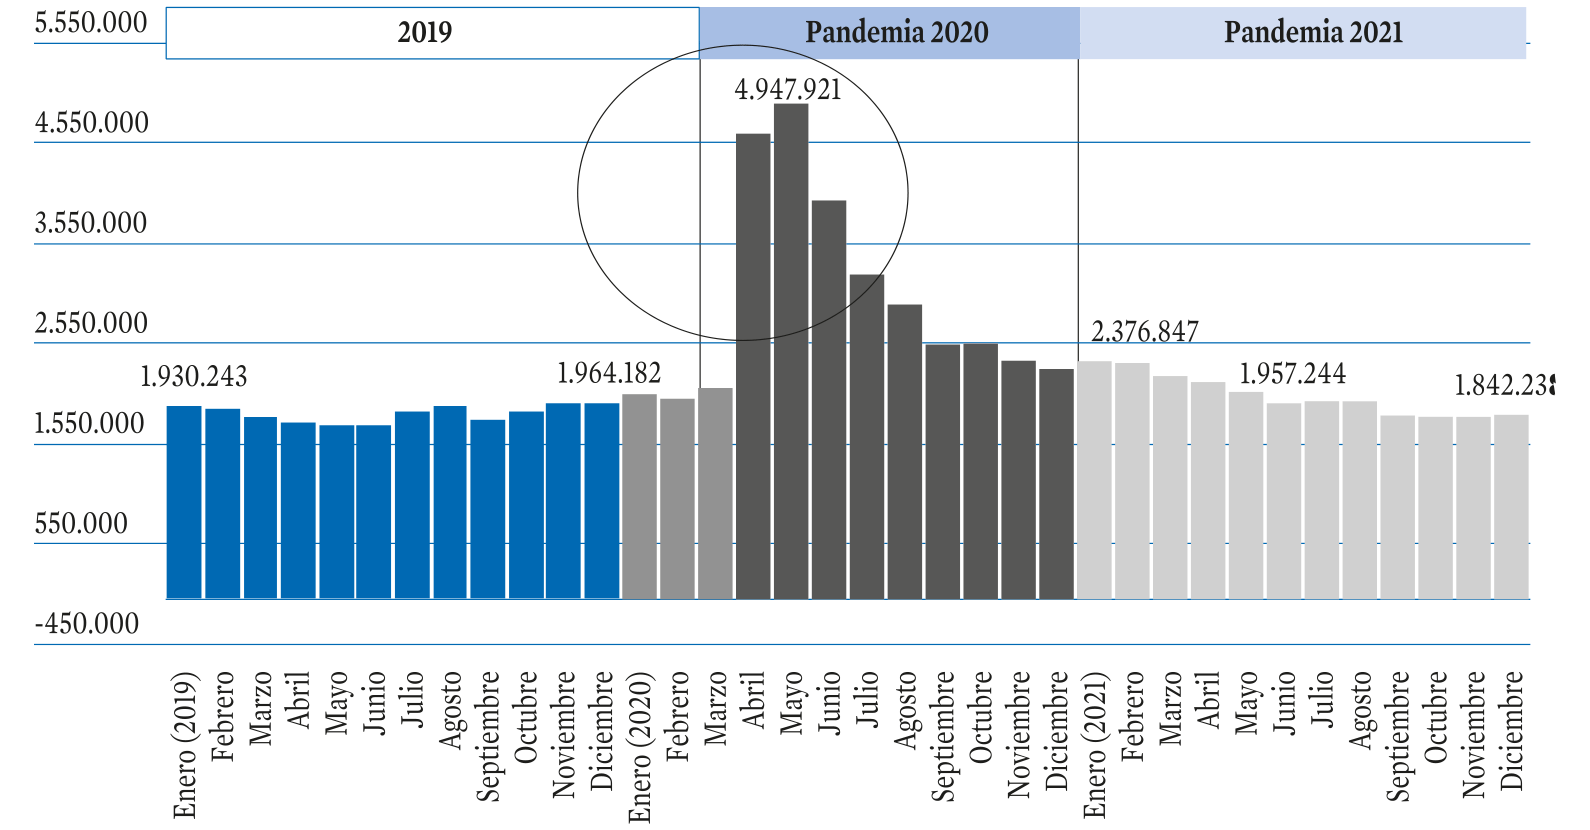
Memoria 2021
En 2021 la sociedad española dio, a través del Sistema Nacional de Salud (SNS), una contundente respuesta a la crisis del COVID-19 con una campaña de vacunación de extraordinaria magnitud. Ello fue posible gracias a la confianza en el sistema sanitario público y al esfuerzo de las administraciones para organizar un dispositivo de alcance nacional a través de la red de atención primaria en todas las comunidades autónomas. Sin embargo, mientras la campaña se desplegaba, la pandemia continuó ejerciendo una fuerte presión sobre las estructuras asistenciales, que tuvieron que asumir una pesada carga de morbilidad añadida en todos los niveles. La atención especializada continuó absorbiendo un volumen elevado de ingresos hospitalarios y en UCI, mientras los servicios de atención primaria rozaban el colapso con la multiplicación de pacientes y la asignación de tareas nuevas, como el rastreo de casos. Pero sobre todo, la sociedad tuvo que asimilar el alto coste en vidas humanas que, de acuerdo con los datos oficiales, sobrepasó las cien mil, aunque es probable que el número real de fallecimientos por COVID-19 sea muy superior, como vienen señalando distintas fuentes.
CAPÍTULO III—I. Balance y perspectivas
Pocos meses después de la declaración de la pandemia de COVID-19108, la Comisión Europea estableció un Plan de Vacunación frente a la enfermedad109, que incluía acuerdos adelantados de adquisición de vacunas con
varias compañías farmacéuticas120. La participación de España en esta estrategia
facilitó la rápida disposición de dosis que han ido administrándose con arreglo a las pautas establecidas en una Estrategia111 que se ha actualizado en once ocasiones, a medida que se incorporaban nuevos preparados112 y se profundizaba en el conocimiento de la enfermedad y su transmisión. El objetivo recogido es la prevención de la enfermedad y la disminución de la gravedad y la mortalidad de la misma, protegiendo especialmente a aquellos grupos con mayor vulnerabilidad. La Estrategia delimita varias etapas según las dosis disponibles en cada momento estableciendo los grupos de población a vacunar por orden de prioridad en función del riesgo de exposición, de transmisión y de enfermedad grave, así como el
108. OMS, 11 marzo de 2020.
109. Estrategia de la Unión Europea para las vacunas frente al COVID-19, COM (2020) 245 final.
110. Con una aportación de 2.700 millones de euros para su desarrollo.
111. Ministerio de Sanidad, Estrategia de vacunación frente al COVID-19 en España.
112. Todas las vacunas que están consideradas dentro del acuerdo de compra de la Comisión Europea se autorizan siguiendo el procedimiento centralizado por la Agencia Europea de Medicamentos.
Memoria 2021
impacto socioeconómico de la pandemia en cada grupo de población.
La campaña, que comenzó en diciembre de 2020, aproximadamente un año después de la detección de los primeros casos de la enfermedad, fue un éxito incontestable que ha situado a España en una posición muy destacada gracias la alta aceptación social y a la capacidad organizativa del SNS. En abril de 2022 el 92 por 100 de las personas mayores de 12 años cuenta con la pauta completa (40,3 millones de personas), superando la media de la Unión Europea. La población de 5 a 12 años, cuya vacunación fue posible desde diciembre de 2021, ha sido vacunada, en cambio, en una proporción muy inferior (40 por 100 pauta completa y 53 por 100 una dosis). Ello podría responder a cambios en la percepción del riesgo, coincidiendo con la llegada de la variante ómicron, de curso más leve y menos sensible al efecto de unas vacunas, entre otras causas.
CAPÍTULO III—I. Balance y perspectivas
Gráfico 28.
Población vacunada en abril de 2022 (Porcentajes)
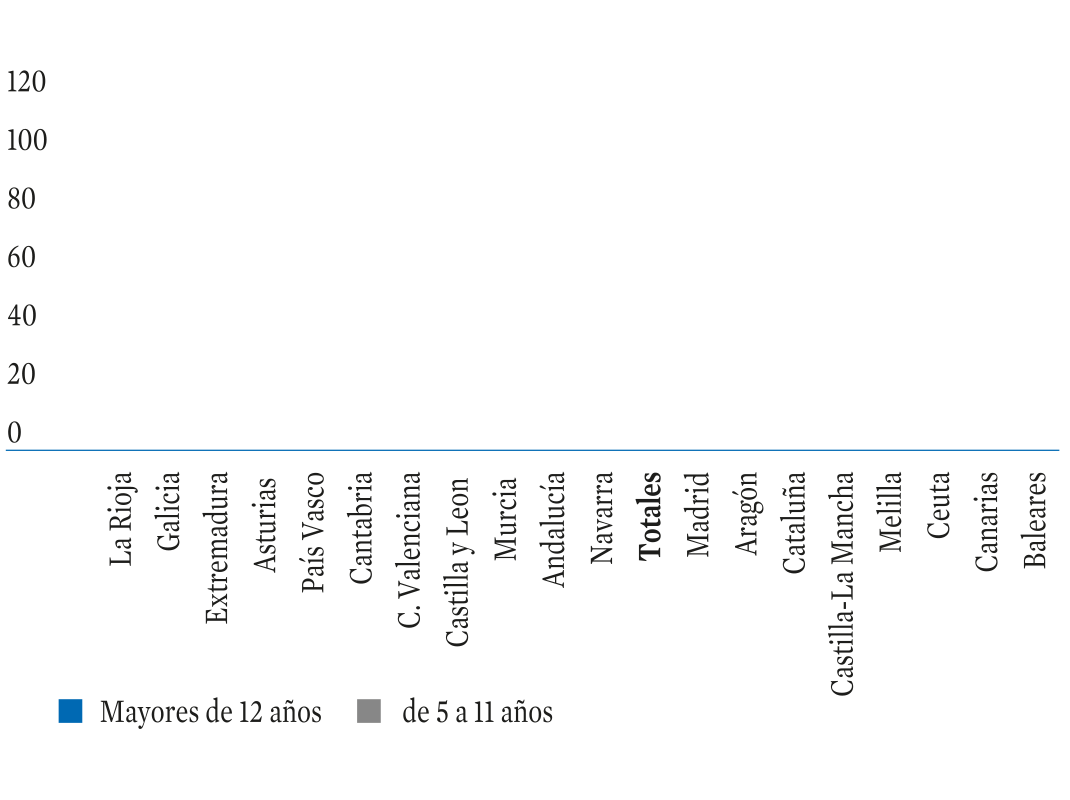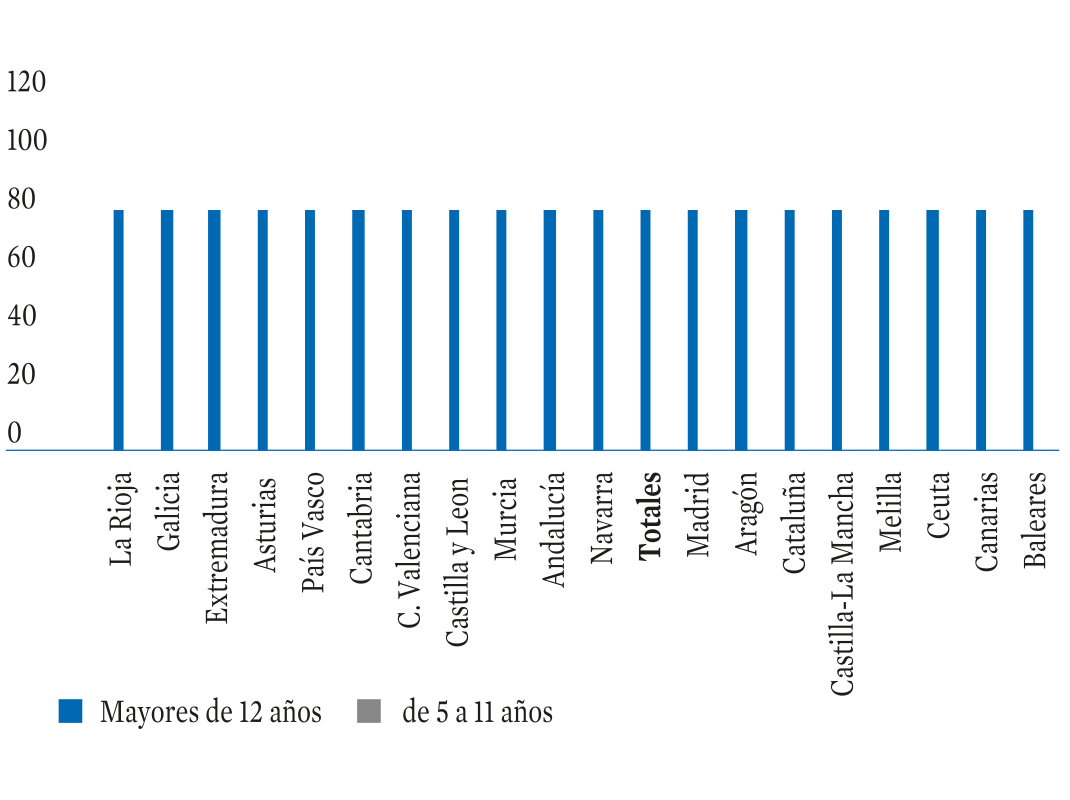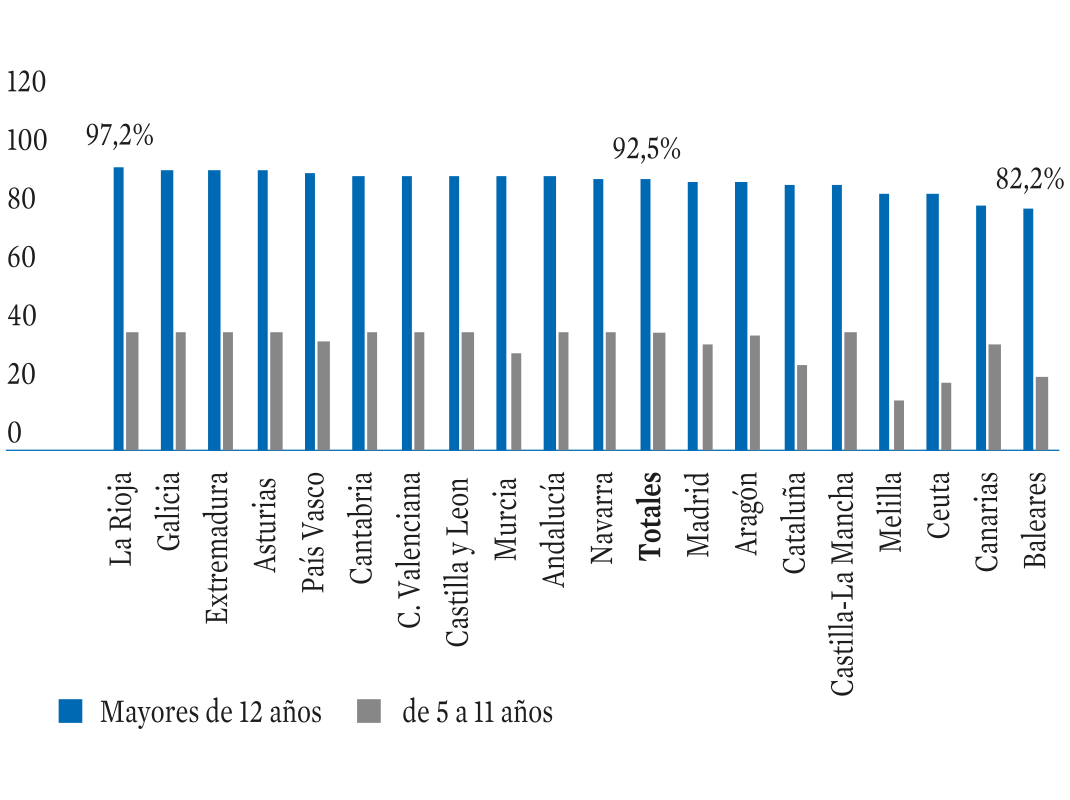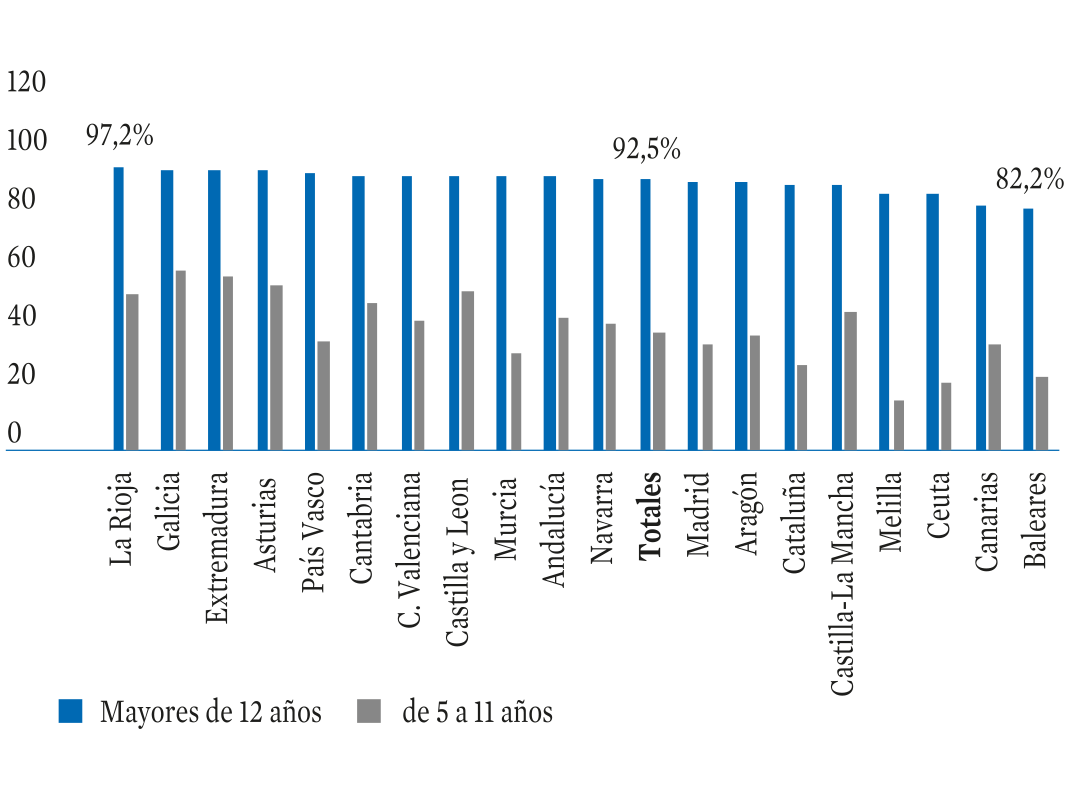
Fuente: Ministerio de Sanidad.
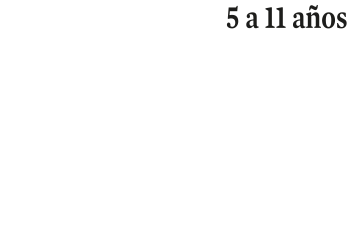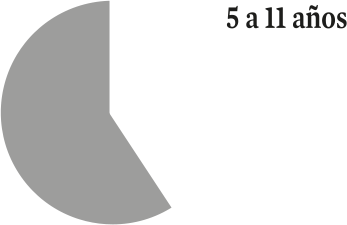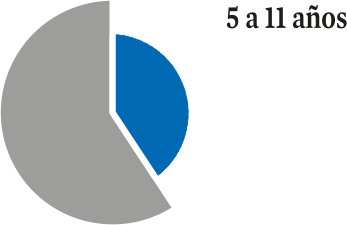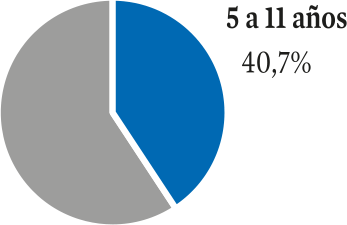
Memoria 2021
La pandemia ha hecho resurgir con fuerza la preocupación por la desigualdad: su impacto ha sido notable y generalizado a nivel mundial pero, como ya sucediera en pandemias anteriores, sus efectos están recayendo en mayor medida en países y población con menores recursos, por lo que los principales estudios e investigaciones advierten del riesgo de repunte de la desigualdad a nivel mundial132. Y ello cuando se venían registrando aumentos continuados y generalizados desde los años 80133.
132. Véase Informe anual 2020. Apoyo a los países en una época sin precedentes; FMI, Perspectivas de la economía mundial: un largo y difícil camino cuesta arriba, 2020 y Furceri et al., Will COVID-19 affect inequality? CEPR, 12, 138-157, 2020.
133. El aumento generalizado de la desigualdad en las últimas décadas obedece a factores diversos: el desacoplamiento entre los salarios y la productividad (los aumentos de productividad estarían recayendo en menor proporción en las rentas salariales y más en las rentas de capital) o la globalización económica y la apertura de los mercados (que ejercen una presión a la baja sobre los salarios de los países desarrollados), mientras que los cambios tecnológicos estarían requiriendo mayor demanda de trabajadores de mayor cualificación y con mayores salarios. También influye el debilitamiento de la negociación colectiva o afiliación sindical. Véase OCDE, Outlook 2018 (capítulo 2); World inequality report, 2022 y Cantó, O., Radiografía de medio siglo de desigualdad en España, Fundación la Caixa.
Memoria 2021
En el periodo de recuperación económica y del empleo inmediatamente anterior a la pandemia España registró una mejora progresiva de las condiciones de vida de la población: los ingresos medios anuales por persona aumentaron (18 por 100 entre 2014 y 2019) y, además, la distribución de los mismos mostró una tendencia más igualitaria, como reflejaba el descenso continuado en los principales indicadores de desigualdad (gráfico R-1 y gráfico R-2). España, a pesar de haber registrado uno de los niveles más altos de la desigualdad de la Unión Europea durante la crisis financiera anterior, logró que retornara a los niveles precrisis.
CAPÍTULO III—Ii. retos para el futuro
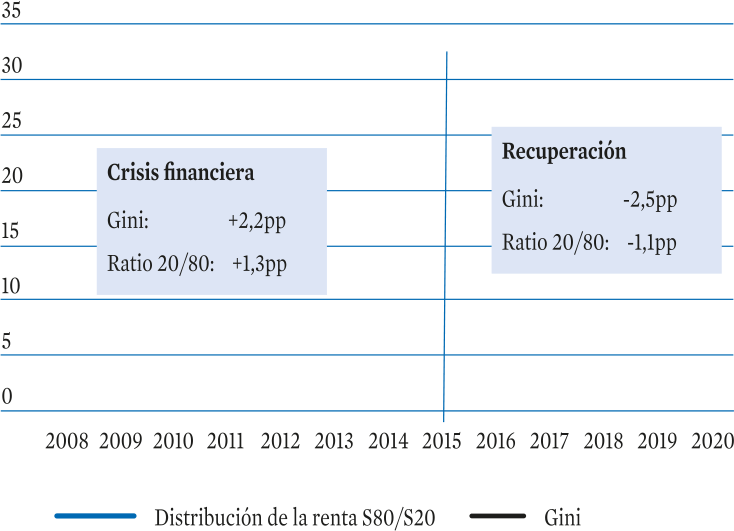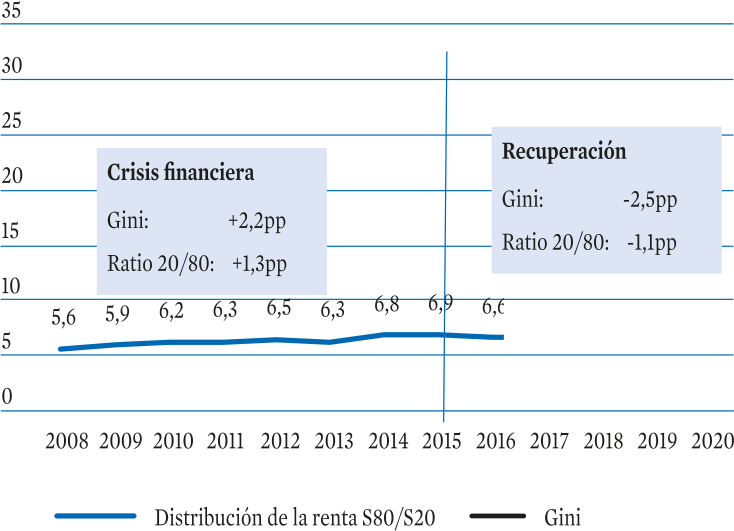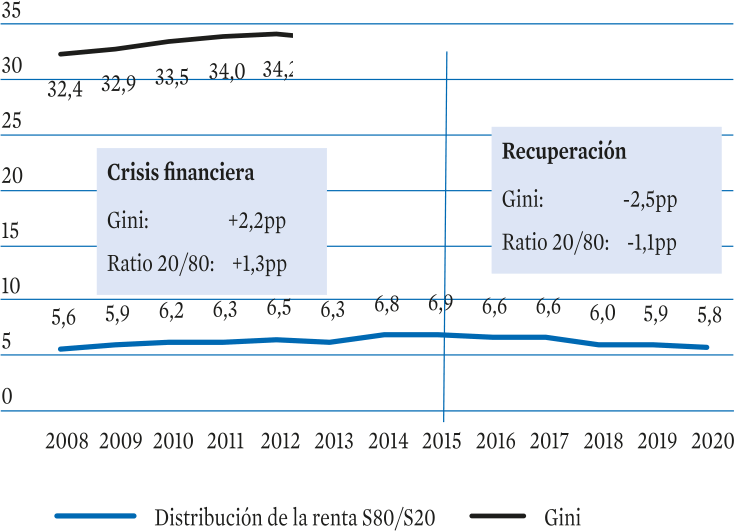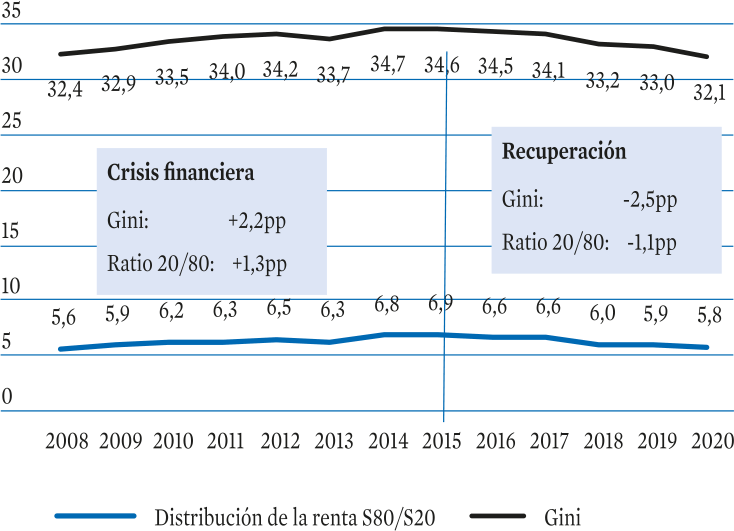
Gráfico R-1.
Evolución de la desigualdad y riesgo de pobreza en España (Datos de ingresos del año anterior a la encuesta)
Fuente: INE, Encuesta de Condiciones de Vida y Eurostat, Income and living conditions survey.
Memoria 2021
La etapa de la recuperación (2014-2019) logró reducir la desigualdad de manera más intensa que el promedio de la UE-19. Pero fue insuficiente: la desigualdad seguía siendo de las más altas de la Unión Europea; un 27 por 100 de la población se encontraba en riesgo de pobreza y exclusión; cerca del 20 por 100 tenía ingresos iguales o inferiores al SMI; y un 35 por 100 no podía hacer frente a gastos imprevistos (recuadro R-1). La vulnerabilidad social, además, se concentraba en colectivos y hogares muy concretos: población desempleada, mujeres y jóvenes, hogares con menores a cargo, especialmente los unipersonales, y población inmigrante (gráfico R-3).
CAPÍTULO III—Ii. retos para el futuro
Esa resistencia a una bajada más acusada de la desigualdad en el contexto de la recuperación obedece, no tanto al nivel de empleo, sino a las características del mismo (temporalidad, parcialidad y salarios bajos), que ha generado uno de los porcentajes más altos de población trabajadora en riesgo de pobreza de la Unión Europea (14,4 por 100 en 2019). También destaca la concentración de ese tipo de empleos en algunos hogares (8,1 por 100 de las personas vivía en hogares con intensidad laboral baja en 2019).
Memoria 2021
Esa fragilidad social está estrechamente relacionada, a su vez, con otras desigualdades sociales (recuadro R-2). Se sabe por numerosos estudios que las vulnerabilidades económicas, especialmente en las edades más tempranas, tienen importantes condicionantes en el largo plazo en
los rendimientos educativos, en las condiciones laborales y en la salud de la población. El riesgo de pobreza y exclusión social sitúa a las personasque más la padecen en situación
de desventaja a lo largo de su ciclo vital. Todo ello ha provocado que España se sitúe lejos de la media comunitaria en buena parte de los indicadores del Pilar social europeo de derechos sociales (cuadro R-1).
Memoria 2021
El desfase temporal entre la irrupción de la pandemia y la publicación de las estadísticas oficiales de referencia para el análisis de las rentas, impiden hacer una radiografía precisa de su impacto en las condiciones de vida de la población139. Con todo, se han llevado a cabo diferentes estudios y trabajos referidos a sus efectos más inmediatos en la desigualdad que, a partir de distintas metodologías y fuentes de datos, permiten perfilar algunos aspectos importantes (cuadro R-2) :
• El impacto de la pandemia sobre las rentas ha sido regresivo (mayor en las rentas bajas que en las altas), produciendo un aumento de la desigualdad y la pobreza.
• Ese aumento de la desigualdad ha sido mayor que en otros países del ámbito comunitario debido principalmente a factores de carácter económico (estructura productiva) e institucional (mercado de trabajo).
139. La Encuesta de Condiciones de Vida del INE con datos de rentas referidos a 2020 no se publicará hasta mediados de 2022 y la Encuesta de Estructura Salarial, hasta 2024.
CAPÍTULO III—Ii. retos para el futuro
• Con todo, y a diferencia de la crisis financiera anterior, el aumento de la desigualdad ha sido menos sensible a las caídas del PIB y del empleo que en crisis anteriores140.
• Y esa menor sensibilidad, que se ha traducido en menores aumentos de los esperados de la desigualdad y la pobreza dada la intensidad del shock, ha obedecido al efecto amortiguador de las medidas sociales puestas en marcha durante la pandemia, con especial énfasis en los ERTE que solo en el primer mes de la pandemia dieron cobertura a más de 3,5 millones de personas141.
140. Concretamente, por cada punto porcentual que retrocedió el PIB entre 2008 y 2013, el índice de Gini (antes de transferencias) aumentó 0,9 por 100, mientras que durante la pandemia, ante un mismo descenso del PIB, se registró un aumento del índice de Gini de 0,4pp. La misma sensibilidad respecto al PIB se registra en los aumentos del índice de Gini tras las transferencias sociales. Para más detalle, véase: CaixaBank Research, Nuevos paradigmas sociales, 2022.
141. De los 53.070 millones de incremento del gasto público (excluida la ayuda financiera) registrado en 2020, el 85 por 100 (44.907 millones) es gasto consolidado relativo a las medidas aprobadas específicamente para amortiguar los efectos socioeconómicos de la pandemia. Para más detalle, véase: Ministerio de Hacienda, Ejecución presupuestaria de las Administraciones públicas en 2020.
Memoria 2021
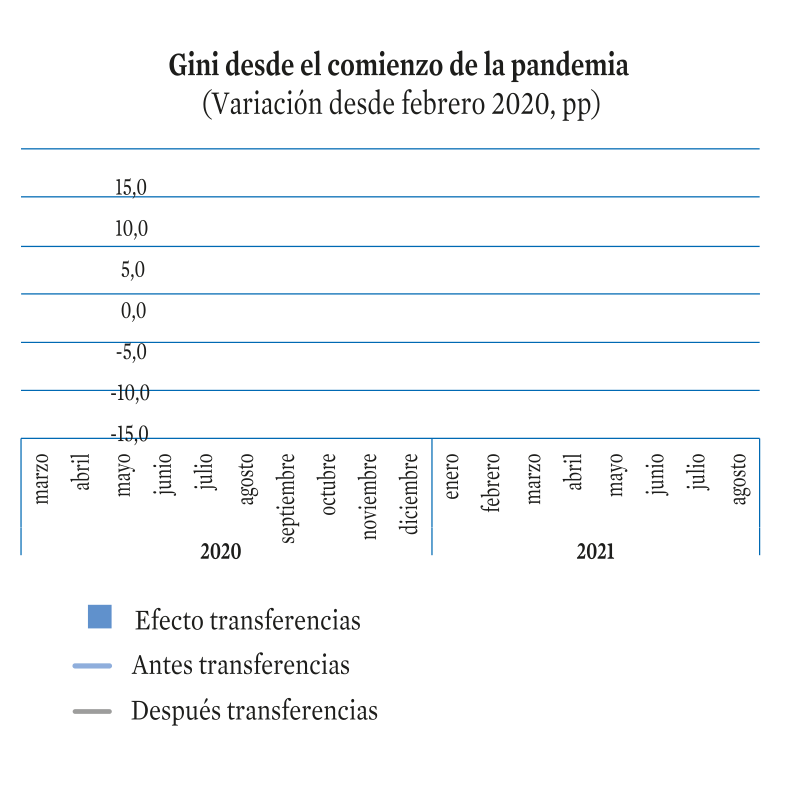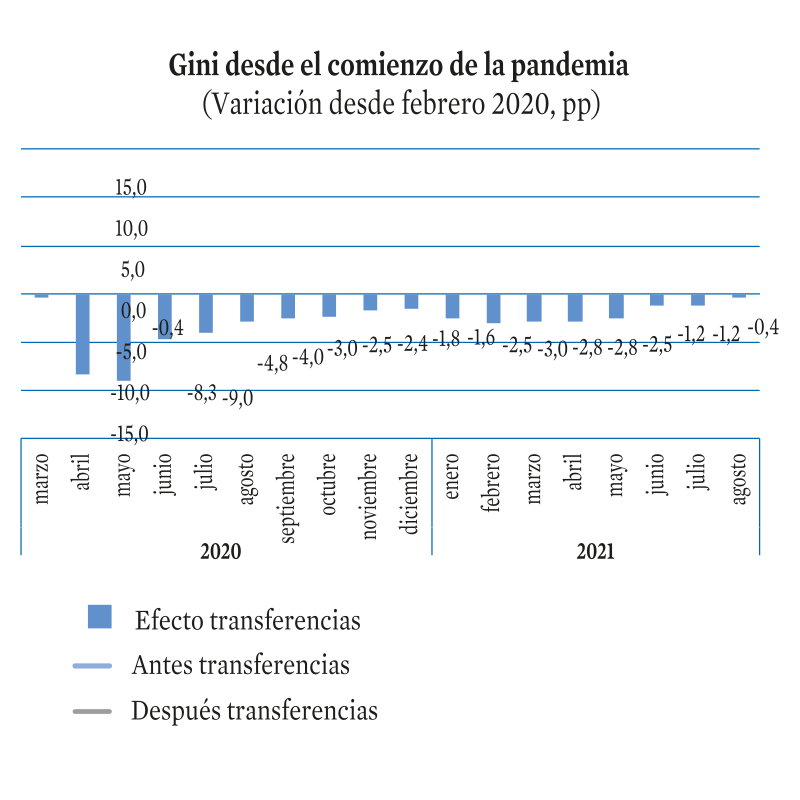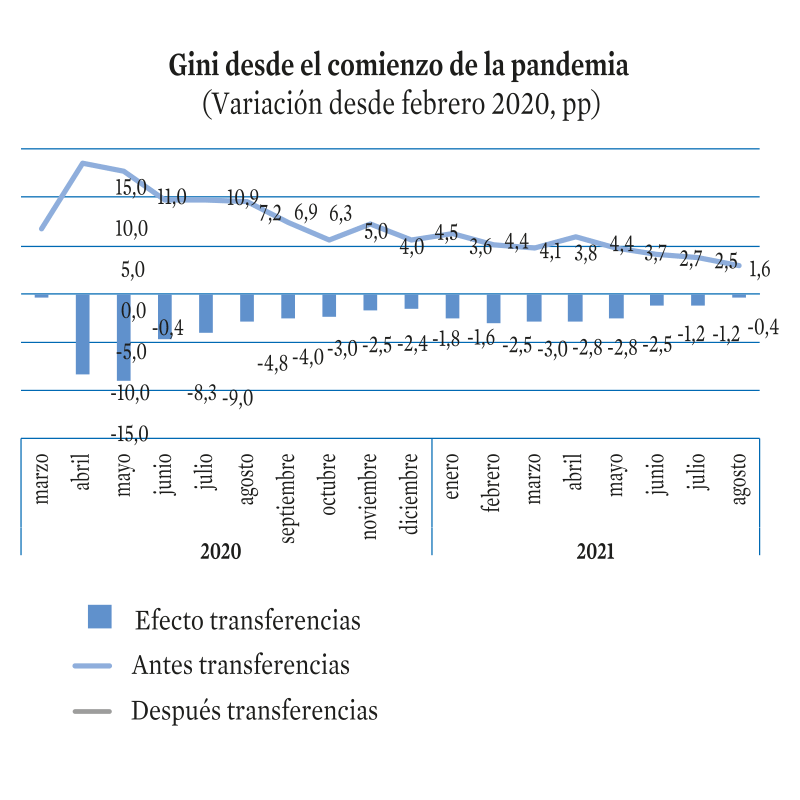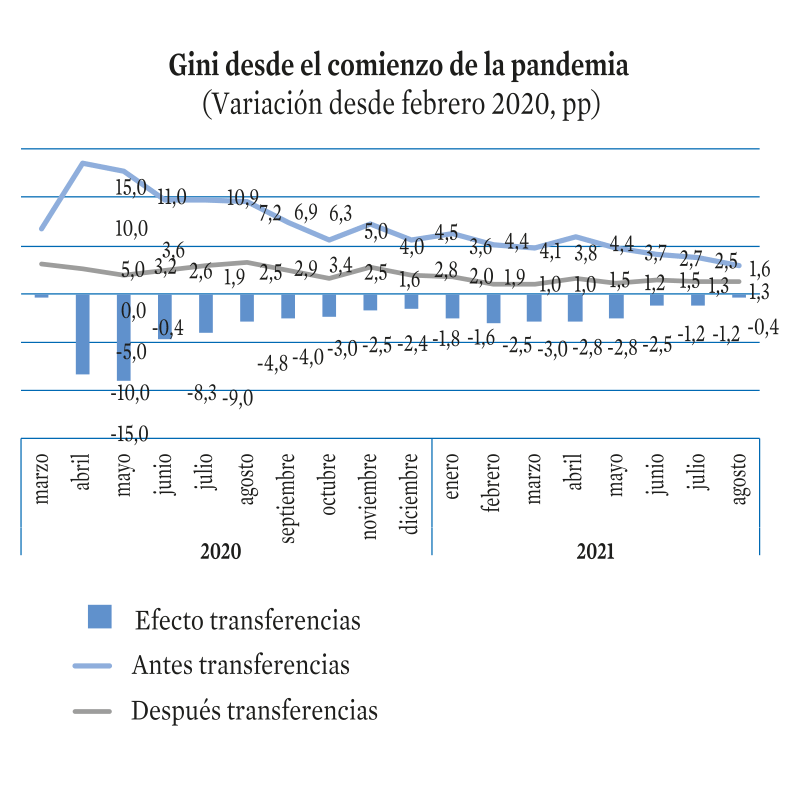
Gráfico R-4.
Variación del coeficiente de GINI* y ratios de ingresos en la pandemia
Fuente: INE, Encuesta de Condiciones de Vida y Eurostat, Income and living conditions survey.
CAPÍTULO III—Ii. retos para el futuro
Gráfico R-7.
Brechas sociales que amenazan la cohesión social en el medio plazo
Fuente: elaboración propia.
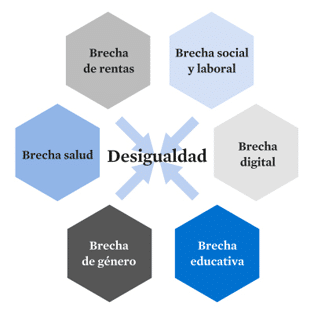
Impacto
asimétrico del
virus: mayor
exposición de
la población
con menores
recursos
Mayor impacto de la pandemia en empleos feminizados, mayor asunción de cuidados y peores condiciones de trabajo (cuidado + teletrabajo= estrés y agotamiento)
Cierre de centros educativos,
clases online y posible
brecha digital
Aumento de la exclusión social
y tendencia a la polarización
de los empleos
(+ cualificados y -elementales)
Mayor impacto de la pandemia en los hogares con rentas más bajas: aumento de la pobreza severa
Aumento de la
implantación
de nuevas
tecnologías
Memoria 2021
El programa de ayudas puesto en marcha para sostener las rentas de los hogares ha sido, pues, importante para evitar que los niveles de pobreza y desigualdad, que ya eran altos, alcanzasen niveles difícilmente asumibles para una economía desarrollada como la española. Según
los datos aportados por el Monitor de Desigualdad (MD, en adelante) del CaixaBank Research, referido a las rentas salariales, la desigualdad habría aumentado 11 puntos
porcentuales en tan solo dos meses (febrero y abril de 2020) de no haberse puesto en marcha las medidas de choque. Gracias a ellas, sin embargo, el aumento fue mucho menor (2,6 puntos) (gráfico R-4), habiendo logrado amortiguar el 80 por 100 del incremento de la desigualdad salarial.
Memoria 2021
A lo largo de las últimas décadas el Estado de Bienestar en España ha constituido una pieza clave para mejorar las condiciones de vida de la población mediante el desarrollo de un amplio elenco de políticas de transferencias monetarias (como desempleo y pensiones) y servicios públicos de gran importancia para la igualdad de oportunidades (como la universalización de la educación y la sanidad)155. Ello ha permitido reducir de manera importante algunos riesgos sociales, como los asociados a la vejez o al desempleo, y mejoras notables en el nivel educativo y salud de la población.
155. El desarrollo de los Estados de Bienestar requirió del desarrollo, a su vez, de políticas fiscales, si bien hay una heterogeneidad elevada entre economías. El papel redistributivo de la política fiscal en España (a través de impuestos), sin embargo, no tiene un peso importante sobre el total de la capacidad redistributiva. Esta se sustenta, fundamentalmente, en las prestaciones monetarias y la provisión de servicios públicos. Para más detalle, véase: Fedea, Observatorio sobre el reparto de los impuestos y las prestaciones monetarias entre los hogares españoles. Cuarto informe: 2016 y 2017. Banco de España, Estructura impositiva de España en el contexto de la Unión Europea, 2018.
CAPÍTULO III—II. retos para el futuro
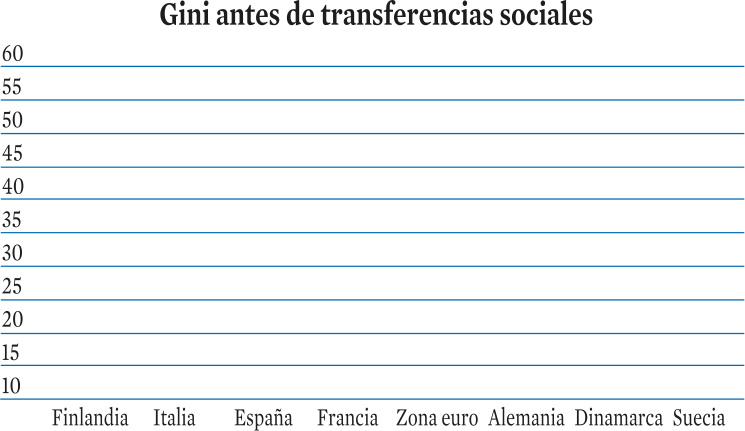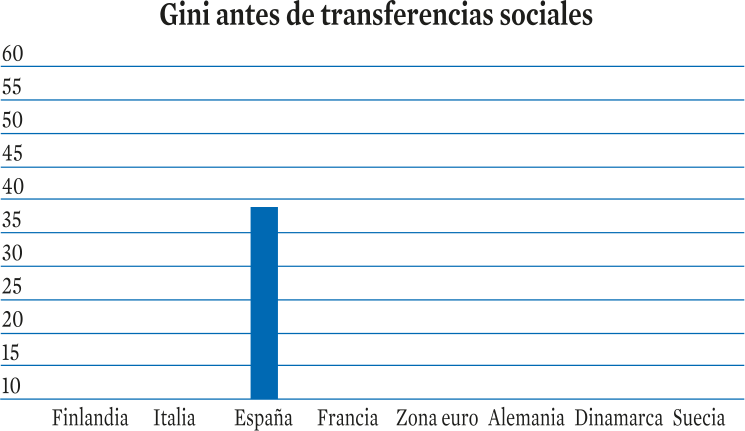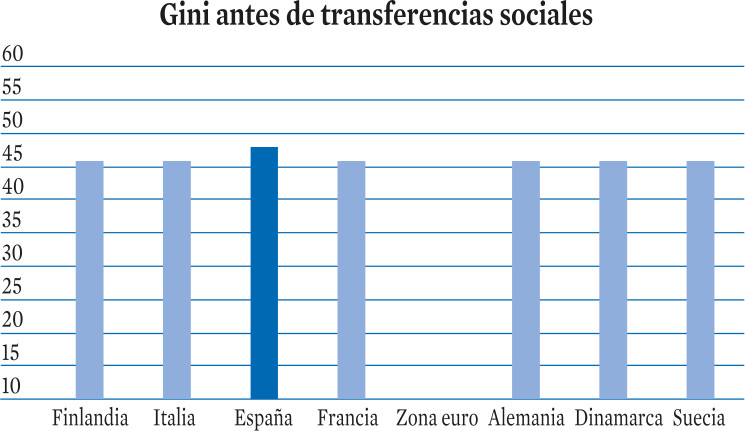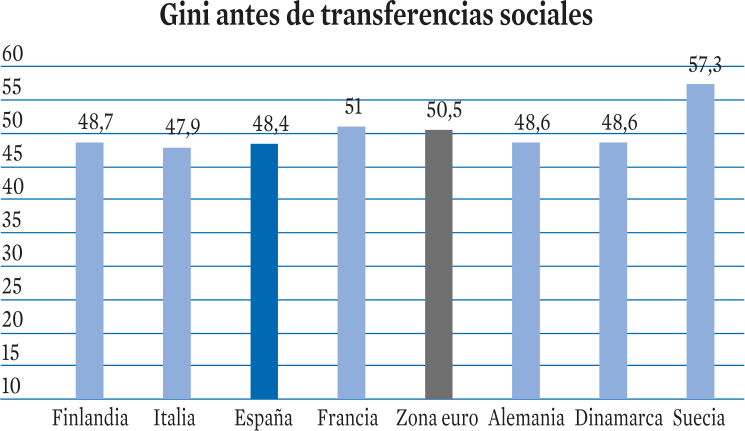
Gráfico R-8.
GINI* antes y después de transferencias sociales
y variación porcentual
* El Coeficiente de Gini está referido a las rentas disponibles equivalentes de los hogares, que se calcula sumando el ingreso personal recibido por todos los miembros del hogar y las transferencias sociales. El ingreso familiar disponible incluye: todos los ingresos del trabajo (salarios de empleados y ganancias de trabajo por cuenta propia), ingresos privados de inversiones y propiedades, transferencias entre hogares y todas las transferencias sociales monetarias, incluidas las pensiones.
Fuente: Eurostat, EU-SILC.
Memoria 2021
Sin embargo, su capacidad para corregir y prevenir la desigualdad es limitada en términos comparados (gráfico R-8). La razón de esa debilidad protectora no obedece, sin embargo, a que los niveles de desigualdad procedentes del mercado sean más elevados que en otros países (situándose por debajo del promedio de la UE-19). El hecho de que en España la desigualdad de las rentas primarias se encuentre en niveles similares al promedio de los países de la zona euro no obsta para que se traten de tomar medidas de carácter predistributivo en el ámbito laboral, económico y social.
Memoria 2021
La gestión de las repercusiones del cambio demográfico representa un desafío primordial para el mantenimiento y mejora de los pilares clave del bienestar, la cohesión
social, el pacto intergeneracional así como la vertebración territorial. Las ganancias en supervivencia en todas las
edades junto con la generalización de la probabilidad de que la gran mayoría de la población alcance las edades más longevas, a la velocidad a la que se ha conseguido en algo más de un siglo, constituyen un hito sin precedentes en la historia. Como sociedad, estas dinámicas demográficas representan toda una revolución en términos de eficiencia reproductiva generacional puesto que con menor número de nacimientos se han venido posibilitando mayores poblaciones176 (gráfico R-12).
176. MacInnes, J. y Pérez Díaz, J., «La tercera revolución de la modernidad: la reproductiva», Reis: Revista Española de Investigaciones Sociológicas (122), 2008, págs. 89-118.
CAPÍTULO III—Ii. retos para el futuro
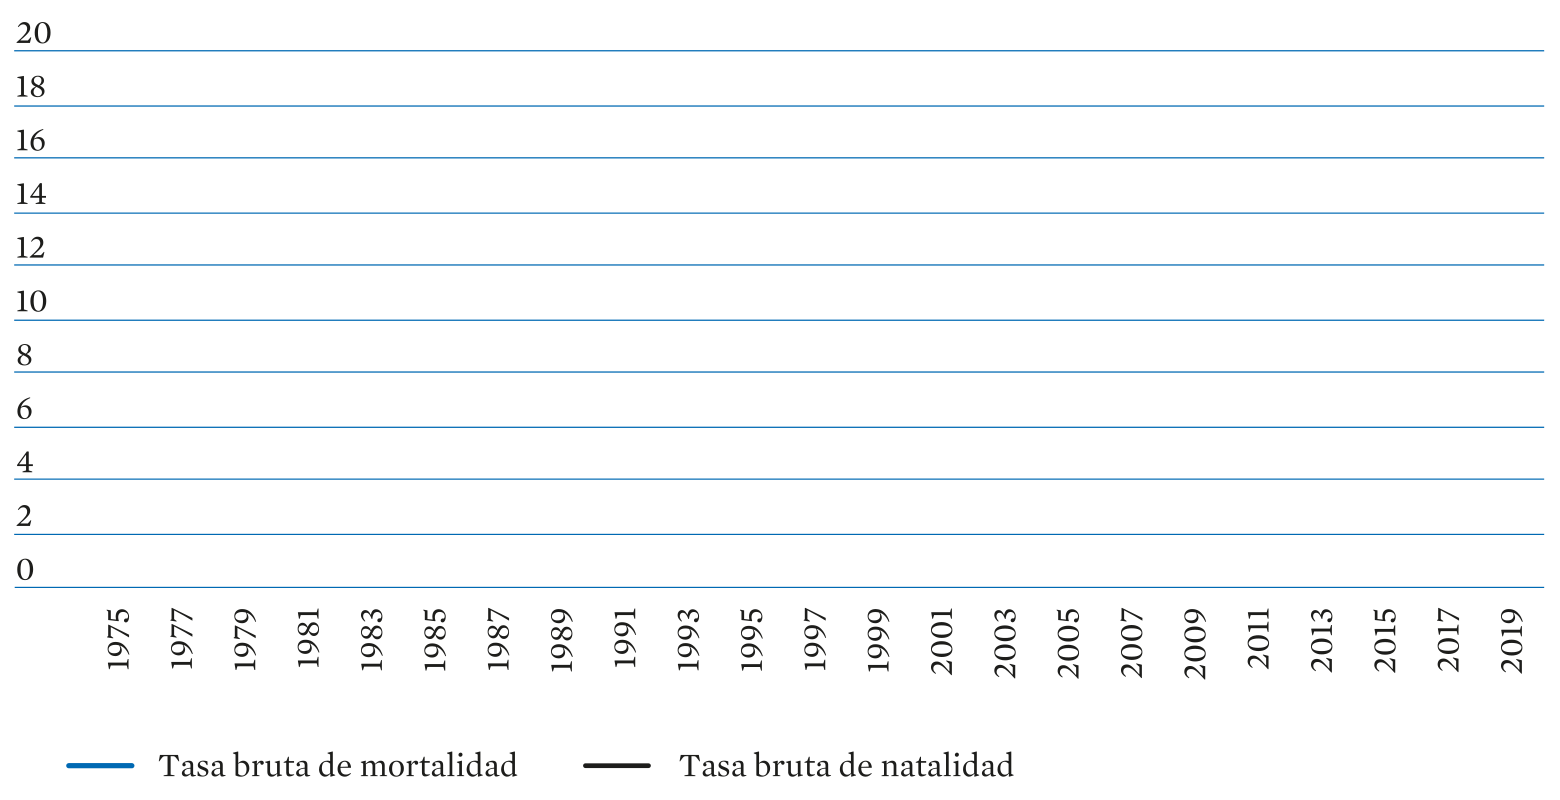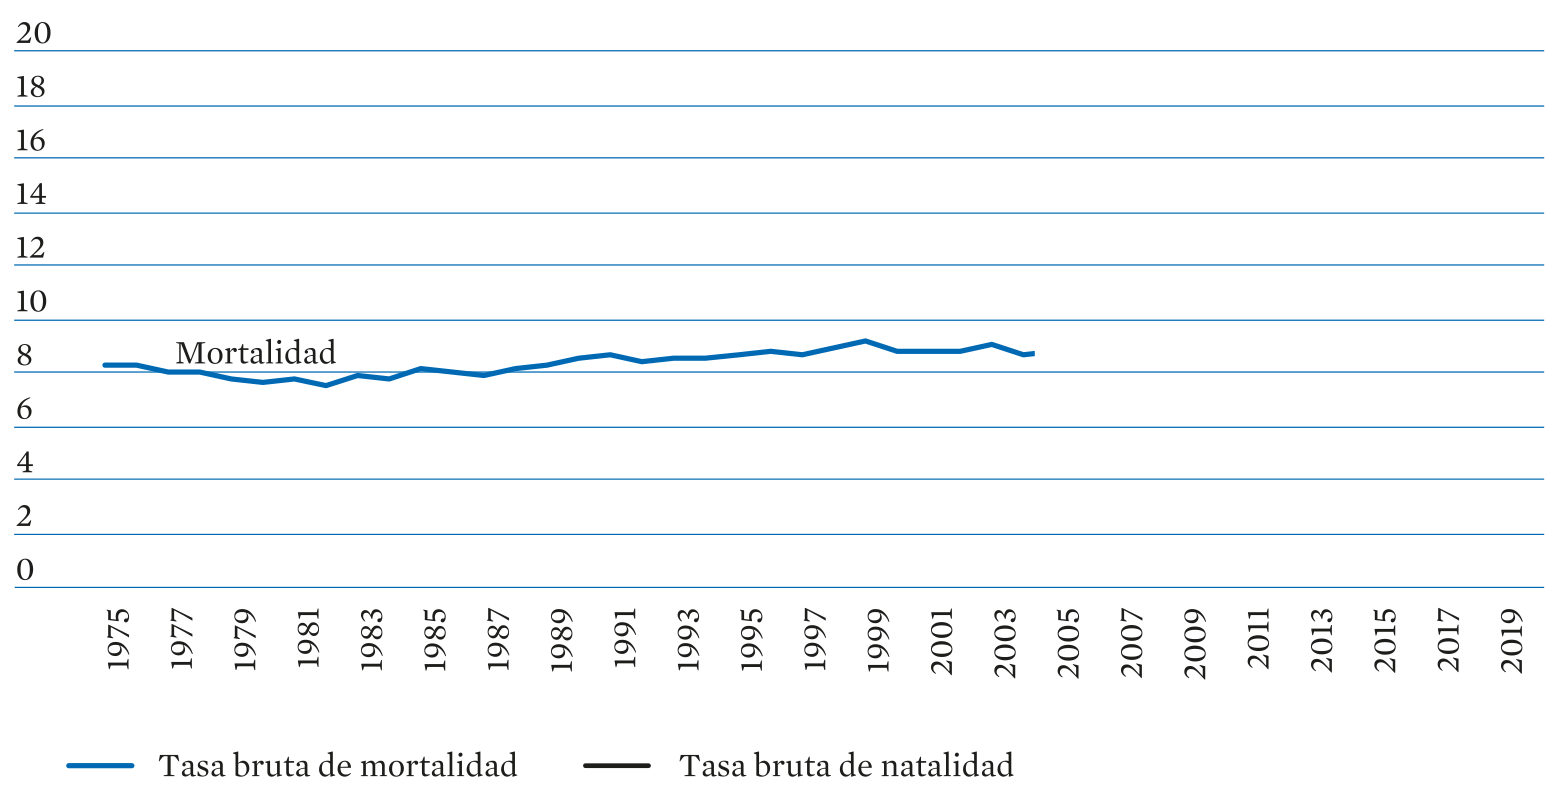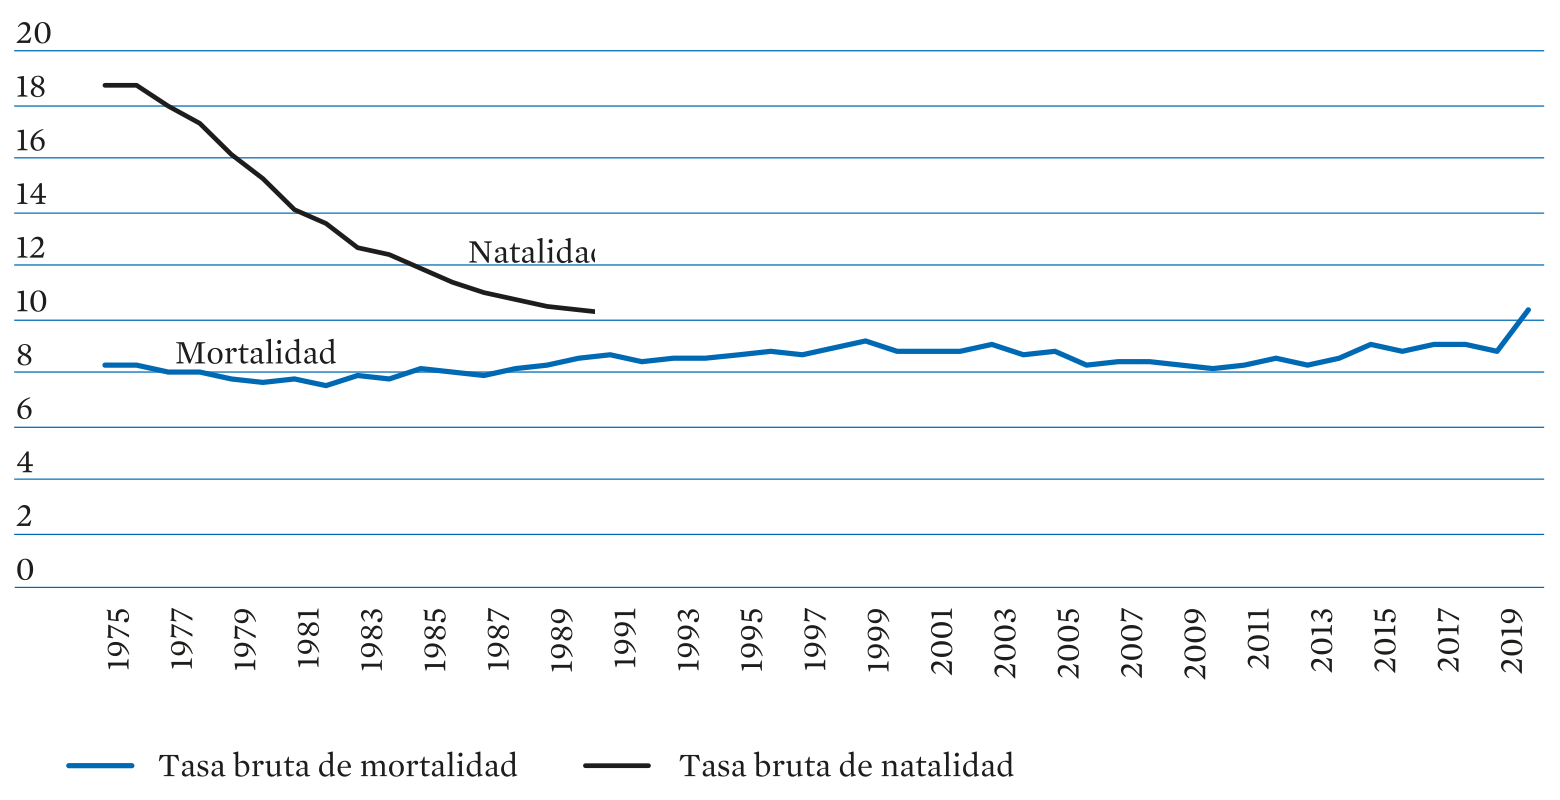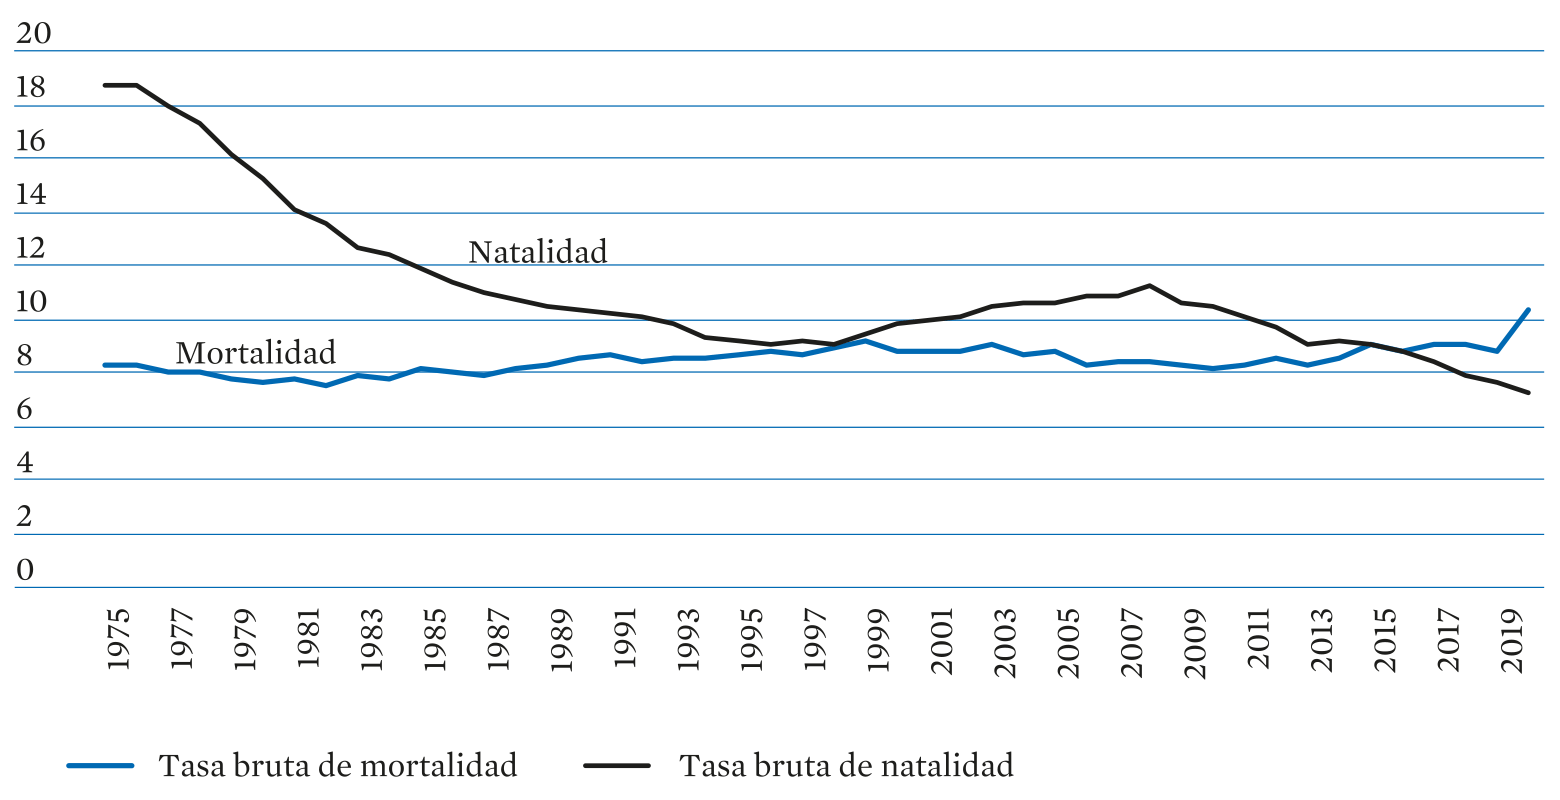
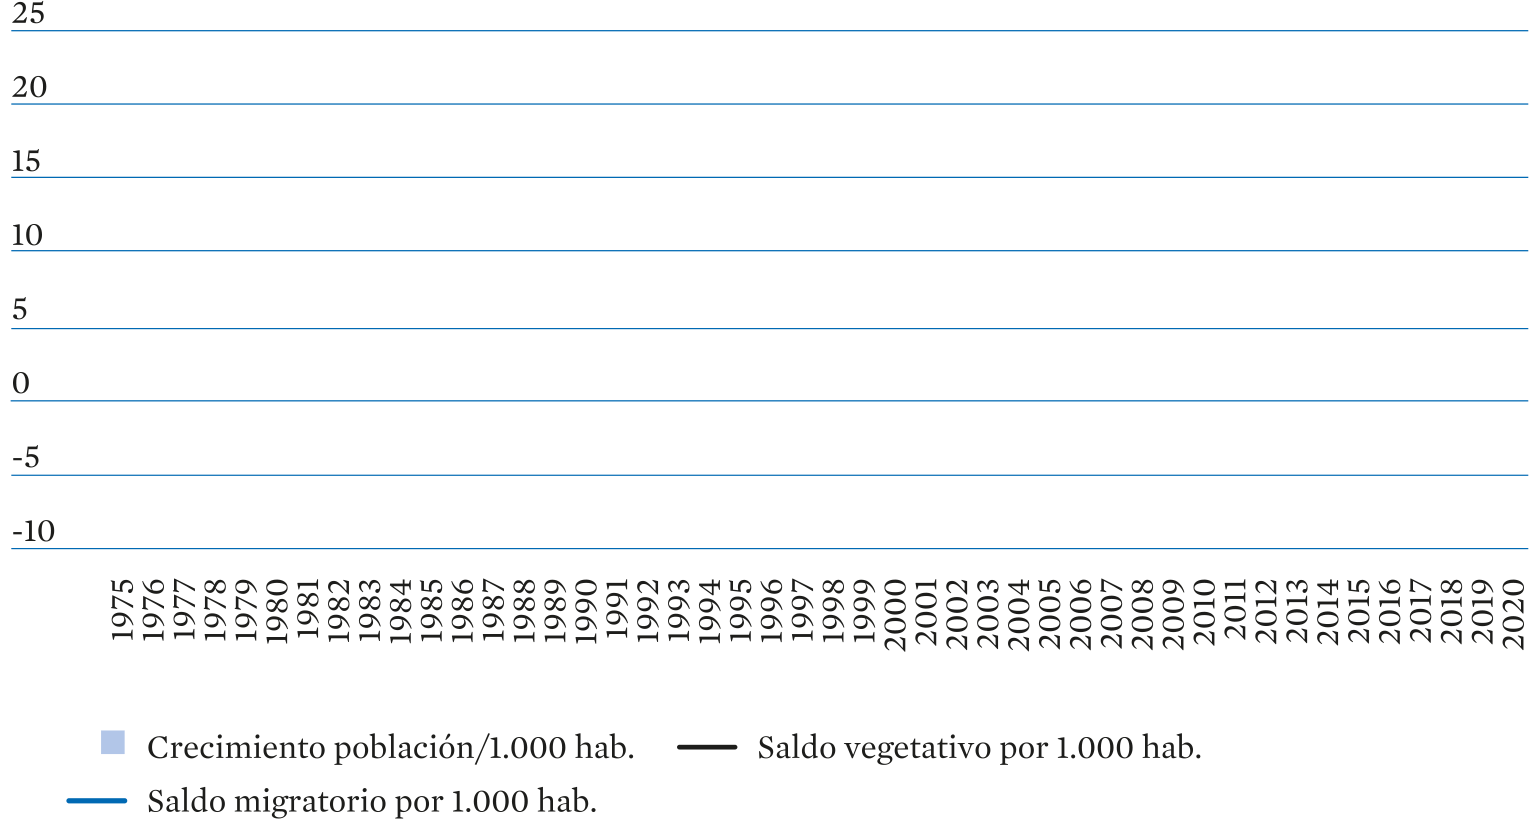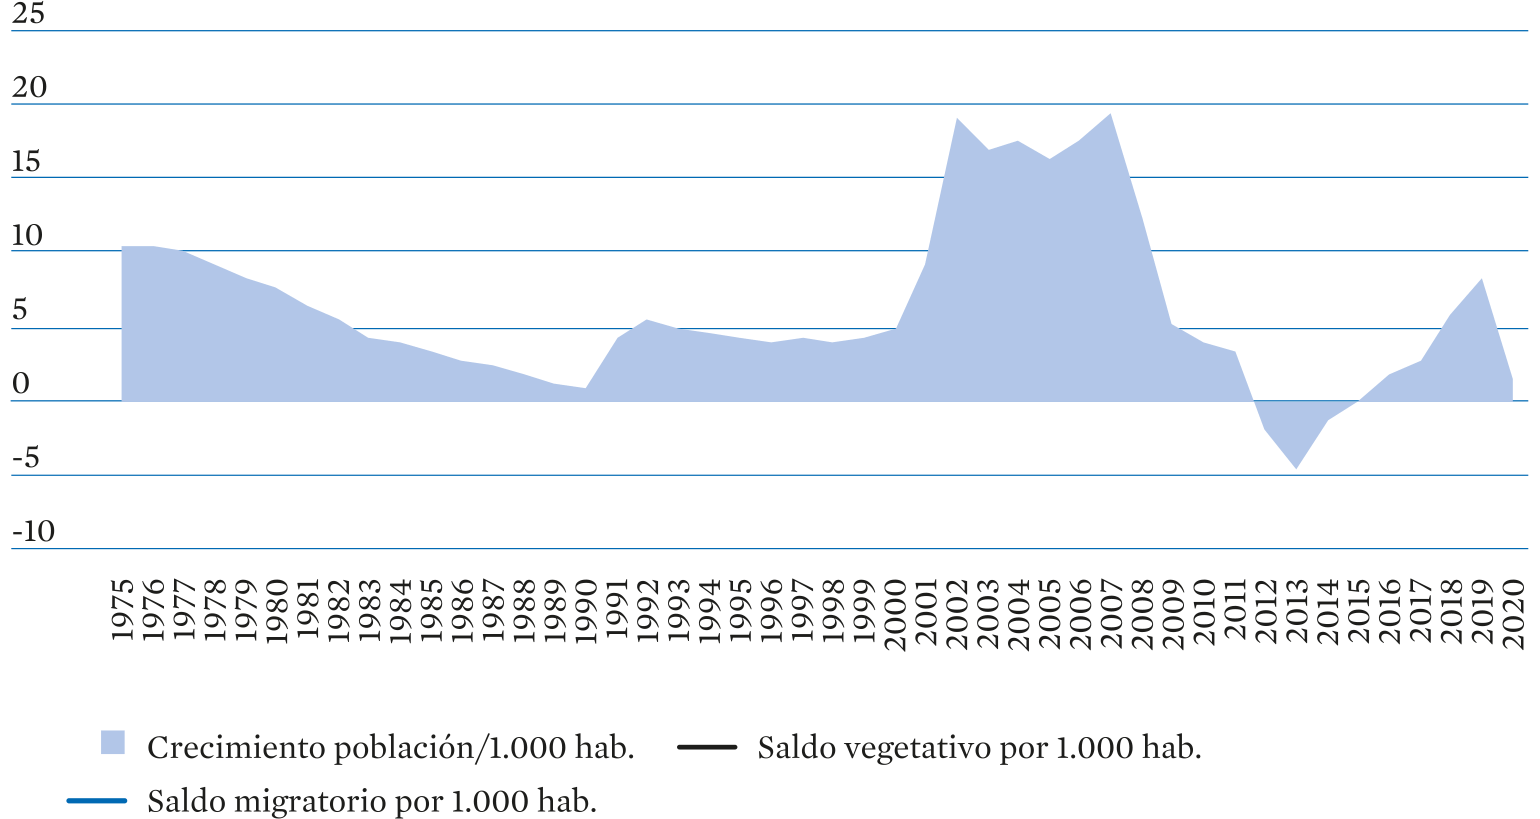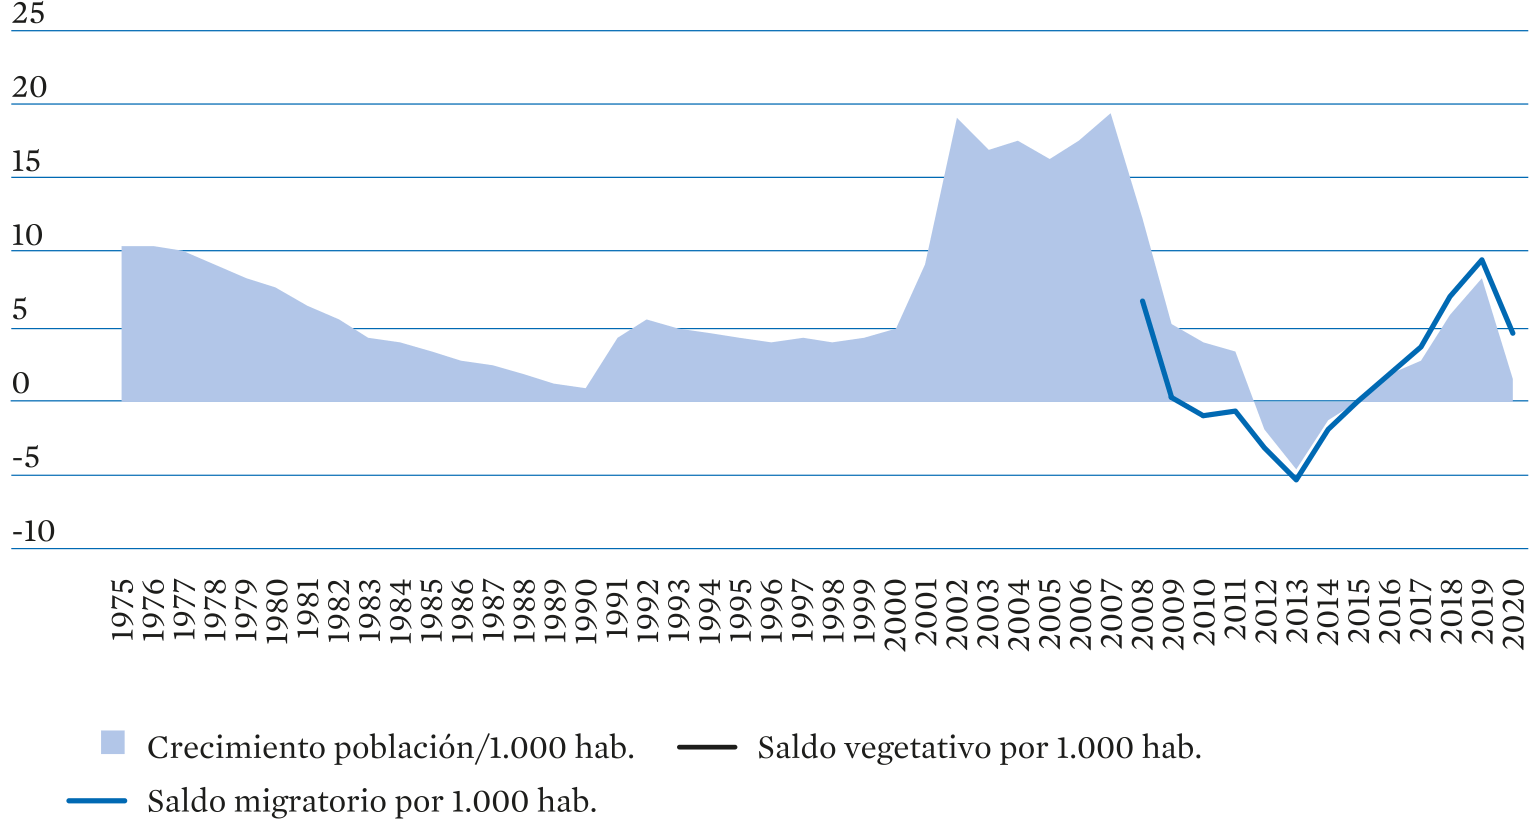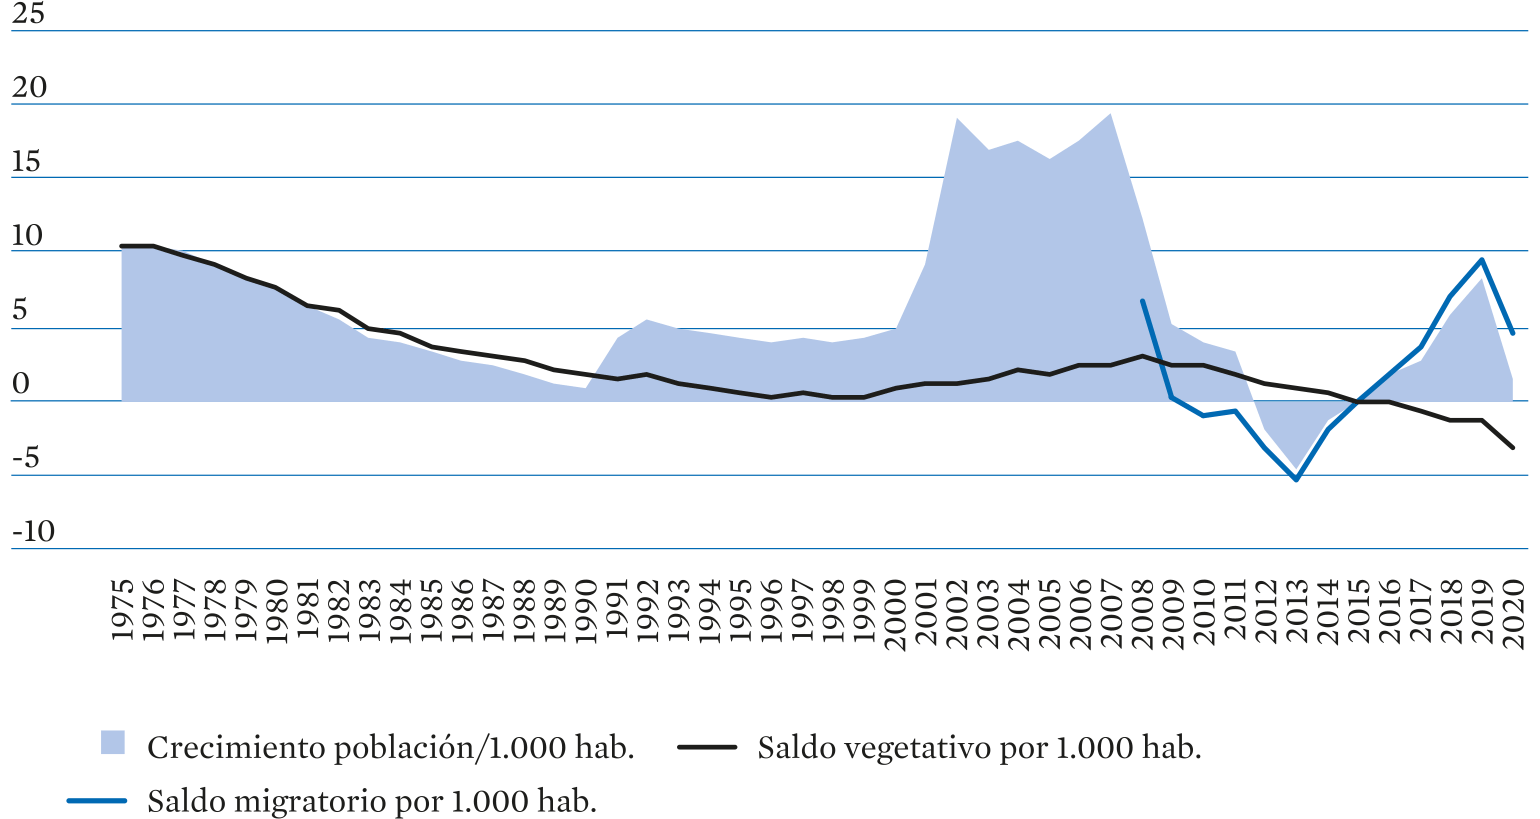
Gráfico R-12.
Mortalidad y natalidad en España, 1975-2020
(Tasas brutas de fallecimientos y nacimientos por 1.000 habitantes)
Gráfico R-13.
Crecimiento de la población y sus componentes, 1975-2020
Fuente: elaboración propia a partir de INE, Indicadores demográficos básicos, 2021.
Fuente: INE. Fenómenos demográficos, e INE, Encuesta de Migraciones.
Memoria 2021
El proceso de envejecimiento de la población se aceleró en la segunda mitad de los años setenta con el fin del baby boom y el inicio de un agudo descenso de los nacimientos dando lugar al descenso del crecimiento vegetativo natural de la población, de modo que, desde los primeros noventa del siglo pasado la población solo aumenta por la inmigración (gráfico R-13).
La pandemia por coronavirus ha dejado su huella momentánea en la demografía española, con un dramático aumento del exceso de mortalidad y un saldo migratorio prácticamente nulo en 2020, así como por un sensible descenso de los nacimientos en el primer semestre de 2021 y un estancamiento del crecimiento de la población. No obstante, se espera que en los próximos años el crecimiento se reanude por las entradas desde el exterior y que los efectos de la pandemia sobre la mortalidad, la esperanza de vida y las migraciones sean coyunturales, manteniéndose las grandes tendencias de fondo en el futuro.
CAPÍTULO III—Ii. retos para el futuro
Memoria 2021
178. Según los datos de Eurostat, la esperanza de vida saludable a partir de los 65 años en España ha aumentado de 9,3 años en 2010 a 12,4 años en 2019. El indicador, también conocido como «esperanza de vida libre de discapacidad» se refiere a la ausencia de limitaciones funcionales y de discapacidad.
La población en España goza de una de las esperanzas de vida al nacer más elevadas del mundo, a pesar de haberse incorporado más tarde que otros países europeos al cambio demográfico. Con una media de 84 años de esperanza de vida al nacer en 2019, nuestro país registraba el valor más alto de toda la UE-27. No solo ha mejorado la duración de la vida sino el estado de salud con que las personas llegan a las edades más maduras: con 69,9 años de esperanza de vida al nacer en buena salud, según Eurostat España representaba en 2019 el tercer país con un valor más alto de este indicador en la UE-27 después de Suecia y Malta.
El promedio de esperanza de vida a los 65 años en España es de casi 22 años (19,8 para los hombres y 23,9 para las mujeres), de los cuales más de la mitad transcurrirán en buenas condiciones de salud178. De hecho, la esperanza de vida en buena salud a partir de los 65 años
CAPÍTULO III—Ii. retos para el futuro
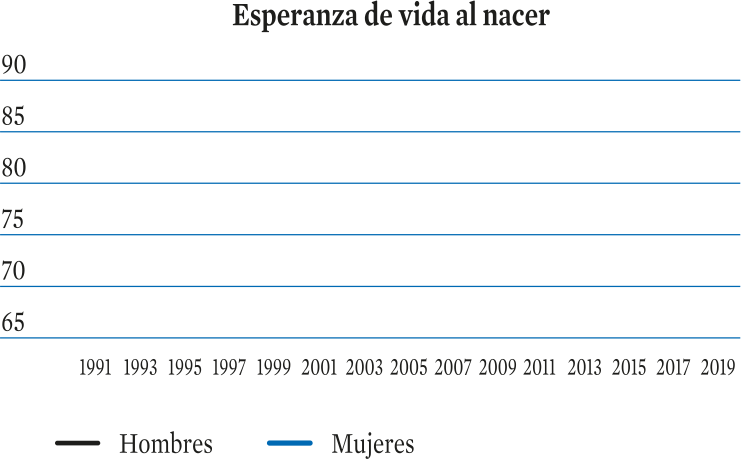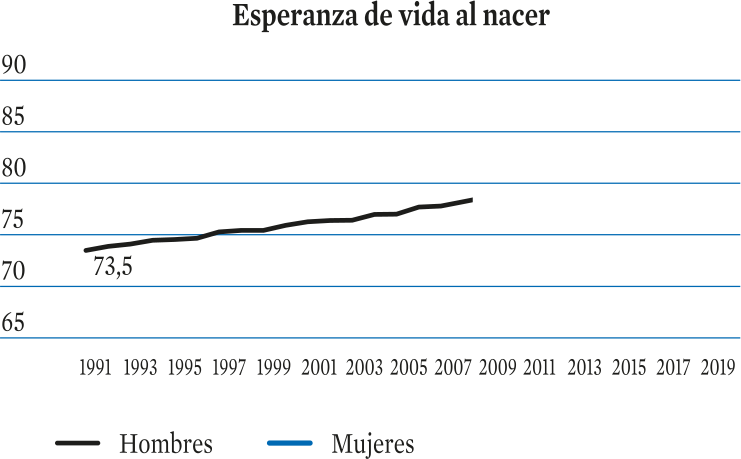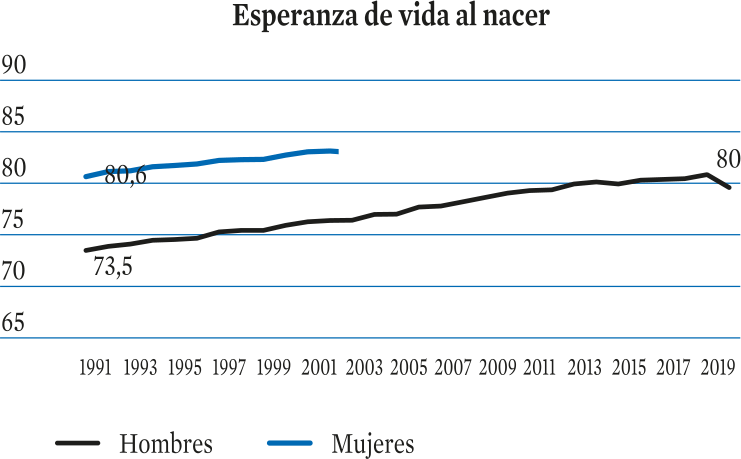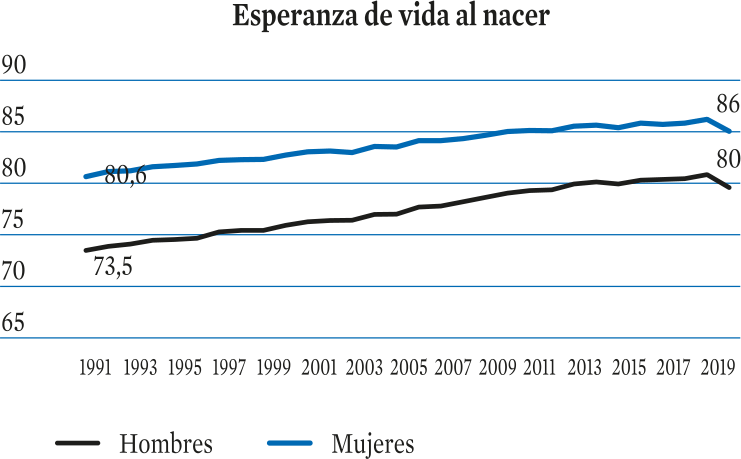
Gráfico R-14.
Esperanza de vida al nacer y a los 65 años, 1991-2020 (En años)
Fuente: INE.
Memoria 2021
aumentó tres años desde 2010 a 2019 hasta situarse en 12,4 años según Eurostat, al tiempo que disminuían las
diferencias entre hombres y mujeres respecto a este indicador (gráfico R-15) . No obstante, a ellas les aguardan más años con mala salud, debido a su mayor longevidad.
Garantizar un nivel de vida adecuado a lo largo de todo ese periodo, que suele coincidir con la etapa de la jubilación en la gran mayoría de los casos, constituye un reto importante, sobre todo para las mujeres179. Hay que tener en cuenta que el riesgo de pobreza de estas últimas aumenta a partir de los 75 años, por su esperanza de vida más larga y vivir frecuentemente solas. Mantener la adecuación de los sistemas de pensiones, el acceso a servicios sanitarios y de atención a la dependencia resulta esencial para una buena calidad de vida en la vejez.
179. The 2021 Pension Adequacy Report: current and future income adequacy in old age in the EU Volume I, Joint Report prepared by the Social Protection Committee (SPC) and the European Commission (DG EMPL).
CAPÍTULO III—Ii. retos para el futuro
Entre 1970 y 2021, la proporción de personas de 65 y más años ha duplicado su peso en el conjunto de la población, suponiendo ya casi una quinta parte del total. Desde 1970 a 2070, último año al que alcanzan las proyecciones del INE, el grupo de menores de 14 años y el de mayores de 64 prácticamente habrán invertido su peso relativo en el total de la población. El proceso de envejecimiento se acelerará a medida que vayan entrando en edades próximas a la de jubilación las personas pertenecientes a la generación del baby boom, nacidas entre 1958 y 1977. Según el INE, en 2035 tendrá más de 65 años el 26,5 por 100 de la población, proporción que alcanzaría su nivel máximo en 2050, situándose algo por encima del 30 por 100.
La mayor presencia de personas en las edades más maduras se refleja en la edad media de la población, que se ha incrementado desde el promedio de treinta años registrado en 1975 a los cuarenta y cuatro años de media en 2021. Como consecuencia del descenso del volumen
Memoria 2021
de niñas y niños, la tasa de dependencia de menores de 16 años se ha reducido drásticamente a menos de la mitad mientras aumentaba progresivamente la de mayores
de 64 años (gráfico R-18). El descenso del volumen de menores y jóvenes ya está impactando en la disminución de la demanda de plazas educativas
en todos los niveles, dando lugar a dilemas en la racionalización y planificación de los recursos e infraestructuras, que no deberían entrar en contradicción con el derecho a la educación y a una enseñanza inclusiva y de calidad.
Desde 2009 el crecimiento de la tasa de dependencia total y la de mayores de 64 años siguen trayectorias paralelas, lo que se ve influido no solo por el aumento de personas de estas edades, sino por el descenso del volumen de población de entre 20 y 64 años durante la anterior crisis financiera internacional, debido a la reducción de la inmigración. En las últimas dos décadas, España ha pasado de contar con 4,9 personas en edad de trabajar por cada persona en edad próxima a la
CAPÍTULO III—Ii. retos para el futuro
186. 2045 en el caso del índice de envejecimiento, con 239,2 y el año 2050 en el caso de la tasa de dependencia demográfica de mayores de 64 años (56,9). Eurostat proyecta tasas de dependencia algo más elevadas, como se observa en el gráfico 20, partiendo de una hipótesis de evolución de los flujos migratorios por debajo de la del INE y otras instituciones como la AIReF.
187. Sobre la evolución reciente de las principales magnitudes del sistema, véase el apartado 1.2.1 del Balance, sobre Seguridad Social y sistema de pensiones.
jubilación (65 o más) a solamente 3,4. Según las proyecciones del INE, tanto el índice de envejecimiento de la población como la tasa de dependencia de mayores de 64 años en relación a la población en edad activa continuarían en aumento a lo largo de los próximos años, alcanzando también sus valores más altos alrededor del año 2050186 (gráfico R-19). Hasta entonces, la progresiva llegada a la edad de la jubilación de las generaciones del baby boom y la mayor duración de esa etapa seguirá constituyendo un importante reto desde el punto de vista del equilibrio entre ingresos y gastos187 de un sistema de base fundamentalmente contributiva, como el español, teniendo en cuenta la necesidad de garantizar la suficiencia de las pensiones y un nivel de vida digno en la vejez.
Memoria 2021
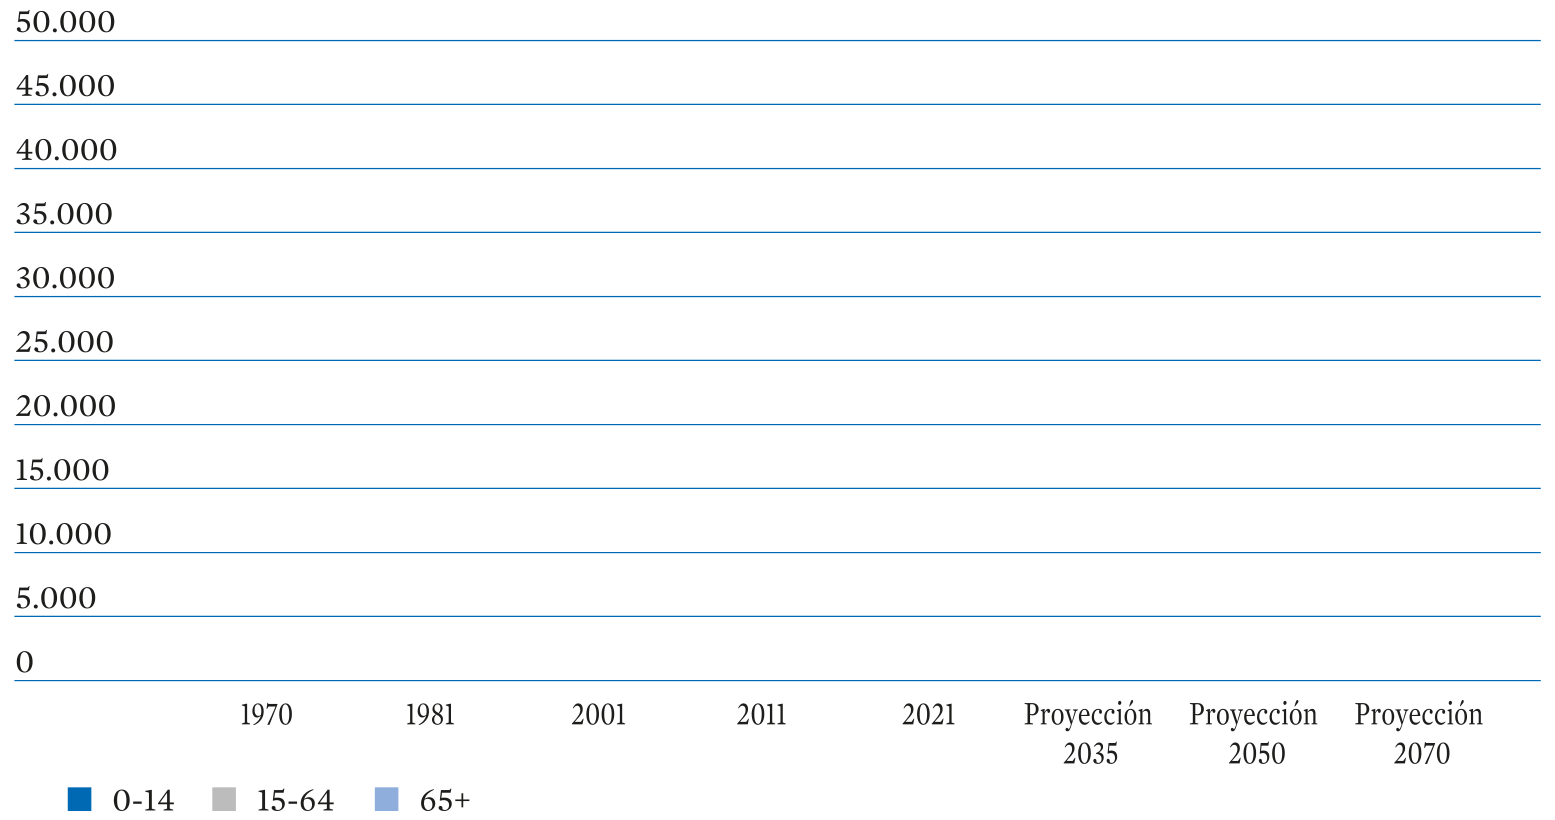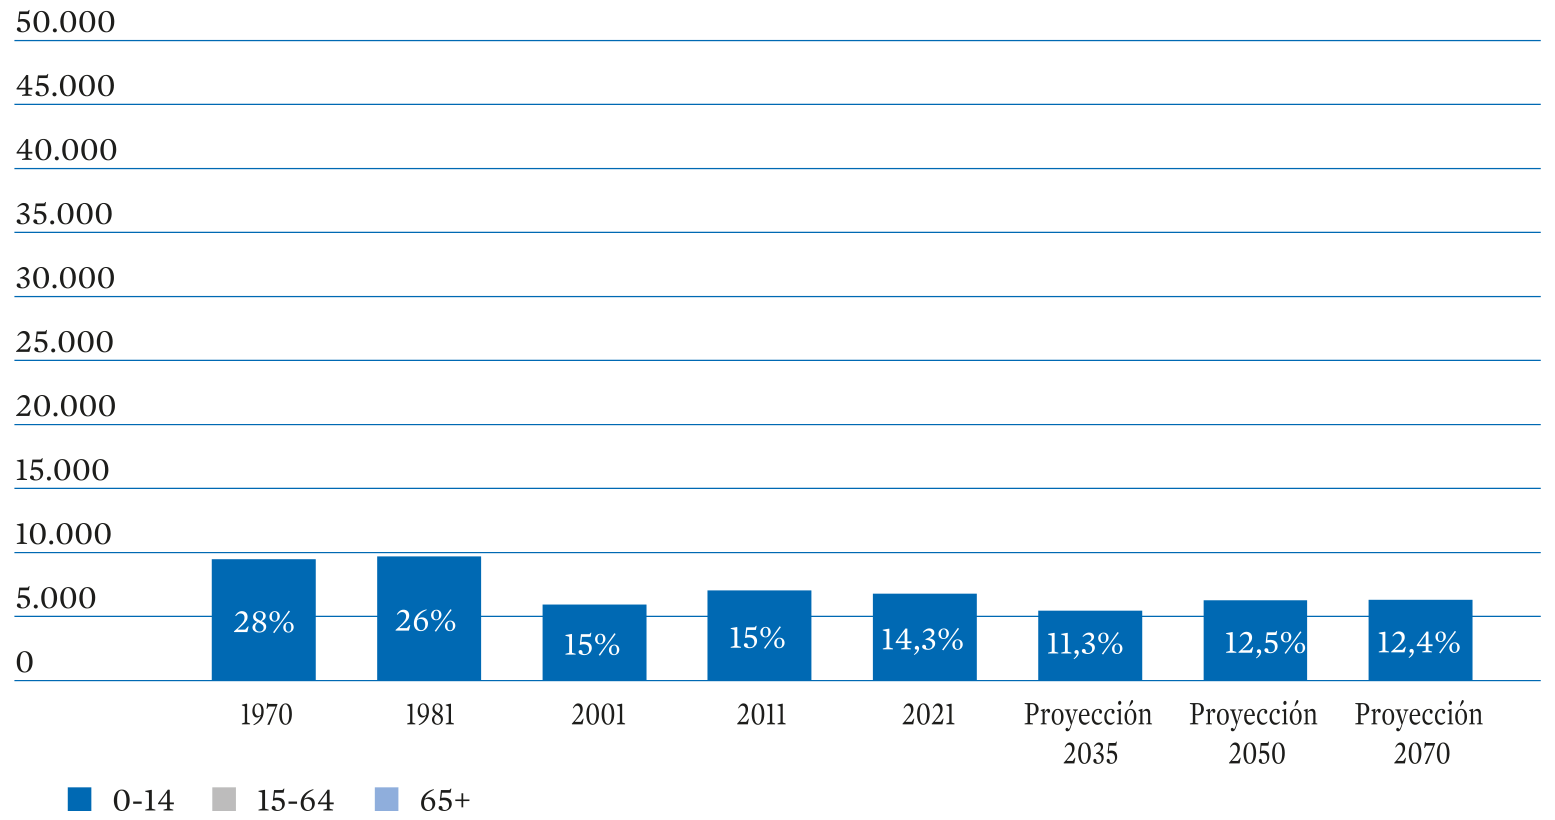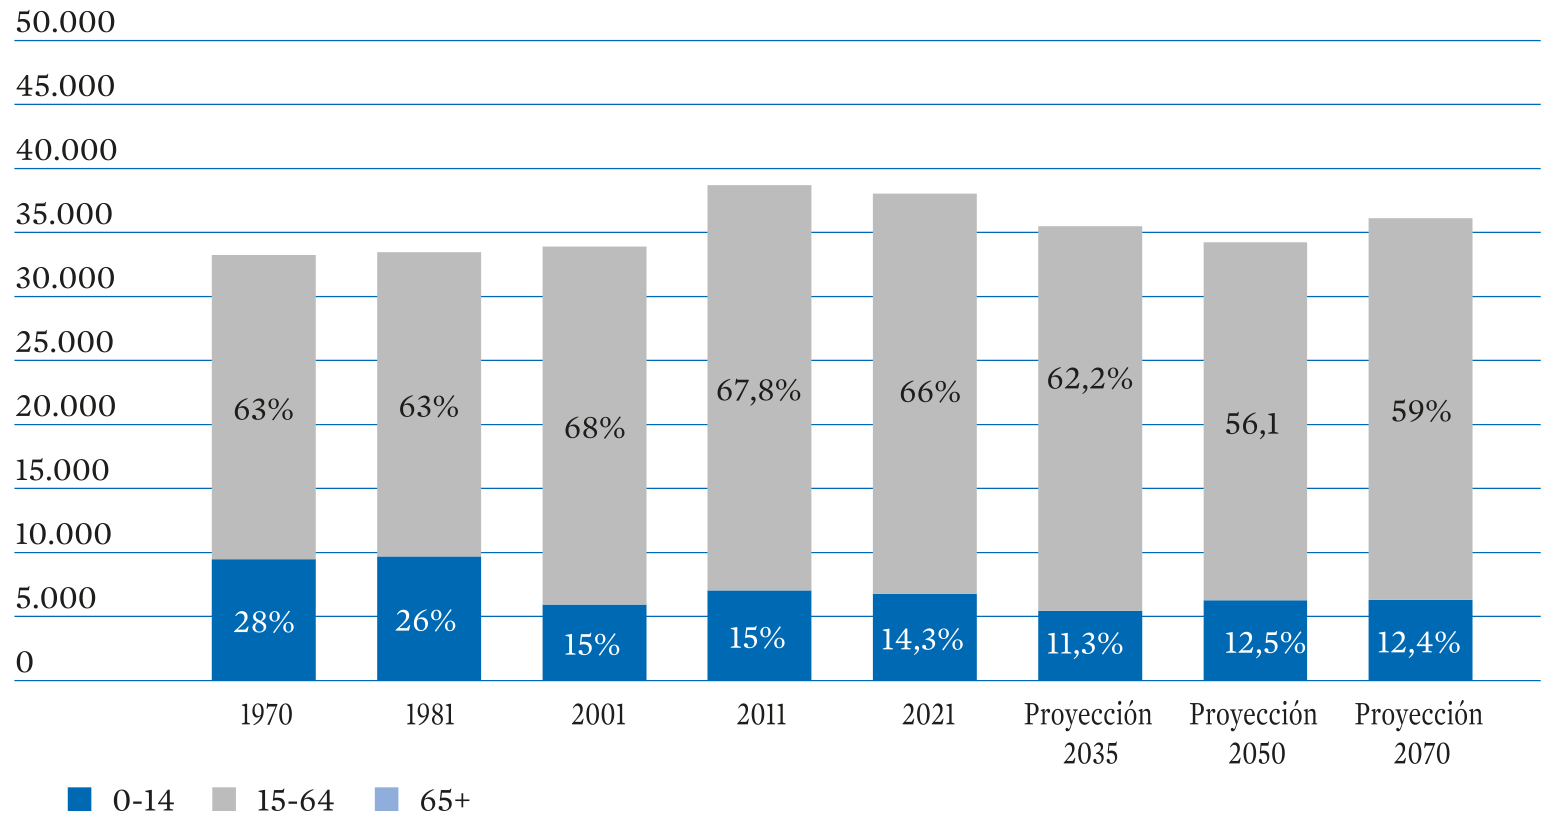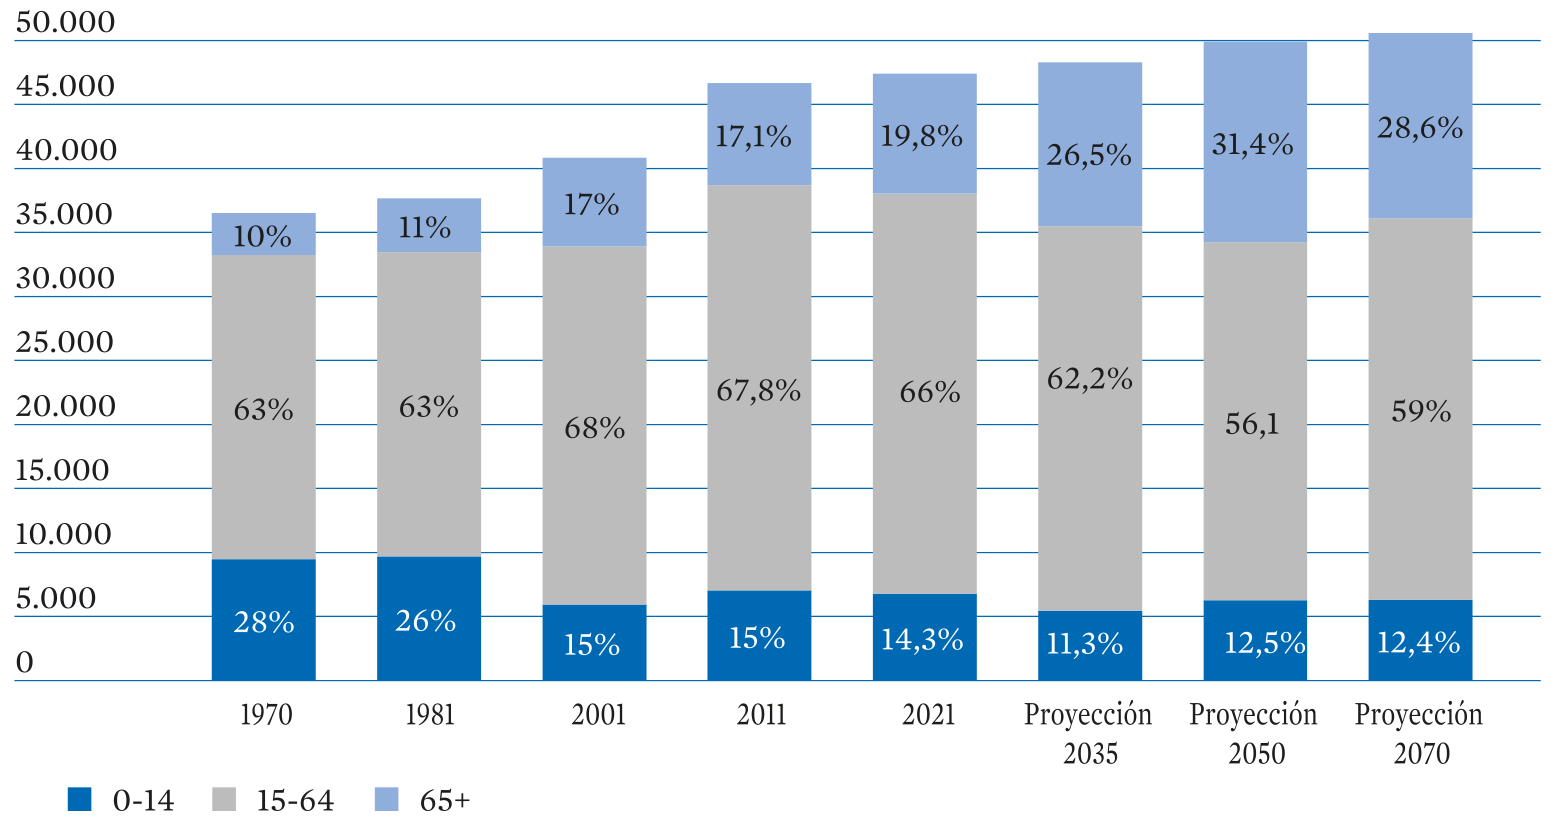
Gráfico R-17.
Población por grandes grupos de edad.
Evolución 1981-2021 y proyecciones
Fuente: elaboración propia a partir de INE, Cifras de población. Datos definitivos, 1 de enero de 2021 y Proyecciones de población 2020-2070 a 22 de septiembre de 2020.
CAPÍTULO III—Ii. retos para el futuro
En las últimas dos décadas, el volumen de población en las edades centrales (20-64 años) ha aumentado en 3,2 millones de personas, lo que supone un incremento
acumulado del 12,4 por 100, a pesar de los casi diez años de estancamiento y disminución que siguieron a la crisis de 2008. Aparece también
nítidamente el efecto del envejecimiento de esta franja de la población, con un aumento de la proporción de las cohortes más maduras (50 a 64 años), que en 2021 suponían ya más de un tercio del total, así como una disminución relativa de las más jóvenes, algo más de una cuarta parte (gráfico R-21).
La evolución de las franjas de edad intermedias de entre 20 y 64 años, que constituyen el grueso de la población potencialmente activa, constituye un factor de
Memoria 2021
terminante de la evolución de la tasa de dependencia demográfica. Los cambios en su volumen son más impredecibles que otros componentes del cambio demográfico, pues dependen fundamentalmente de la inmigración.
Pese a las diferentes hipótesis, las proyecciones de los distintos organismos coinciden en apuntar una reducción de los efectivos en estas edades y un aumento de la edad media del grupo en su conjunto. La activación del mayor número de personas posible, atrayendo hacia la ocupación a las personas más alejadas del mercado laboral, incluyendo mujeres y personas mayores, constituye un reto de primer orden para aprovechar el potencial productivo de toda la sociedad y apoyar el sostenimiento de la protección social.
La edad media de la población potencialmente activa también ha ido en aumento situándose a finales de 2020 en 43,3 años. Es previsible que esta tendencia se mantenga en el futuro, dado el progreso en términos de salud
CAPÍTULO III—Ii. retos para el futuro
y prevención de la discapacidad, el retraso de la jubilación y la reducción del volumen de las generaciones jóvenes que entran en edad laboral. Una fuerza de trabajo cada vez más veterana requiere enfoques diferentes en cuanto al aprovechamiento y reconocimiento del caudal de su experiencia. Y al mismo tiempo, plantea retos importantes en muy diversos ámbitos de actuación que, como ha puesto de relieve el CES189, requieren ser abordados desde las políticas de gestión de la diversidad en la empresa y no discriminación por edad, el aprendizaje a lo largo de toda la vida, los incentivos a su permanencia en el mercado laboral o, sin ánimo de exhaustividad, la respuesta a los problemas de oferta, relevo generacional y transmisión del conocimiento en sectores estratégicos que van a afrontar numerosas jubilaciones a un tiempo. Desde la perspectiva de la prevención de riesgos laborales, la adaptación de las políticas de seguridad y salud en el trabajo a un entorno laboral más envejecido representa también un importante desafío
Memoria 2021
Gráfico R-21.
Cambio en el tamaño y estructura por edades
de la población entre 20 y 64 años, 2002 y 2021
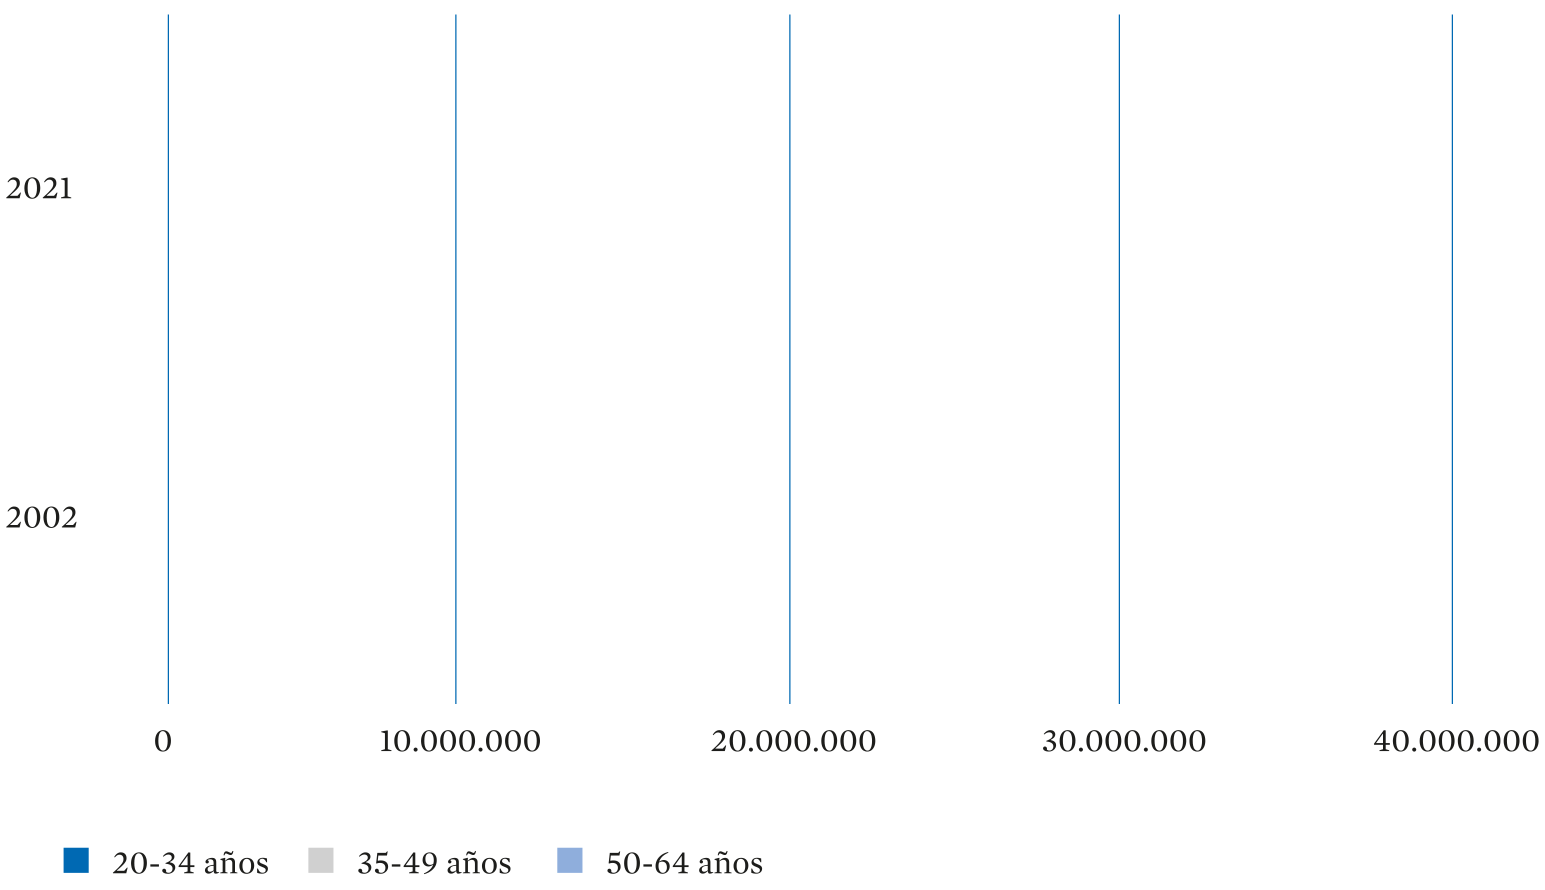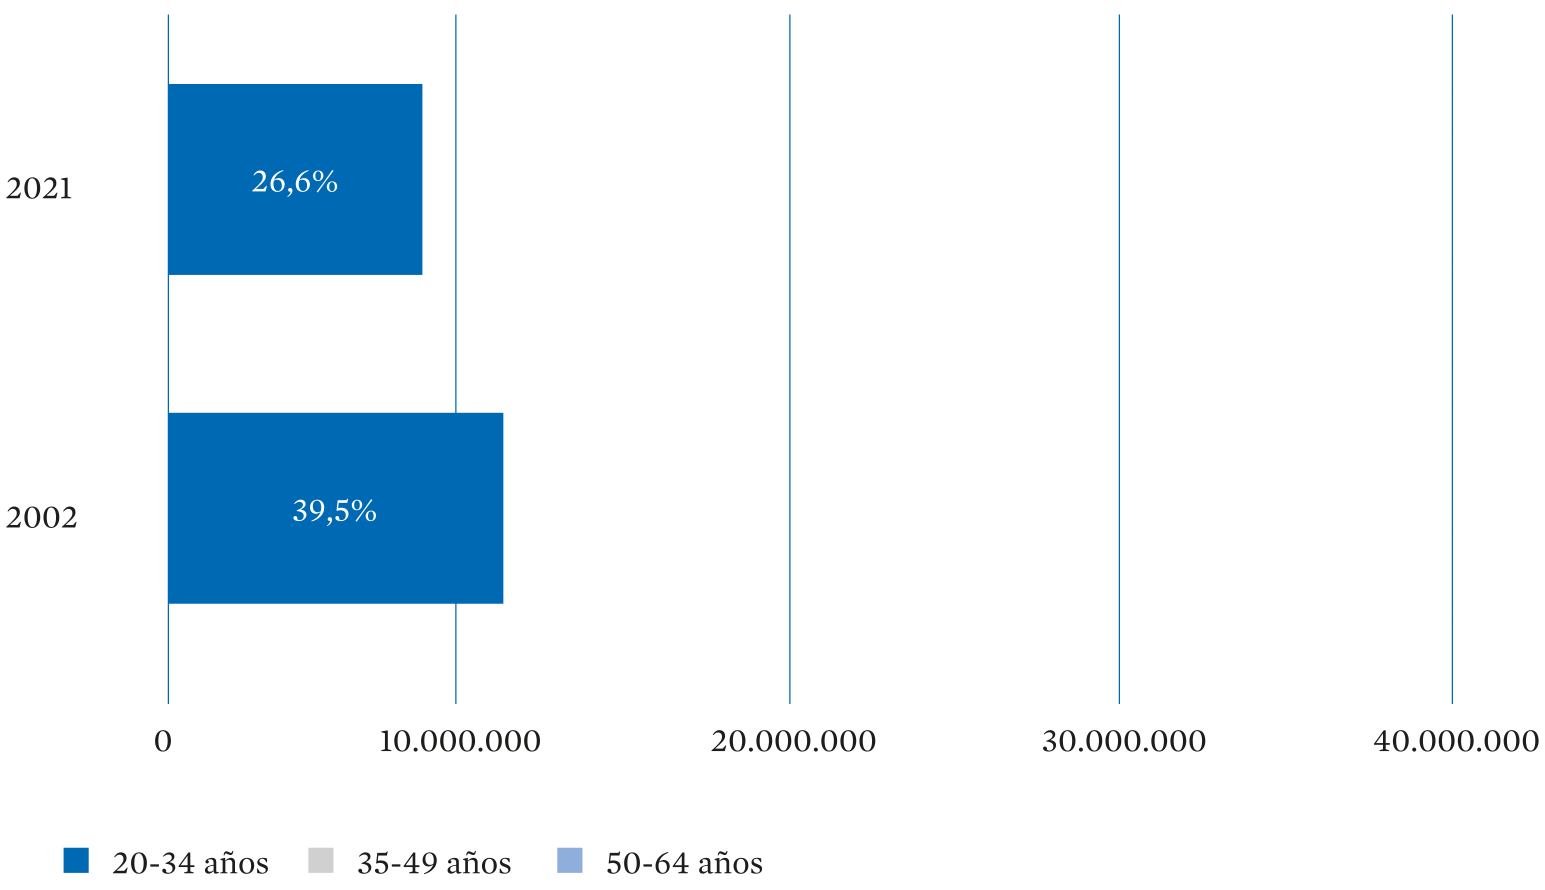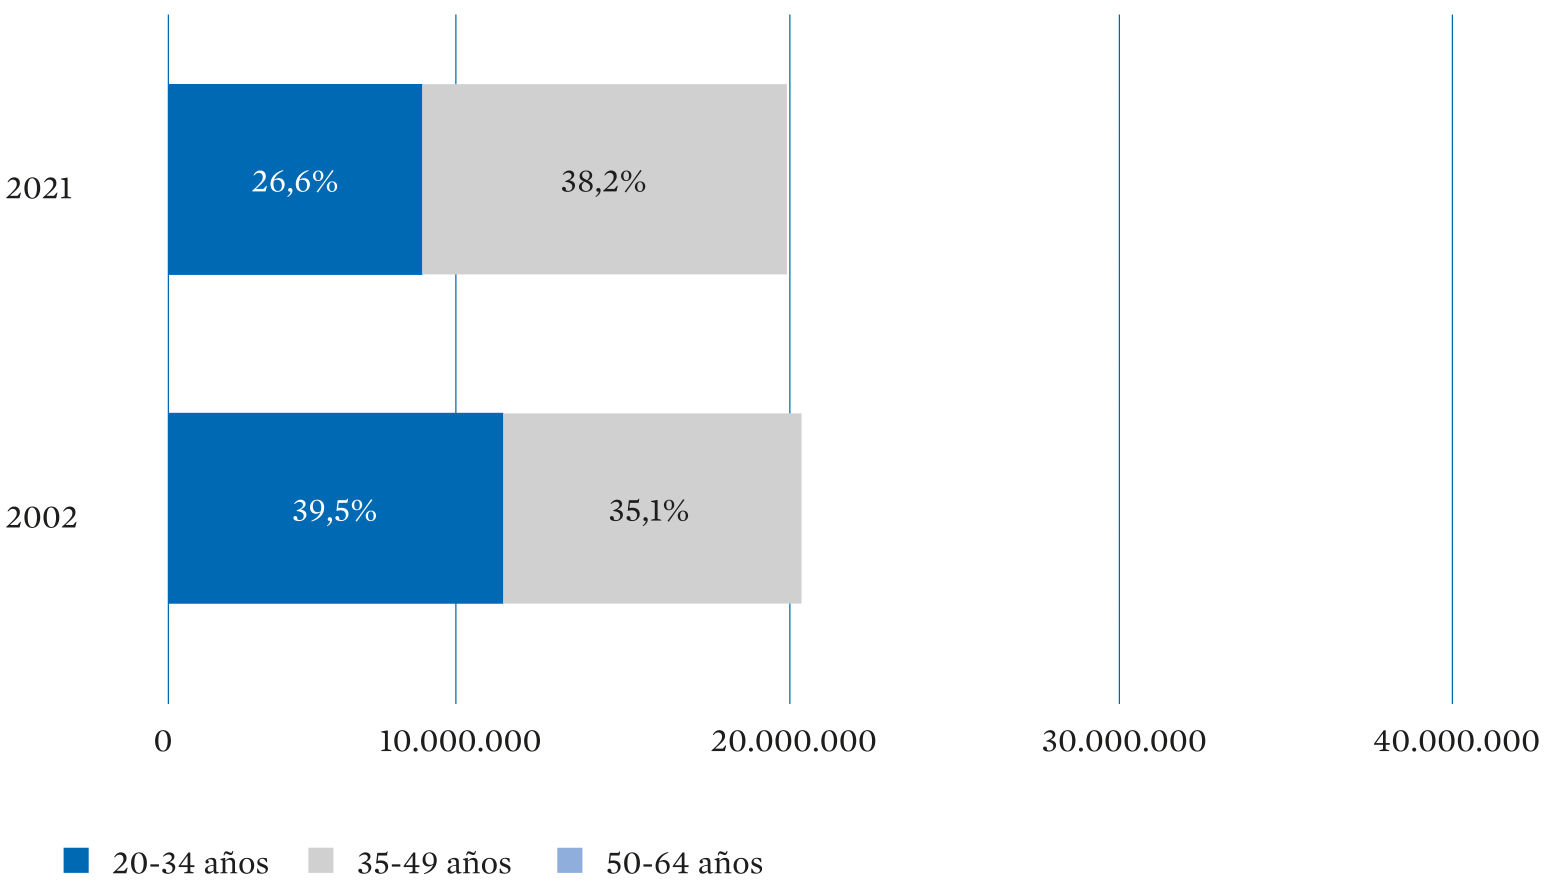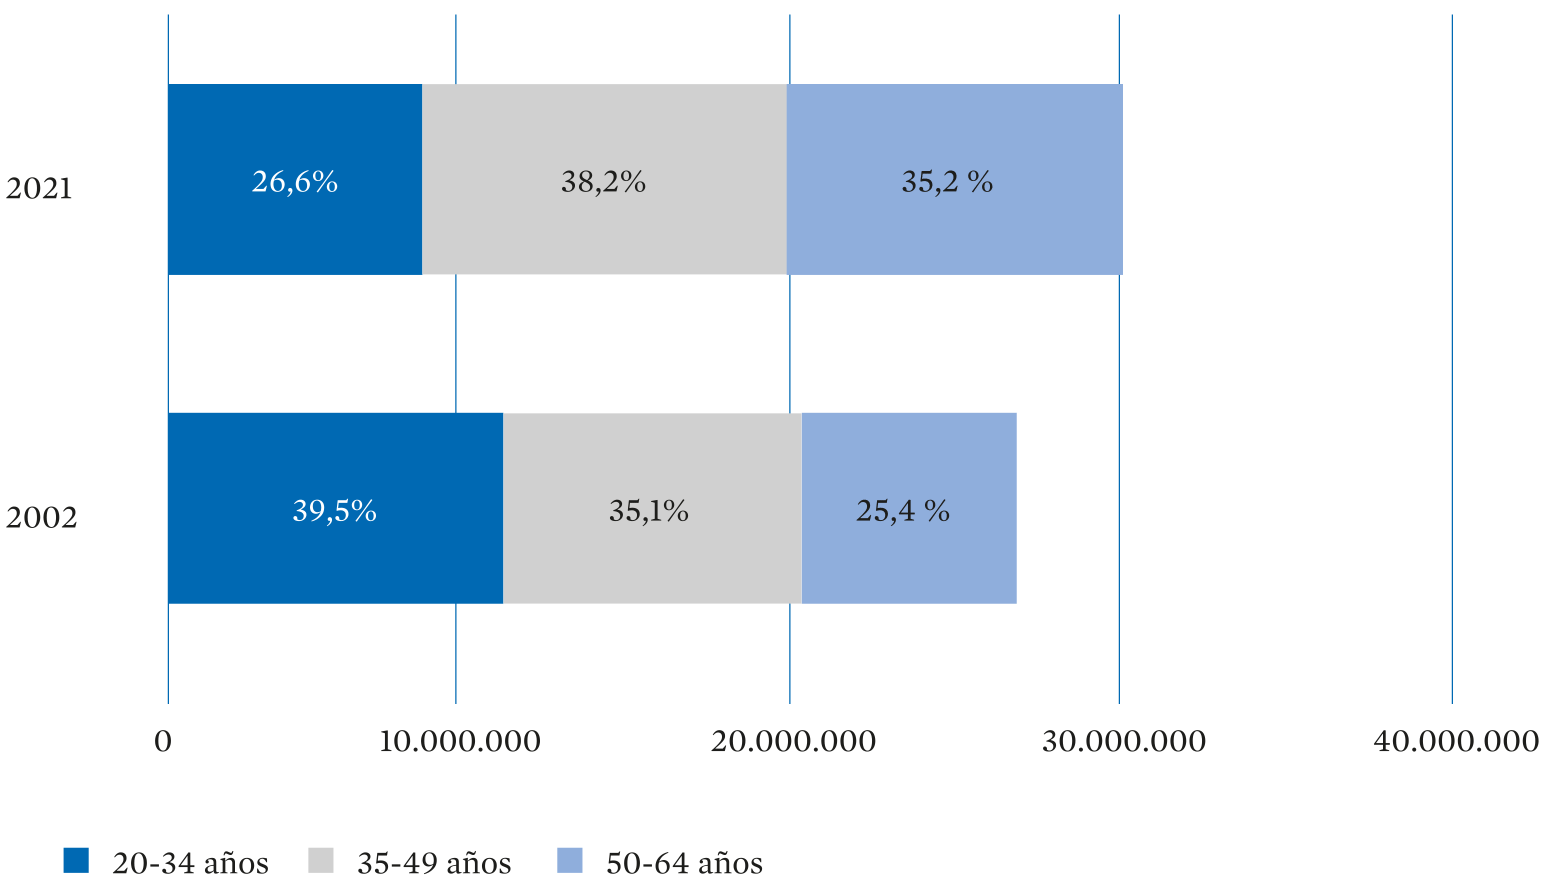
Fuente: INE, Cifras de población.
En general, el aumento de la longevidad y la mejora del estado de salud de las personas trabajadoras en conexión con la necesidad de afianzar el sostenimiento de los sistemas de pensiones sugiere la necesidad de seguir fomentando el uso de fórmulas flexibles de envejecimiento activo sobre la base de la voluntariedad, el acercamiento de la edad efectiva de jubilación a la edad legal y la posibilidad de compatibilizar trabajo y pensión.
CAPÍTULO III—Ii. retos para el futuro
España comenzó el siglo xxi con una cierta ventaja relativa por la mayor juventud de las personas pertenecientes a la generación del baby boom, que se prolongó más que en
otros países, junto con el impacto demográfico beneficioso de la intensa llegada de inmigrantes. Se prevé que ese mismo efecto repercuta en una tasa de dependencia más elevada que en la media de países de la UE-27 y que vaya aumentando la proporción de personas de edad más avanzada dentro del grupo de mayores de 65 años (gráfico R-22).
La presencia de mujeres es preponderante a medida que se asciende en la pirámide de edad, de modo que en los grupos mayores de 80 años hay más del doble de mujeres que de hombres: la relación es de cuatro a uno entre las personas centenarias. Ello evidencia la necesidad de considerar la perspectiva de género en cualquier planteamiento de políticas relacionadas con la vejez.
Memoria 2021
Los grupos de mayor edad no solo son más nutridos sino más heterogéneos, dada la prolongación de la etapa de mayor madurez y la diversidad de situaciones que pueden darse en ella, desde la denominada «gerontolescencia» de muchos de los baby boomers a la dependencia severa de las personas centenarias. El alargamiento de la vida está dando lugar a cambios importantes en el ciclo vital de las personas relacionados con la duración de las distintas etapas y el momento en que se producen
Gráfico R-22.
Proporción de población mayor de cierta edad por año
(En porcentaje sobre total de población)
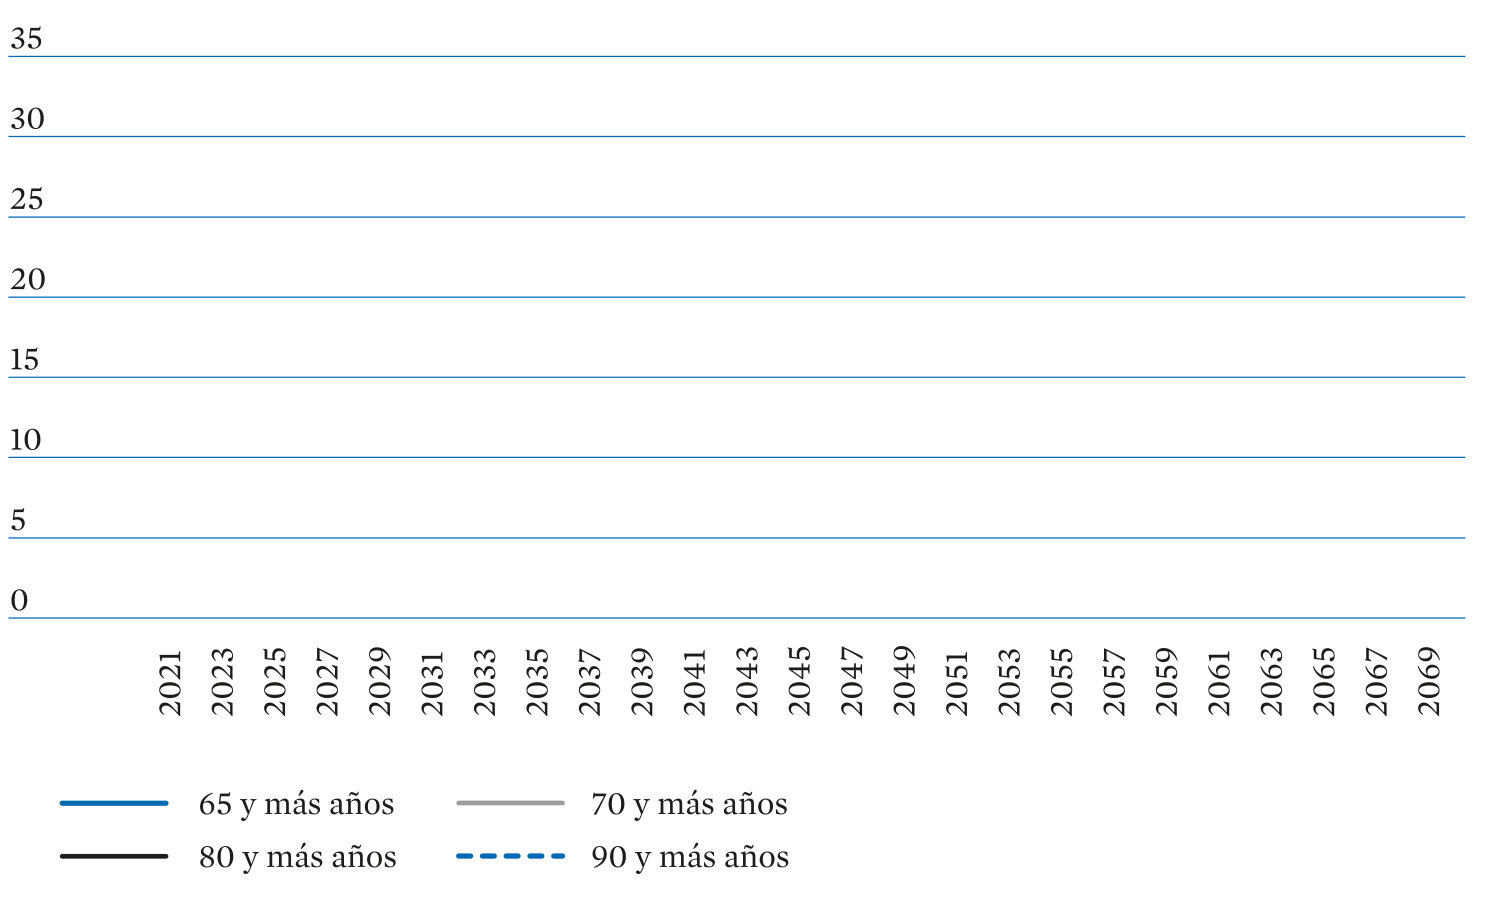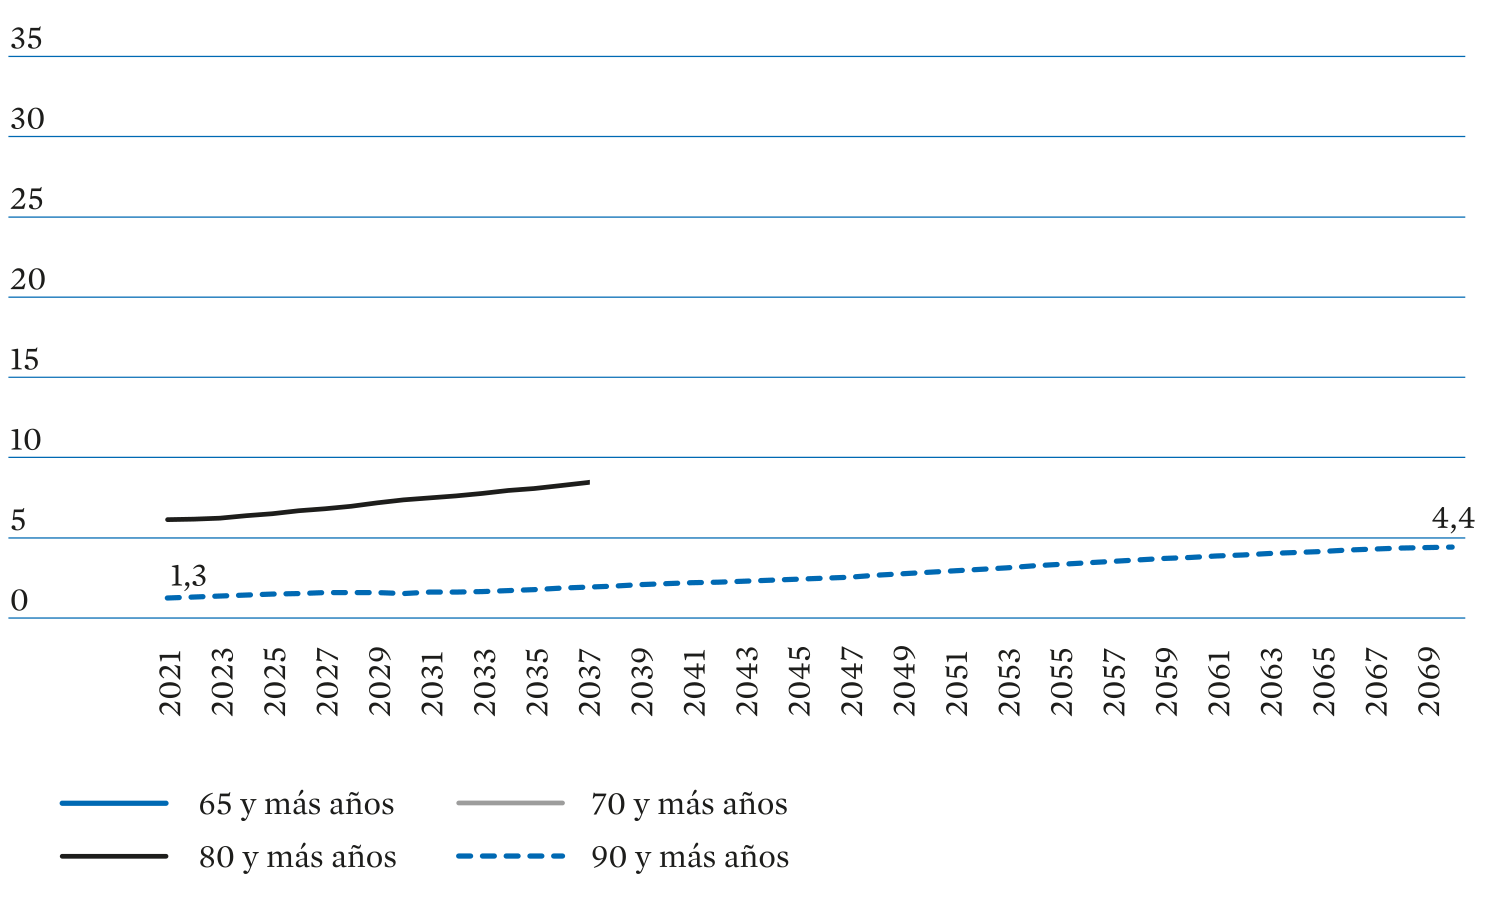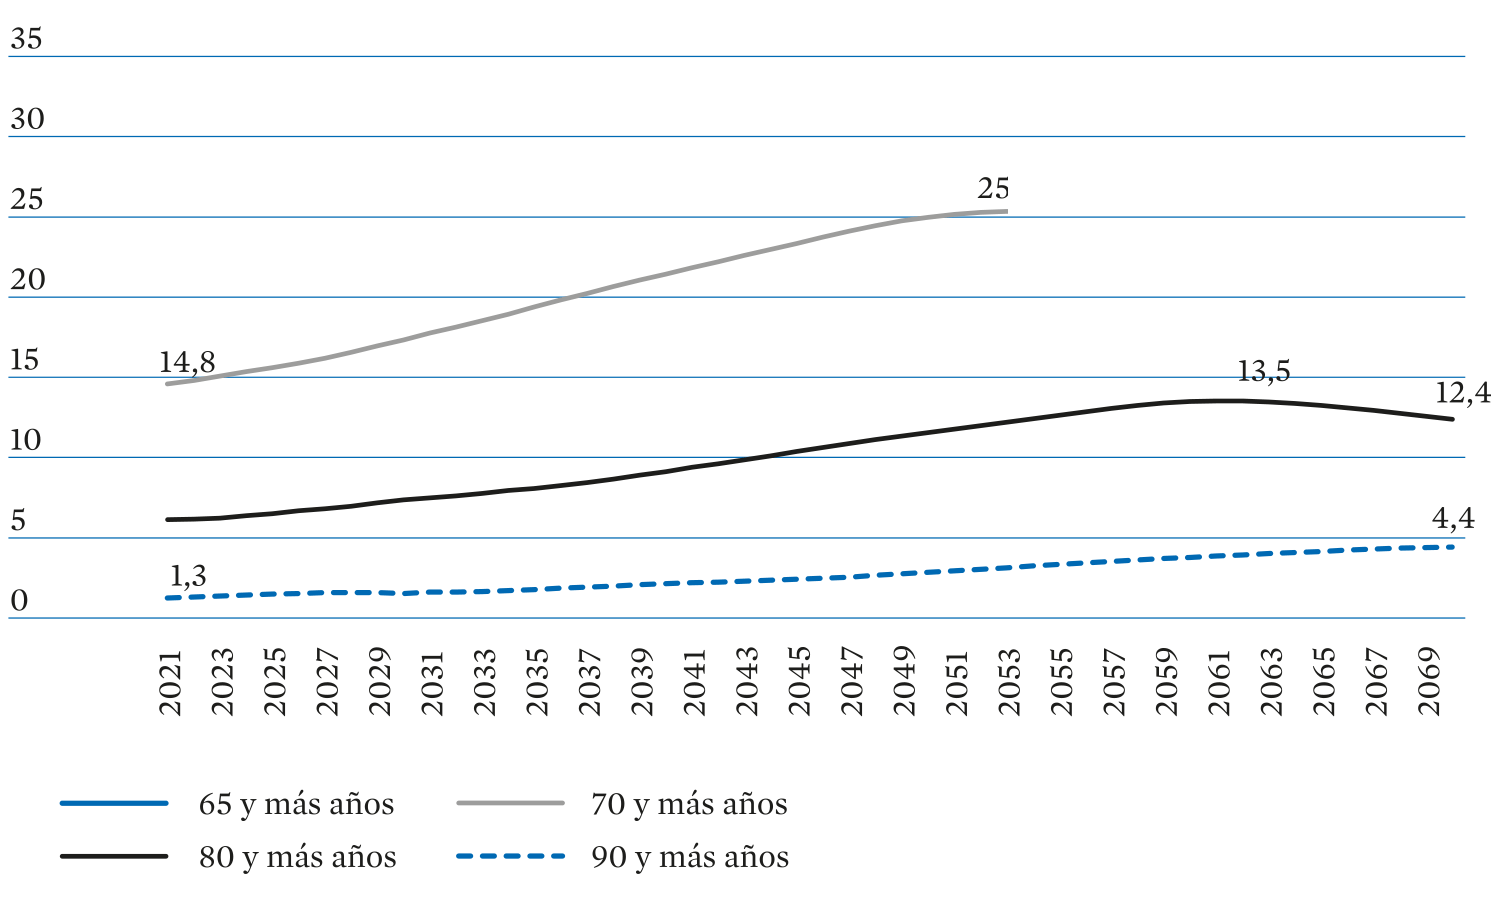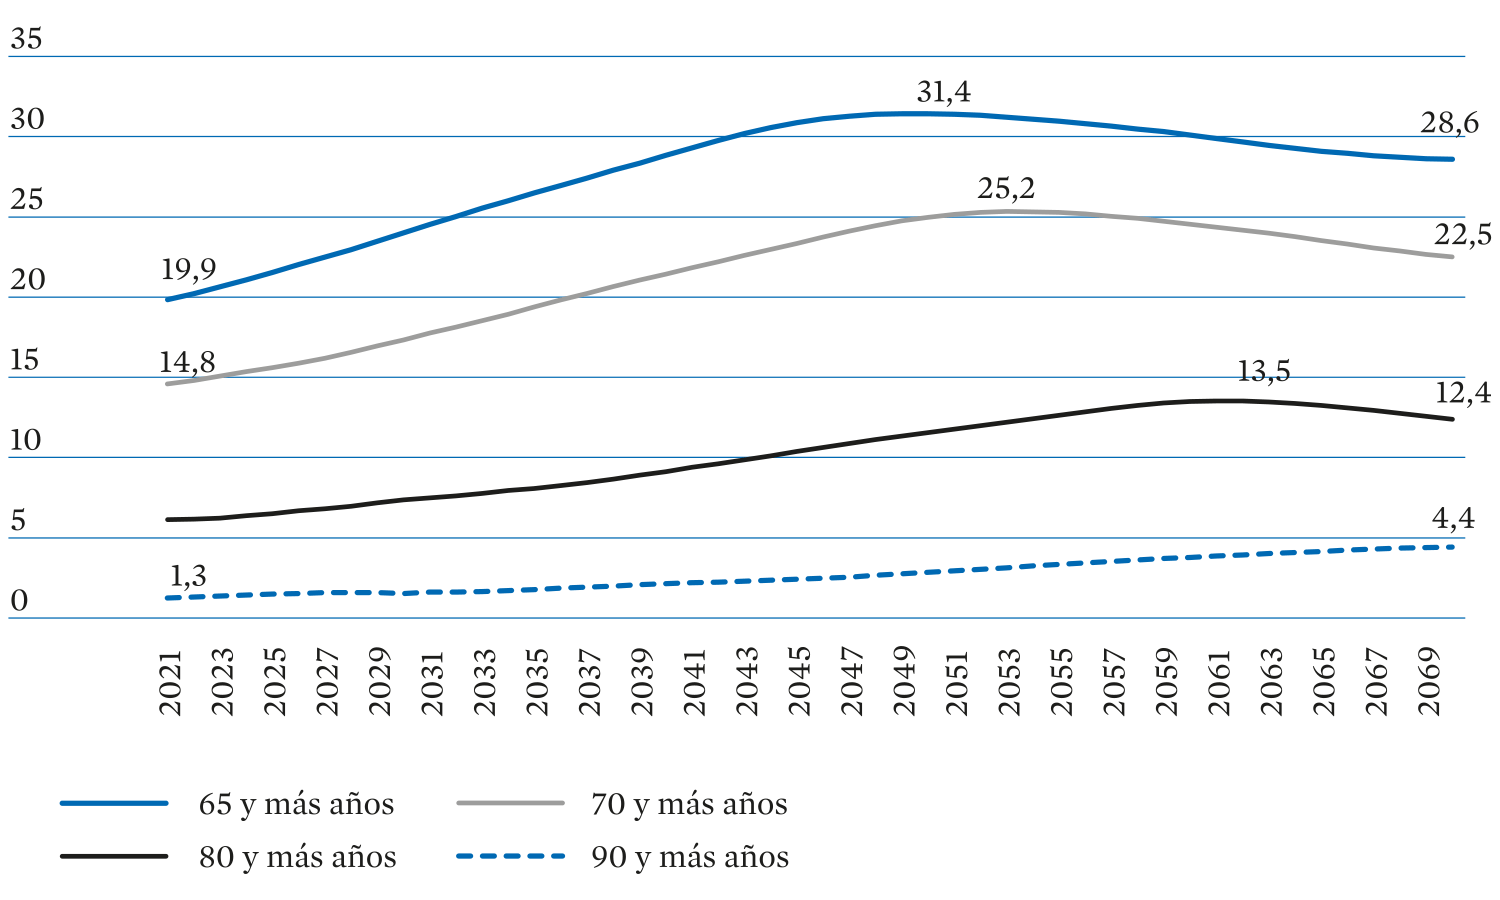
Fuente: INE, Proyecciones de población 2020-2070 a 22 de septiembre de 2020.
CAPÍTULO III—Ii. retos para el futuro
los principales hitos biográficos190. Uno de los desafíos que se derivan del aumento del tiempo que queda por vivir y de esta diversificación de situaciones en las edades longevas atañe al propio concepto de «vejez» y la necesidad de superación del umbral convencional de los 64-65 años como punto crítico de entrada en esa etapa.
Al margen de la edad cronológica, no existe un momento vital que marque para todas las personas el inicio de la vejez: la frontera de los 65 años como base del comienzo de esta etapa, por identificación con la edad legal de jubilación hasta hace poco tiempo, es cada vez más cuestionada. Es necesario un cambio de enfoque para superar la visión estereotipada y edadista de la vejez que la asocia a la decrepitud, la condición de
«personas beneficiarias», el descenso del consumo y de la capacidad de innovación así como otras connotaciones negativas.
190. Entre estos cambios se habla, en comparación con las pautas de generaciones anteriores, del «alargamiento» de la adolescencia o la «juventud» y de la vida en el papel de «hijo» o «hija»; la frecuente coexistencia de tres e incluso cuatro generaciones e incluso el aumento de la duración de la vida en pareja, por las mejoras en supervivencia de los hombres.
Memoria 2021
La mejora del nivel educativo de las nuevas generaciones con respecto a las anteriores conduce a pensar que la morbilidad y la dependencia tenderán a decrecer al mismo tiempo que las nuevas cohortes de personas mayores serán cada vez más productivas, en paralelo al aumento de su nivel educativo, la digitalización e incorporación de nuevas tecnologías. Es importante fomentar y poner en valor la aportación económica y social de las personas mayores en campos como, por ejemplo, el emprendimiento, el ocio, el deporte y la cultura o la participación política. El desarrollo de infraestructuras, servicios y productos que den respuesta a las necesidades e inquietudes de estos grupos se encuentra en expansión alrededor de lo que se ha denominado «economía plateada». Un reto importante, en todo caso, se sitúa en la superación de las brechas digitales por edad, género o hábitat que dificultan en muchos casos la participación económica y social de las personas de más edad, así como su acceso a los servicios191.
CAPÍTULO III—Ii. retos para el futuro
Memoria 2021
La disminución de la natalidad y del número de hijos/hijas por mujer constituye una de las transformaciones demográficas más importantes por sus consecuencias sociales y los retos que supone para la acción pública. Esta tendencia se viene registrando a nivel mundial desde la segunda mitad del siglo pasado, habiendo pasado la tasa de fecundidad de 4,97 hijos/as por mujer en 1950 a 2,31 en 2019, año en que ya la mitad de los países del mundo se situaban por debajo del (mal195) denominado nivel de reemplazo, de 2,1 hijos/as por mujer196.
En la Unión Europea la tasa total de fecundidad (promedio de hijos por mujer) ha caído desde 2,59
en 1960 a 1,54 en 2019, de modo que todos los países se sitúan ya por debajo de los dos hijos/as por mujer en edad fértil. En España, la disminución de la natalidad
195. Hoy en día en el campo de la demografía se considera este nivel como falaz: la reproducción no depende únicamente de la fecundidad, sino que resulta de su balance con la mortalidad. El «reemplazo» poblacional no depende solo del número de hijos que tengan las personas, sino del tiempo que viven ellas y sus descendientes. Véase Pérez Díaz, J., op. cit.
196. Véase Global Health Metrics, «Global age-sex-specific fertility, mortality, healthy life expectancy (HALE), and population estimates in 204 countries and territories, 1950-2019: a comprehensive demographic analysis for the Global Burden of Disease Study 2019», en The Lancet, vol. 396, 17 de octubre de 2020.
CAPÍTULO III—Ii. retos para el futuro
fue más tardía y más abrupta: mientras que en 1977 las mujeres españolas arrojaban aproximadamente la tasa de fecundidad que ostentaban el resto de las europeas 17 años antes (2,67 hijos por mujer) desde mediados de los noventa nuestro país viene situándose, junto con Italia, entre los países de más baja fecundidad. En 2019, España registraba ya la tasa más baja de la Unión Europea, con 1,23 hijos por mujer (gráfico R-23) y en 2020, descendió aún más, hasta los 1,19 hijos por mujer.
El retraso en el calendario de la fecundidad es otra característica del régimen demográfico moderno particularmente acusada en el caso español, produciéndose la llegada del primer hijo en media a los 31,2 años en 2020. Como consecuencia, el 42 por 100 de las mujeres ha sido madre por primera vez más tarde de lo que hubieran querido (un retraso medio de 5,2 años) y una de cada cinco mujeres ha tenido menos descendencia de la que le hubiera gustado, situándose en 2,1 el promedio de hijos deseado.
CAPÍTULO III—Ii. retos para el futuro
Memoria 2021
202. Solamente entre 1951 y 1975, más de 1,6 millones de españoles habían emigrado a otros países, fundamentalmente europeos.
203. Hay que tener en cuenta la intensidad de los procesos de naturalización por residencia con 1,4 millones de personas nacionalizadas y ello sin contar otras vías de acceso como las de la Ley 12/2015 (sefardíes originarios de España: 40.618 concesiones hasta el 31 de diciembre de 2021) o la carta de naturaleza. El ritmo de solicitudes ha ido en aumento tras el COVID: en 2021 se registraron 139.953, encontrándose pendiente de resolución un volumen todavía mayor (231.427).
202, la inversión de los flujos migratorios y la intensidad de las llegadas de inmigrantes desde el exterior (gráfico R-27) han conferido un gran dinamismo a la población en España en las últimas décadas.
En 2021 la diversidad de procedencia de la población en España era una realidad ostensible, teniendo en cuenta que, según el INE, el volumen de personas de nacionalidad extranjera se acercaba a los 5,4 millones de residentes (11,3 por 100) a quienes cabría añadir los 2,5 millones de personas de nacionalidad española nacidas en el extranjero203, con lo que la población de origen migratorio en su conjunto representaría aproximadamente más del 15 por 100 del total. El cambio ha sido de una enorme intensidad y rapidez si se tiene en cuenta
CAPÍTULO III—Ii. retos para el futuro
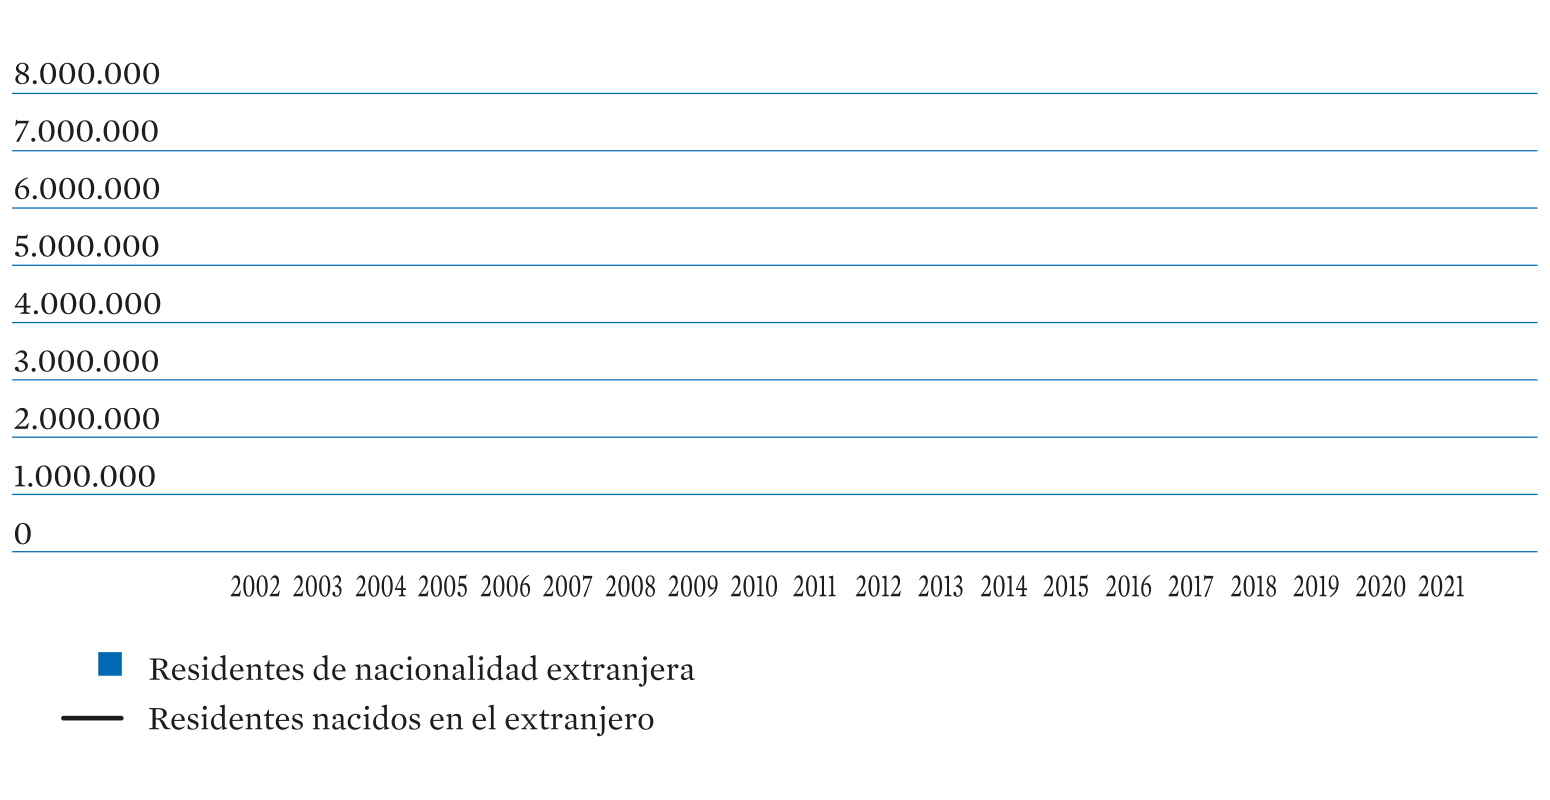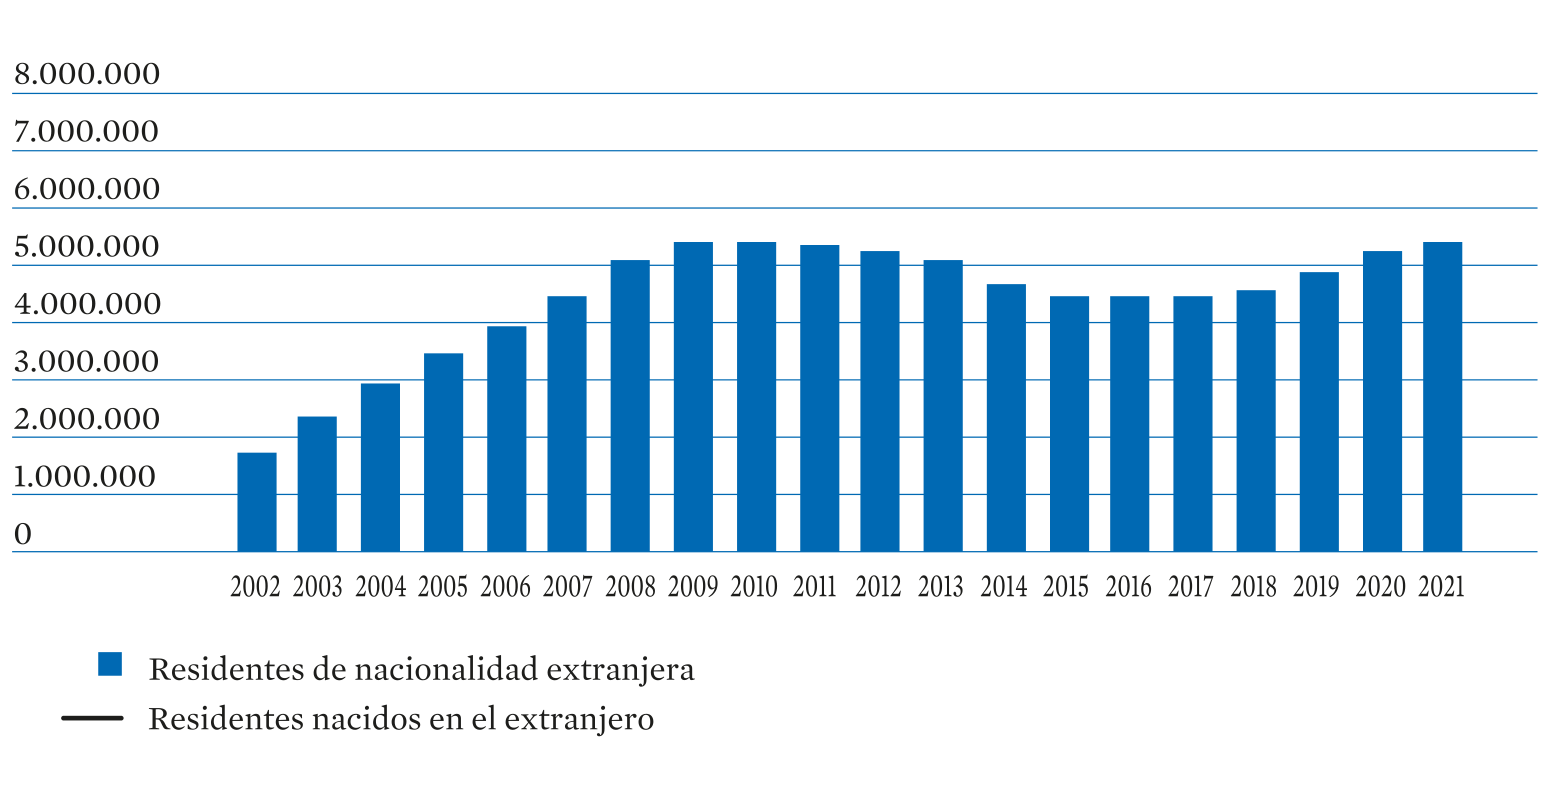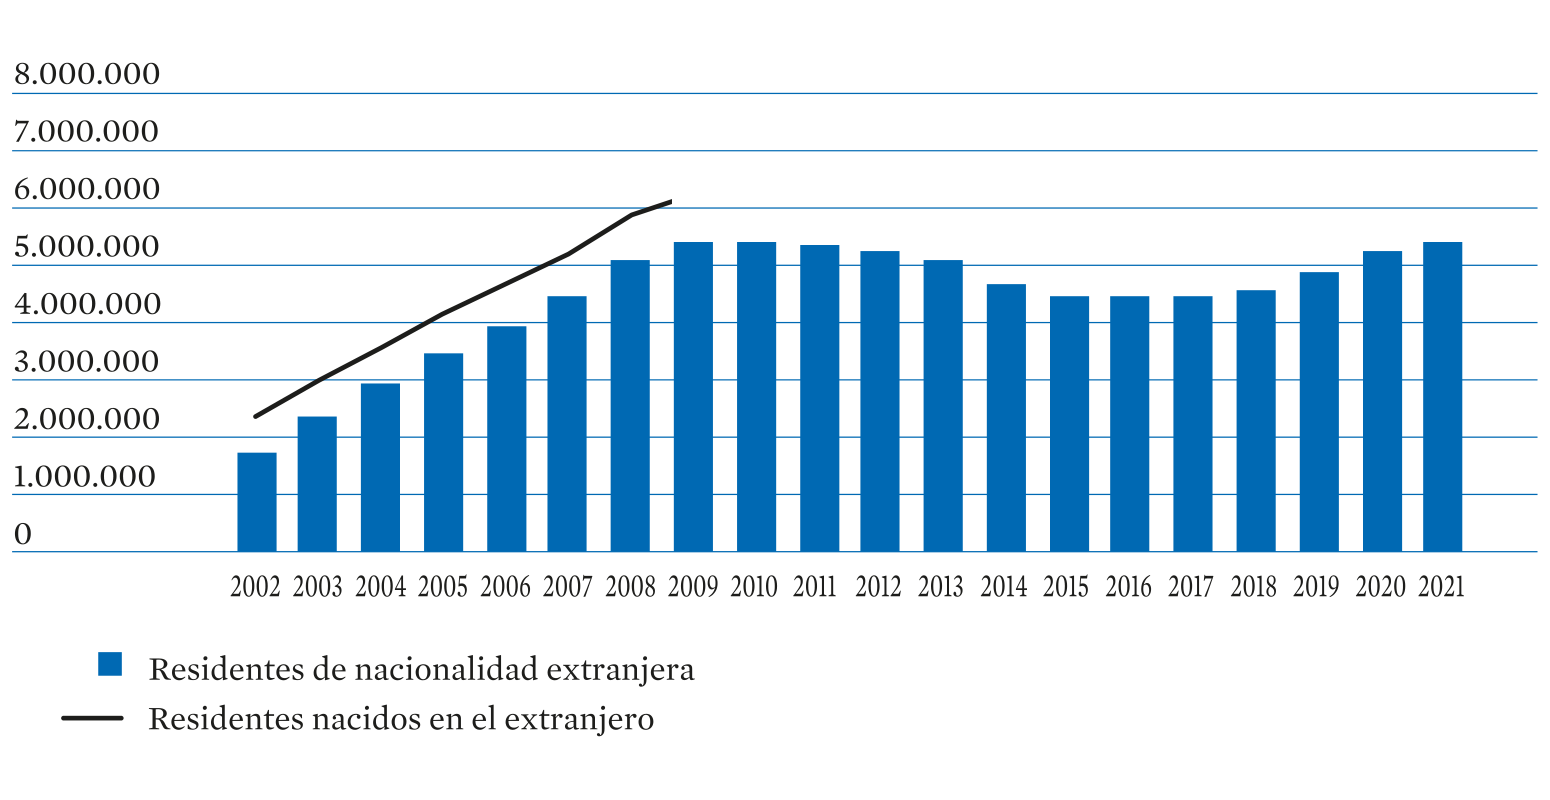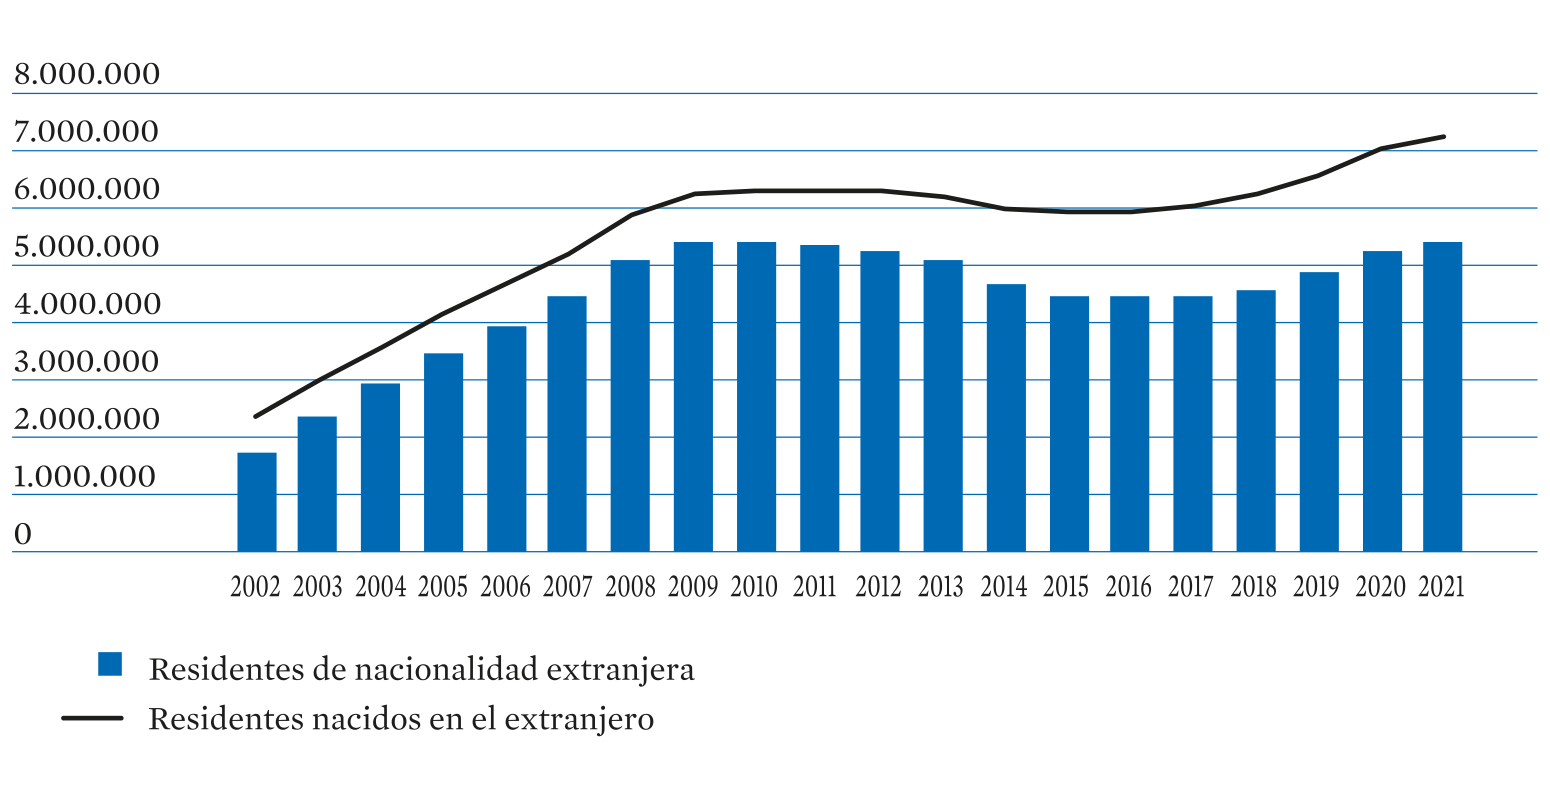
Gráfico R-27.
Evolución de la población de origen migratorio en españa, 2002-2021
(Millones de personas de nacionalidad extranjera y de personas nacidas en el extranjero)
Fuente: INE, Cifras de población. Datos a 1 de enero de cada año (definitivos).
Gráfico R-28.
Población migrante en la UE-27, 2020
(Porcentaje de personas residentes en cada país nacidas en el extranjero)
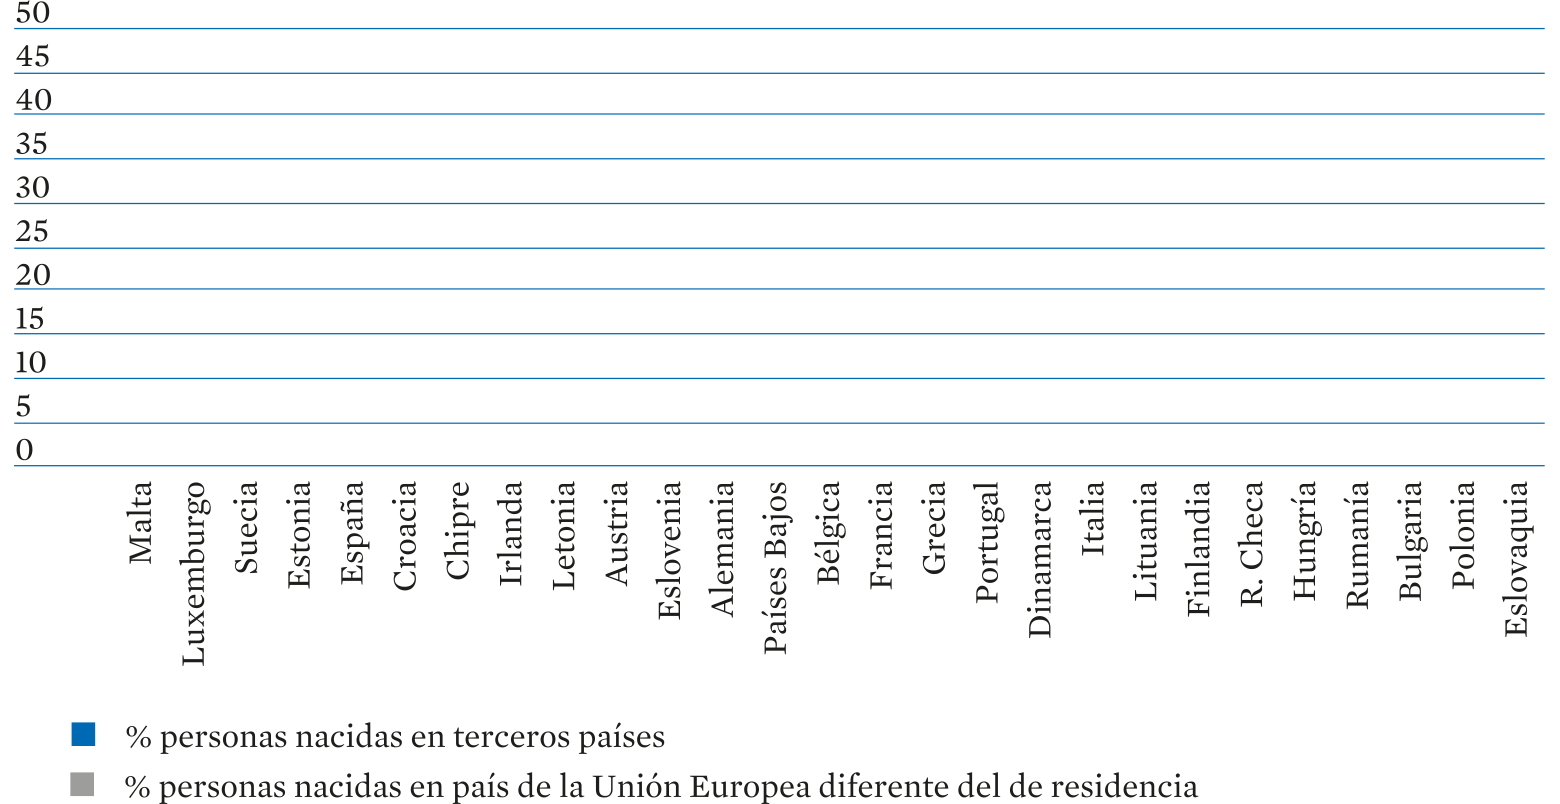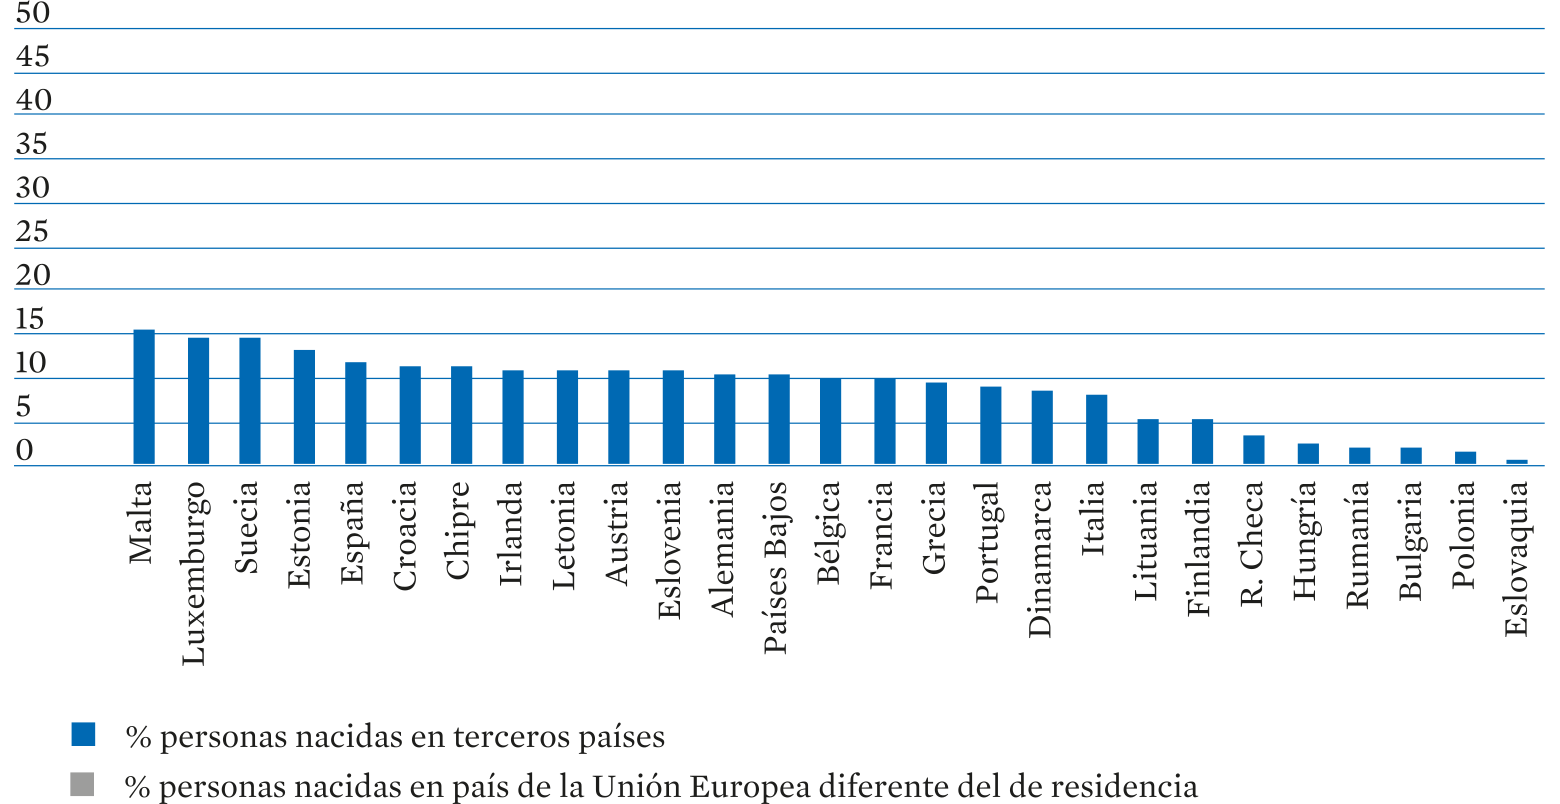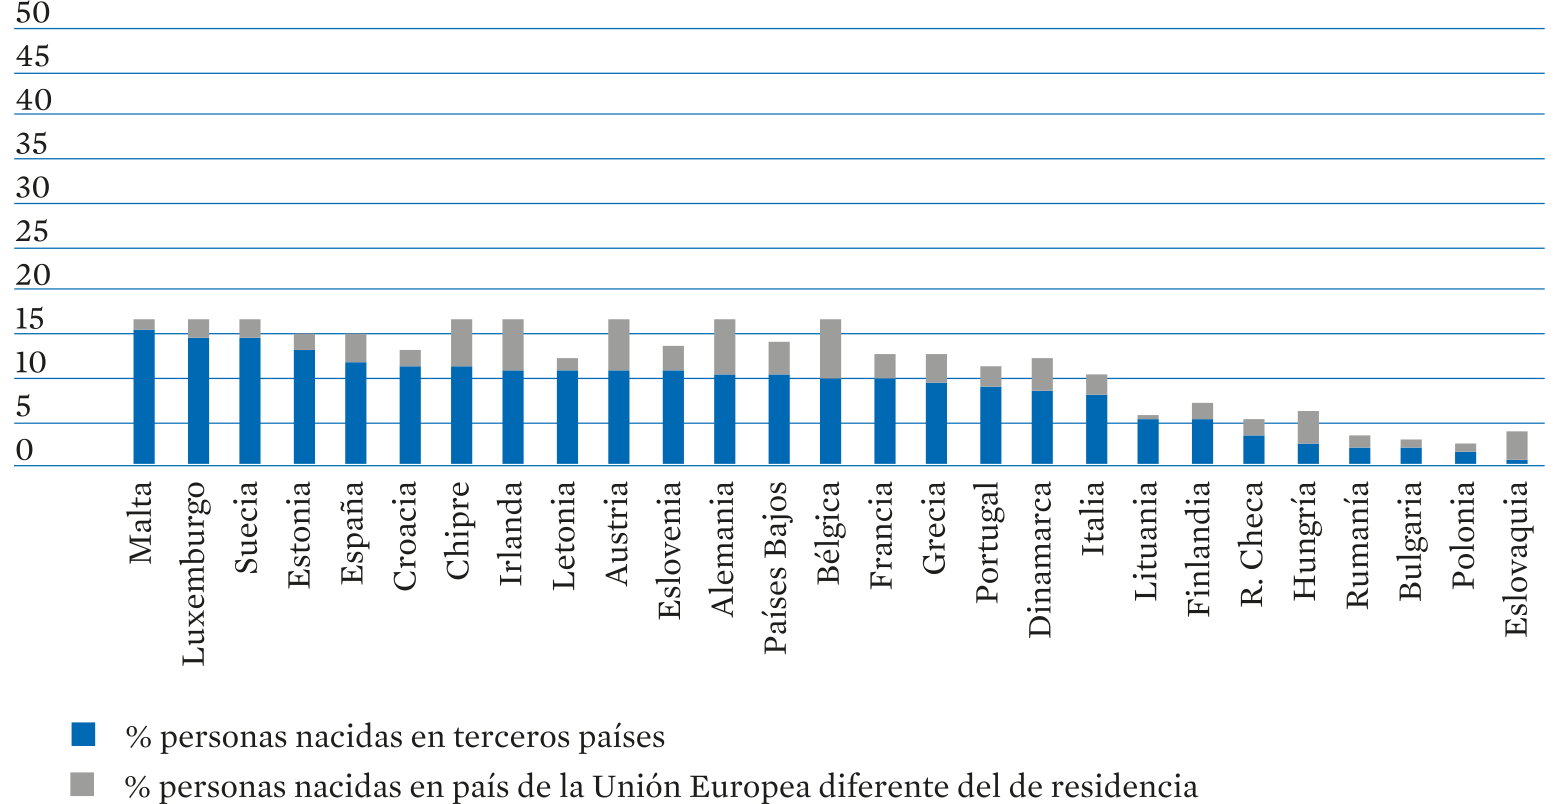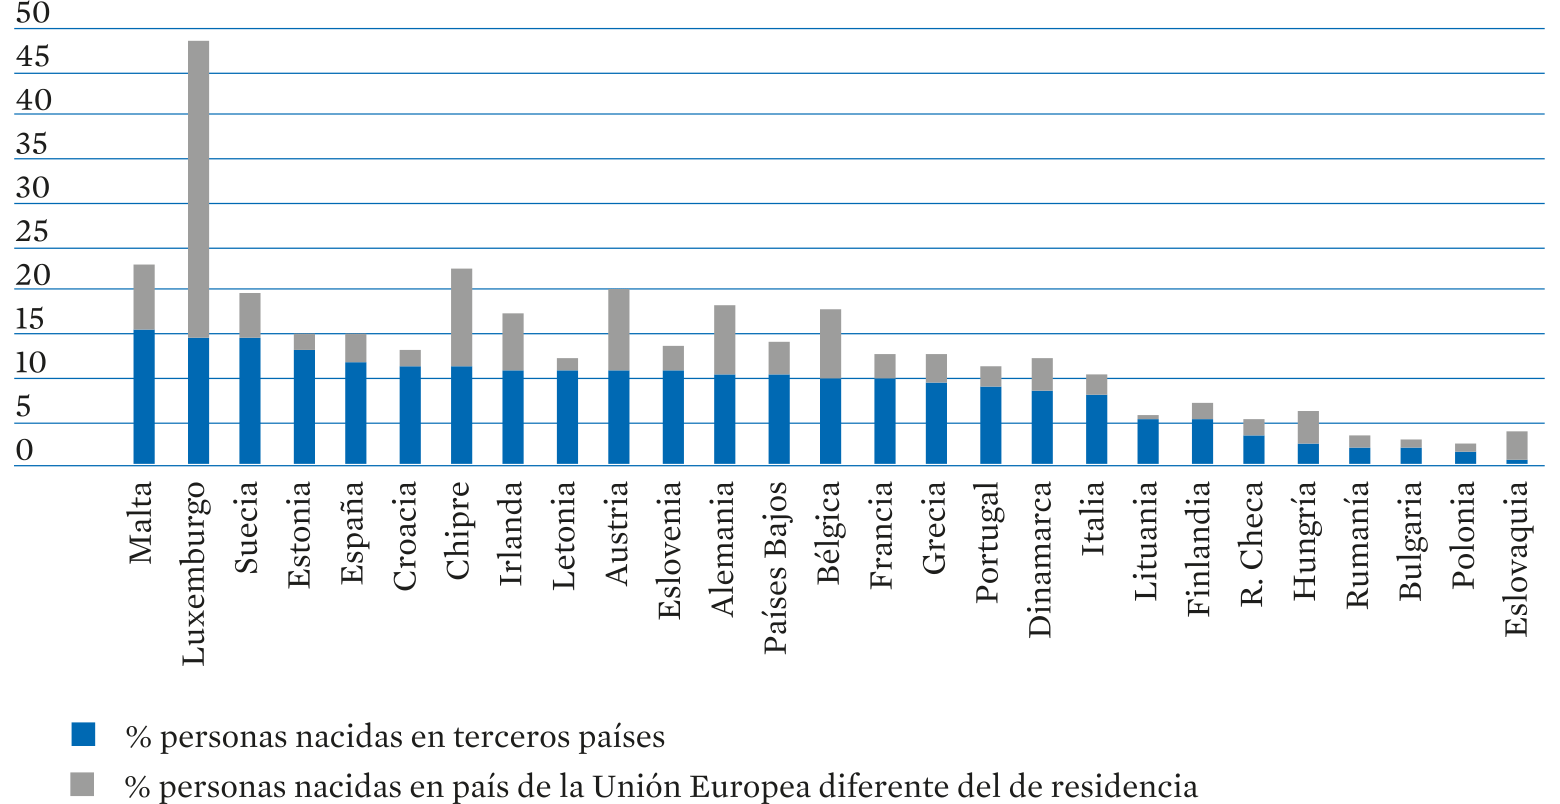
Fuente: Eurostat, Database.
Memoria 2021
que España, situada entre los países con un nivel alto de población migrante (más del 10 por 100) ha recorrido en algo más de treinta años el camino que otros países europeos con mayor tradición receptora, como Francia o Alemania, han atravesado en el doble de tiempo.
Como tendencia destacable, han crecido en los últimos años las solicitudes de protección internacional en España. La variable situación de los distintos motivos de persecución y los conflictos en el mundo, los vínculos culturales y familiares con España, entre otros factores, determina el origen de las personas que solicitan ayuda en nuestro país. Así, si en los últimos años las nacionalidades predominantes eran la venezolana y colombiana, la invasión de Ucrania por Rusia ha supuesto un desafío no solo para el sistema de acogida en España, con sus limitaciones preexistentes, sino para toda la Unión Europea, dando lugar en este caso a nuevos instrumentos comunitarios de solidaridad.
CAPÍTULO III—Ii. retos para el futuro
La desigual concentración de la población en España, con densidades medias en el centro y las regiones costeras y muy bajas en buena parte del resto del territorio, presenta una particular complejidad, que debe ser tenida en cuenta en la planificación y gestión de las políticas de bienestar. Las corrientes migratorias interiores que vienen acompañando desde mediados del siglo pasado el tránsito de una economía agraria a una economía de servicios han ido desembocando en el vaciamiento de buena parte de la España interior, concentrándose el problema sobre todo en los municipios rurales, especialmente los de menor tamaño (gráfico R-32), que perdieron un 6,2 por 100 de la población entre 2010 y 2019.
Si bien es cierto que la mayoría de las personas mayores en España habita en las ciudades, la emigración de jóvenes y personas de edades intermedias de esas zonas que pierden población da lugar al predominio de la vejez en ellas: la población de 65 años o más representa un 24
Memoria 2021
por 100 en el medio rural, cinco puntos por encima del entorno urbano. El fenómeno en sí, difícilmente reversible, no es nuevo. Pero sí lo es el aumento del malestar o la concienciación que ha emergido de unos años a esta parte en torno a las desventajas acumuladas de los entornos más afectados por esta despoblación, tanto los rurales como muchas ciudades de tamaño medio en
Gráfico R-32.
Municipios en riesgo de despoblación por número de habitantes, 2019
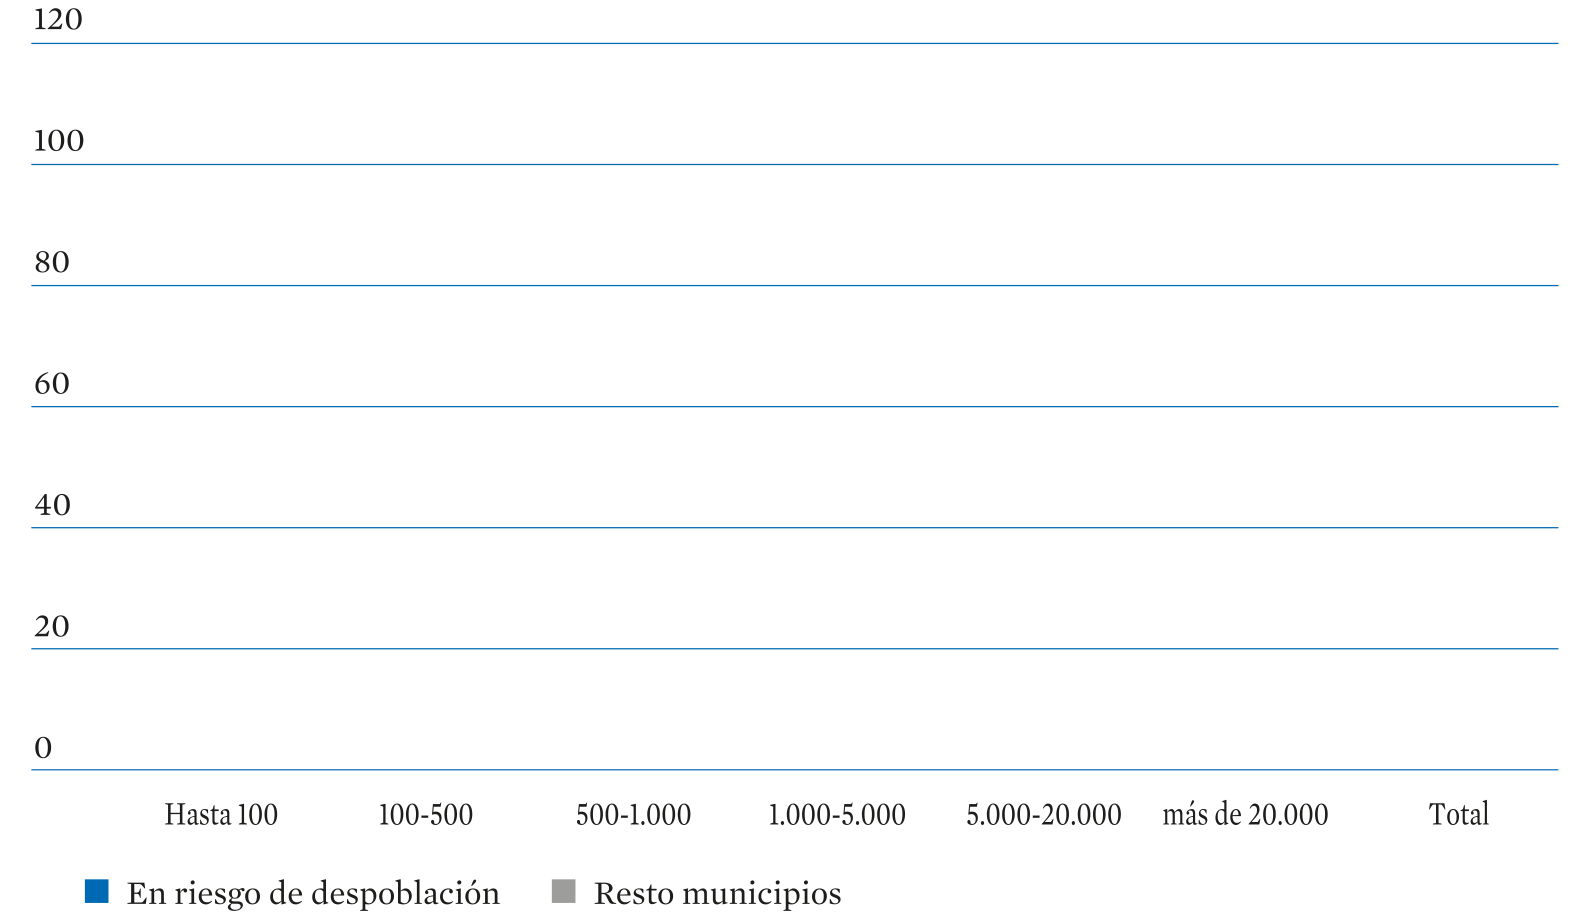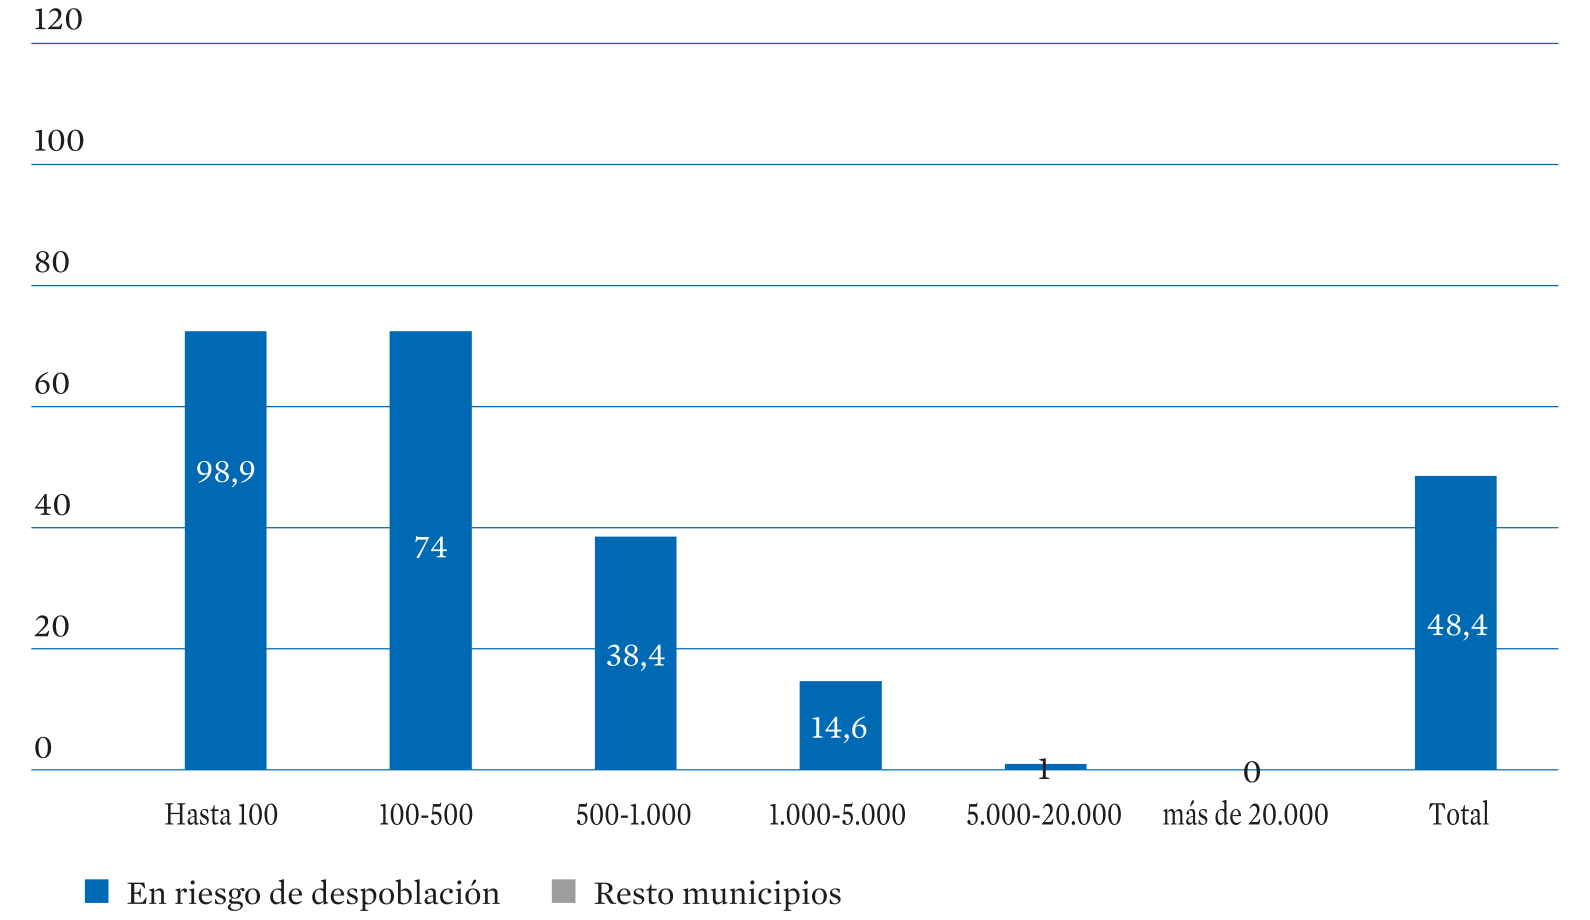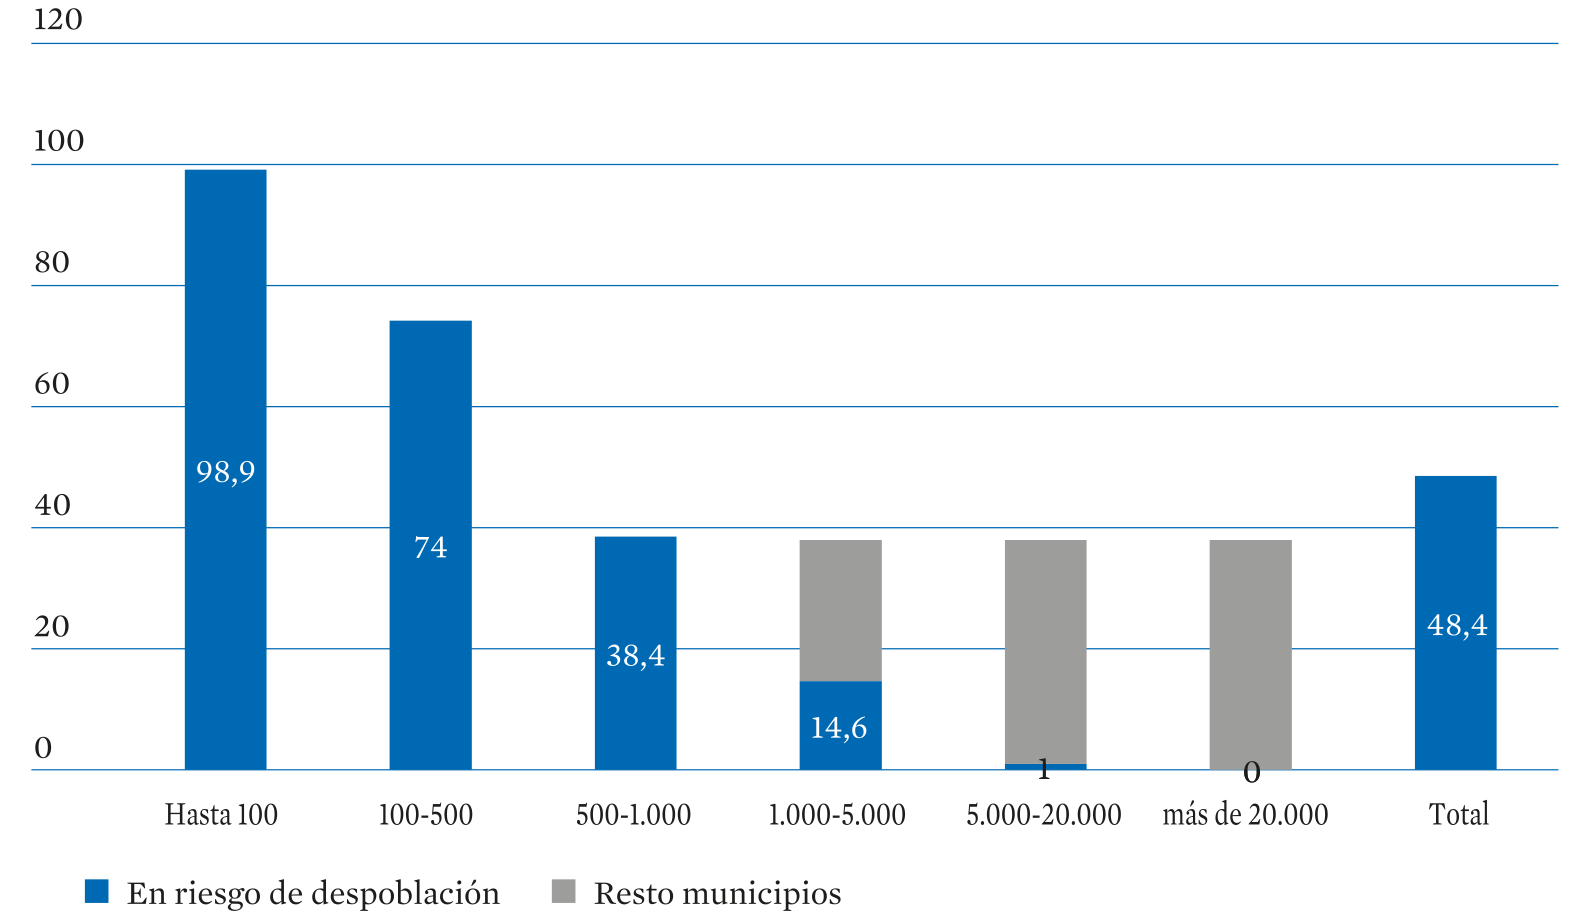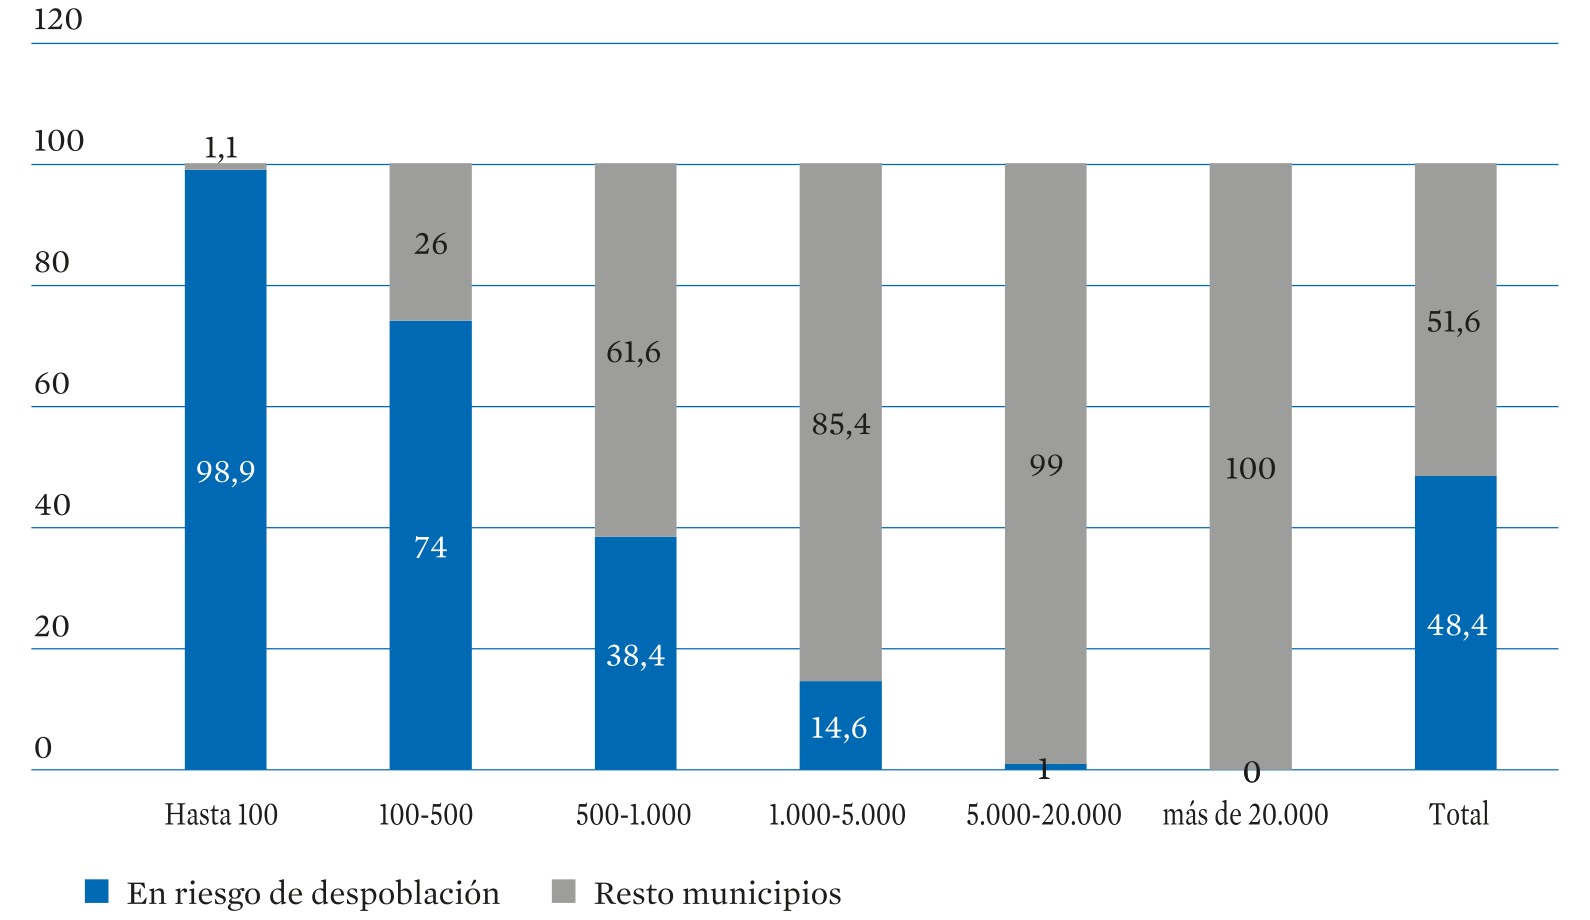
Fuente: Ministerio de Política Territorial y Función Pública, Estrategia Nacional frente el reto demográfico.
CAPÍTULO III—Ii. retos para el futuro
algunas provincias208. Ello ha acentuado el protagonismo de estas zonas en el debate político y social dando lugar a la elaboración de la Estrategia Nacional frente al Reto demográfico, con la que se alinea el nuevo Plan de Medidas ante el Reto Demográfico (PMRD) contemplado también en el marco del Plan de Recuperación, Transformación y Resiliencia.
La problemática específica del mundo rural ha sido abordada por el CES209, que ha puesto de relieve el desafío de garantizar la igualdad de
derechos en cuestiones tan importantes como el acceso a los servicios, la igualdad de género en todos los ámbitos o la generación de oportunidades de emprendimiento e impulso de la actividad económica en los territorios con mayores dificultades para competir en mercados globalizados.
208. Entre 2011 y 2021, Zamora perdió el 12,2 por 100 de su población; León el 8,1 por 100 y Palencia, Cuenca, Orense, Ávila o Teruel también la redujeron en más de un 7 por 100. En el otro extremo, las provincias isleñas y algunas costeras aumentaron su población, así como Madrid (5,1 por 100).
Memoria 2021
e
La pandemia impuso un receso en la tendencia de la migración interna desde las áreas rurales a los núcleos más poblados, e incluso se observó la dinámica inversa210: aumentaron los movimientos de población desde ciudades centrales muy pobladas, como Madrid y Barcelona, hacia otros municipios, siendo los de menos de 10.000 habitantes los predilectos, en particular, los situados a una distancia de entre 40 y 160 kilómetros de las principales urbes. Según los primeros estudios al respecto211 y los datos de la última parte de 2020212, se trató más bien de una reversión coyuntural de las dinámicas de redistribución interurbana del capital humano cualificado, canalizado habitualmente hacia las ciudades globales.
209.
211. Véase Recaño, J. y Rowe, F., «Cambios de residencia en tiempos de COVID-19: un poco de oxígeno para el despoblamiento rural», Perspectives Demogràfiques, 26, 1-4, 2022.
212. INE, Encuesta de Variaciones Residenciales.
CAPÍTULO III—Ii. retos para el futuro
Memoria 2021
En definitiva, el cambio demográfico está transformando la sociedad en todas sus dimensiones y gestionar los múltiples procesos sociales y económicos a su alrededor requiere un enfoque transversal que abarca desde la sostenibilidad financiera de las estructuras de bienestar al impulso de la salud en todas las políticas, pasando por un replanteamiento del diseño de las infraestructuras y servicios ajustada a la realidad etaria y territorial. En todo caso, la solidaridad intergeneracional deberá seguir siendo uno de los fundamentos de la recuperación, lo que requiere una gestión del cambio demográfico que atienda de manera equilibrada a sus impactos en todos los ámbitos. Encarar el reto demográfico, que no es otro que el desafío de gestionar poblaciones, implica garantizar más oportunidades para la juventud y la formación de hogares, al mismo tiempo que una protección social adecuada y sostenible en la vejez, en el marco de una sociedad abierta, inclusiva, igualitaria, diversa y territorialmente cohesionada.
CAPÍTULO III—Ii. retos para el futuro
España ha incorporado la respuesta al cambio demográfico, desde distintos ámbitos de las políticas, en la hoja de ruta de la recuperación que marca el PRTR. En él se contempla tanto la cohesión territorial como eje transversal conectado al Plan de Medidas ante el Reto Demográfico, como las reformas estructurales para afianzar la sostenibilidad del sistema de pensiones (C30), la resiliencia del sistema sanitario (C18) o el refuerzo del sistema de atención a la dependencia y el desarrollo de la nueva economía de los cuidados (C22), entre otros objetivos del Plan. Se trata de una oportunidad única para impulsar la adaptación al cambio demográfico en respuesta a muchos de los desafíos que aquí se han planteado a través del respaldo financiero de los fondos NextGeneration y de las reformas estructurales vinculadas a su ejecución, que requieren un elevado nivel de consenso en el marco del diálogo social para garantizar su legitimidad social y su aplicabilidad.
Fuente: Eurostat, 2022.
Cuadro R-3.
Indicadores demográficos y proyecciones de población. España y Unión Europea
|
2019 |
2025 |
2030 |
2035 |
||
|
Tasa fecundidad |
ES |
1,3 |
1,3 |
1,3 |
1,4 |
|
UE-27 |
1,5 |
1,5 |
1,6 |
1,6 |
|
|
Esperanza de vida |
|||||
|
Esperanza de vida al nacer hombres |
ES |
81,2 |
81,8 |
82,4 |
83,1 |
|
UE |
78,7 |
79,6 |
80,4 |
81,2 |
|
|
Esperanza de vida al nacer mujeres |
ES |
86,8 |
87,2 |
87,7 |
88,2 |
|
UE |
84,2 |
84,9 |
85,6 |
86,3 |
|
|
Esperanza de vida a los 65 hombres |
ES |
19,9 |
20,2 |
20,7 |
21,2 |
|
UE |
18,4 |
19,0 |
19,5 |
20,1 |
|
|
Esperanza de vida a los 65 mujeres |
ES |
23,9 |
24,2 |
24,6 |
25,0 |
|
UE |
22,0 |
22,5 |
23,0 |
23,6 |
|
|
Migraciones |
|||||
|
Migración neta (miles) |
ES |
438,5 |
189,2 |
185,4 |
180,6 |
|
UE |
1.317,5 |
951,4 |
960,0 |
970,1 |
|
|
Migración neta (% población) |
ES |
0,9 |
0,4 |
0,4 |
0,4 |
|
UE |
0,3 |
0,2 |
0,2 |
0,2 |
|
|
Población y estructura |
|||||
|
Población total (núm.) |
ES |
47,1 |
48,4 |
48,8 |
49,1 |
|
UE |
447,2 |
449,3 |
449,1 |
448,1 |
|
|
% Población <14 |
ES |
19,7 |
18,6 |
17,2 |
16,4 |
|
UE |
20,3 |
19,9 |
19,2 |
18,7 |
|
|
% Población 25-54 |
ES |
42,8 |
40,0 |
37,8 |
36,0 |
|
UE |
40,4 |
38,5 |
37,2 |
36,3 |
|
|
% Población 20-64 |
ES |
60,8 |
59,8 |
58,7 |
56,9 |
|
UE |
59,3 |
57,7 |
56,5 |
55,1 |
|
|
% Población 65 + |
ES |
19,5 |
21,6 |
24,0 |
26,7 |
|
UE |
20,4 |
22,4 |
24,4 |
26,2 |
|
|
% Población 80 + |
ES |
6,1 |
6,5 |
7,3 |
8,2 |
|
UE |
5,9 |
6,4 |
7,3 |
8,3 |
|
|
% 80 +/65 + |
ES |
31,2 |
30,3 |
30,5 |
30,6 |
|
UE |
28,8 |
28,5 |
29,9 |
31,5 |
|
|
% 80 +/20-64 |
ES |
10,0 |
10,9 |
12,5 |
14,4 |
|
UE |
9,9 |
11,1 |
12,9 |
15,0 |
|
|
Población en edad laboral (20-64) núm. |
ES |
28.662 |
28.933 |
28.646 |
27.948 |


RECUADROS


CUADROS


gráficos