
Recuadro 5. El repunte de la inflación en 2021
|
Causas |
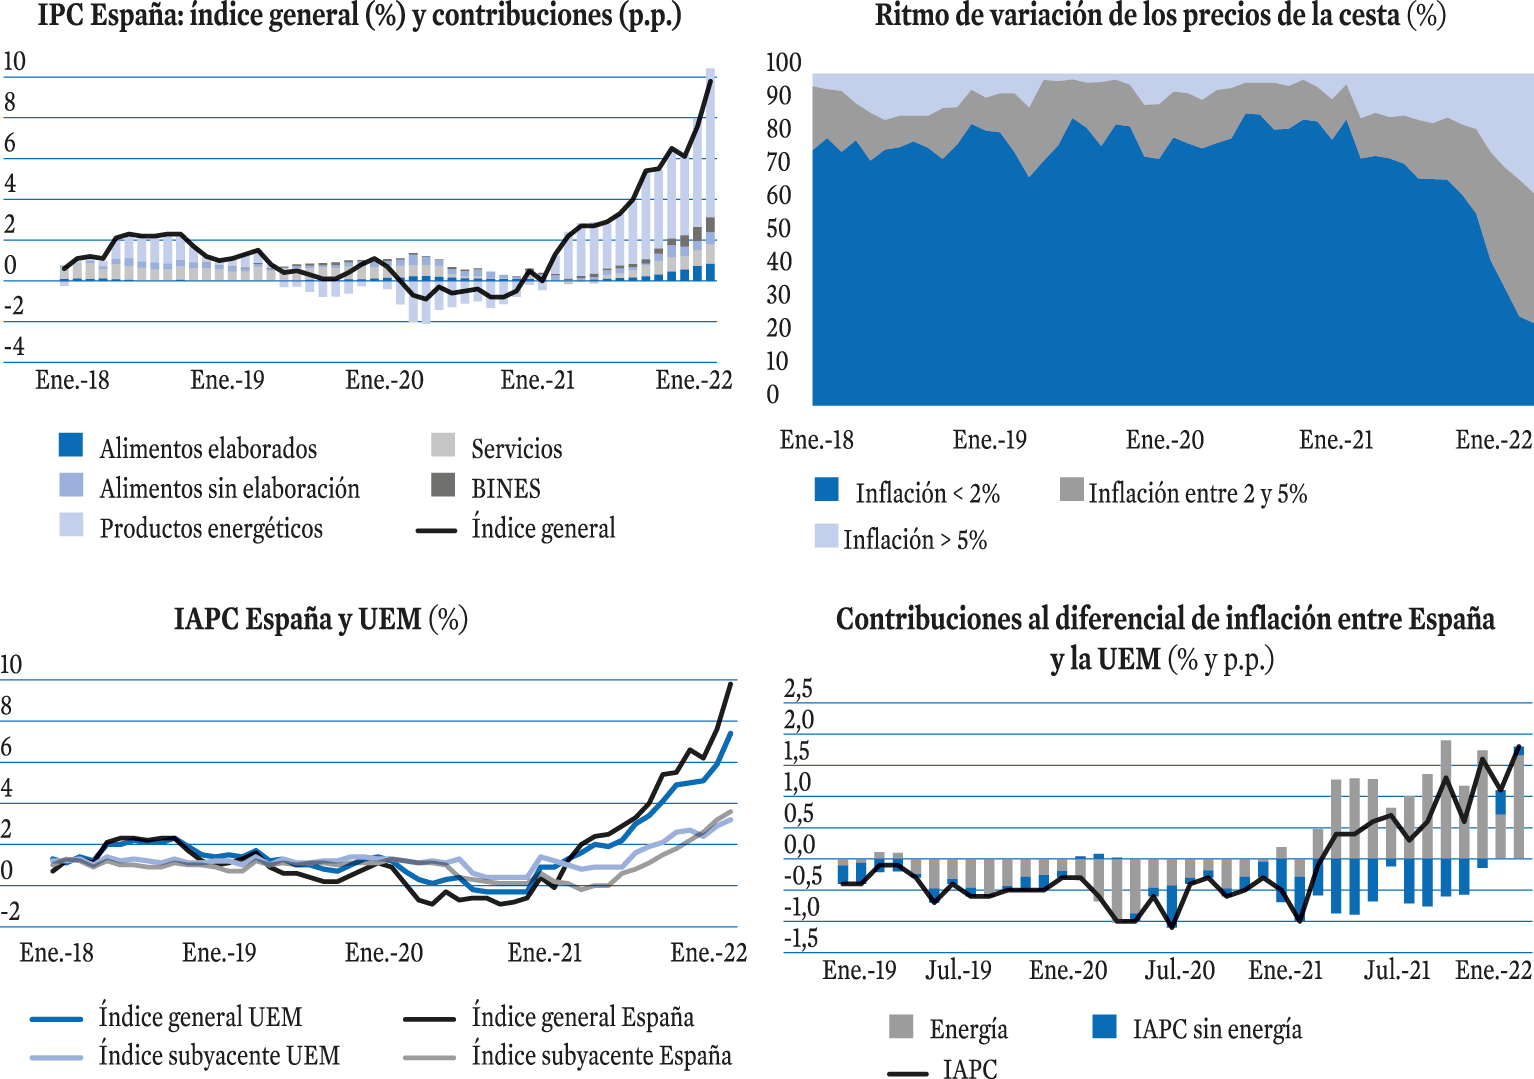
• Efecto base: por intensa desaceleración en precios de bienes y servicios relacionados con la movilidad o interacción social durante la pandemia (bienes energéticos no eléctricos o algunos servicios) y que desde marzo de 2021 contribuyó a la aceleración de los precios explicando en torno a una cuarta parte del incremento. En principio transitorios dejando de ser relevantes durante la primavera de 2022. • Factores de demanda por la recuperación de la actividad, la gradual salida al exceso de ahorro acumulado tras los peores momentos de la pandemia y los cambios en los patrones de consumo. Incertidumbre sobre su evolución actual. • Factores de oferta por cuellos de botella y dificultades logísticas del transporte marítimo que presionaron al alza los precios de materias primas e inputs intermedios y también a bienes de consumo final. Se prevén transitorios a la espera de que los problemas en la oferta se disipen y sea capaz de responder a la demanda. • Aumento del precio de la energía a escala global, en especial del gas y su traslado al precio de la electricidad, pero también del petróleo y, en menor medida, por el incremento de los precios de los derechos de emisión de gases de efecto invernadero. Evolución muy condicionada por la situación geopolítica. • Tensiones en los mercados de recursos naturales y materias primas, ante la apuesta sincronizada a nivel mundial por una recuperación tras la pandemia basada en la transición energética y la digitalización que implica una mayor demanda de estos recursos. Evolución muy condicionada por la situación geopolítica. |
|
De carácter más estructual y de largo recorrido: • Dudas sobre la vigencia de los factores seculares que habían llevado la inflación a niveles reducidos en la última década (evolución demográfica, globalización, digitalización). • Transición hacia una economía descarbonizada, que exige precios mayores por la aplicación de las políticas de cambio climático (inflación verde) y requiere compensar a los perdedores —consumidores más vulnerables—. |
|
|
Efectos |
• Pérdida de poder adquisitivo. • Mayores costes empresariales. • Empeoramiento de la relación real de intercambio y pérdida de competitividad-precio por mayor dependencia energética. |
|
Riesgos a medio plazo |
• Nuevas perspectivas inflacionistas a raíz del conflicto en Ucrania y su efecto sobre los precios energéticos, de materias primas y, en particular, de cereales. • Elevada incertidumbre sobre la corrección que anticipaban los mercados de futuros para los precios de la energía condicionada por la situación geopolítica. • Demora en la corrección de los problemas de oferta (cuellos de botella y suministro de gas). • Filtración creciente del incremento de costes (precios de la energía, materias primas e inputs intermedios) a los precios de bienes y servicios (65 por 100 de la cesta registra aumentos superiores al 2 por 100 desde diciembre). El aumento reciente de los precios de los servicios, especialmente, de restauración, podría estar reflejando cierta traslación del encarecimiento de los costes energéticos y de los alimentos. • «Efectos de segunda vuelta» por la doble vía de aumento de salarios y aumento de beneficios para compensar el impacto de la inflación y la consiguiente retroalimentación de la misma, abriendo el debate sobre el pacto de rentas. • Aumento de expectativas de inflación y desanclaje del objetivo de estabilidad de precios que pueden acelerar el cambio de tono de la política monetaria. |
Fuente: elaboración propia.