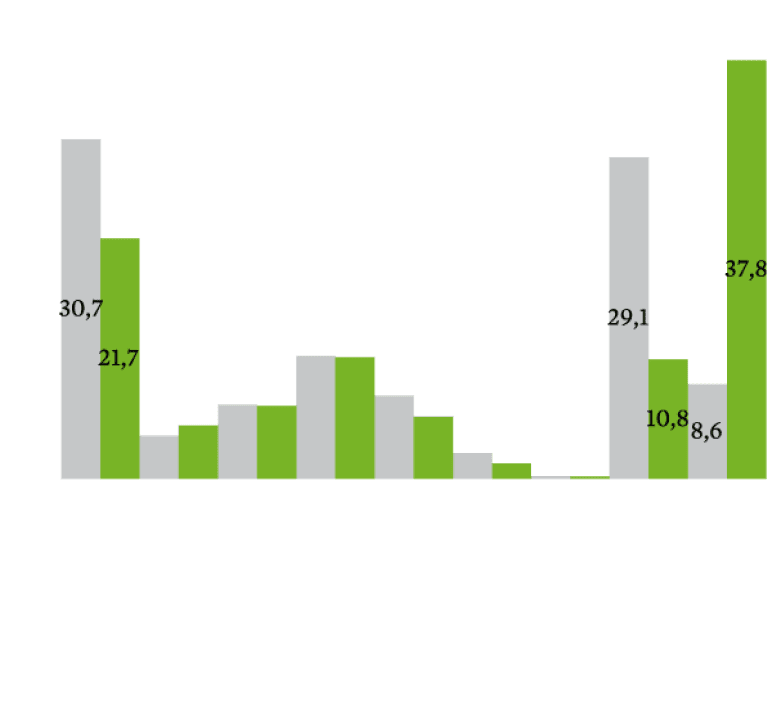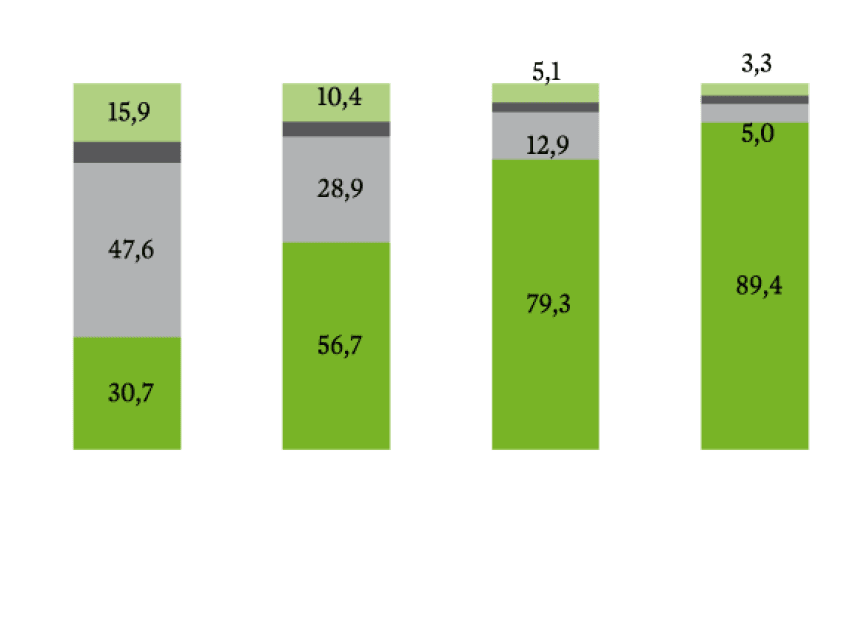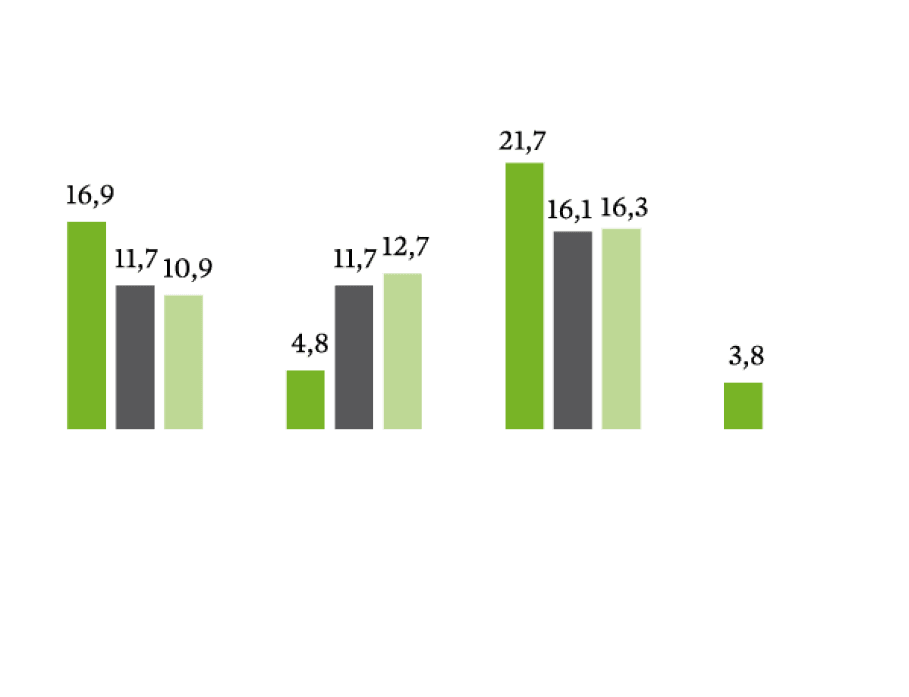
ECONOMÍA, TRABAJO
Y SOCIEDAD
MEMORIA SOBRE
LA SITUACIÓN
SOCIOECONÓMICA
Y LABORAL
ESPAÑA 2022
CONSEJO ECONÓMICO Y SOCIAL ESPAÑA


índice

La Ley de Creación del Consejo Económico y Social establece que esta institución debe elaborar y presentar anualmente al Gobierno antes del final de mayo de cada año una Memoria en la que se expongan sus consideraciones sobre la situación socioeconómica y laboral de España. Cumpliendo con este mandato, el Pleno del CES aprobó el pasado 31 de mayo esta Memoria correspondiente al año 2022.
Esta Memoria tiene, a mi juicio, un valor añadido diferencial en relación con otros informes similares sobre la economía, el trabajo y la sociedad española: a su reconocida calidad técnica, se añade el hecho de que sus análisis y valoraciones son el resultado del diálogo y el consenso entre los sesenta consejeros y consejeras que forman el Pleno del CES. Su composición es una radiografía del PIB de España; en él están representadas las principales organizaciones sindicales y empresariales, las organizaciones agrarias, pesqueras, de consumidores
y de economía social, además de expertos independientes en el ámbito socioeconómico y laboral. El contenido de la Memoria es el resultado del diálogo social institucionalizado permanente que se lleva a cabo entre todos estos agentes en el seno del CES.
La finalidad última de este documento es ofrecer al Gobierno, a los poderes públicos y a la sociedad un diagnóstico consensuado sobre la evolución de la realidad socioeconómica y laboral de España, un diagnóstico compartido que contribuya a mejorar la calidad del debate público y político en nuestro país sobre los principales logros alcanzados y sobre los retos de futuro.
A lo largo de sus tres capítulos, la Memoria 2022 ofrece, además de una rica información, algunas enseñanzas útiles sobre el comportamiento de la economía, del trabajo y de la sociedad española bajo los efectos de la concatenación de calamidades que estamos sufriendo desde 2020, así como de los efectos de las políticas económicas y sociales que se han aplicado para aliviar sus consecuencias.
Sin ánimo de exhaustividad, quisiera aprovechar esta Presentación para hacer tres reflexiones que me sugiere esta Memoria 2022.
La primera es que la economía española está viviendo una primavera económica inesperada. Contrariamente a los pronósticos que de forma casi unánime anunciaban la llegada de una recesión económica, la actividad económica ha mostrado en 2022 un fuerte dinamismo, a la vez que el mercado laboral ha dado muestras de una resiliencia y mejora tanto cuantitativa como cualitativa. Los datos del primer semestre del año apuntan a que en 2023 la economía levantará el pie del acelerador sin llegar a pisar el freno.

Prácticamente superada la pandemia, 2022 debería haber sido el año de consolidación de la recuperación económica, pero el impacto de la guerra en Ucrania dio un giro a las perspectivas económicas del año, que se enmarcarían en un entorno de elevada incertidumbre, con importantes tensiones en los mercados energéticos, en las cadenas globales de suministros y en el comercio
Memoria 2022
internacional. La principal consecuencia ha sido una fuerte escalada de precios, de manera que, tras varias décadas, la inflación ha vuelto a concentrar el interés y la preocupación en el ámbito económico.
En efecto, el panorama económico vino determinado por un contexto global de fuerte incertidumbre geopolítica, de debilidad de la demanda por parte de las economías avanzadas, de continuos confinamientos en China y de tensiones inflacionistas que fueron respondidas, casi de manera generalizada, con un endurecimiento de la política monetaria y con estrategias de resiliencia industrial y comercial. Todo ello provocó la moderación de la actividad económica y del comercio mundial en 2022 pero, sobre todo, avivó los debates sobre el futuro de la globalización y del multilateralismo.
La guerra incidió especialmente en la actividad económica comunitaria, sufriéndola en mayor medida aquellos socios europeos con mayores vínculos o dependencias comerciales con las economías en conflicto.
Economía internacional
y europea
RESUMEN EJECUTIVO CAPÍTULO I
El difícil escenario geopolítico, económico y social obligó a tomar decisiones urgentes en los ámbitos: energético —para limitar la dependencia exterior y reforzar la autonomía estratégica—, monetario —con la aceleración en el cambio de orientación de la política monetaria del Banco Central Europeo para luchar contra el repunte inflacionista— y presupuestario y de la competencia —para dejar margen a los Estados miembros a la hora de arbitrar instrumentos para paliar las consecuencias económicas y sociales de la crisis—.
En este contexto, España logró mantener el ritmo de crecimiento del año anterior, un 5,5 por 100, situándose entre las economías más dinámicas de la Unión Europea, con un avance de la ocupación, medida en términos de empleo equivalente a tiempo completo, del 3,8 por 100.
Economía española
Recuadro 1
TEMA ESPECIAL: INFLACIÓN
El balance inicial de 2022 en lo concerniente a las situaciones básicas de las personas en el mercado laboral (actividad o participación laboral, empleo, paro) es positivo, con datos mejores que los de 2021. Estos
Resultados básicos del mercado de trabajo:
se superan los datos
de 2019
Memoria 2022
resultados son también mejores en todos los casos que los de 2019, es decir, en el momento anterior a la pandemia, lo que permite hablar de una recuperación completa en términos globales, aunque desigual por territorios y sectores de actividad, y la vuelta a una etapa de crecimiento. Además, incluso con el empeoramiento progresivo del contexto internacional, el volumen de empleo creció a lo largo de todo el año y el de paro bajó, lo que apuntaría, de forma casi inédita, a una recuperación rápida tras la crisis y, con ella, a la mayor resiliencia del mercado.
Como ya se apuntó en 2021, cómo de inclusiva y equilibrada ha sido la recuperación, y si las nuevas tendencias apuntan a una mayor eficiencia y a mejores condiciones de trabajo. Pues bien, la recuperación habría alcanzado, en líneas generales, a ambos sexos, a todas las edades y tanto a las personas autóctonas como a las de origen inmigrante.
RESUMEN EJECUTIVO CAPÍTULO II
En cuanto a las condiciones de trabajo, la mejora se asociaría al descenso de la temporalidad, a raíz de la reforma laboral. Pero también se habría dado como consecuencia del progresivo cambio en las ocupaciones, donde pesan más las técnicas, científicas y profesionales, de grado superior y de apoyo, y donde hay que incrementar los esfuerzos para equilibrar la posición de las mujeres. En sentido contrario, el fuerte brote inflacionario comportó un descenso del poder adquisitivo de los salarios, que venían manteniendo una senda de incrementos reales moderados hasta 2019; en todo caso, el efecto de las subidas acumuladas del SMI desde 2016 habría contenido las pérdidas en los salarios bajos, reduciendo el impacto de una inflación muy centrada en bienes y suministros básicos, en los grupos más vulnerables, aunque como contrapartida, y en el contexto de problemas propios de carácter estructural, podría haber supuesto una mayor tensión en los costes laborales en algunos sectores y ramas de actividad.
Memoria 2022
Con la creación de empleo volvió a aumentar en 2022 el peso de este en el total de la población laboral, medido por la tasa de empleo, que se situó en un 70 por 100 en la media del año. La tasa de paro, a su vez, se redujo hasta el 12,6 por 100, aunque sigue detectándose, a pesar de la mejora general, cierta distancia entre hombres y mujeres y, sobre todo, una concentración de las dificultades en las personas jóvenes con niveles educativos básicos, es decir, hasta secundaria obligatoria. Por otro lado, los indicadores sobre distancia entre comunidades autónomas y entre regiones más rurales y más urbanas muestran un acercamiento en empleo y en paro, lo cual apunta a una recuperación efectivamente más inclusiva desde el punto de vista territorial.
Memoria 2022
Calidad de vida y políticas de bienestar
Las condiciones de vida de la población en 2022 estuvieron marcadas por una nueva sacudida económica, esta vez ocasionada por las repercusiones de la invasión de Ucrania. Cuando apenas habían transcurrido dos años del inicio de la grave crisis por la pandemia, y a pesar de la mejora del empleo y del descenso de los niveles de pobreza y exclusión social, la capacidad de los hogares para hacer frente a sus gastos se vio una vez más tensionada por el aumento generalizado de los precios, que produjo una caída de la renta bruta real del 4,4 por 100. Además, los hogares tuvieron que hacer frente a las subsiguientes subidas de los tipos de interés aprobadas por el BCE para tratar de atenuar la inflación (las primeras en los últimos diez años).
Esta situación está afectando a la capacidad de afrontar los gastos de una buena parte de los hogares, pues casi la mitad (46,5 por 100) señala algún tipo de dificultad para llegar a fin de mes. No obstante, la incidencia de la subida de los precios es mayor en los hogares con menores niveles de renta dado que proporcionalmente
RESUMEN EJECUTIVO CAPÍTULO III
destinan mayores recursos a la compra de productos de primera necesidad, que son precisamente los que se han visto más encarecidos, y a que cuentan con menores recursos económicos para hacer frente a las crisis sobrevenidas. Las situaciones de pobreza monetaria más severa se situarían en los hogares donde ninguno de sus miembros percibe ingresos y que, según la EPA, habrían experimentado un repunte en el último trimestre de 2022, hasta afectar a 577.000 hogares. La carencia material más severa afecta al 8 por 100 de los hogares, aunque de manera especial a los monoparentales (15,3 por 100), encabezados principalmente por mujeres.
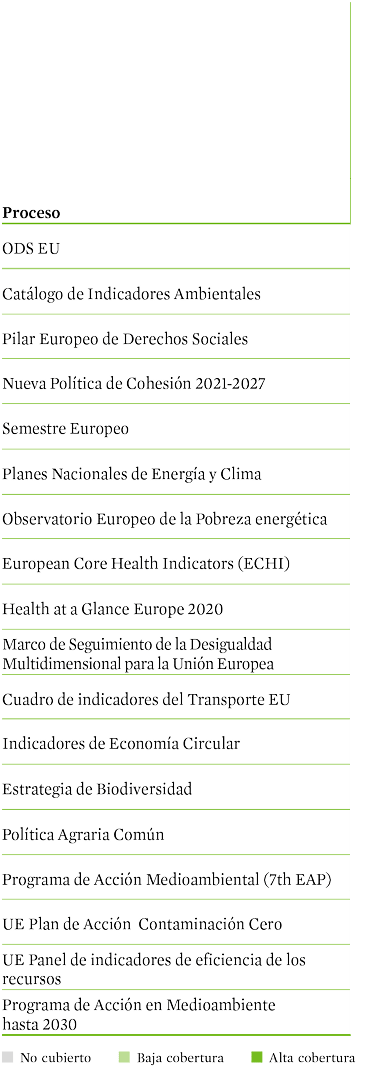
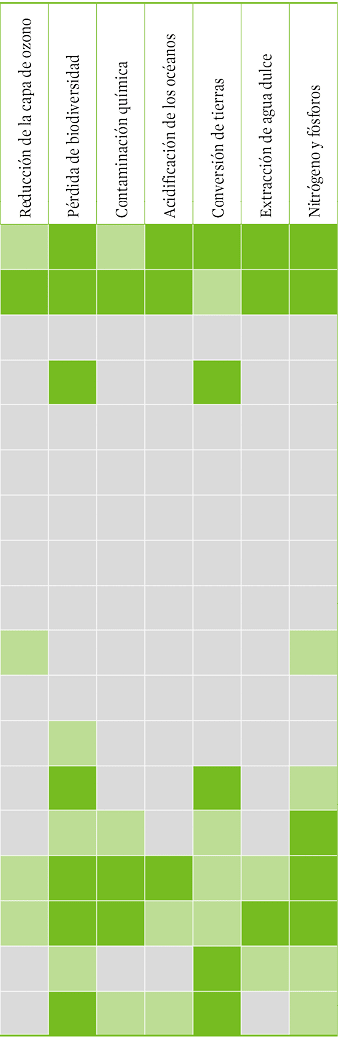
La diversidad de situaciones imperante en los países de la UE hace necesarios nuevos instrumentos para conocer e impulsar la convergencia social al alza. Ello requiere un nuevo marco europeo para su monitorización, que refleje la concepción multidimensional del bienestar, más allá del PIB, integrando los indicadores sociales y ambientales, aprovechando el potencial del Pacto Verde Europeo, así como la transformación digital y ecológica auspiciada por los Fondos Next Generation.
Recuadro 1
TEMA ESPECIAL: DESIGUALDADES Y CONVERGENCIA SOCIAL: ESPAÑA EN LA UE
CAPÍTULO I


Memoria 2022
Prácticamente superada la pandemia, 2022 debería haber sido el año de consolidación de la recuperación económica, pero el impacto de la guerra en Ucrania dio un giro a las perspectivas económicas, que se enmarcarían en un entorno de elevada incertidumbre, con importantes tensiones en los mercados energéticos, en las cadenas globales de suministros y en el comercio internacional. La principal consecuencia ha sido una fuerte escalada de precios, de manera que, tras varias décadas, la inflación ha vuelto a concentrar el interés y la preocupación en el ámbito económico.
En efecto, el panorama económico vino determinado por un contexto global de fuerte incertidumbre geopolítica, de debilidad de la demanda por parte de las economías avanzadas, de continuos confinamientos en China y de tensiones inflacionistas que fueron respondidas, casi de manera generalizada, con un endurecimiento de la política monetaria y con estrategias de resiliencia industrial y comercial. Todo ello provocó la moderación de la actividad económica y del comercio mundial en 2022, pero, sobre todo, avivó los debates sobre el futuro de la globalización y del multilateralismo.
CAPÍTULO I 1. Balance y perspectivas
La guerra incidió especialmente en la actividad económica comunitaria, sufriéndola en mayor medida aquellos socios europeos con mayores vínculos o dependencias comerciales con las economías en conflicto. El difícil escenario geopolítico, económico y social obligó a tomar decisiones urgentes en los ámbitos: energético —para limitar la dependencia exterior y reforzar la autonomía estratégica—, monetario —con la aceleración en el cambio de orientación de la política monetaria del Banco Central Europeo (BCE) para luchar contra el repunte inflacionista— y presupuestario y de la competencia —para dejar margen a los Estados miembros a la hora de arbitrar instrumentos para paliar las consecuencias económicas y sociales de la crisis—.
En este contexto, España logró mantener el ritmo de crecimiento del año anterior, un 5,5 por 100, situándose entre las economías más dinámicas de la Unión Europea, con un avance de la ocupación, medida en términos de empleo equivalente a tiempo completo, del 3,8 por 100. El crecimiento fue equilibrado, con aportaciones muy
Memoria 2022
similares de la demanda interna y la externa. No obstante, el Producto Interior Bruto (PIB) no consiguió recuperar en 2022 el nivel previo a la pandemia, con la persistencia, además, de desequilibrios macroeconómicos relacionados principalmente con la deuda exterior y la pública, y con altas tasas de desempleo.
La evolución de los precios de consumo en España, que venían experimentando un intenso repunte desde 2021, comenzó a registrar tasas de crecimiento cada vez más elevadas a lo largo de 2022, alcanzando en promedio anual el 8,4 por 100. De ahí que, en esta ocasión, este Consejo haya decidido dedicar, dentro del presente capítulo, un apartado especial al análisis de la inflación y de su repercusión sobre la economía española, donde se exponen las principales causas explicativas de las tensiones inflacionistas, su canal de transmisión y la respuesta de política económica.
Memoria 2022
1.1.
Economía internacional
y europea
1.1.1.
Contexto internacional
Todo apuntaba a que el ejercicio 2022 consolidaría la recuperación tras la crisis pandémica, pero el impacto de la guerra en Ucrania dio un giro completo a las perspectivas económicas del año, intensificando el brote inflacionario de 2021 y constatando, con ello, la vuelta de la inflación. Su propagación al resto de la economía real en forma de subidas generalizadas de precios fue respondida por las autoridades monetarias de la mayor parte de las economías mundiales con incrementos de los tipos de interés de manera acelerada, perfilándose una situación de policrisis plagada de incertidumbres sobre su evolución futura.
CAPÍTULO I 1. Balance y perspectivas
1.1.1.1.
Análisis de la situación económica y previsiones a corto plazo
El contexto global de fuerte incertidumbre geopolítica, de debilidad de la demanda por parte de las economías avanzadas, de continuos confinamientos en China, de tensiones inflacionistas y de endurecimiento de la política monetaria marcó una evolución a la baja de la actividad económica y el comercio mundial durante 2022, aunque finalmente más moderada de lo previsto inicialmente.
La economía internacional creció un 3,4 por 1001 en 2022, frente al 6,3 por 100 de 2021, año de rebote postpandémico. Pero la evolución fue muy heterogénea entre las economías mundiales en función de su proximidad al conflicto y la dependencia de Rusia, del margen de maniobra disponible para hacer frente a la crisis energética y de precios de las materias primas y alimentos, de la capacidad para afrontar las tensiones inflacionistas, de los efectos negativos de la restricción monetaria y la
1 International Monetary Fund, World Economic Outlook: a rocky recovery, abril de 2023.
La actividad económica pierde fuelle
Memoria 2022
apreciación del dólar, así como de la exposición financiera internacional y/o el nivel de endeudamiento en la divisa norteamericana.
Las economías avanzadas registraron un crecimiento medio del 2,7 por 100, con un amplio rango de resultados, desde la recesión de Estonia, especialmente afectada por su proximidad a Rusia, hasta el crecimiento de dos dígitos de Irlanda. Las economías emergentes y en desarrollo, por su parte, crecieron 1,3 puntos más, hasta el 4,0 por 100 de media y ello a pesar del lastre que supuso el débil crecimiento de las economías europeas en desarrollo, con recesiones en Rusia, Bielorrusia y, cómo no, en Ucrania.
La economía norteamericana cerró el ejercicio con un crecimiento del 2,1 por 100, con un perfil de desaceleración a lo largo de 2022, por el efecto de la fuerte subida de los tipos de interés por parte de la Reserva Federal, en su objetivo de luchar contra una inflación eminentemente de demanda, y la gradual pérdida de poder adquisitivo de los hogares en un contexto de crecimiento de precios. La Administración Biden aprobó a mediados
CAPÍTULO I 1. Balance y perspectivas
de ejercicio la Ley de Reducción de la Inflación (Inflation Reduction Act) que, con una visión de más largo plazo, trataría de afectar a la inflación futura acelerando la transición ecológica. Como se analiza posteriormente, esta misma disyuntiva entre el control de la inflación actual y la necesidad de impulsar las reformas necesarias para mejorar la autonomía estratégica, en general, y la energética, en particular, al tiempo que se pretende controlar su influencia sobre los niveles futuros de la inflación, formó parte de la agenda de política económica de la Unión Europea durante el año2.
La economía británica, por su parte, avanzó un 4,0 por 100 para el conjunto de 2022, no solo como resultado de los condicionantes macroeconómicos, sobre los que pesa la salida efectiva del Reino Unido de la Unión Europea3, sino también de los vaivenes en política económica,
2 Para la evolución macroeconómica de la Unión Europea, véase apartado 1.1.2 Unión Europea.
3 No fue hasta principios de 2023 cuando el Parlamento británico consiguió alcanzar un acuerdo sobre el protocolo de Irlanda del Norte, el denominado Protocolo Windsor, para simplificar los intercambios entre los mercados de Gran Bretaña y el Ulster.
Memoria 2022
como el anuncio a finales de septiembre de un plan fiscal que preveía fuertes recortes de impuestos manteniendo el gasto y que, por tanto, se financiaría con un mayor endeudamiento público. El impacto del anuncio sobre los mercados de deuda condujo al desplome de la libra, exigiendo la intervención del Banco de Inglaterra para sostener su divisa y saldándose con la dimisión de la primera ministra, Liz Truss, lo que hizo saltar las alarmas sobre los potenciales riesgos para la estabilidad financiera del nuevo entorno macroeconómico global. A finales de año, el nuevo ejecutivo de Rishi Sunak presentó un paquete de medidas presupuestarias de apoyo a hogares y a empresas para hacer frente a la inflación, que contó con el beneplácito del Instituto de Estudios Fiscales británico y de la Oficina de Responsabilidad Presupuestaria.
ver cuadros
Recuadro 1
COMERCIO EXTERIOR DE RUSIA Y UCRANIA EN 2022
La invasión de Ucrania por parte de Rusia puso pronto de manifiesto que, aunque el peso de ambas economías en la economía global no fuera elevado, sus exportaciones de bienes agrícolas, industriales y, sobre todo, energéticos eran claves para muchos países y para distintas cadenas globales de valor. Aun así, los peores escenarios previstos para el comercio internacional como consecuencia de la crisis bélica no llegaron a materializarse gracias precisamente al buen funcionamiento del sistema multilateral de comercio, que permitió, a grandes rasgos, diversificar proveedores y sustituir producciones. También contribuyó el éxito de la 12ª Conferencia ministerial de la OMC de junio de 2022 —que en su «Declaración sobre la respuesta de emergencia a la inseguridad alimentaria», los países miembros se comprometieron a facilitar el comercio y mejorar el funcionamiento y la resiliencia a largo plazo de los mercados internaciones de productos alimentarios y agrícolas—.
Recuadro 2
INTERMEDIARIOS FINANCIEROS NO BANCARIOS
La intermediación financiera no bancaria (NBFI, por sus siglas en inglés) comprende un conjunto diverso de actividades, entidades e infraestructuras financieras, que incluyen fondos de inversión, compañías de seguros, fondos de pensiones y otros intermediarios financieros, cada uno de ellos con diferentes modelos comerciales, balances y estructuras de gobierno, y sujetos a distintos marcos regulatorios, sobre todo a nivel global.
El crecimiento del sector de los NBFI se aceleró tras la crisis financiera mundial, y en la actualidad representa casi el 50 por 100 de los activos financieros mundiales. Por ello, su buen funcionamiento es esencial para la estabilidad financiera. Ademas, desempeñan un papel cada vez más importante en la financiación de la economía real y en la gestión del ahorro de los hogares y las empresas, constituyendo una alternativa a la financiación bancaria convencional.
No obstante, los NBFI pueden convertirse en una fuente de riesgo sistémico cuando no gestionan adecuadamente su apalancamiento o la liquidez, riesgo que parece haberse incrementado en el entorno de fuerte crecimiento de los tipos de interés. Pero ese riesgo no queda circunscrito solo a su actividad, ya que los elevados niveles de interconexión entre diversos NBFI y los bancos tradicionales también pueden amplificar las tensiones financieras y extenderse a la economía general. El episodio registrado en el Reino Unido en 2022 con los fondos de pensiones, y sus estrategias de inversión basadas en pasivos, pone de relieve la peligrosa interacción entre apalancamiento, riesgo de liquidez e interconexión.
CAPÍTULO I 1. Balance y perspectivas
1.1.1.2.
Cambios en la globalización
Primero la pandemia y, en 2022, la guerra en Ucrania, la crisis energética, el agravamiento de las distorsiones en algunas cadenas de suministros, la crisis alimentaria y el deterioro del clima han intensificado los debates sobre el futuro de la globalización. Tanto si se trata de una reglobalización, una globalización multipolar o una desglobalización, lo que sí parece ponerse de manifiesto es la existencia de una tendencia a la fragmentación económica en un entorno que puede calificarse de convulso e incierto.
Además, en el actual marco de debilidad de las instituciones multilaterales, los riesgos geopolíticos han aumentado la volatilidad de los mercados y están detrás, en gran medida, del fuerte grado de incertidumbre que afecta a la economía internacional, profundizando, además, el proceso de reconfiguración del modelo de globalización
Memoria 2022
ver gráficos y cuadros
gráfico 3
NÚMERO DE ACUERDOS COMERCIALES
(DEEP TRADE AGREEMENTS), 1990-2018
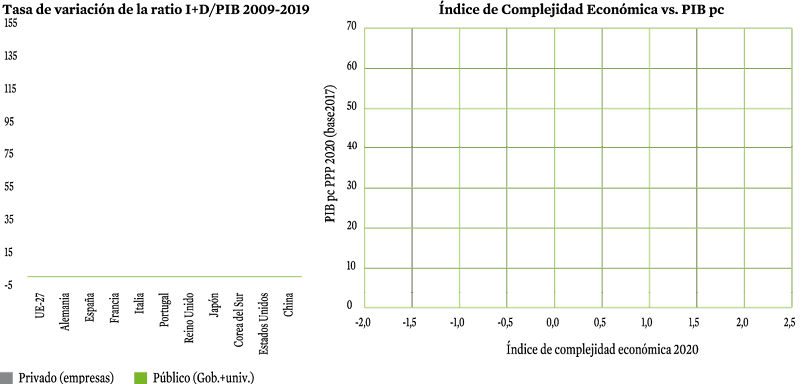
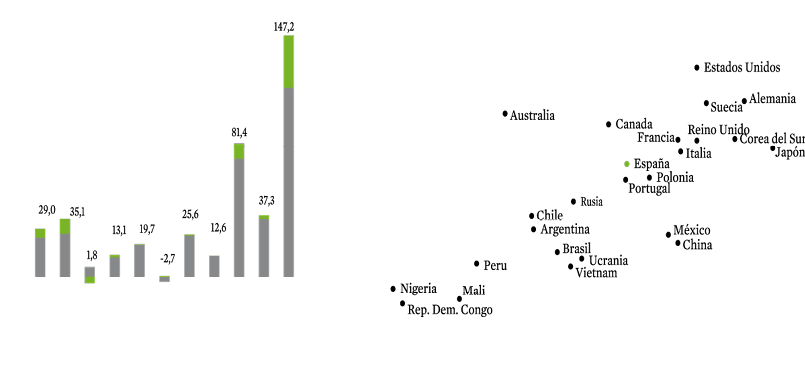
gráfico 4
INVERSIÓN EN I+D E ÍNDICE DE COMPLEJIDAD ECONÓMICA/PIB PER CÁPITA

Memoria 2022
1.1.2.
Unión Europea
La guerra en Ucrania, un conflicto en suelo europeo, volvió a golpear a las economías comunitarias y, al igual que durante la pandemia, impactó de manera asimétrica en los socios europeos —con una incidencia superior en aquellos que mantenían mayores vínculos o dependencias comerciales con la economía rusa— y, además, lo hizo desde un ángulo nuevo, el de la geopolítica.
La Unión Europea ha mostrado desde el inicio de la crisis su unidad de acción y ha ofrecido una respuesta coordinada y contundente. Si bien las decisiones se han centrado en limitar el comercio con Rusia y elevar el coste de la invasión con sucesivos paquetes de sanciones económicas y la atención a las personas refugiadas, clave en los primeros momentos, el hecho de que el conflicto bélico se esté prolongando en el tiempo ha hecho necesario que la Unión Europea se replantee otras cuestiones sin demora.
CAPÍTULO I 1. Balance y perspectivas
Entre ellas, la necesidad de cambios en su política energética para limitar la dependencia exterior y reforzar la autonomía estratégica, el refuerzo de su estrategia de defensa, el acelerado cambio de orientación de la política monetaria o la necesidad de arbitrar instrumentos para paliar las consecuencias económicas y sociales de la crisis en los Estados miembros y compensar a los más vulnerables por el repunte inflacionista.
Todo ello generó en 2022 un escenario geopolítico, económico y social difícil en un año que debiera haber sido de impulso para las prioridades de la Unión Europea en transición verde y transformación digital, de la mano del Mecanismo de Recuperación y Resiliencia y ha obligado a incorporar la incertidumbre a cualquier previsión de futuro.
Evolución socioeconómica
en 2022 y previsiones
Política económica de la Unión Europea en 2022 y desafíos de futuro
ver gráficos
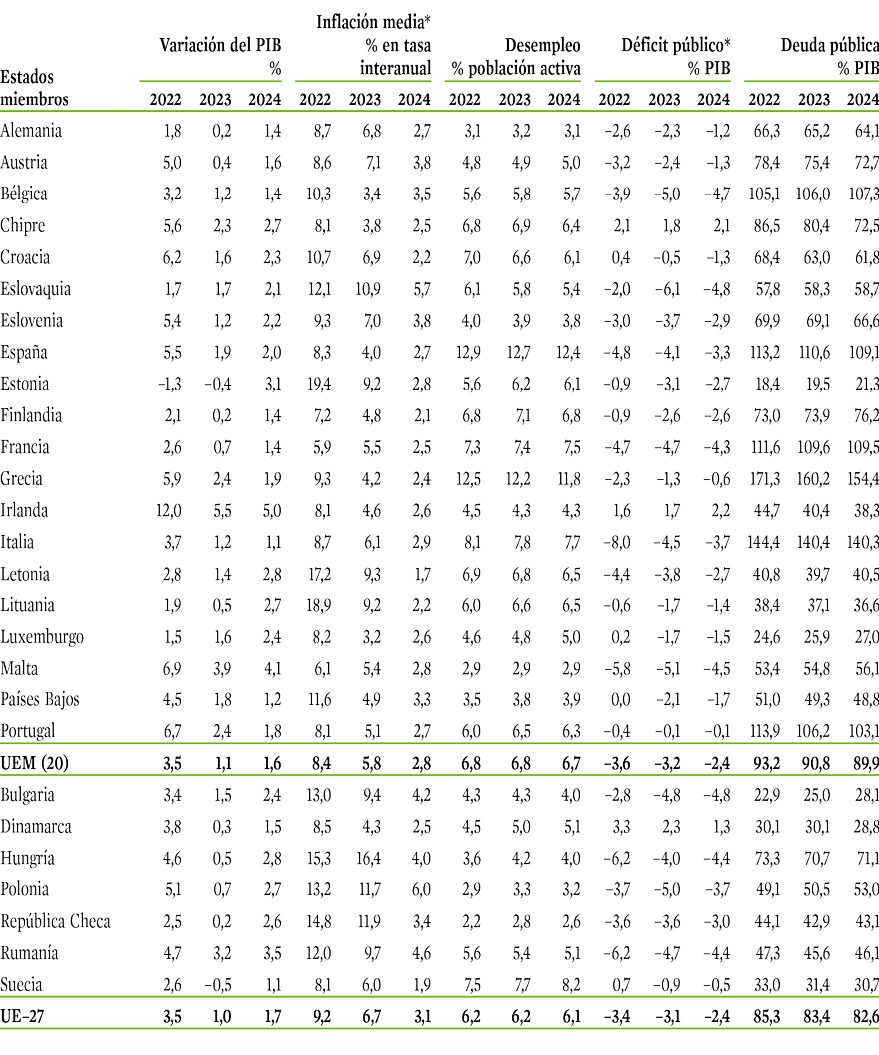
cuadro 2.
INDICADORES MACROECONÓMICOS DE LOS ESTADOS MIEMBROS, 2022-2024 (En porcentajes)
Memoria 2022
A comienzos de 2022, prácticamente superada la pandemia del COVID-19, y con el fin de la mayor parte de las restricciones a la movilidad y a la actividad económica, la invasión de Ucrania por parte de Rusia supuso el inicio de un nuevo periodo de elevada incertidumbre a nivel mundial, con importantes tensiones en los mercados energéticos, en las cadenas globales de suministros y en el comercio internacional, con una escalada de precios que, en el caso de España, situó la inflación en niveles inéditos desde los años ochenta y con un cambio en la orientación de la política monetaria del Banco Central Europeo.
1.2.
La economía española
ante la crisis energética,
alimentaria y de suministros
CAPÍTULO I 1. Balance y perspectivas
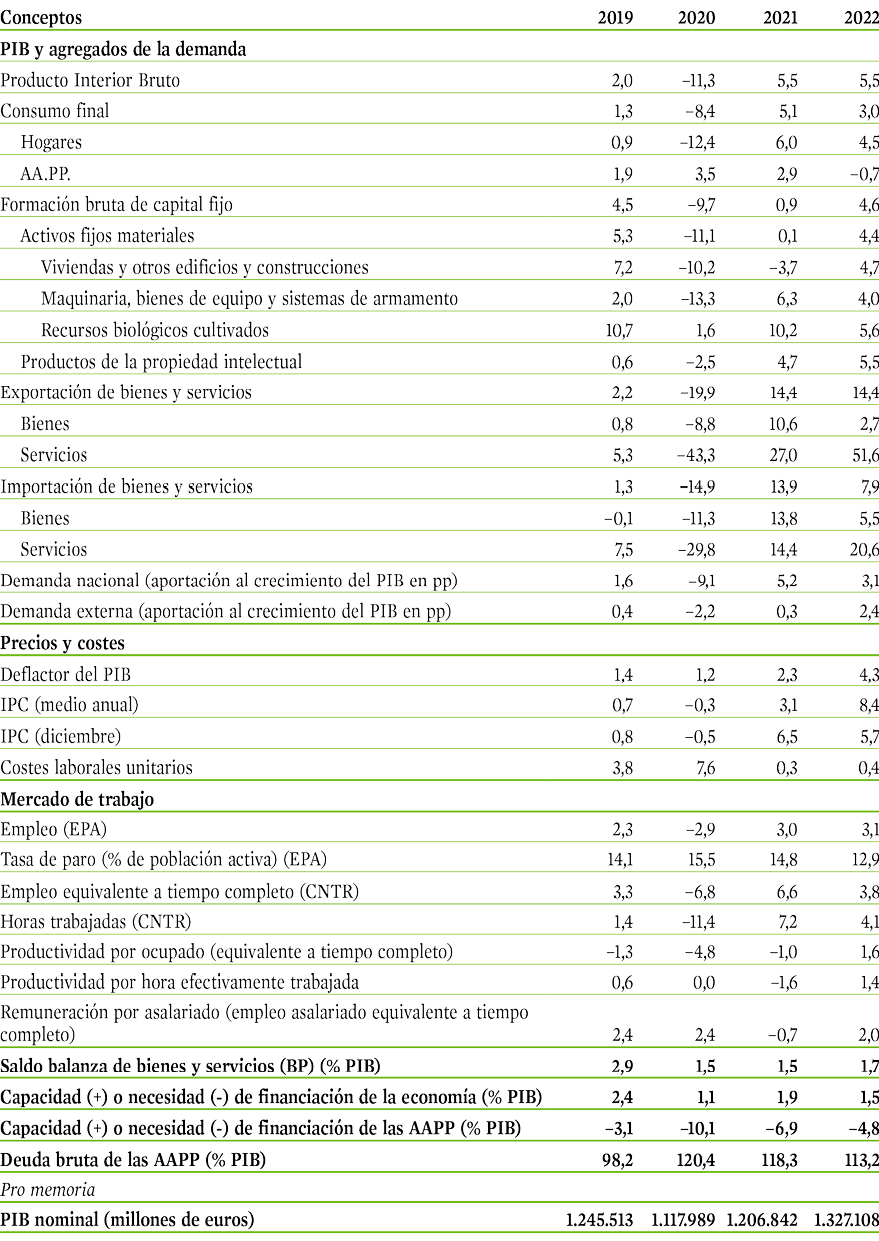
Ante esta situación, las previsiones económicas del Gobierno y de todas las instituciones y organismos nacionales e internacionales apuntaban a una importante desaceleración de la economía española si bien, finalmente, el crecimiento en el conjunto del año fue similar al de 2021: el 5,5 por 100, situándose entre los más elevados de la Unión Europea, y con un avance de la ocupación, medida en términos de empleo equivalente a tiempo completo, del 3,8 por 100 (cuadro 3).
En todo caso, el PIB mostró una clara desaceleración a partir del segundo semestre, previéndose para 2023 una significativa ralentización en el contexto de la persistencia de tensiones geopolíticas e incertidumbres en los mercados energéticos, y de elevados niveles de inflación, con el consiguiente riesgo de aumento de los efectos de segunda ronda, y de una intensificación del deterioro de la capacidad adquisitiva de los hogares. Estos últimos, además, habrían agotado prácticamente a lo largo de 2022 el ahorro acumulado durante la pandemia. Asimismo, en los inicios de 2023 se preveían nuevas subidas de tipos de interés que, además de afectar negativamente a la posición financiera de los hogares y
cuadro 3.
CUADRO MACROECONÓMICO, 2019-2022
(Tasas de variación anual, en porcentaje)
CAPÍTULO I 1. Balance y perspectivas
empresas endeudadas, se estaría traduciendo en un endurecimiento de las condiciones de acceso al crédito por parte del sector privado, con el consiguiente impacto negativo sobre el consumo y la inversión. Finalmente, los retrasos en la ejecución de las inversiones del Plan de Recuperación, Transformación y Resiliencia podrían acabar teniendo un menor impacto del esperado sobre la economía española.
En esta coyuntura, en marzo de 2023 surgió un nuevo desafío para la economía mundial: la quiebra de Silicon Valley Bank en Estados Unidos, a la que siguieron importantes tensiones en los mercados financieros internacionales, y dudas sobre la solidez de algunas entidades financieras europeas. La intensidad y duración de estos episodios será otro de los factores que determinen la evolución de la economía española en 2023.
ver gráficos y cuadros
La economía española en 2022:
mayor equilibrio entre demanda
interna y externa
El PIB no ha recuperado en 2022 el nivel previo a la pandemia
gráfico 10.
APORTACIÓN DE LA DEMANDA AGREGADA AL CRECIMIENTO DEL PIB (En puntos porcentuales)
Memoria 2022
Las previsiones sobre la evolución de la economía española en el corto plazo vuelven a estar marcadas, un año más, por el elevado nivel de incertidumbre a nivel mundial. Aunque las tensiones en los mercados energéticos internacionales se habrían relajado desde el otoño de 2022 con la consiguiente moderación de los precios de la energía, la inflación continúa elevada, especialmente la subyacente, lo que, unido a las sucesivas subidas de tipos de interés y su traslación al nuevo crédito y a la carga financiera de las empresas y hogares endeudados seguirá afectando negativamente a la economía real. Por otra parte, los episodios de inestabilidad financiera que se han venido produciendo desde la quiebra del Silicon Valley Bank a comienzos de 2023, podrían tensionar aún más las condiciones financieras.
1.3.
Previsiones
a corto plazo
CAPÍTULO I 1. Balance y perspectivas
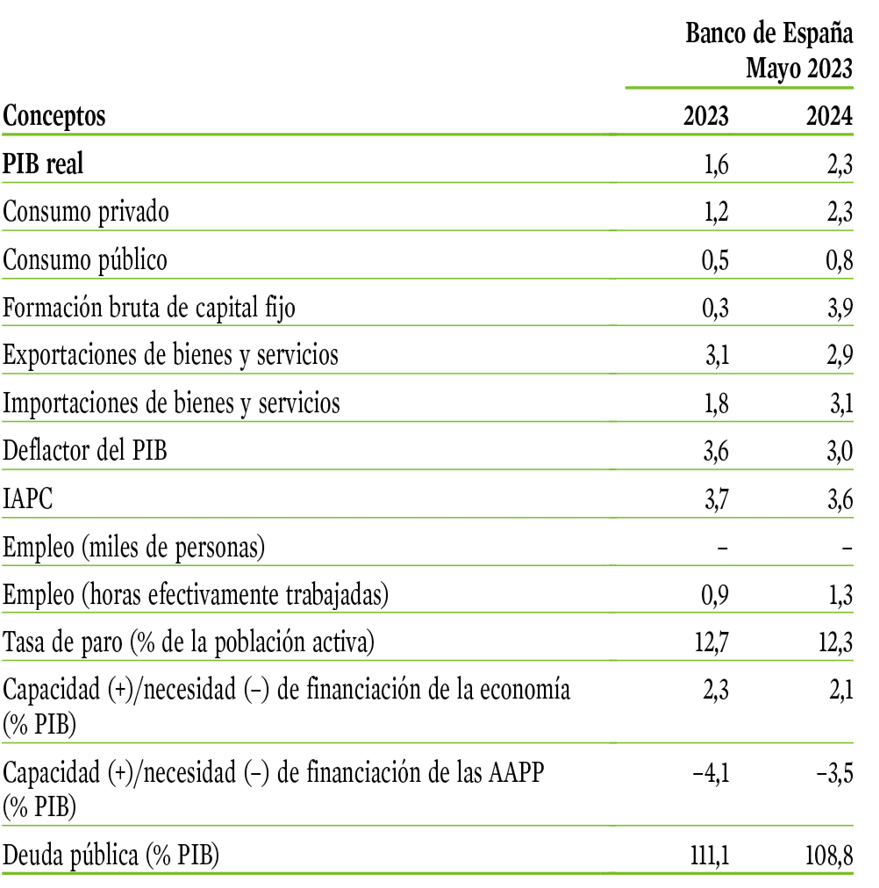
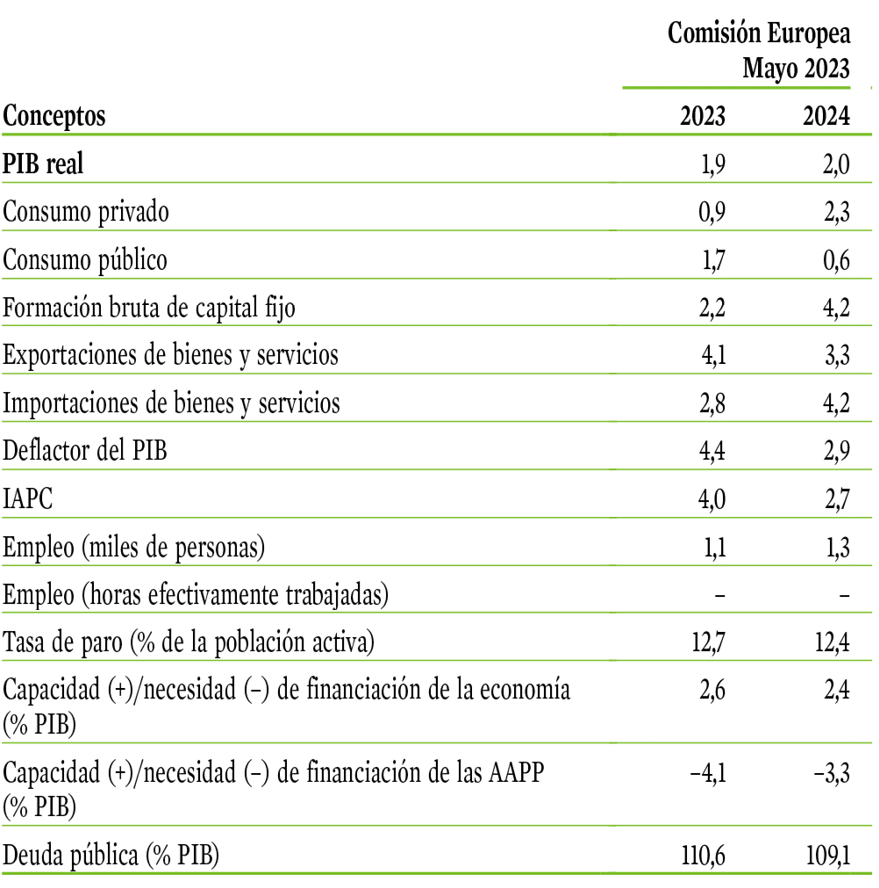
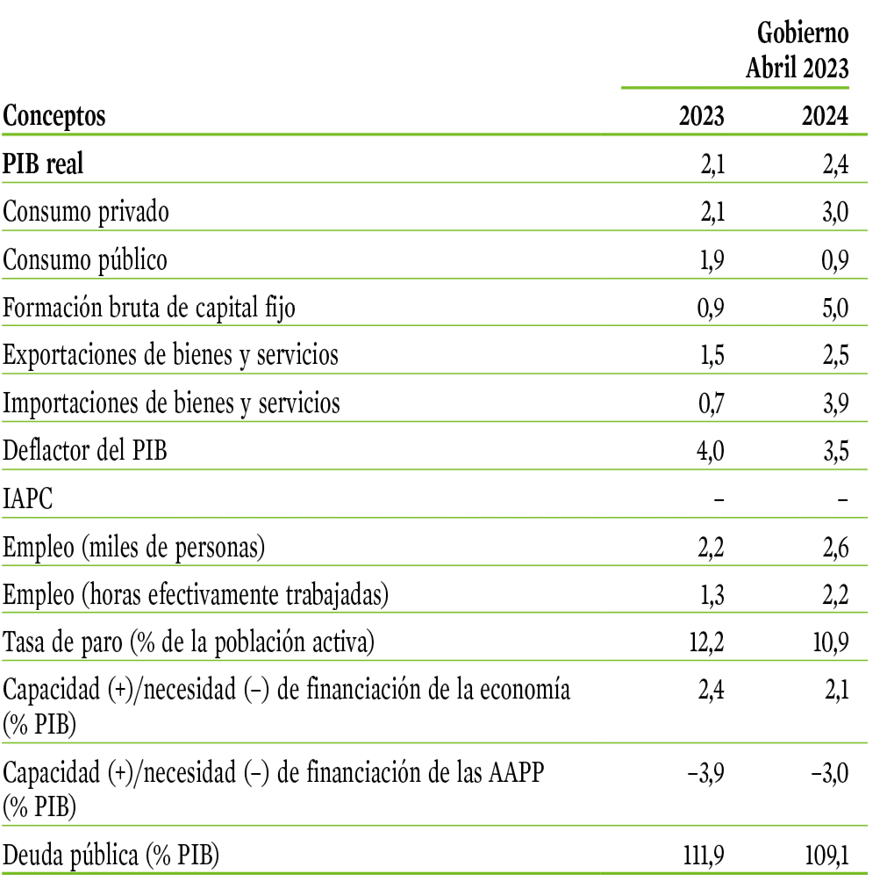
En este contexto, las previsiones apuntan a una moderación en el ritmo de crecimiento de la economía española respecto de 2022, con una horquilla que oscila entre un aumento del PIB del 2,1 por 100, de acuerdo con las previsiones del Gobierno incluidas en la actualización del Programa de Estabilidad, y el 1,6 por 100, según el Banco de España (cuadro 5). La Comisión Europea, por su parte, prevé un avance del 1,9 por 100, lo que sitúa a España como la economía más dinámica de la Unión Europea en 2023, únicamente por detrás de Irlanda. En 2024, se espera que el crecimiento del PIB sea algo mayor, del entorno del 2-2,4 por 100.
cuadro 5.
PREVISIONES ECONÓMICAS PARA ESPAÑA, 2023-2024
(Tasa de variación anual, en porcentaje)
Gobierno
Memoria 2022
La evolución sectorial a lo largo de 2022 fue bastante heterogénea, aunque, en términos generales, la actividad fue de más a menos a lo largo del ejercicio. Algunos sectores sufrieron con mayor intensidad la escalada de precios de la energía tras la invasión de Ucrania, la persistencia de las disrupciones en los suministros o las tensiones en los precios de las materias primas y bienes intermedios, pero a finales de año todos ellos terminarían sufriendo el impacto que sobre los costes de producción tendría la traslación de las tensiones inflacionistas a la inflación subyacente. Además, bajo estas restricciones de oferta, la actividad productiva tuvo que hacer frente durante 2022 a la reactivación de la demanda interna como consolidación de la vuelta a la normalidad precovid —que en algunos sectores como el turismo y el ocio superaría las expectativas— y al empuje del gasto e inversiones del PRTR.
1.4.
Los sectores
de actividad tras
el shock inflacionista
CAPÍTULO I 1. Balance y perspectivas
En este contexto, se pusieron en marcha múltiples medidas sectoriales de carácter coyuntural para aliviar el golpe de las tensiones inflacionistas sobre los costes empresariales, avivándose el debate sobre la necesidad de acelerar la transición energética de España y de lograr una cierta autonomía estratégica que evitase los impactos sobre la actividad de shocks externos inesperados como los producidos como consecuencia de la pandemia primero y de la guerra de Ucrania en 2022.
De acuerdo con la Contabilidad Nacional Trimestral del INE, salvo el sector primario, todas las grandes ramas de actividad avanzaron respecto a 2022 y fueron lideradas por el sector servicios, que registró un crecimiento anual del 6,5 por 100, gracias al empuje del comercio y de los servicios artísticos y de ocio. Aun así, ni la industria ni la construcción lograron alcanzar a finales de año los niveles prepandemia. Sin embargo, el empleo, medido en términos de puestos de trabajo equivalentes a tiempo completo, logró superar los niveles anteriores al COVID-19, salvo para el sector primario, que experimenta desde hace años un descenso estructural de la ocupación.
gráfico 14
VAB Y EMPLEO POR SECTORES, 2019-2022
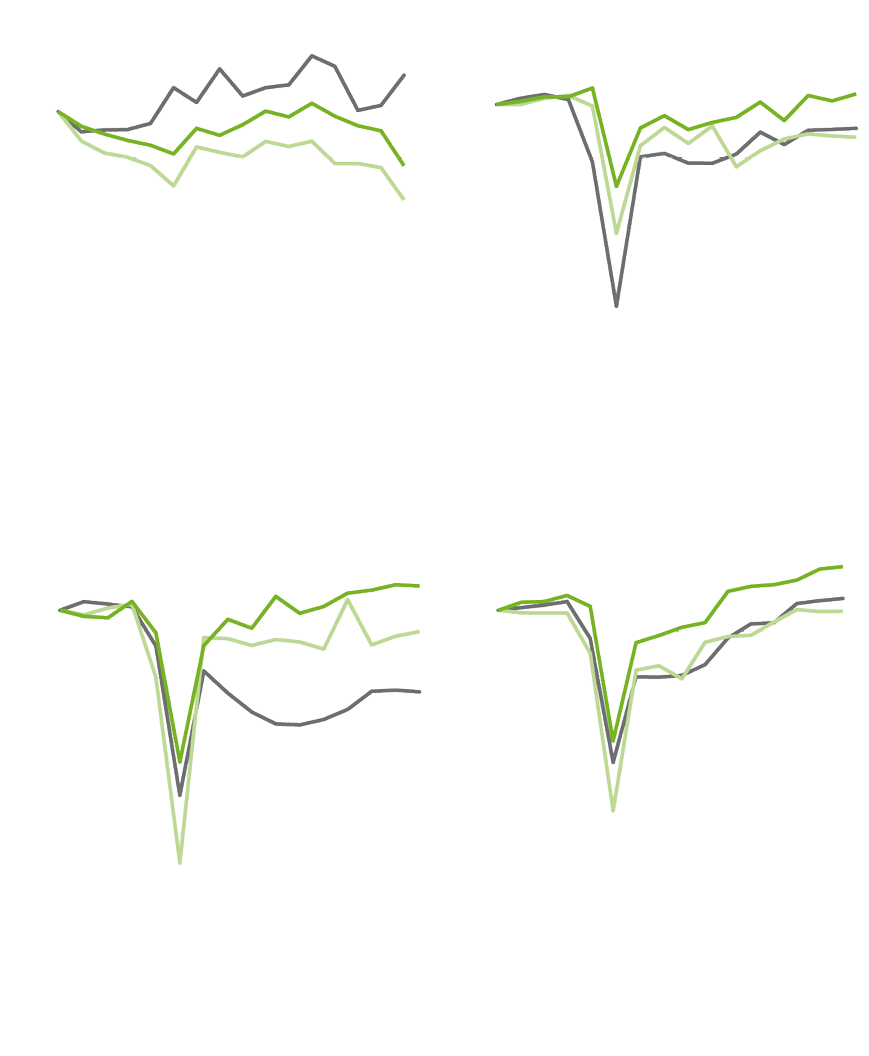
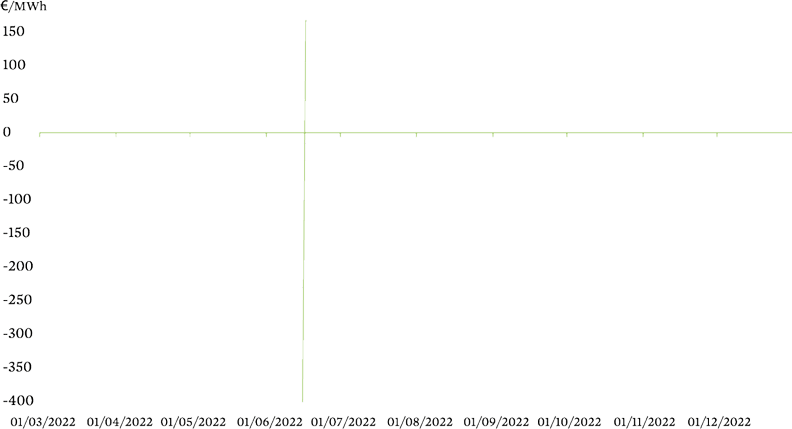
gráfico 15
AHORRO ESTIMADO EN EL PVPC DERIVADO DEL TOPE DE GAS
recuadro 7
PERTE DEL VEHÍCULO ELÉCTRICO CONECTADO
Características
Fue el primer PERTE aprobado en Consejo de Ministros hace ya más de un año (13 de julio de 2021), convirtiéndose en el primer macroproyecto en Europa para impulsar el vehículo eléctrico.
Es el tercer PERTE con mayor presupuesto público (4.300 millones de euros), sólo por detrás del PERTE Chip y el ERHA. El principal interés de las empresas se concentra en uno de ellos: actuaciones integrales de la cadena industria del VEC, a las que van destinadas el 69 por 100 de los recursos.
Dotación presupuestaria (pública):
4.300 millones de euros.
Nivel ejecución (diciembre 2022): alrededor del 22 por 100.
Memoria 2022
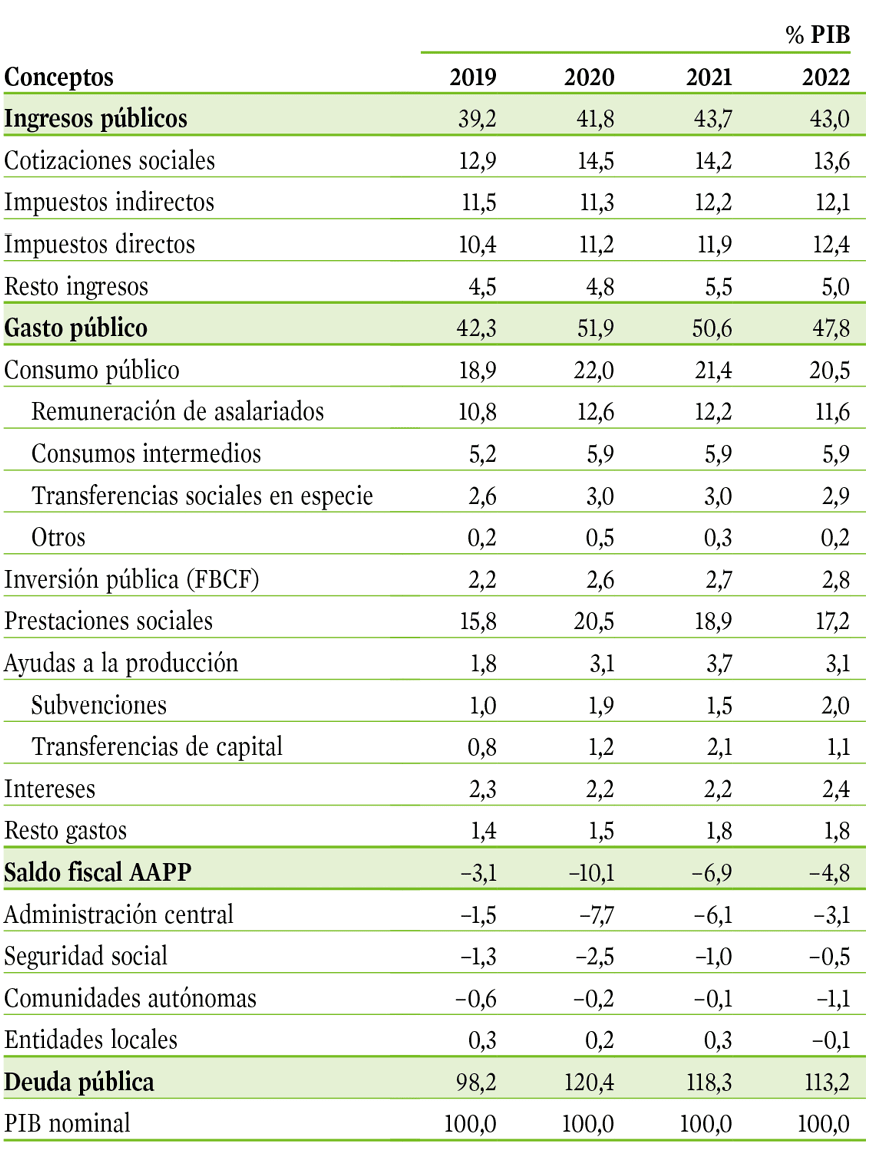
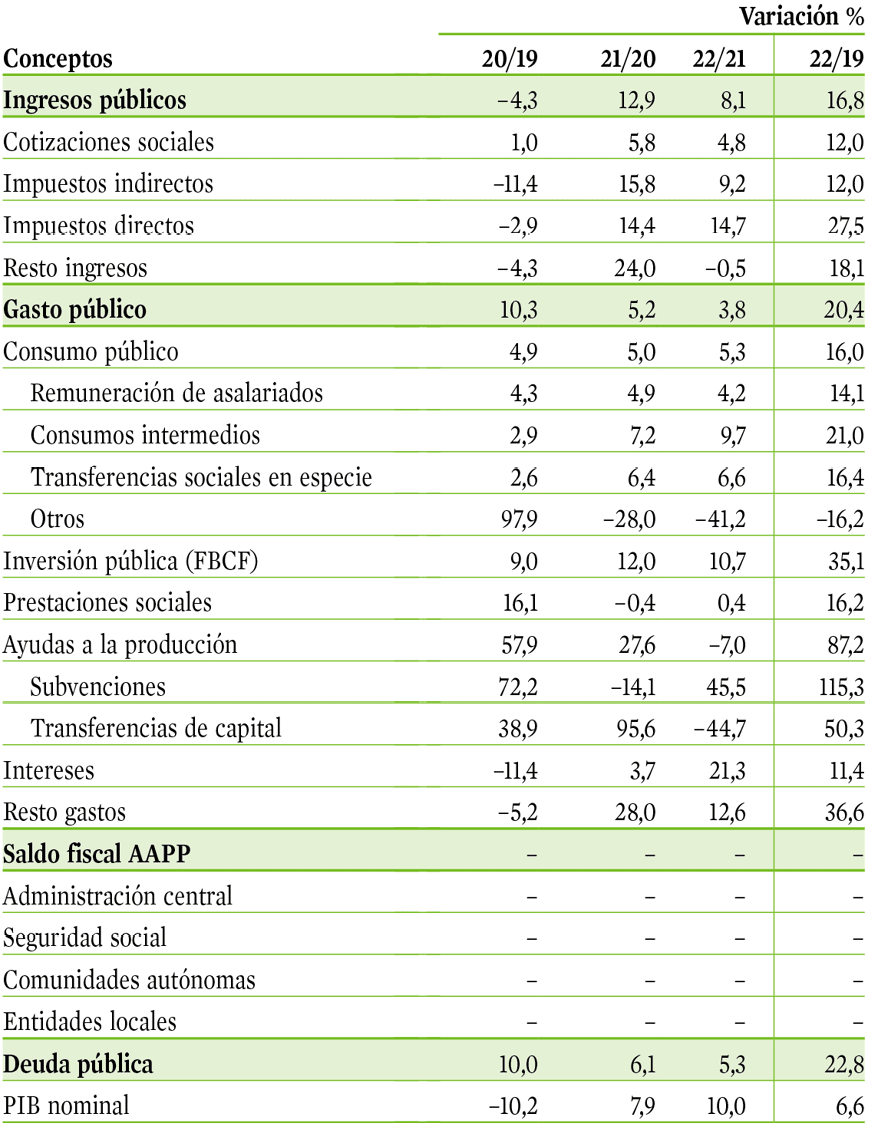
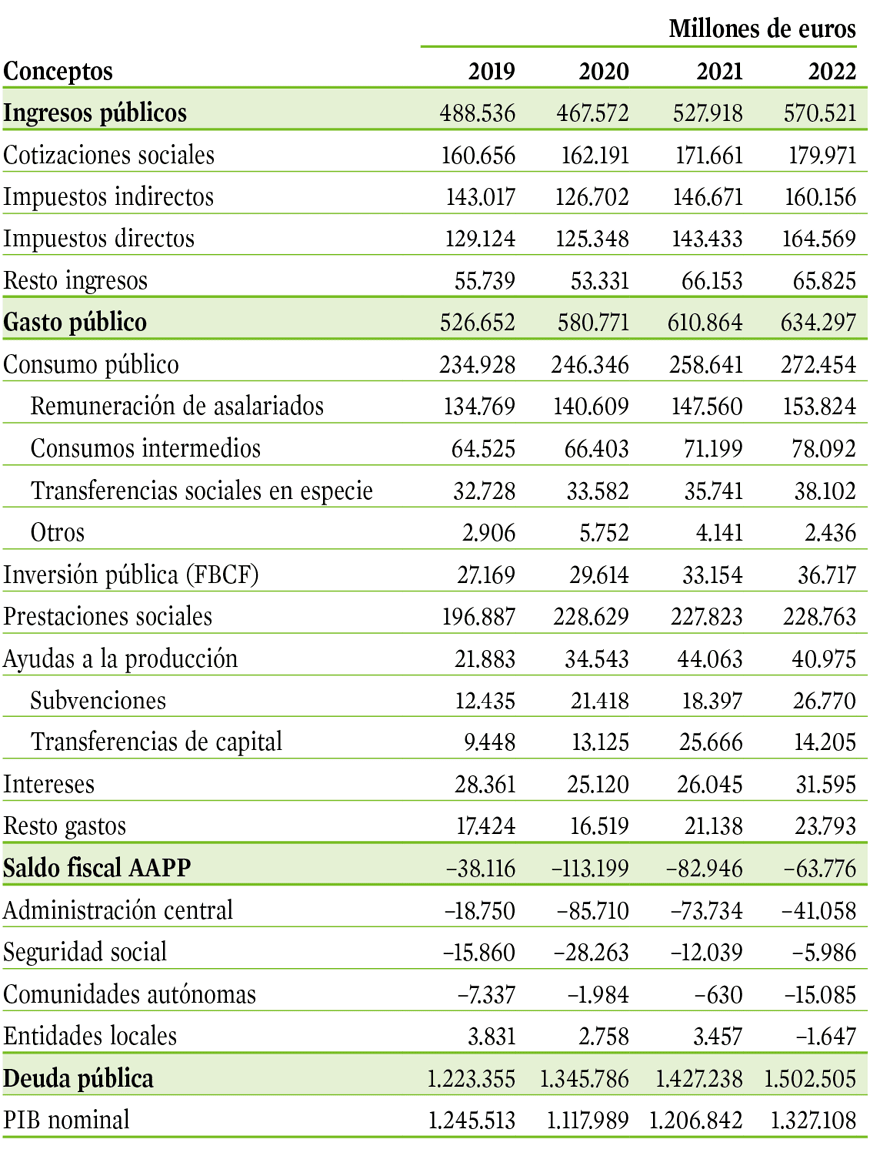
En 2022 se produjo un ajuste fiscal de 2,1 puntos de PIB debido a que, como ya ocurriera en el ejercicio anterior, los ingresos públicos aumentaron bastante más que el gasto público (8,1 frente al 3,8 por 100), aunque en ambos casos por debajo de los incrementos registrados en 2021 así como del crecimiento del PIB. A pesar de este nuevo descenso del déficit, el indicador de referencia se situó todavía en una cota relativamente elevada (4,8 por 100 del PIB), con el consiguiente aumento de la deuda pública (5,3 por 100) que, no obstante, redujo su peso en el PIB 5,1 puntos (hasta el 113,2 por 100) porque su crecimiento fue sustancialmente menor que el del PIB. Se trata en todo caso de un resultado mejor del comprometido con Bruselas, aunque se ha visto lastrado por el coste fiscal de las medidas de ingresos y gastos adoptadas para mitigar los efectos de la inflación, que ascendió a 22.217 millones en 2022 (1,7 por 100 del PIB).
1.5.
Situación y perspectivas
de las finanzas públicas
CAPÍTULO I 1. Balance y perspectivas
Con todo, la consolidación fiscal de los dos últimos ejercicios solo ha corregido en parte el deterioro fiscal provocado por la crisis Covid porque, si bien el nivel de ingresos públicos de 2022 es notablemente más alto que el de 2019 (+16,8 por 100), el gasto público se ha incrementado un 20,4 por 100 desde entonces, el déficit público es 1,7 puntos de PIB mayor, y la deuda pública se sitúa todavía 15,0 puntos de PIB por encima de la cota de 2019 (cuadro 6).
ver gráficos y cuadros
cuadro 6
CUENTAS DE LAS ADMINISTRACIONES PÚBLICAS,
2019-2022
Millones de euros
Memoria 2022
Evolución de la transformación digital española
Estado de situación del reto de transición energética en España
1.6.
Desempeño en los retos de
largo plazo de la economía
española: digitalización
y transición energética
ver gráficos y cuadros
Memoria 2022
1.7.
La economía española
en comparación
con la zona euro
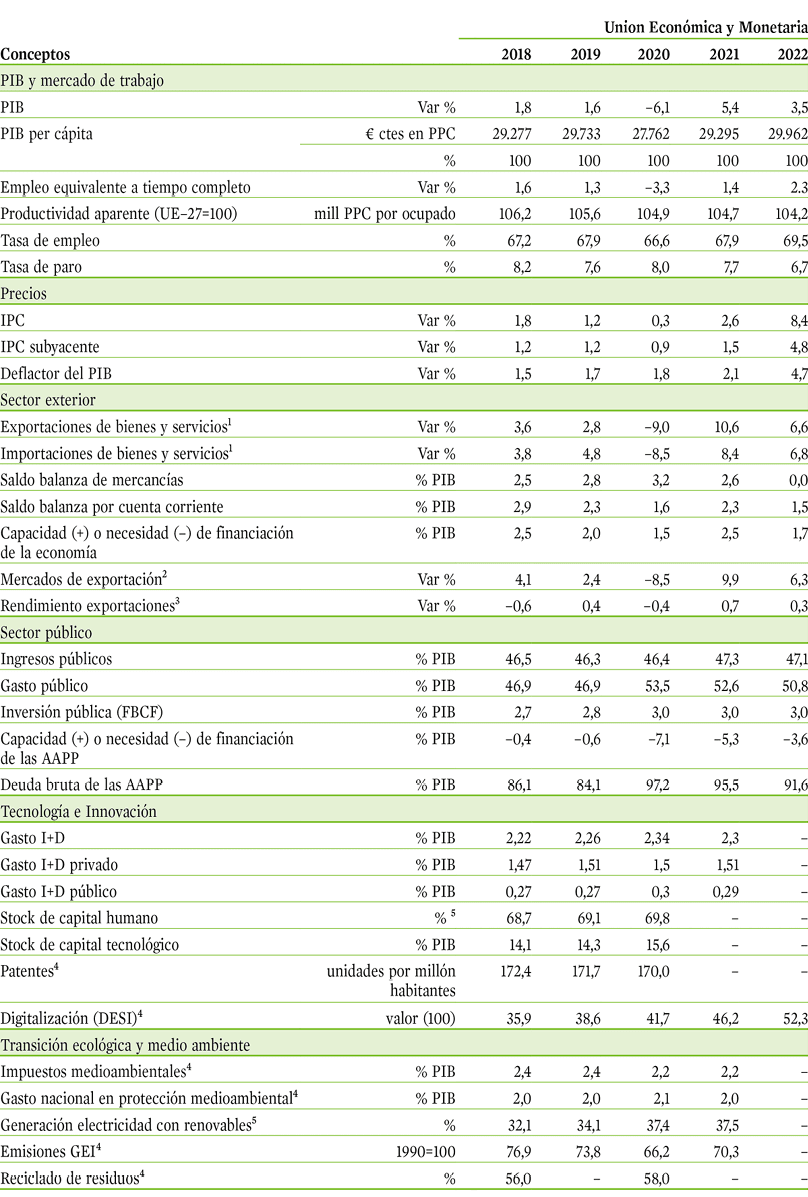
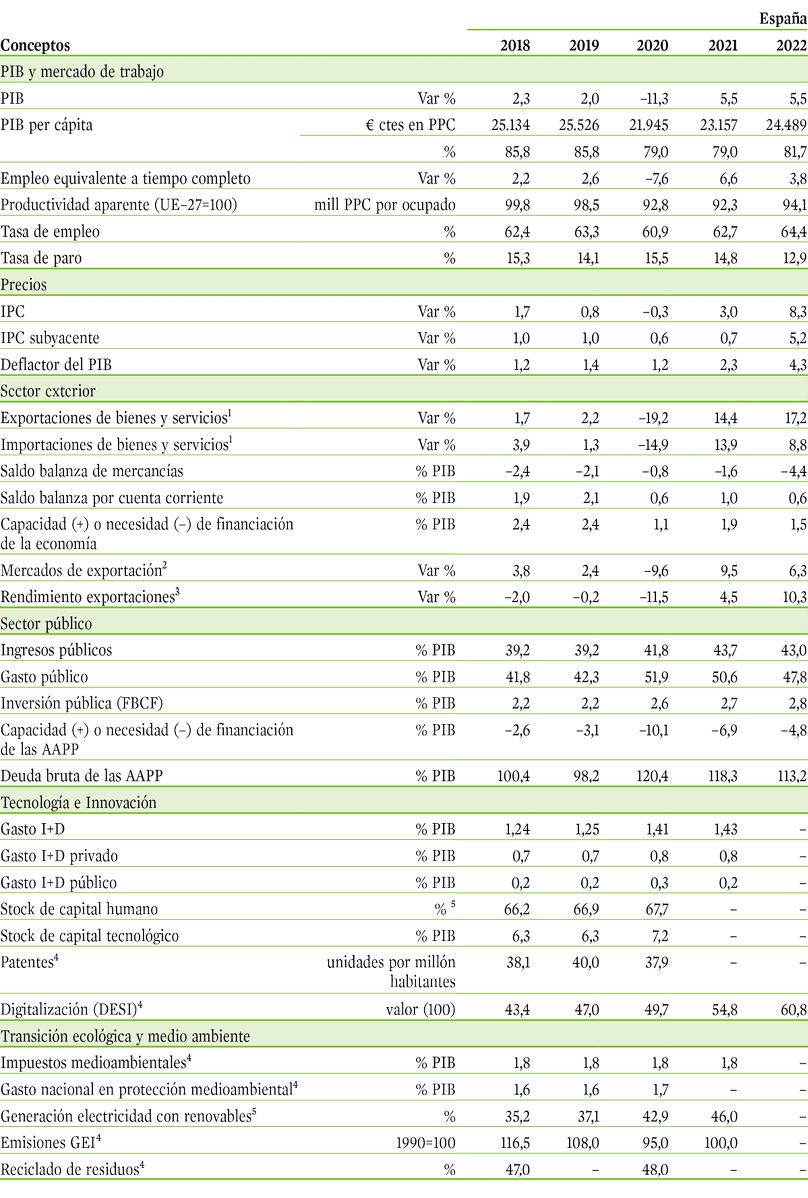
En los últimos cinco años, los acontecimientos en forma de shocks externos, primero la pandemia y después la invasión de Ucrania por parte de Rusia, han impactado de manera diferencial a la economía española frente a sus socios comunitarios, acrecentando el reto que supone alcanzar la deseable convergencia intracomunitaria. A modo de recordatorio, y de cara a la Presidencia Española del Consejo de la Unión Europea en el segundo semestre de 2023, se expone a continuación la evolución comparada de España con los socios de la zona euro en una selección de variables macroeconómicas.
CAPÍTULO I 1. Balance y perspectivas
En efecto, el duro revés que supuso la pandemia del COVID-19 afectó de manera especialmente significativa a la economía española, con una caída del PIB en 2020 superior en más de 5 puntos porcentuales al retroceso mostrado por la Unión Monetaria. La principal causa, aunque no la única: su mayor especialización productiva en aquellas actividades de servicios más afectadas por las restricciones a la movilidad y las medidas de distanciamiento social, en especial, el sector turismo. La posterior recuperación de la actividad fue, en consecuencia, algo más intensa en España, aunque en 2022 seguía siendo la única economía de la zona euro que no había recuperado el nivel prepandemia.
El empleo, sin embargo, se comportó mejor en España en prácticamente todo el periodo considerado —salvo en 2020—, con un avance en 2022, en el contexto de elevada incertidumbre por la guerra en Ucrania, que prácticamente dobló al de la media de la UEM.
cuadro 11
INDICADORES COMPARADOS, ESPAÑA-UEM, 2018-2022
España
1 Datos disponibles para UEM 20.
2 Importaciones totales de bienes y servicios ponderadas según su participación en las exportaciones de bienes y servicios del país.
3 Índice de exportaciones de bienes y servicios dividido por un índice de crecimiento de los mercados.
4 Datos UE-27, no hay datos para la zona euro.
5 Media ponderada de la población activa con estudios terciarios, secundarios y primarios, respecto a la población activa si toda tuviera estudios terciarios.
Fuente: Eurostat, Banco de España, Comisión Europea, Previsiones de otoño 2022, y Miteco, Inventario Nacional de Emisiones GEI (marzo 2023).
CAPÍTULO I
Memoria 2022
Inflación
Los primeros compases de la recuperación tras la pandemia provocaron algunos desajustes entre demanda y oferta por las tensiones en los mercados de materias primas ante la recuperación de la demanda y la aparición de cuellos de botella en las cadenas globales de suministros. Todo ello provocó un aumento en los precios de las materias primas, principalmente energéticas, lo que, en un contexto de unas políticas monetarias laxas y fiscales expansivas de respuesta a la crisis, llevó a un repunte de la inflación generalizada ya a mediados de 2021.
Un shock inflacionista
a nivel global
CAPÍTULO I 2. tema especial
A ello se añadieron, además, las tensiones geopolíticas previas a la guerra de Ucrania, e incluso algunas actuaciones de Rusia reduciendo las reservas europeas y provocando aumentos en los precios del gas120, que intensificaron aún más las presiones en los mercados de la energía y otras materias primas, principalmente alimenticias, generando un rápido e intenso aumento de la inflación.
120 El gas alcanzó su precio máximo el 26 de agosto de 2022, como reacción al anuncio de Gazprom de cerrar del oleoducto NordStream1 para llevar a cabo operaciones de mantenimiento.
ver gráficos
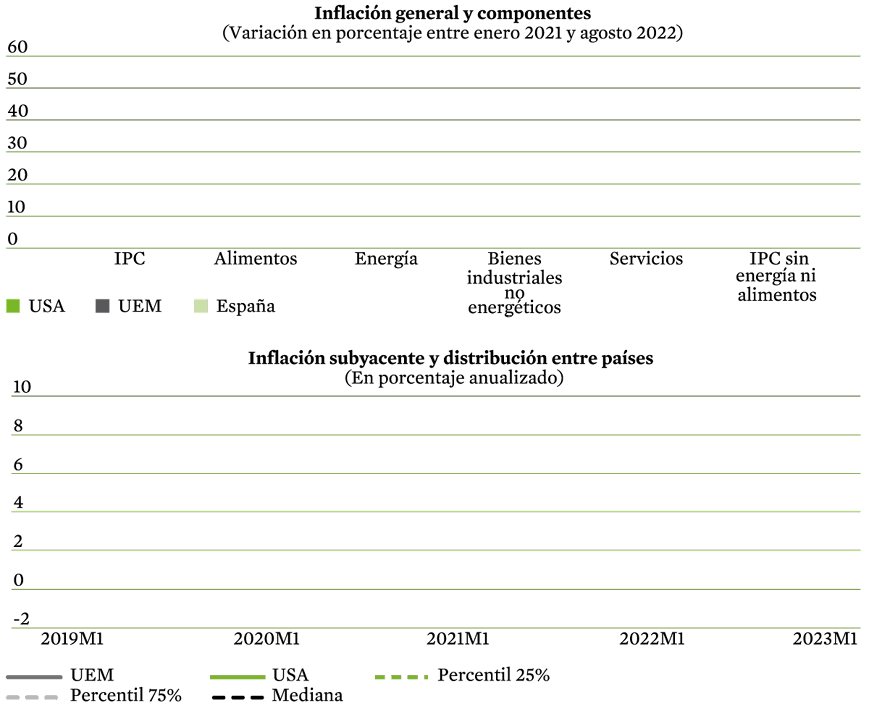
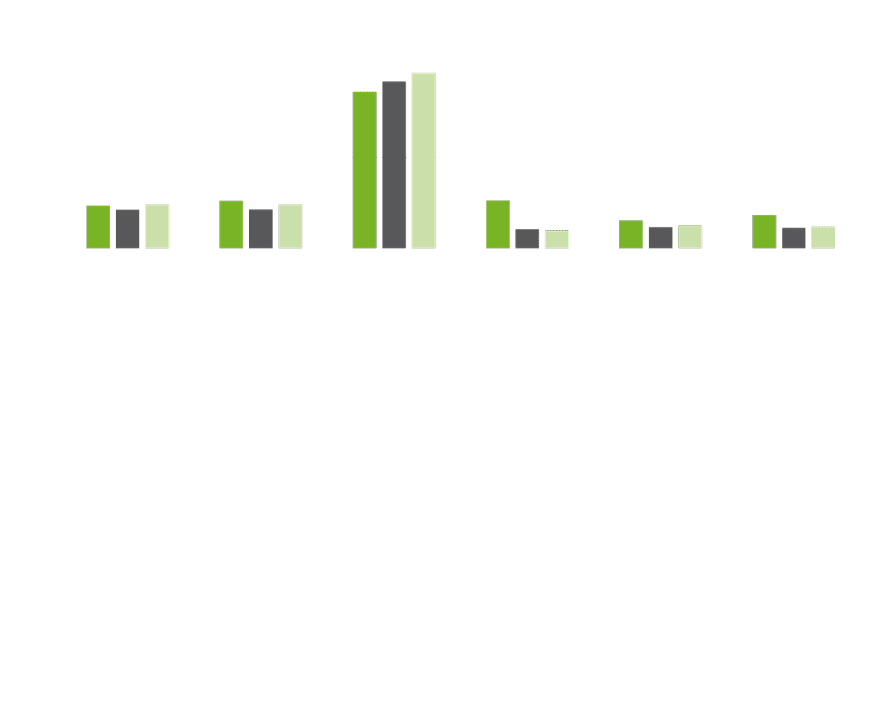
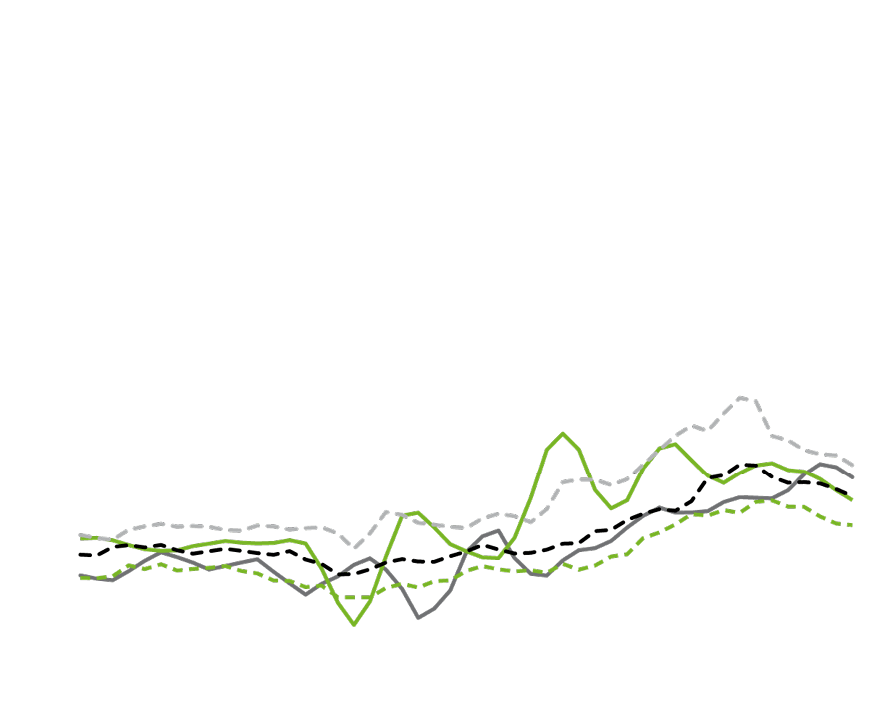
gráfico 25
EVOLUCIÓN DE LA INFLACIÓN A NIVEL GLOBAL
Memoria 2022
Aunque durante 2021 el incremento de precios se había percibido como transitorio a la espera de la suavización o desaparición de sus factores explicativos, principalmente el encarecimiento de los precios de materias primas, la guerra de Ucrania a principios de 2022 agravó algunos de estos factores. Su traslación a los precios del conjunto de la cesta como refleja la evolución del índice subyacente hizo de la inflación un fenómeno más persistente e intenso de lo inicialmente previsto, estancándose en niveles muy por encima del 2 por 100, objetivo de estabilidad de precios del BCE.
2.1.
Causas
de la elevada
inflación
CAPÍTULO I 2. tema especial
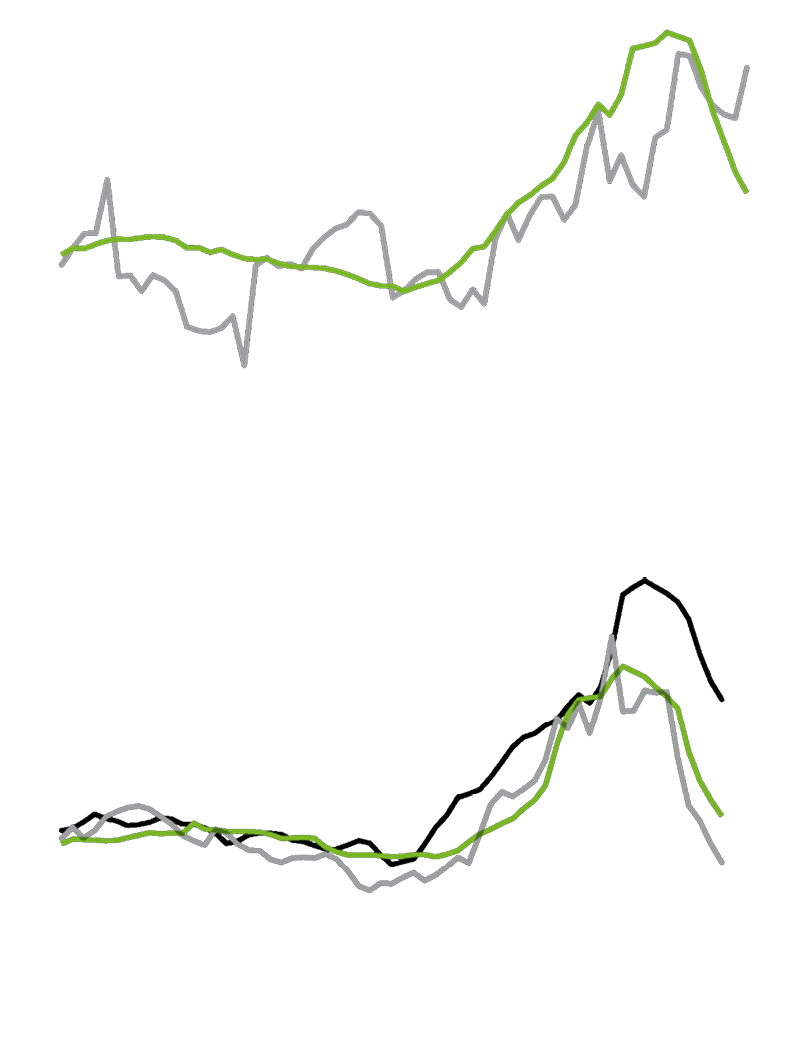
Las tensiones en los mercados energéticos a escala global, tanto del gas como del petróleo, y que se acentuaron con la guerra de Ucrania explican una gran parte de la evolución de los precios entre mediados de 2021 y mediados de 2022.
Una confluencia de causas está detrás de dichas tensiones: el fuerte crecimiento de la demanda internacional por la recuperación tras la pandemia, un almacenamiento del gas en la Unión Europea por debajo de la media histórica, limitaciones a las importaciones de gas por gasoducto hacia la Unión Europea, el crecimiento de los costes de derechos de emisión y unas condiciones meteorológicas adversas.
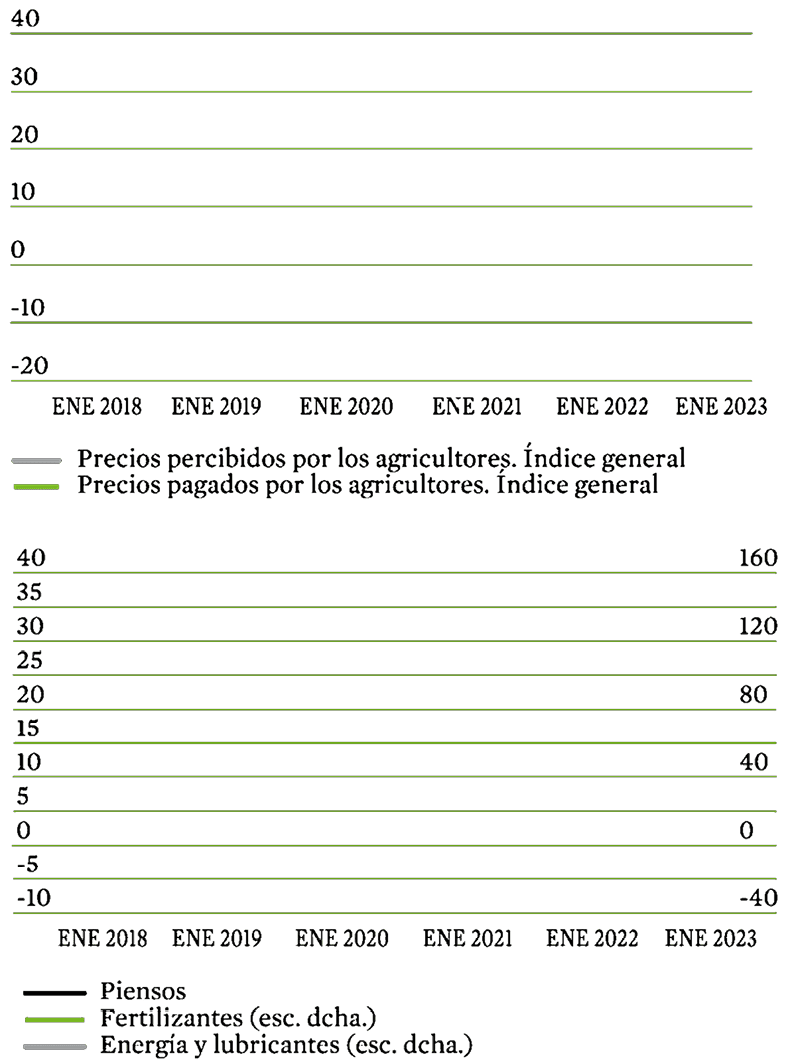
Las tensiones en los mercados de materias primas energéticas, clave del repunte inflacionista
gráfico 29
PRECIOS PERCIBIDOS Y PAGADOS POR LOS AGRICULTORES
(Tasa de variación interanual en porcentaje)
Memoria 2022
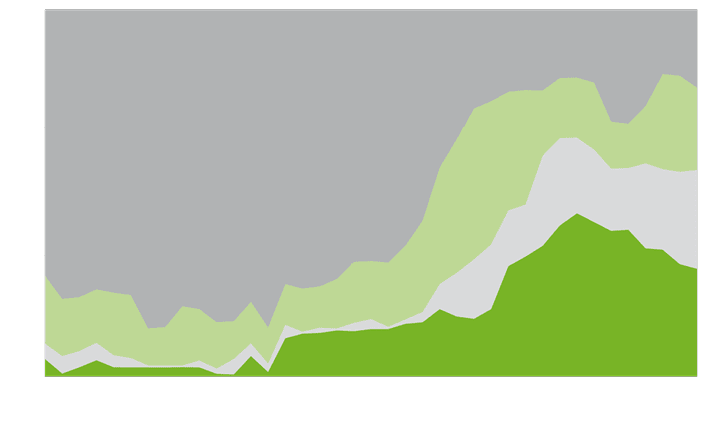
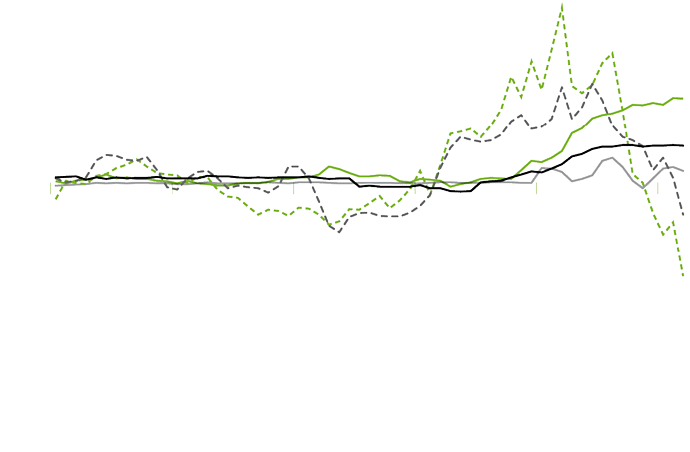
Más allá de los factores de oferta señalados anteriormente, cuyo efecto se reflejó inicialmente en la evolución del IPC en los componentes de electricidad, carburantes y combustibles y alimentos, la filtración creciente del incremento de costes (precios de la energía, materias primas e inputs intermedios) al proceso productivo, extendió la inflación al conjunto de la cesta de bienes y servicios (gráfico 30).
2.2.
Canales de transmisión
de la inflación
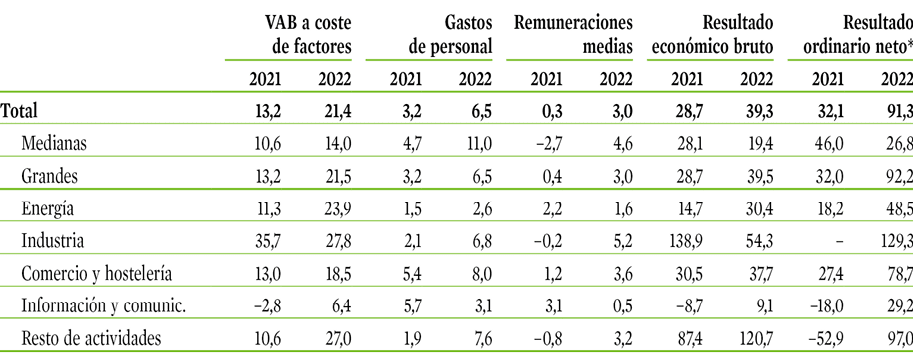
CUADRO 12
RESULTADOS DE LAS EMPRESAS NO FINANCIERAS,
2021-2022 (Tasas de variación, media ponderada de los datos trimestrales)
ver gráficos y cuadros
gráfico 30
EXTENSIÓN DE LA INFLACIÓN AL CONJUNTO DE LA CESTA DE CONSUMO
(Peso ponderado de las subclases agrupadas por tramo de inflación)
gráfico 31
EVOLUCIÓN DE LOS PRECIOS POR COMPONENTES (TV interanual en %)
Memoria 2022
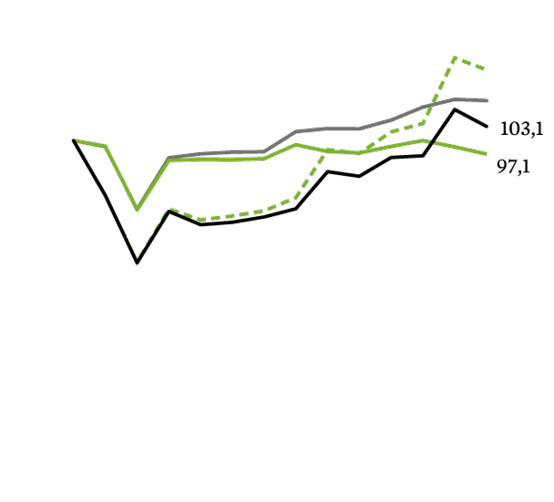
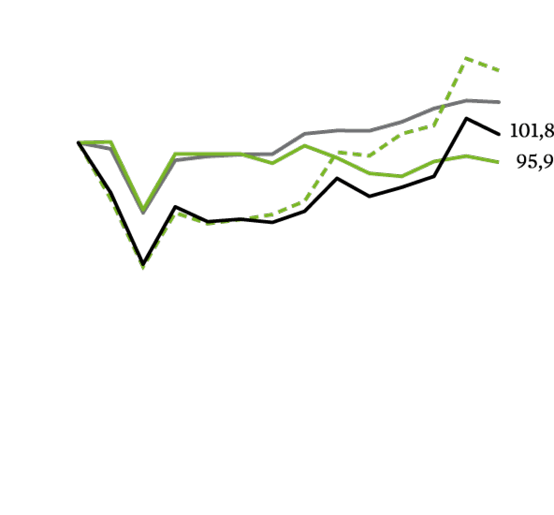
Según la Contabilidad Nacional, en términos nominales, tanto el excedente bruto como la renta laboral han evolucionado favorablemente tras su caída de 2020. Se puede observar que el notable aumento del excedente bruto en el último trimestre de 2022 es puntual y se produce en paralelo al abrupto descenso del componente de los impuestos, que se corrige en el primer trimestre de 2023. Por su parte, la renta laboral recuperó los niveles prepandemia en 2021 y siguió su tendencia al alza, aunque moderada, hasta comienzos de 2023, si bien la cota alcanzada se sitúa por debajo de la lograda por el excedente bruto (gráfico 38).
2.3.
Evolución de
las distintas clases de renta
y distribución factorial
ver gráficos
GRÁFICO 39
EVOLUCIÓN DEL PIB REAL Y SU DISTRIBUCIÓN FACTORIAL, 2019-2023
(PIB a coste de los factores real; 4T-2019=100)
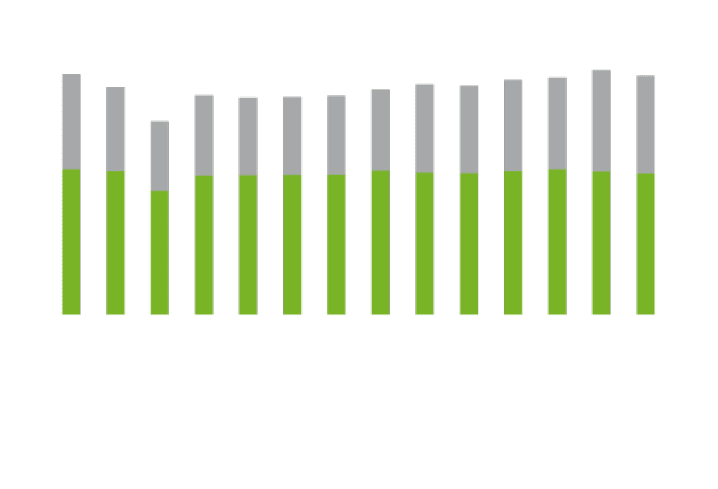
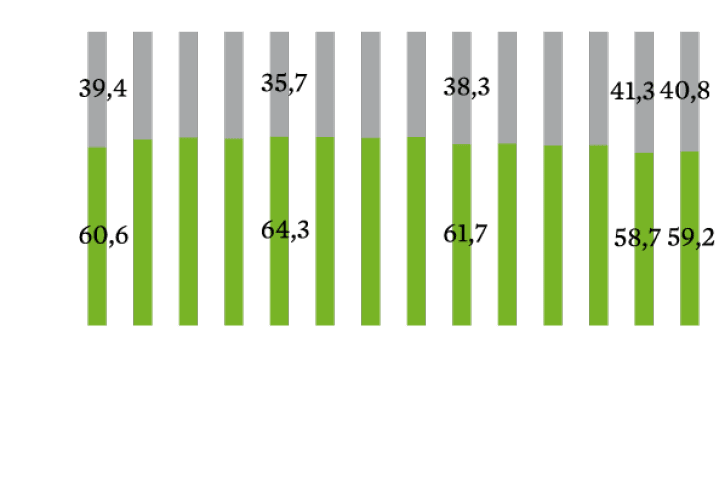
GRÁFICO 40
RENTA LABORAL Y EXCEDENTE BRUTO EN TÉRMINOS REALES, 2019-2023
(2019-4T=100)
Memoria 2022
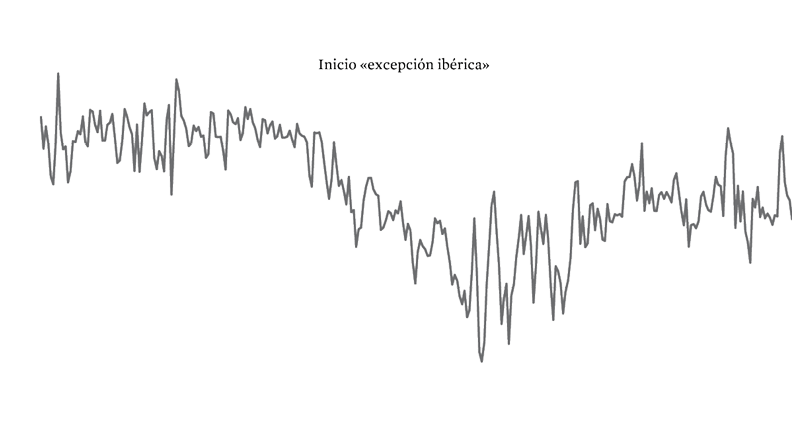
El proceso inflacionista ha llevado al despliegue de políticas de gran calado dirigidas a contener la inflación y a amortiguar sus efectos sobre las empresas, los trabajadores y la ciudadanía en general. Por un lado, el BCE ha dado un giro restrictivo a su política monetaria, por otro, en el plano nacional, se han adoptado múltiples medidas de índole fiscal, a las que se suman importantes cambios regulatorios en el sector energético, en particular la denominada «excepción ibérica». Según recientes estimaciones del Banco de España, en 2022 las medidas fiscales junto con el tope del gas o «excepción ibérica» habrían contribuido a reducir la inflación general en España en 2,2 puntos porcentuales y a aumentar el PIB en 1,1 puntos142.
2.4.
Respuesta de política
económica
142 Banco de España (2022): Informe Anual 2022.
ver gráficos y cuadros
CUADRO 13
MEDIDAS FISCALES ADOPTADAS PARA PALIAR LOS EFECTOS DE LA INFLACIÓN
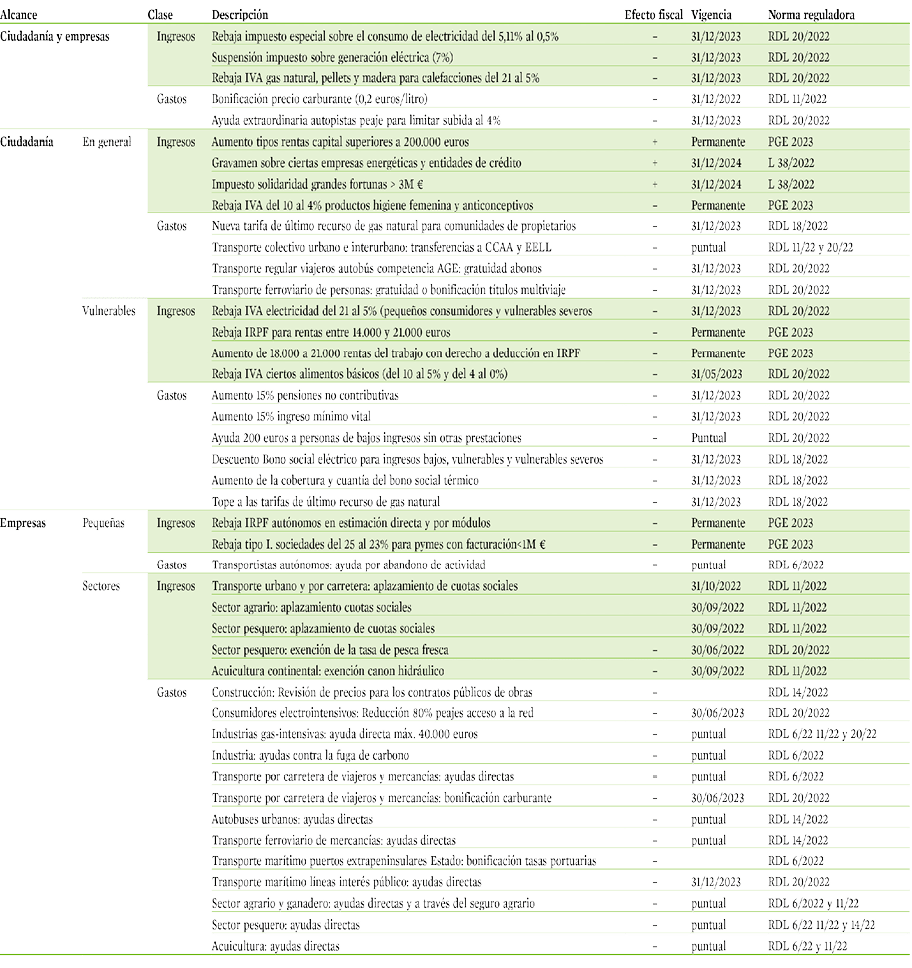
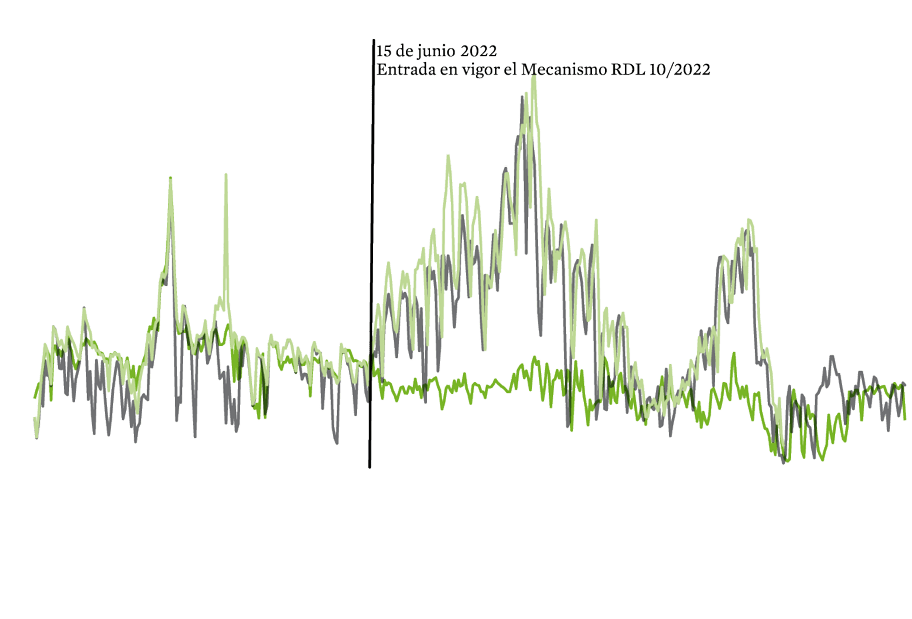
GRÁFICO 41
PRECIO MERCADO SPOT DIARIO,
1 ENERO 2022 A 28 FEBRERO 2023
Memoria 2022
En definitiva, las tensiones inflacionistas surgidas en 2021 tuvieron su origen en factores externos relacionados con el encarecimiento de la energía y de los alimentos. Sin embargo, han comenzado a aparecer efectos de segunda ronda, tal y como se observa en la evolución del Excedente Bruto de Explotación.
Por su parte, el V Acuerdo para el Empleo y la Negociación Colectiva, que se detalla en el capítulo II de la presente Memoria, contribuirá a aumentar el poder adquisitivo de las personas trabajadoras.
2.5.
Conclusión
CAPÍTULO II
EMPLEO Y RELACIONES LABORALES
CAPÍTULO II
Memoria 2022
1.1.1.
Mercado de trabajo.
Evolución en 2022 y perspectivas
a corto plazo
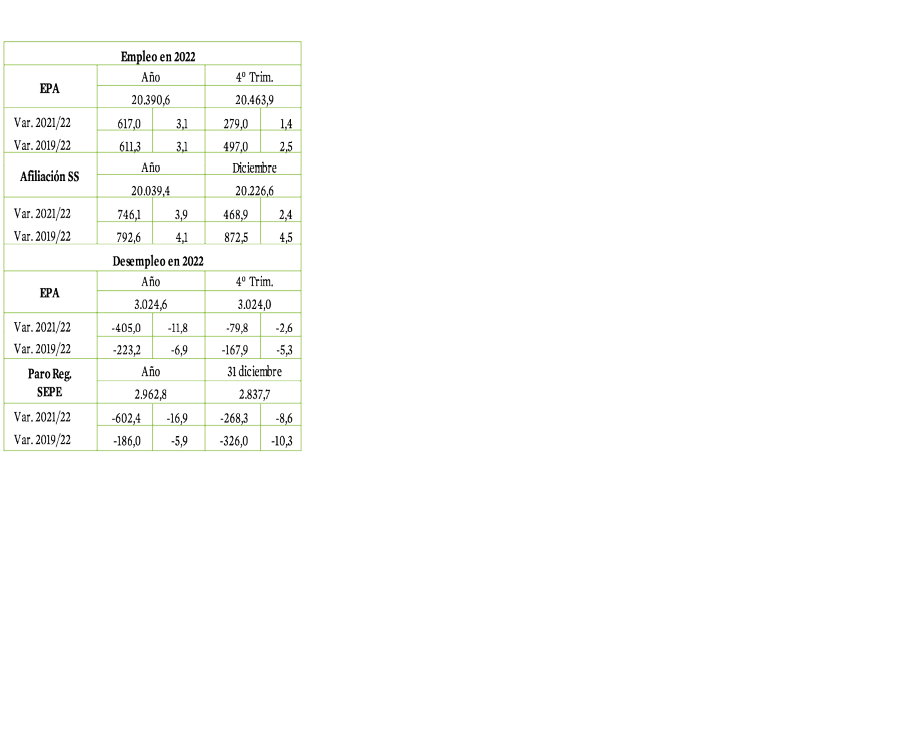
El balance inicial de 2022 en lo concerniente a las situaciones básicas de las personas en el mercado laboral (actividad o participación laboral, empleo, paro) es positivo, con datos mejores que los de 2021. Estos resultados son también mejores en todos los casos que los de 2019, es decir, en el momento anterior a la
1.1.
Mercado de trabajo
y política de empleo
Resultados básicos:
se superan los datos
de 2019
CAPÍTULO II 1. Balance y perspectivas
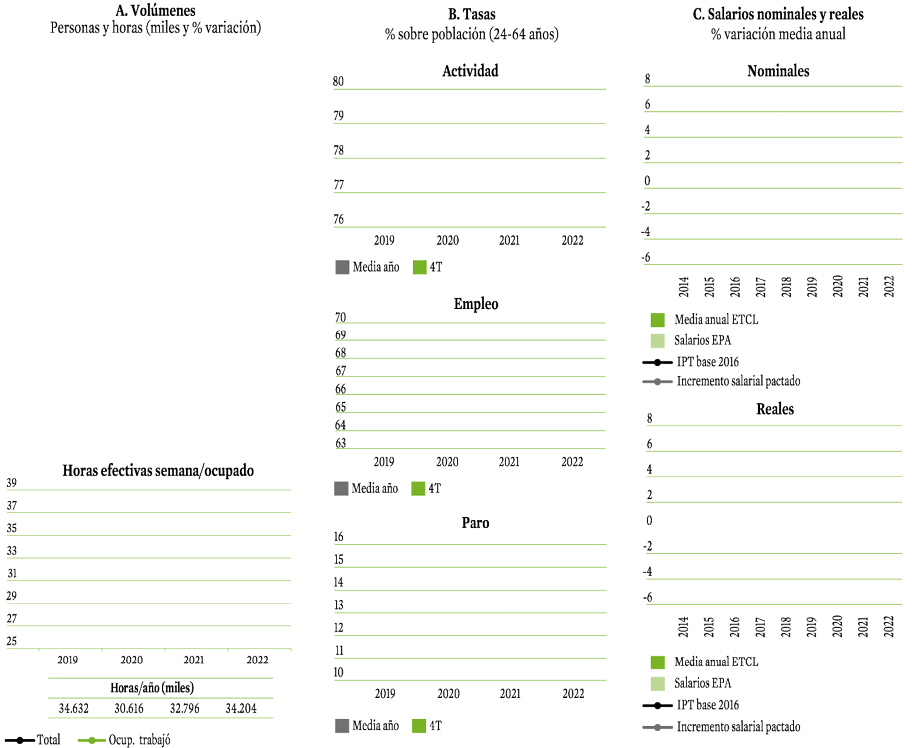
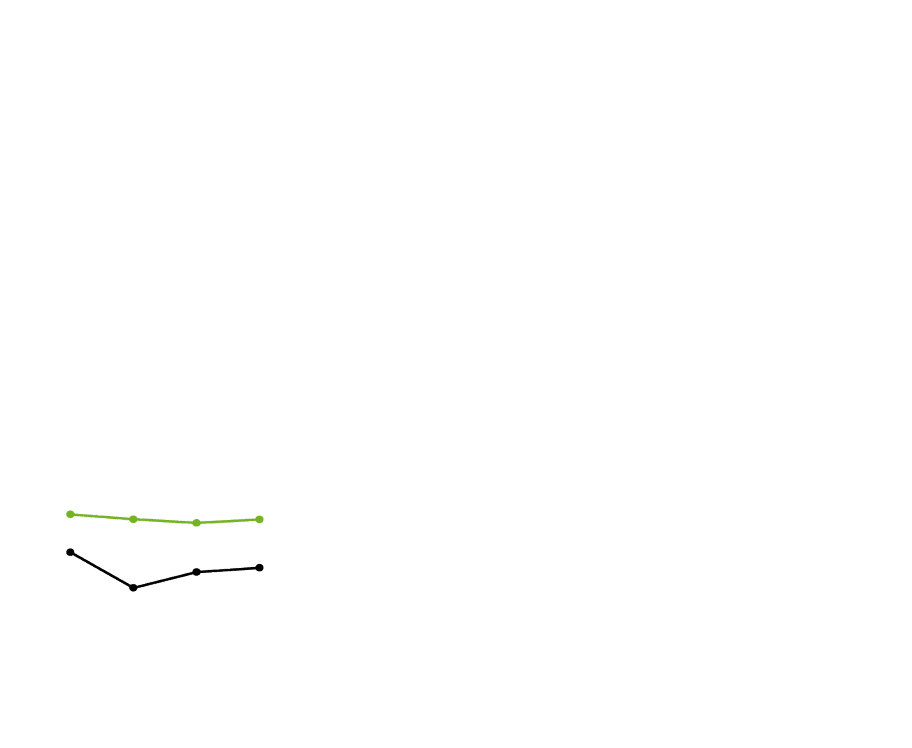
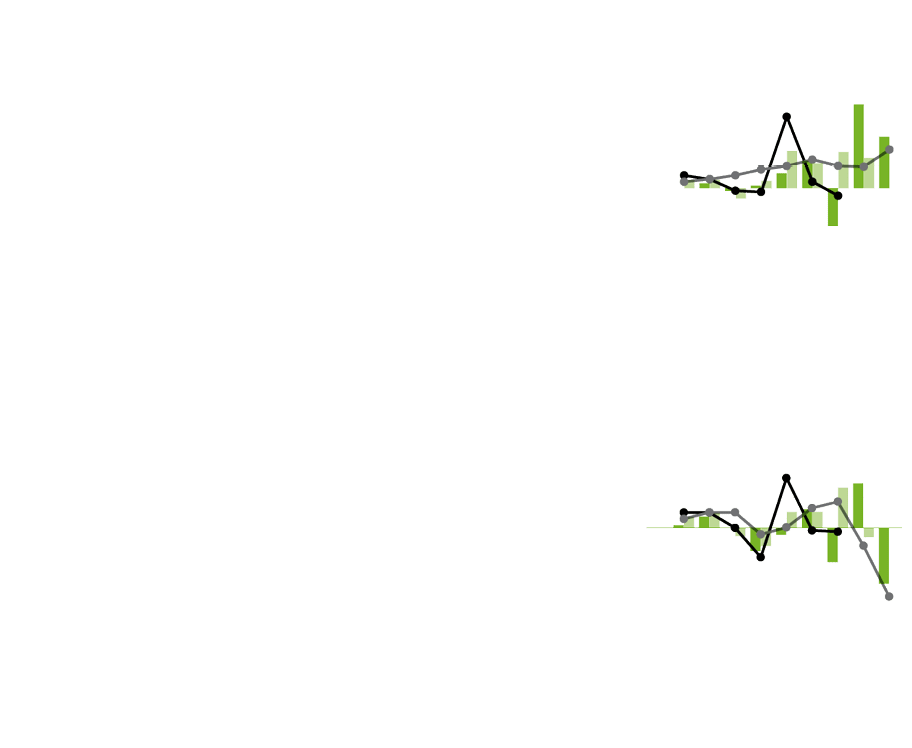
pandemia, lo que permite hablar de una recuperación completa tras esta y la vuelta a una etapa de crecimiento. Además, incluso con el empeoramiento progresivo del contexto internacional, el volumen de empleo creció a lo largo de todo el año y el de paro bajó (gráfico 1A), lo que apuntaría, de forma casi inédita, a una recuperación rápida tras la crisis y, con ella, a la mayor resiliencia del mercado. Otra cosa es, como ya se apuntó en 2021 y se irá valorando a lo largo de este Balance, con una valoración en general favorable, cómo de inclusiva y equilibrada ha sido la recuperación, y si las nuevas tendencias apuntan a una mayor eficiencia y a mejores condiciones de trabajo.
ver gráficos y cuadros
GRÁFICO 1
INDICADORES LABORALES BÁSICOS EN ESPAÑA. EVOLUCIÓN RECIENTE
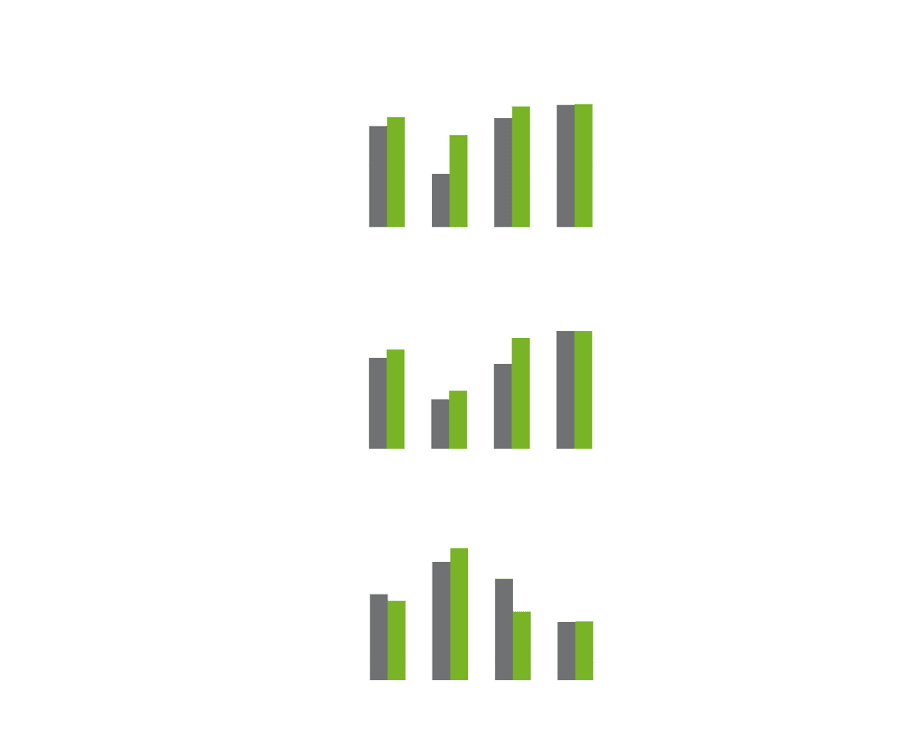
CAPÍTULO II 1. Balance y perspectivas
ver gráficos y cuadros
Recuadro 1
informe ces 1/2022, mujeres, trabajoS y cuidados
Principales conclusiones y propuestas orientadas al empleo
CAPÍTULO II 1. Balance y perspectivas
1.1.2.
Los flujos laborales.
Primeros efectos
de la reforma laboral
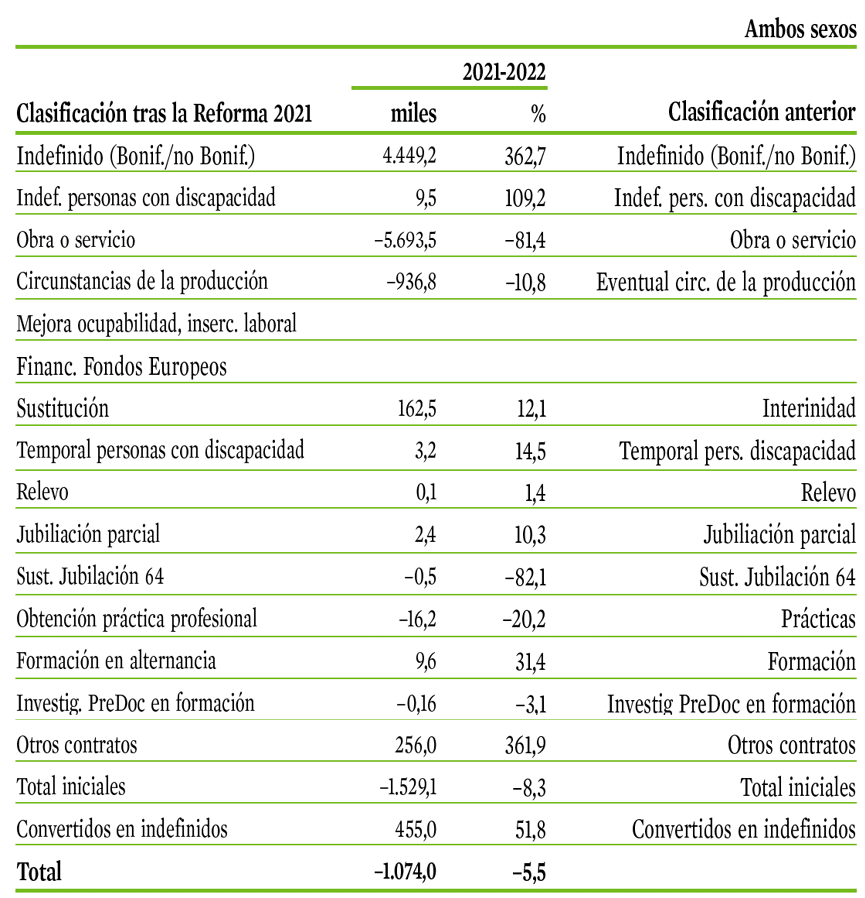
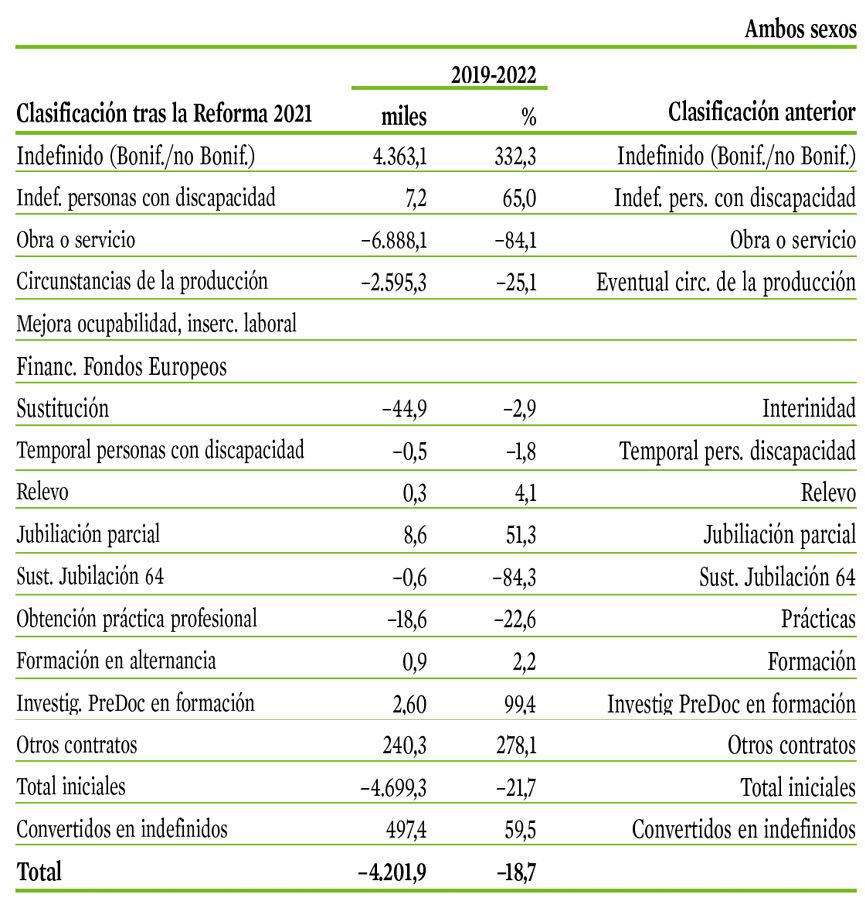
El interés del estudio de los grandes flujos laborales, es decir, los volúmenes y las vías por las cuales las personas transitan entre la inactividad, el empleo y el paro, en especial atendiendo a las salidas y entradas en el empleo, se centra en 2022 en atender en ellos a los primeros efectos de la reforma laboral, que precisamente pretendía, entre otras, modificar la regulación de esos flujos, en particular los contratos de trabajo, para reducir los efectos indeseados de la alta rotación y de la segmentación en el mercado de trabajo español.
Hay que recordar8 que la temporalidad excesiva era persistente y se asociaba, con valores sustancialmente mayores, a ciertos grupos de personas, sobre todo jóvenes, mujeres y personas de origen inmigrante, en especial en
8 Véase, como ejemplo, la síntesis de este problema recogida en la anterior edición de esta Memoria.
Memoria 2022
Impacto de la reforma en las entradas al empleo
Impacto en las salidas del empleo: los despidos económicos y los ERTE ETOP
ver gráficos y cuadros
los grupos con niveles bajos de estudios. Esta concentración y persistencia subrayaban la presencia de una segmentación del empleo con fuerte rotación empleo-paro para estos temporales, lo que influía en peores condiciones de trabajo y, sobre todo, en dificultades para mejorarlas. Este fenómeno de segmentación generaba también costes para la economía, con pérdida de crecimiento potencial y menor productividad, y con una menor base de consumo9.
9 Véase, sobre el ensanchamiento de la base de consumo: Banco de España, «El aumento de los contratos indefinidos y su posible impacto en el gasto», Boletín Económico 2023/T1.
cuadro 5
CONTRATOS REGISTRADOS POR MODALIDAD, 2022
(Acumulado anual en miles de contratos. Variación en miles y en % en los periodos señalados)
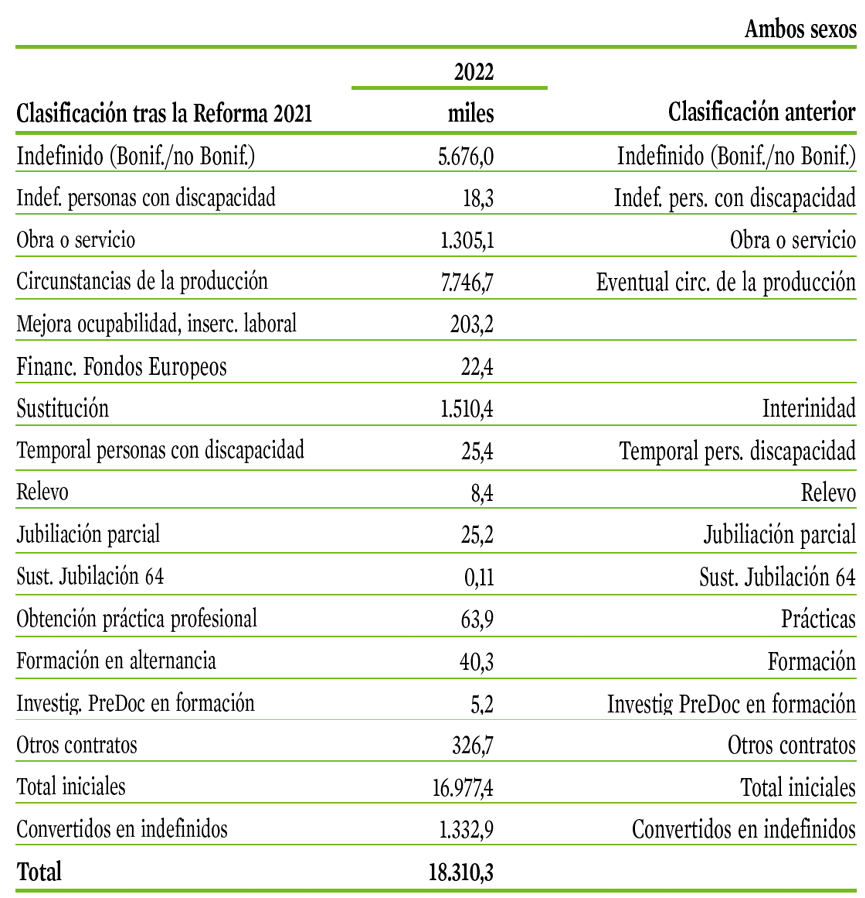
2022
GRÁFICO 12
DURACIÓN DE LOS CONTRATOS TRAS LA REFORMA LABORAL
(Distribución de cada vigencia sobre el total acumulado anual 2019 y 2022)
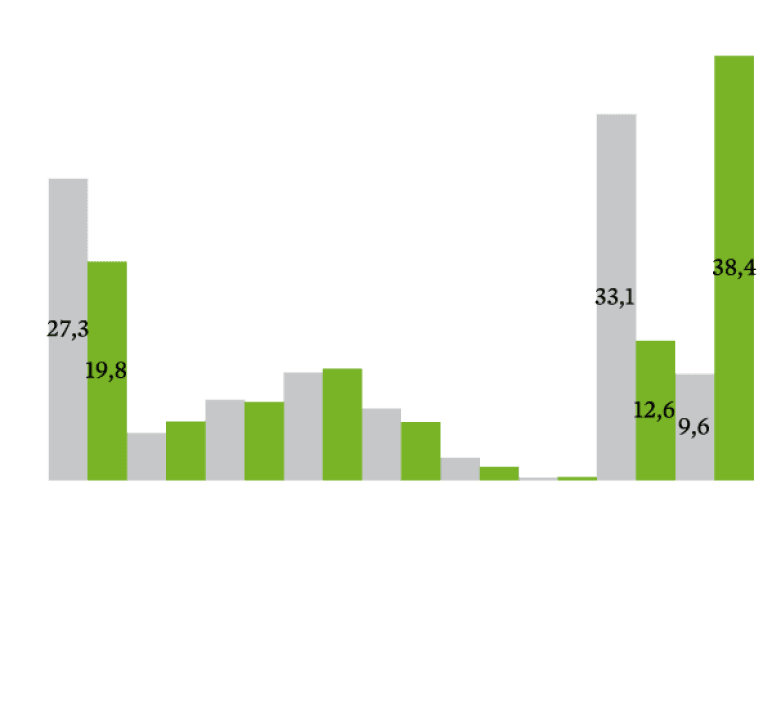
Total edades
CAPÍTULO II 1. Balance y perspectivas
ver gráficos y cuadros
1.1.3.
El mercado de trabajo español
en perspectiva comparada
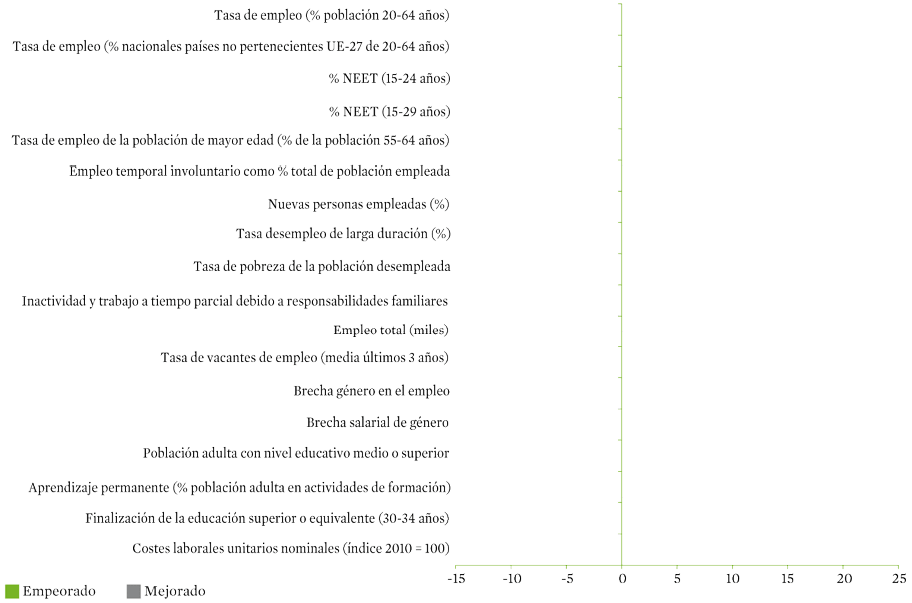
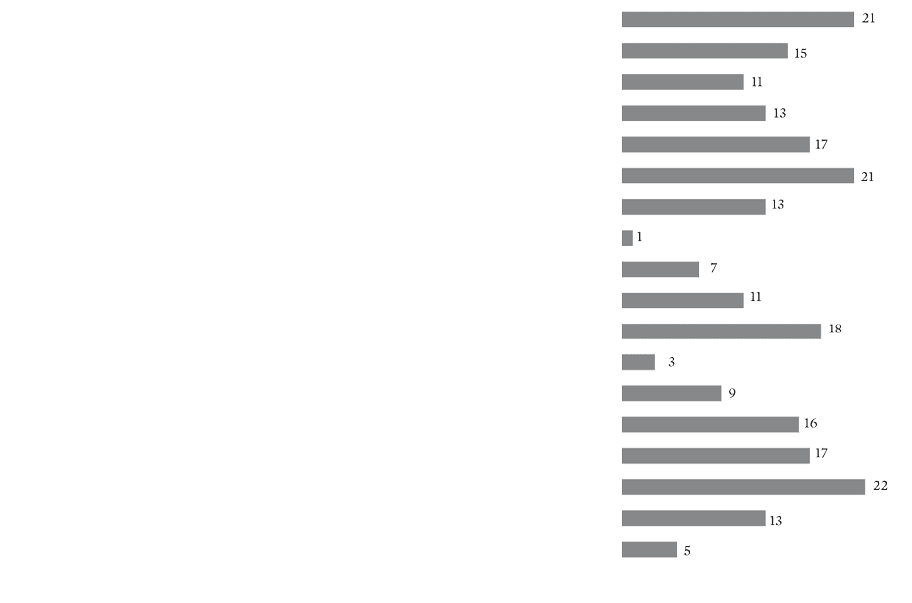
El mercado de trabajo español muestra rasgos diferenciales que, en mayor o menor medida, vienen siendo recurrentes a lo largo de las últimas décadas y de entre los cuales, en comparación con la UE-27, destacan los siguientes: mayores niveles de desempleo, especialmente juvenil (que duplica la media de la región), así como de desempleo de larga duración, temporalidad y segmentación laboral. También son mayores en España la involuntariedad en el empleo a tiempo parcial y temporal. La población trabajadora en riesgo de pobreza y exclusión (working poor), por su parte, aunque ha disminuido en los últimos años, sigue en niveles superiores a la media europea, así como también las brechas laborales y salariales por razón de sexo.
GRÁFICO 16
TENDENCIAS DEL EMPLEO EN LOS ESTADOS MIEMBROS
(Núm. de países que empeoran/ mejoran en los indicadores de resultados de empleo de 2022)*
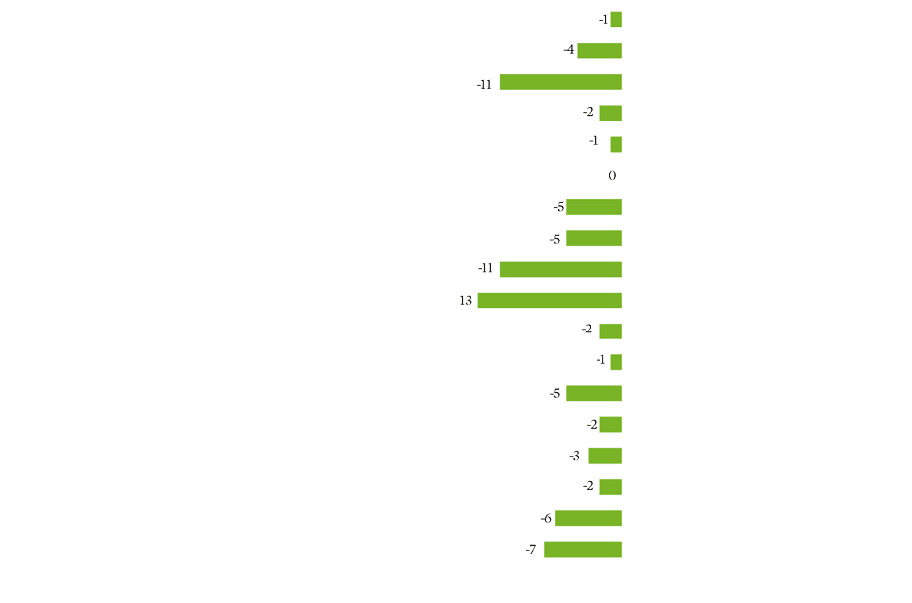
CAPÍTULO II 1. Balance y perspectivas
1.1.4.
Las políticas activas de empleo:
avances y desafíos pendientes
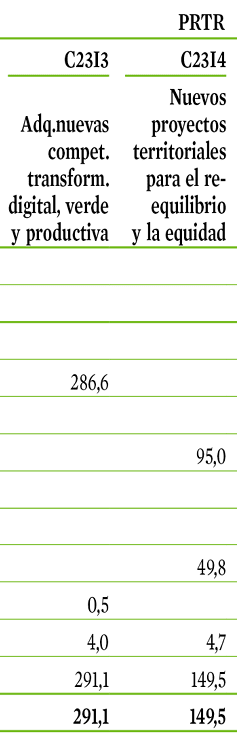
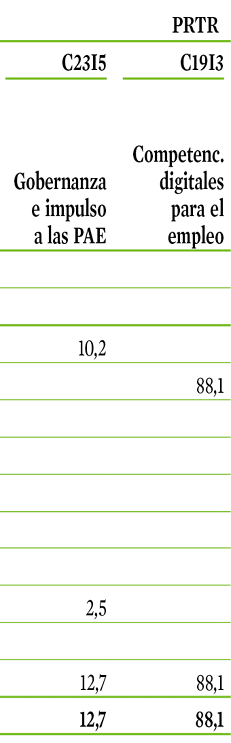
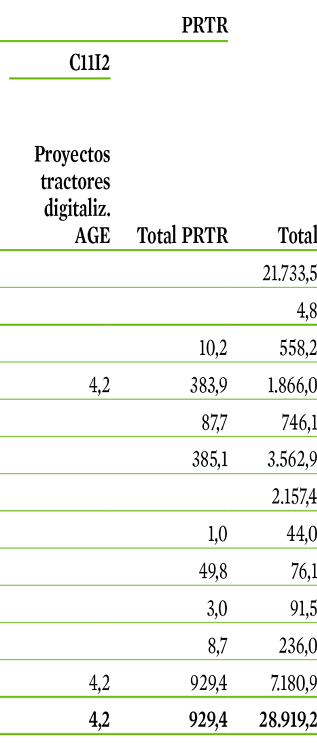
A lo largo de 2022, continuó abordándose la reforma de las políticas activas de empleo (PAE) iniciada el año anterior y enmarcada en el Plan de Recuperación, Transformación y Resiliencia (PRTR). Era, al mismo tiempo, un reto y una oportunidad para conformar un esquema ágil y eficiente de políticas activas capaz de responder a las necesidades de las personas trabajadoras, ocupadas y desempleadas, y a las demandas del tejido productivo, desplegando todo su potencial. En este contexto, a principios de 2023 se aprobaron las reformas de la Ley de Empleo y la revisión del sistema de bonificaciones a la contratación y continuaron ejecutándose las
17 Para un mayor detalle sobre el despliegue del PRTR en el ámbito de las políticas activas de empleo, véase Memoria CES 2021.
Memoria 2022
ver gráficos y cuadros
inversiones en el ámbito de las políticas activas de empleo recogidas, principalmente, en el componente 23, del PRTR, que había supuesto un aporte adicional de recursos para políticas activas proveniente de los fondos Next Generation EU17.
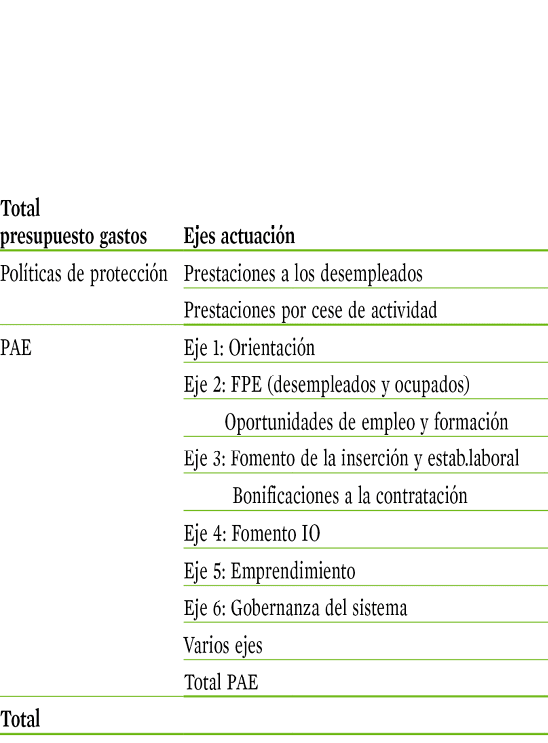
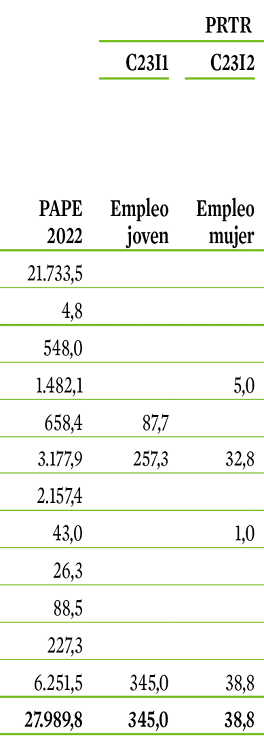
cuadro 8
PRESUPUESTO GASTOS EN POLÍTICA DE EMPLEO DEL SEPE, 2022
(Presupuesto de gasto en millones de euros actualizado tras modificaciones sobre gasto inicial)
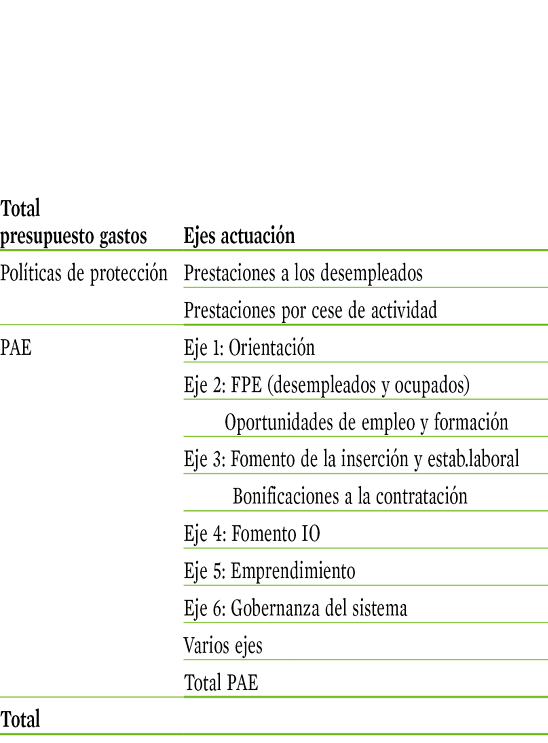

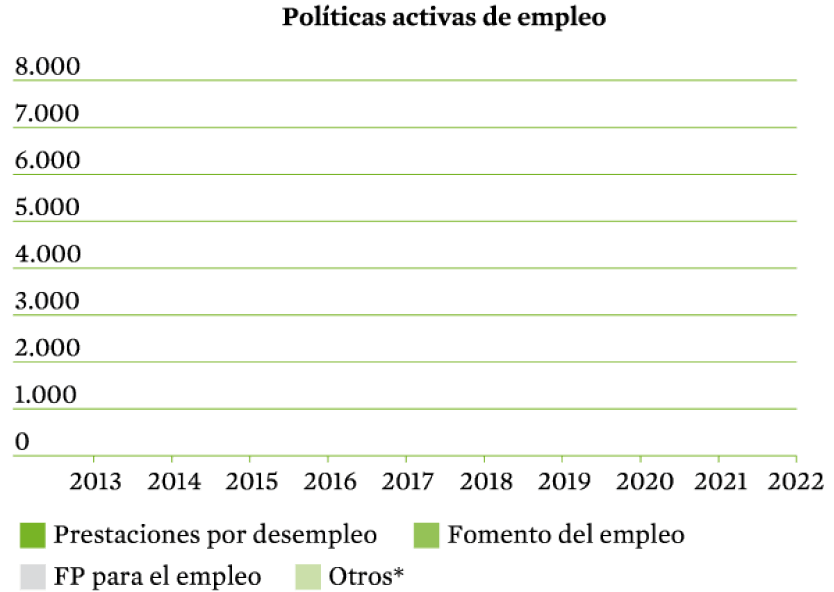
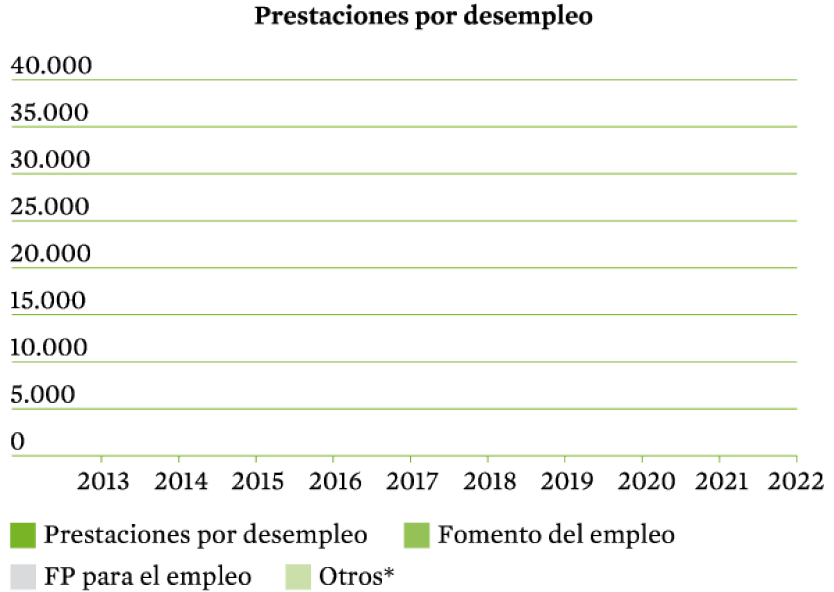
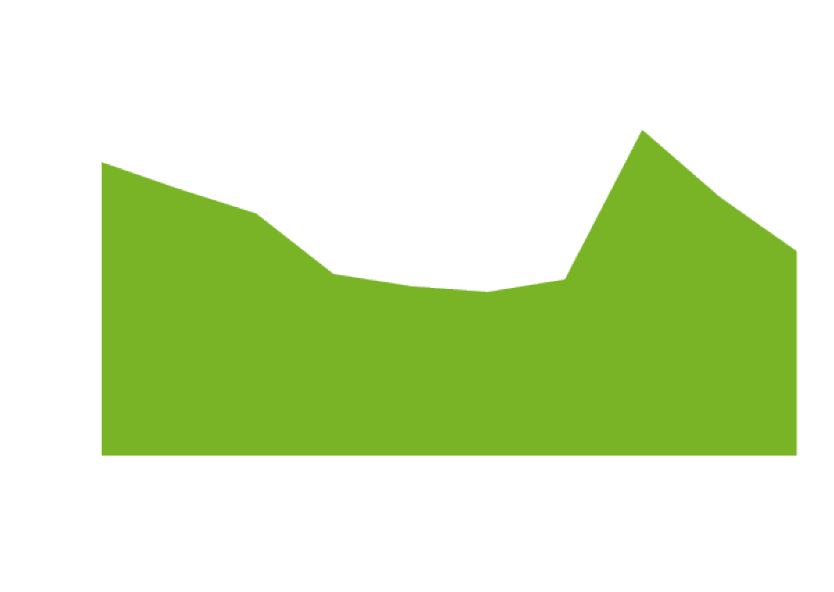
GRÁFICO 17
GASTO EN POLÍTICA DE EMPLEO EN EL PRESUPUESTO DEL SEPE, 2013-2022
(Millones de euros)
Prestaciones por desempleo
Memoria 2022
1.2.1.
El valor del diálogo social ante la incertidumbre
1.2.
Diálogo social
y relaciones laborales
ver cuadros
Recuadro 8
PROGRAMA DE TRABAJO DE LOS INTERLOCUTORES SOCIALES EUROPEOS, 2022-2024
(Principales acciones comunes)

Recuadro 9
PRINCIPALES PROPUESTAS CONJUNTAS DE LAS ORGANIZACIONES SINDICALES Y EMPRESARIALES SECTORIALES EUROPEAS PARA MANTENER LA ACTIVIDAD Y EL EMPLEO EN EL CONTEXTO DE LA GUERRA EN UCRANIA
Necesidad de un fondo comunitario para apoyar esquemas nacionales de trabajo a corto plazo, a través de la implementación del mecanismo SURE 2.0, a fin de mantener a flote las empresas fuertemente condicionadas por el conflicto bélico en Ucrania.
Implementar soluciones de emergencia a corto plazo que limiten los costes y precios del gas y la electricidad y que al mismo tiempo garanticen la seguridad del suministro.
Necesidad de una acción de la UE para garantizar un comercio justo sobre todo respecto a las importaciones con las regiones no europeas menos afectadas por la guerra en Ucrania.
Garantizar una transición justa para cualquier trabajador o trabajadora con afectación por la transición verde o digital.
Respetar plenamente el diálogo social en todos los niveles, de conformidad con la legislación nacional o europea.
CAPÍTULO II 1. Balance y perspectivas
1.2.2.
Panorama de la
negociación colectiva y
de los conflictos laborales
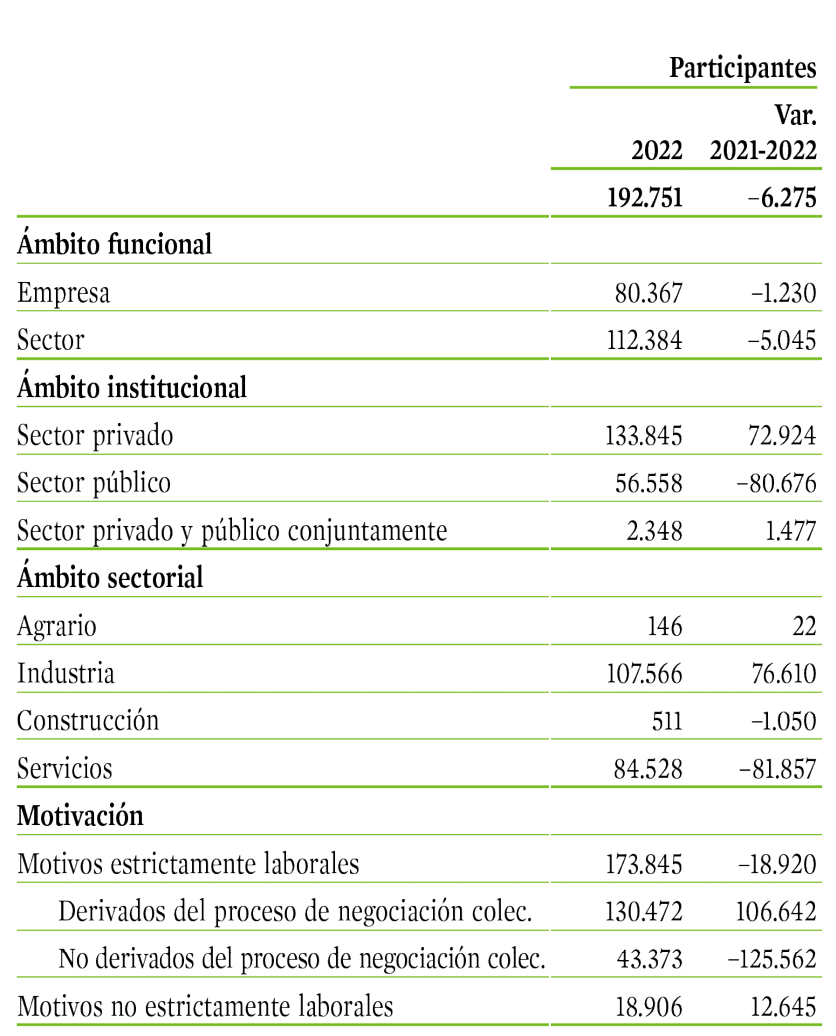
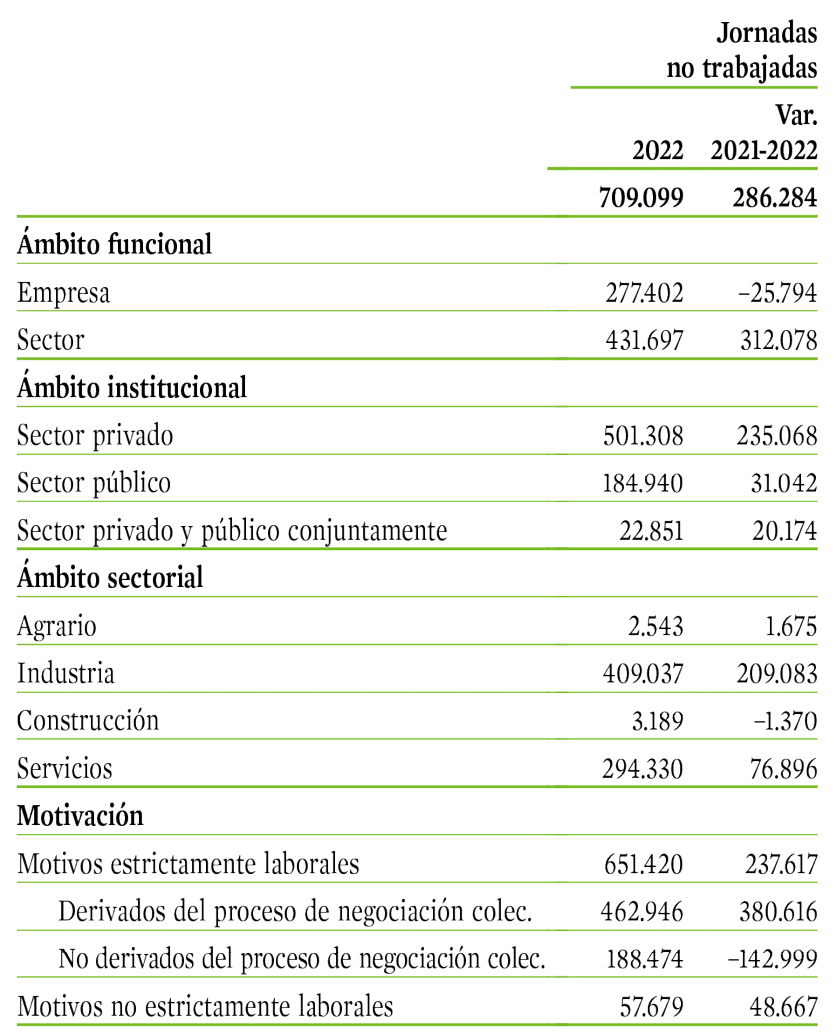
ver gráficos y cuadros
cuadro 9
ÁMBITOS Y MOTIVACIÓN DE LAS HUELGAS
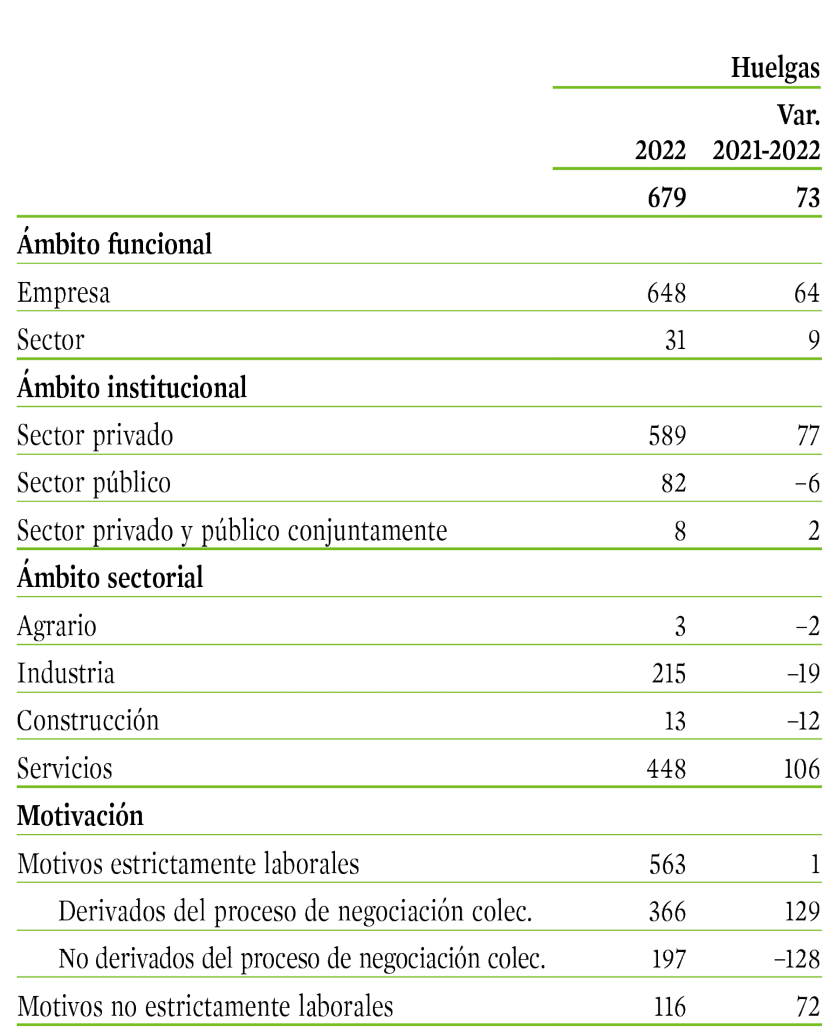
Huelgas
CAPÍTULO II 1. Balance y perspectivas
ver cuadros
1.2.3.
Marco normativo laboral: desarrollo y aplicación
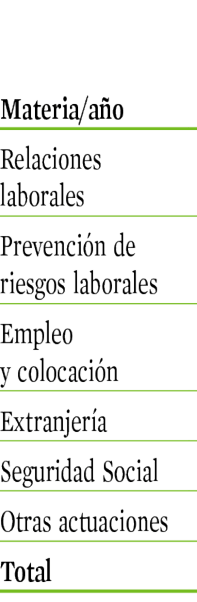
cuadro 10
ACTIVIDAD DE LA ITSS POR MATERIAS

CAPÍTULO II 1. Balance y perspectivas
ver gráficos y cuadros
1.2.4.
Seguridad y
salud en el trabajo
gráfico 26
ACCIDENTES DE TRABAJO CON BAJA EN JORNADA E IN ITINERE, POR SEXO, 2022
(Porcentajes en cada sexo y gravedad, personas asalariadas y por cuenta propia)
Fuente: MTES, Estadística de Accidentes de Trabajo (avance enero-diciembre).

En jornada
En jornada
Hombres
Mujeres
Memoria 2022
Cuadro A-1. Empleo por ramas de
actividad, total y asalariado*
2019-2022
Cuadro A-2. Contratos registrados
por sexo y edad, 2022
Cuadro A-3. Contratos registrados
por modalidad y jornada, 2019-2022
Cuadro A-4.
Despidos individuales por causas
Cuadro A-5.
Personas en regulación de empleo
por tipo de medida y causas
Cuadro A-6. Presupuesto
(actualizado) de gastos del SEPE,
2013-2022
Cuadro A-7.
Gasto total en desempleo, 2022
Cuadro A-8. Gasto público
en políticas de empleo
en la Unión Europea, 2020
Cuadro A-9. Estructura del gasto
en PAE en la Unión Europea
por tipo de medidas, 2020
Cuadro A-10.
Dotación financiera PAE
y distribución a CCAA
Cuadro A-11. Contratos acogidos a
medidas de fomento de la
contratación, 2022
Cuadro A-12. Empresas
y participantes en formación programada, 2021
Cuadro A-13. Perfil de participantes
en formación programada,
2021-2022
Cuadro A-14. Estado de situación
de las inversiones del PRTR
en el ámbito del SEPE
Cuadro A-15. Convenios colectivos
registrados, empresas y personas
trabajadoras
Cuadro A-16. Principales dimensiones
de las huelgas
Cuadro A-17. Conflictos ante el SIMA,
principales características
Cuadro A-18. Solución autónoma
de conflictos laborales en órganos
autonómicos
Cuadro A-19. Asuntos judiciales
sociales resueltos, 2013-2022
Recuadro A-1. Fuentes para
el estudio del salario medio en 2022
CAPÍTULO IiI
CALIDAD DE VIDA, PROTECCIÓN
E INCLUSIÓN SOCIAL
CAPÍTULO III
Memoria 2022
1.1.1.
Condiciones de vida y situación
económica de los hogares
Las condiciones de vida de la población en 2022 estuvieron marcadas por una nueva sacudida económica, esta vez ocasionada por las repercusiones de la invasión de Ucrania. Cuando apenas habían transcurrido dos años del inicio de la pandemia, y a pesar de la mejora del empleo, que favoreció el aumento de la renta bruta de los hogares (3,6 por 100 en 2022), la capacidad de estos para hacer frente a sus gastos se vio una vez más
1.1.
Calidad de vida y
políticas de bienestar
CAPÍTULO III 1. Balance y perspectivas
tensionada por el aumento generalizado de los precios, que produjo una caída de la renta bruta real, deflactada por el IPC, del 4,4 por 1001. Además, los hogares tuvieron que hacer frente a las subsiguientes subidas de los tipos de interés aprobadas por el BCE para tratar de atenuar la inflación (las primeras en los últimos diez años), como se ha visto con detalle en el capítulo primero de esta Memoria.
ver gráficos y cuadros
1 Datos de la contabilidad nacional. Para más detalle, véase capítulo I.
GRÁFICO 1
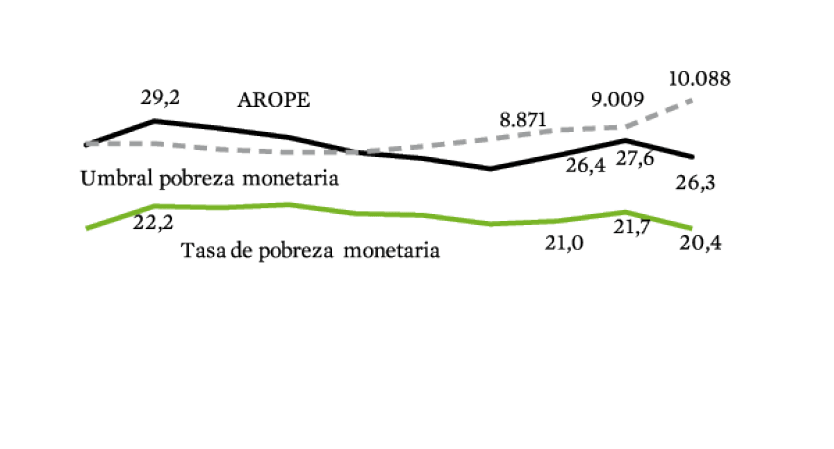
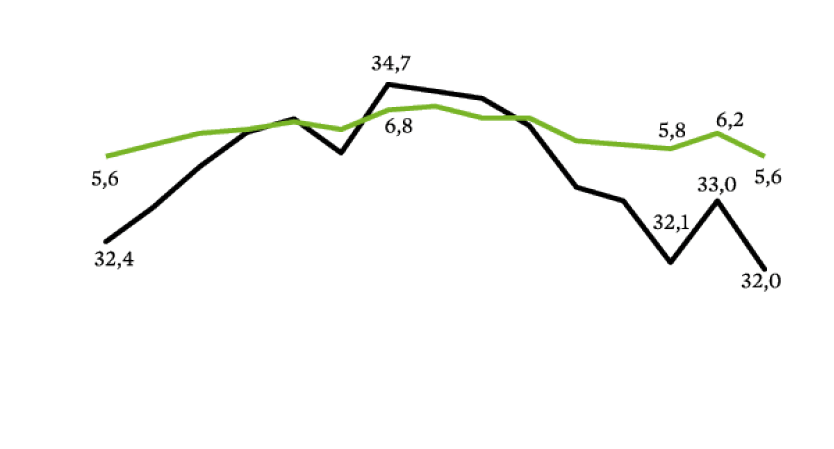
EVOLUCIÓN DE LA POBREZA MONETARIA Y LA DESIGUALDAD EN ESPAÑA
CAPÍTULO III 1. Balance y perspectivas
1.1.2.
Protección de las personas
consumidoras y usuarias
Superada la crisis sanitaria, que obligó a reorganizar todas las dimensiones de la vida cotidiana y las pautas de convivencia, en 2022 no habían concluido las dificultades a las que debieron enfrentarse los hogares, añadiéndose otras derivadas del aumento de la inflación. De manera muy sintética, el año estuvo marcado por el mayor esfuerzo que tuvieron que hacer los hogares para acceder a los bienes y servicios, dando cuenta de una considerable pérdida de capacidad adquisitiva, y por la gran incertidumbre sobre el devenir de la economía. Pero también por la constatación de la creciente dificultad para acceder a muchos servicios públicos en el contexto de la digitalización de las administraciones.
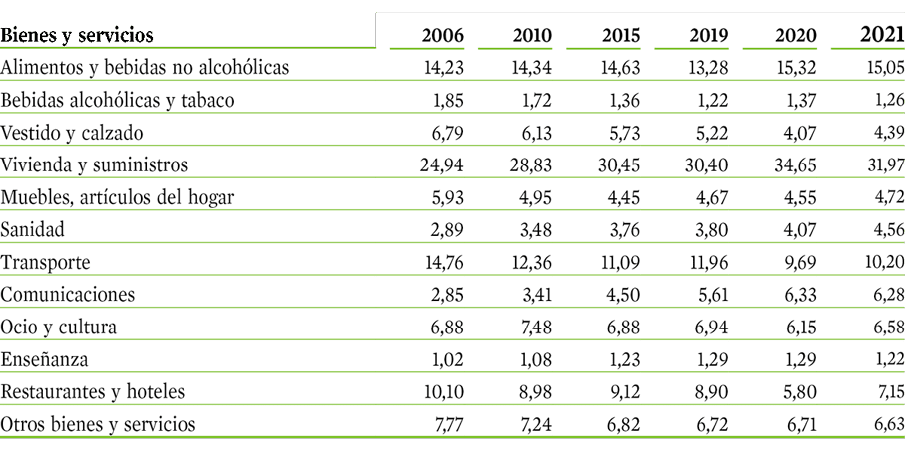
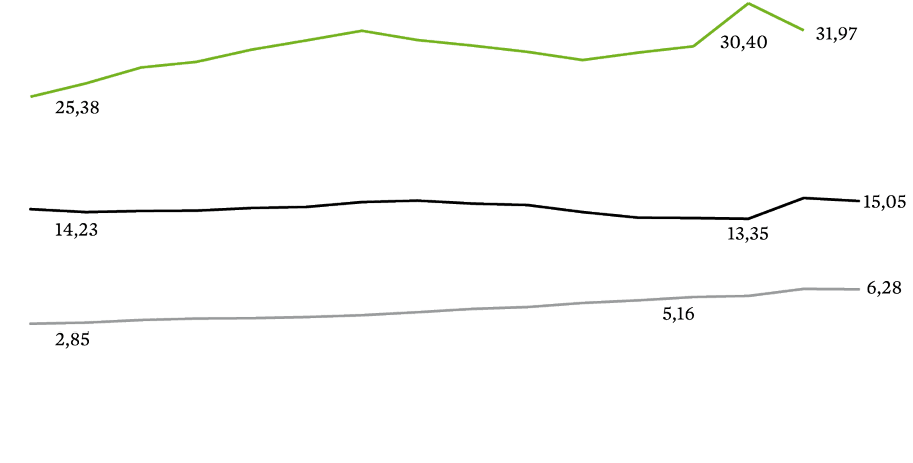
cuadro 2
EVOLUCIÓN DE LA ESTRUCTURA DEL CONSUMO
2006-2021
(Porcentaje de cada partida sobre el total de gasto en consumo)
CAPÍTULO III 1. Balance y perspectivas
1.1.3.
Vivienda y calidad del
entorno ambiental
Las dificultades de acceso y mantenimiento de la vivienda
Calidad del entorno: la crisis ambiental y su repercusión en la calidad de vida
ver gráficos y cuadros
GRÁFICO 8
EVOLUCIÓN DE LOS HOGARES
POR RÉGIMEN DE TENENCIA DE LA VIVIENDA TOTAL
(VARIOS AÑOS) Y POR EDAD
Nota: clasificación de hogares en función de la edad de la persona de referencia del hogar.
Fuente: INE, Encuesta de Condiciones de Vida.
Total de la población
CAPÍTULO III 1. Balance y perspectivas
1.1.4.
Educación y formación
El aumento del coste de la vida, con especial incidencia en los hogares con menos recursos económicos, junto a las brechas educativas preexistentes, hacen, si cabe, más importante que la educación cumpla su función social, y que los esfuerzos de compensación ayuden de una forma eficaz a una mayor igualdad de oportunidades, máxime si se tiene en cuenta que recesiones anteriores han repercutido en los niveles de pobreza infantil con consecuencias perdurables en la salud, el bienestar y los logros educativos.
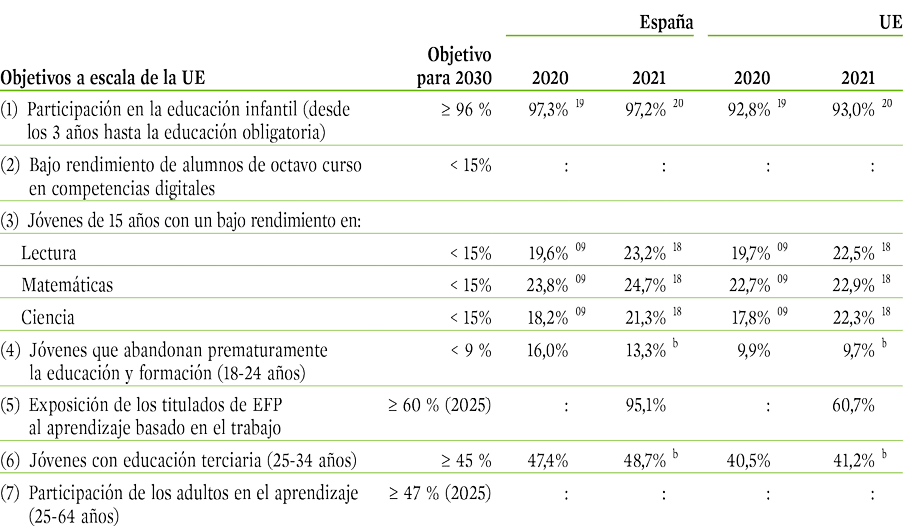
El nuevo marco estratégico en el ámbito de la educación y la formación estableció siete indicadores a escala de la Unión Europea que deben alcanzarse durante el periodo 2021-203062, permitiendo el seguimiento de la evolución comparada de España en ese contexto (cuadro 5).
La polarización del
nivel educativo de la
juventud en España es
mayor que en los países
de su entorno
62 Resolución del Consejo relativa a un Marco Estratégico para la cooperación europea en el ámbito de la educación y la formación con miras al espacio europeo de educación y más allá (2021-2030), 2021/C 66/01.
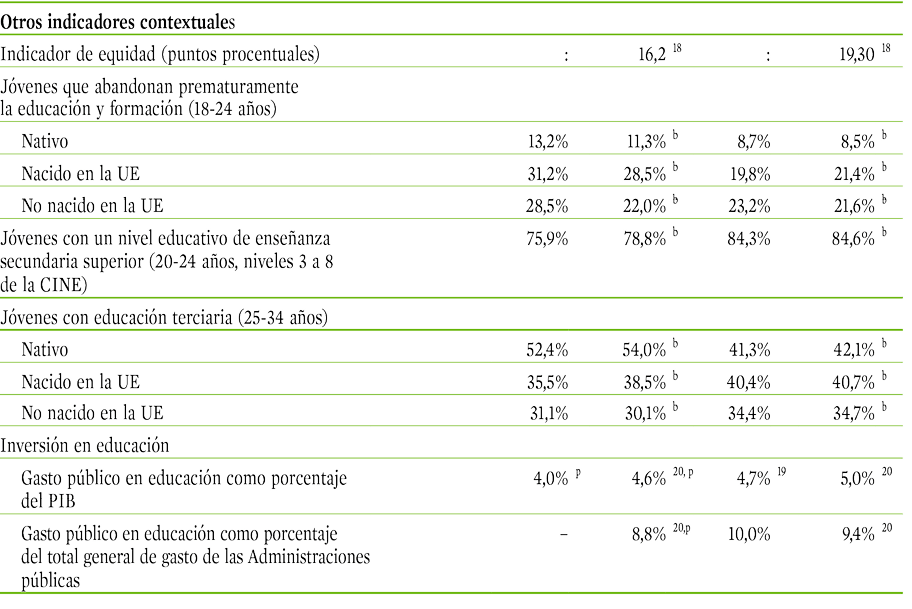
Cuadro 5
OBJETIVOS A ESCALA DE LA UNIÓN EUROPEA EN EL NUEVO MARCO DE EDUCACIÓN Y FORMACIÓN 2021-2030
Notas: b = interrupción en las series cronológicas, p = provisional: = no disponible, 09 = 2009, 18 = 2018, 19 = 2019, 20 = 2020.
Fuente: Comisión Europea. Monitor de la Educación y la Formación de 2022. España.
Objetivos a escala de la Unión Europea
CAPÍTULO III 1. Balance y perspectivas
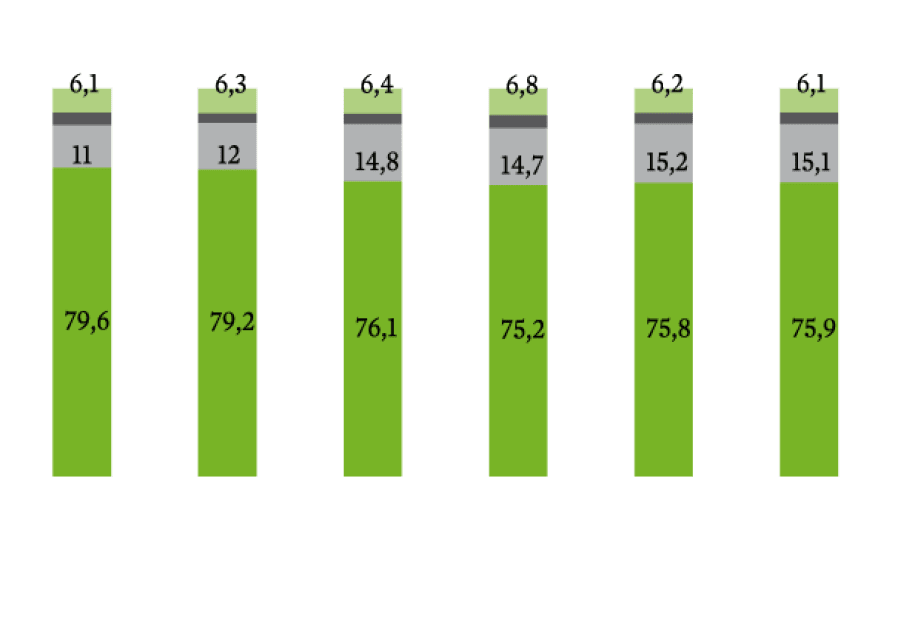
En 2021 la situación de España continuaba mostrando mejores resultados que la media de la UE-27 en las tasas de escolarización en educación infantil (1), y en la proporción de personas jóvenes que finalizan una educación terciaria (6), aunque en España persiste una importante polarización del nivel educativo de la población joven, pues, a pesar de su importante disminución en la última década, todavía es muy elevada la proporción de la misma que cuenta con un nivel educativo bajo (gráfico 12). Esta concentración en los extremos refleja el escaso peso comparado de la población con niveles formativos intermedios, pues a pesar de la mejora sustantiva de la última década (del 62 por 100 en 2011 al 78,8 por 100 en 2121) España no ha alcanzado en 2021 los niveles medios en la Unión Europea (84,6 por 100). Por tanto, para que la pirámide educativa española se asemeje más a la europea, es importante reducir el abandono escolar temprano (AET), ya que España sigue teniendo la segunda tasa más alta de AET de la Unión Europea (4). Finalmente, hay que señalar que España se sitúa por encima de la media en el nuevo indicador sobre la exposición de las personas tituladas en formación profesional al aprendizaje basado en el trabajo (5), y que no se dispone de datos referentes al bajo rendimiento del alumnado de octavo curso en competencias digitales (2) ni y sobre la participación de la población adulta en el aprendizaje (7).
ver gráficos y cuadros
GRÁFICO 12
NIVEL DE FORMACIÓN ALCANZADO POR LA POBLACIÓN JOVEN Y PORCENTAJE DE JÓVENES SEGÚN NIVELES DE COMPETENCIAS
Fuente: OCDE, Panorama de la educación, 2022. MEFP. Programa Internacional para la evaluación de las competencias de la población adulta, 2013. Informe español.
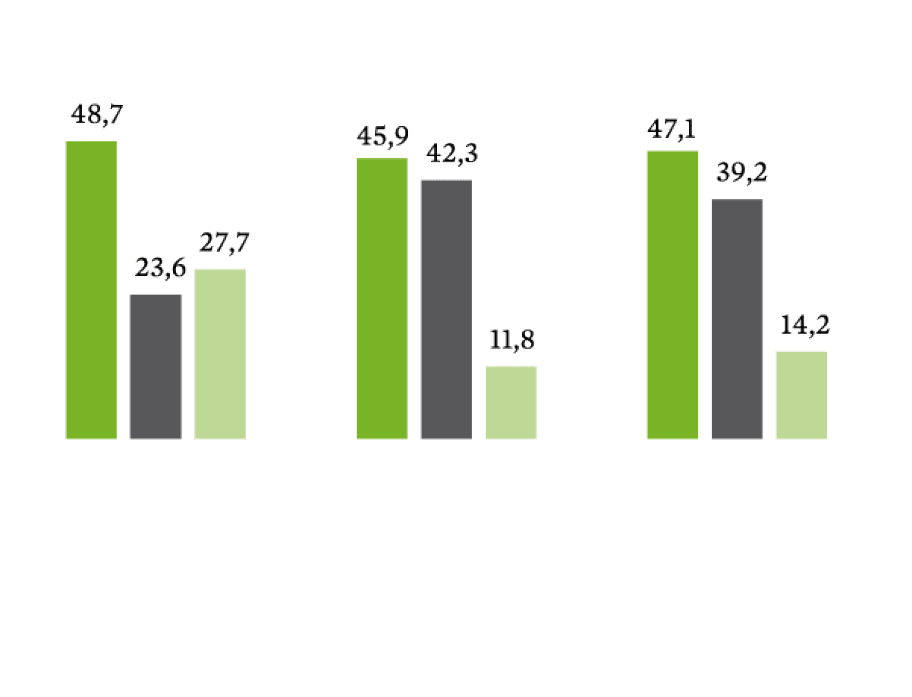
Memoria 2022
1.2.1.
Protección social en
perspectiva comparada
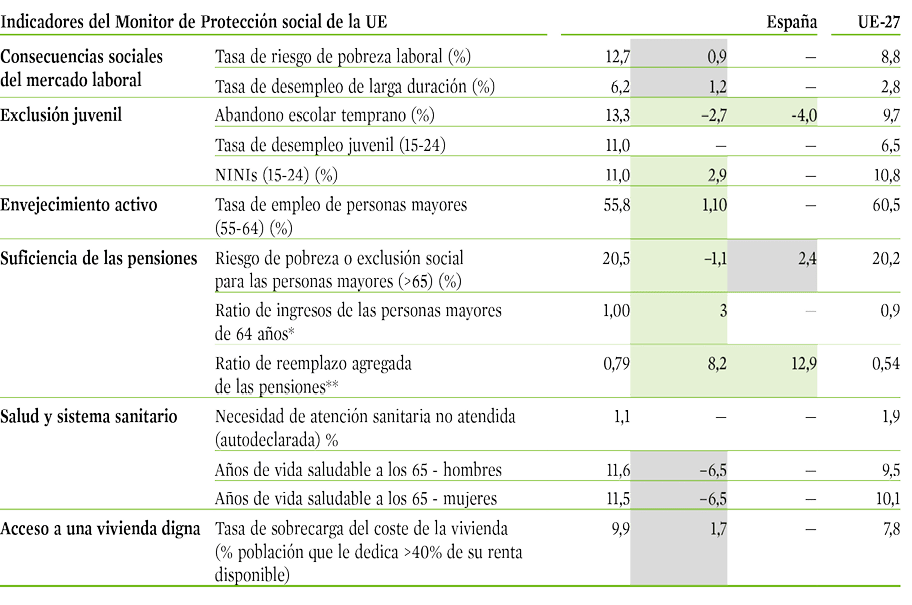
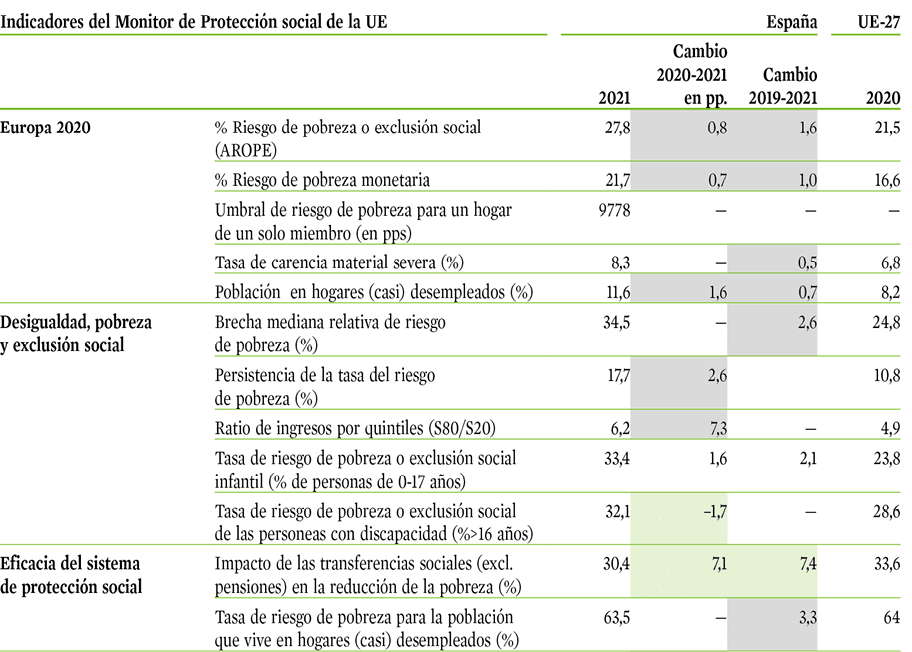
Tras el shock que supuso la pandemia y el importante papel que desempeñó el refuerzo de la protección social para atenuar su impacto en los hogares, en 2021 buena parte de los indicadores sociales mostraban ya un comportamiento positivo en la mayoría de los países de la Unión Europea, reflejo de la recuperación económica y de la contribución de los sistemas de protección social e inclusión social (cuadro 9). Según los datos del Monitor
1.2.
Protección social
e inclusión social
CAPÍTULO III 1. Balance y perspectivas
de la Protección Social123, se observaron reducciones en la tasa de pobreza y su profundidad en más de un tercio de los países; la pobreza infantil disminuyó también en la mayoría de ellos (aunque empeoró en siete), mejorando asimismo la situación de los jóvenes (con descensos de la tasa de NEET y de abandono escolar temprano en un tercio de los países), mientras aumentó la tasa de empleo de las personas trabajadoras de mayor edad en dos tercios de los Estados miembros. Aun así, resultaba preocupante el aumento del paro de larga duración y de la población viviendo en hogares con elevado desempleo en casi un tercio de los países, así como tendencias de distinto signo en cuanto a las desigualdades de ingresos, con descensos y aumentos en un tercio de los países en cada caso.
123 Social Protection Committe, Annual Report 2022. Review of the social protection performance monitor and developments in social protection policies.
ver gráficos y cuadros
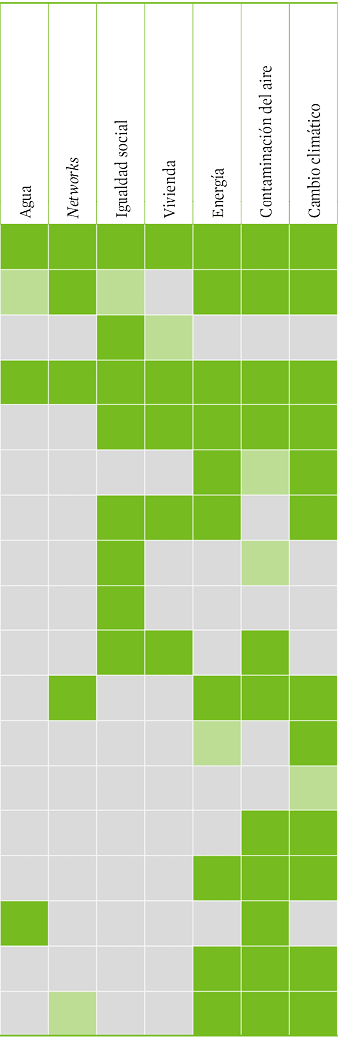
Cuadro 9
INDICADORES DE PROTECCIÓN SOCIAL E INCLUSIÓN SOCIAL. ESPAÑA Y UE-27
* Ingreso mediano equivalente disponible de personas mayores de 64 años/ingreso mediano equivalente disponible de personas mayores de 64 años
** Tasa de reemplazo agregada de las pensiones: ingreso bruto mediano de la población de 65-74 años/ ingreso bruto mediano de la población de 50-59 años excluidas otras prestaciones sociales.
Nota: en gris, indicadores que han registrado un deterioro estadísticamente significativo. En verde, indicadores que han registrado una mejoría estadísticamente significativa.
Fuente: Social Protection Committe, Annual Report 2022. Review of the social protection performance monitor and developments in social protection policies.
CAPÍTULO III 1. Balance y perspectivas
1.2.2.
Seguridad Social, sistema de
pensiones y previsión social
complementaria
Más allá de su acción protectora tradicional, la Seguridad Social siguió dando apoyo a la política social y económica en 2022 a través de la prolongación de algunas de las medidas dirigidas a amortiguar el impacto de la crisis del COVID-19 sobre empresas y personas trabajadoras. Para ello se aprobó el Real Decreto-ley 2/2022, de 22 de febrero, por el que se adoptan medidas urgentes para la protección de los trabajadores autónomos, para la transición hacia los mecanismos estructurales de defensa del empleo, y para la recuperación económica y social de la isla de La Palma, que prorrogaba determinadas medidas para hacer frente a situaciones de vulnerabilidad social y económica, con vigencia hasta el 30 de junio de 2022.
Memoria 2022
1.2.2.1.
La situación financiera del sistema de la Seguridad Social en 2022
129 El déficit del subsector Los Fondos de la Seguridad Social se expresa en términos de Contabilidad Nacional, aplicando los criterios metodológicos del Sistema Europeo de Cuentas, que permite la comparación homogénea entre los distintos Estados miembros, siendo, por tanto, el utilizado a efectos de la aplicación del Procedimiento de Déficit Excesivo y del Pacto de Estabilidad y Crecimiento.
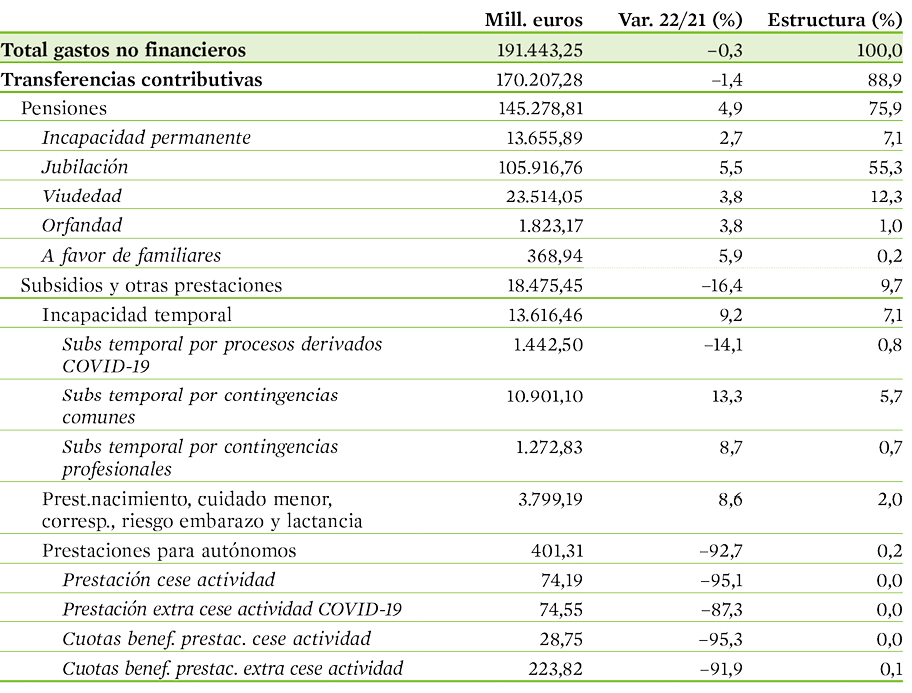
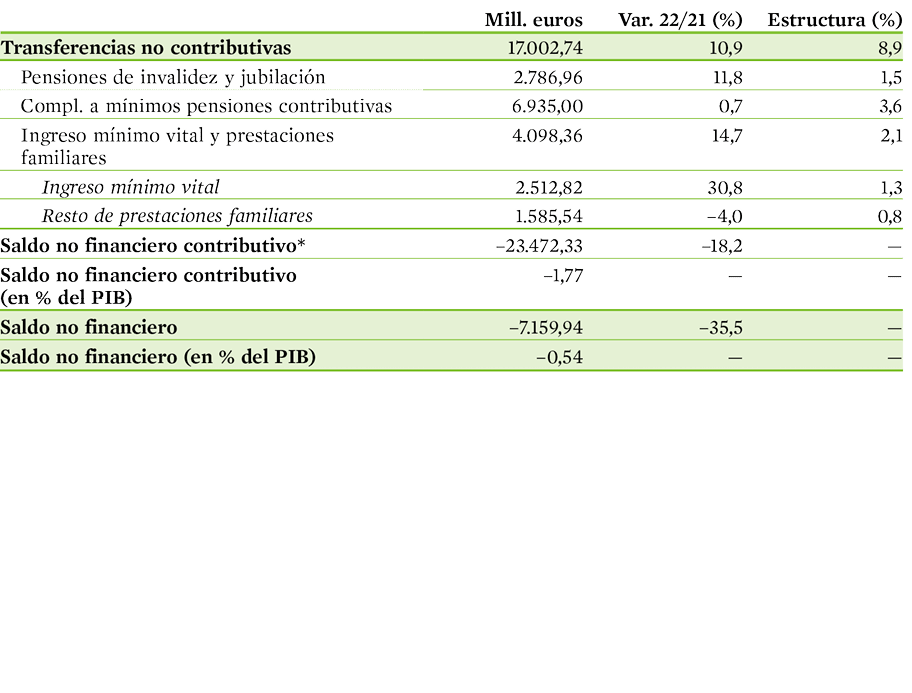
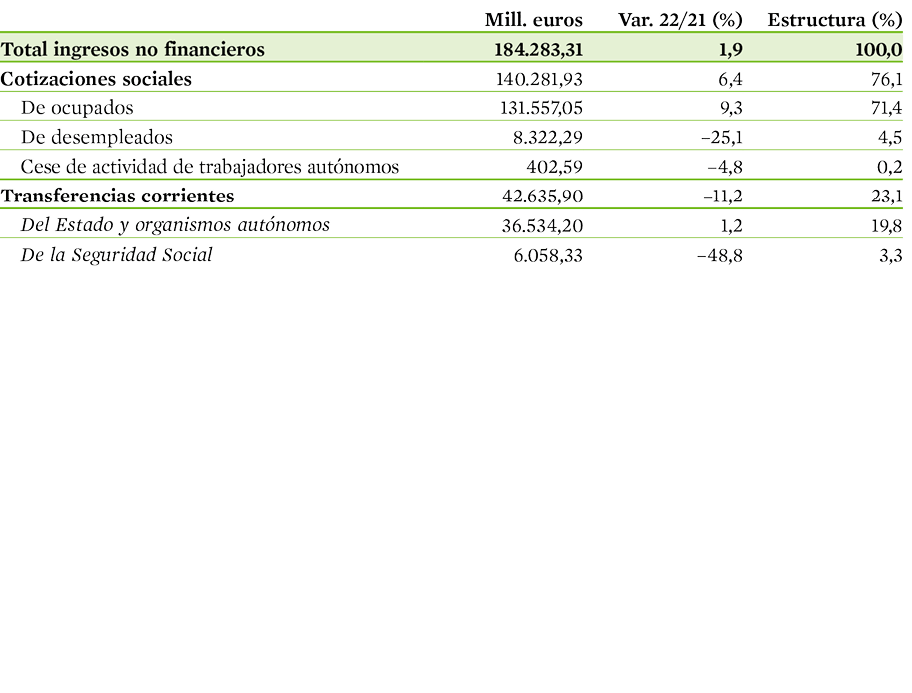
El déficit de los Fondos de la Seguridad Social129 se redujo un 50 por 100 en 2022, hasta situarse en 6 mil millones de euros, equivalente al 0,5 por 100 del PIB. El principal responsable de esta mejora fue el Servicio Público de Empleo Estatal (SEPE), cuyo saldo se tornó positivo, gracias al descenso del gasto en prestaciones asociadas a la pandemia y al favorable comportamiento del mercado laboral. Además, disminuyó el déficit del sistema de la Seguridad Social, mientras que el saldo del Fondo de Garantía Salarial (FOGASA) se mantuvo prácticamente invariable.
CAPÍTULO III 1. Balance y perspectivas
ver gráficos y cuadros
Cuadro 10
EJECUCIÓN PRESUPUESTARIA DEL SISTEMA
DE LA SEGURIDAD SOCIAL EN 2022
(Operaciones no financieras, en términos de derechos y obligaciones reconocidas)
* Saldo no financiero contributivo = ingresos por cotizaciones sociales —gasto en pensiones contributivas— gasto en subsidios y otras prestaciones de carácter contributivo.
Fuente: Ministerio de Inclusión, Seguridad Social y Migraciones, Avance de la ejecución presupuestaria de la Seguridad Social.
CAPÍTULO III 1. Balance y perspectivas
1.2.2.2.
Sostenibilidad, adecuación
y suficiencia del sistema
de pensiones. Reformas
Para hacer frente al reto de sostenibilidad, adecuación y suficiencia al que se enfrenta el sistema, asociado a factores demográficos —por la entrada a la jubilación a partir aproximadamente del año 2025 de la generación del baby boom— y a la insuficiencia de ingresos, en 2022 y comienzos de 2023 se abordó el segundo bloque de la reforma del sistema de pensiones, con la aprobación del Real Decreto-ley 13/2022, de 26 de julio, por el que se establece un nuevo sistema de cotización para los trabajadores por cuenta propia o autónomos y se mejora la protección por cese de actividad, fruto de un acuerdo tripartito, y el Real Decreto-ley 2/2023, de 16 de marzo, de medidas urgentes para la ampliación de derechos de los pensionistas, la reducción de la brecha de género y el establecimiento de un nuevo marco de sostenibilidad del sistema público de pensiones, acordado por el Gobierno y los sindicatos UGT y CCOO.
CAPÍTULO III 1. Balance y perspectivas
1.2.2.3.
Las prestaciones de la
Seguridad Social en 2022
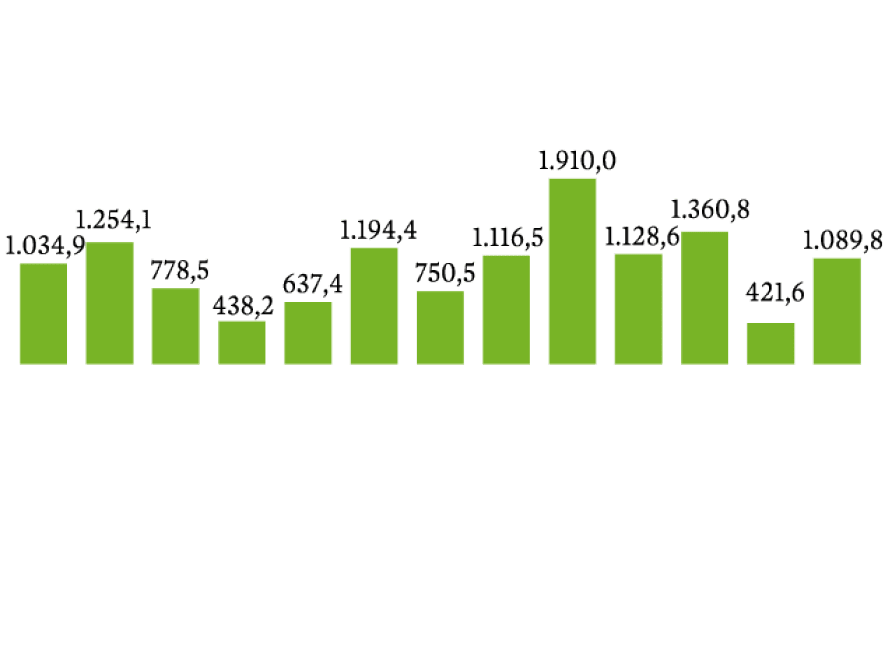
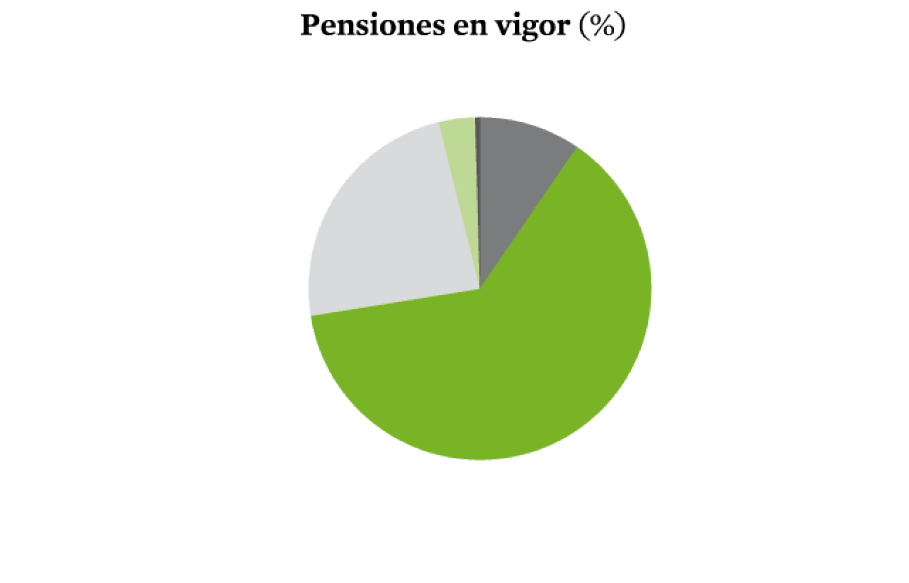
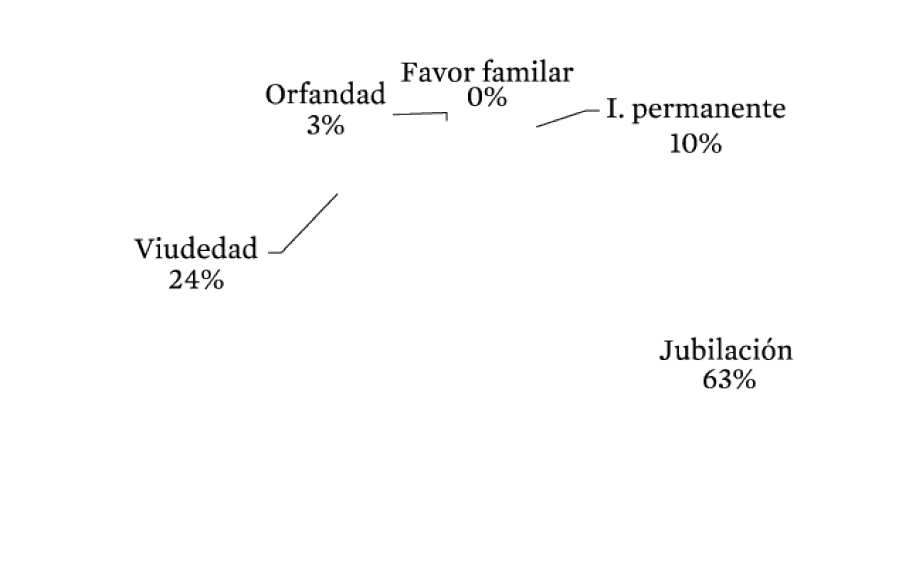
Las pensiones de carácter contributivo constituyen el grueso de las prestaciones de la Seguridad Social, con un total de 9,9 millones de pensiones en vigor en 2022 y 9 millones de pensionistas; diferencia que responde al hecho de que un 10,3 por 100 es titular de más de una pensión de la Seguridad Social.
ver gráficos y cuadros
GRÁFICO 23
PENSIONES CONTRIBUTIVAS EN VIGOR
E IMPORTE MENSUAL, 2022
Fuente: Ministerio de inclusión, Seguridad Social y Migraciones. eSTADISS: Estadísticas de pensiones.
CAPÍTULO III 1. Balance y perspectivas
1.2.2.4.
La previsión social complementaria
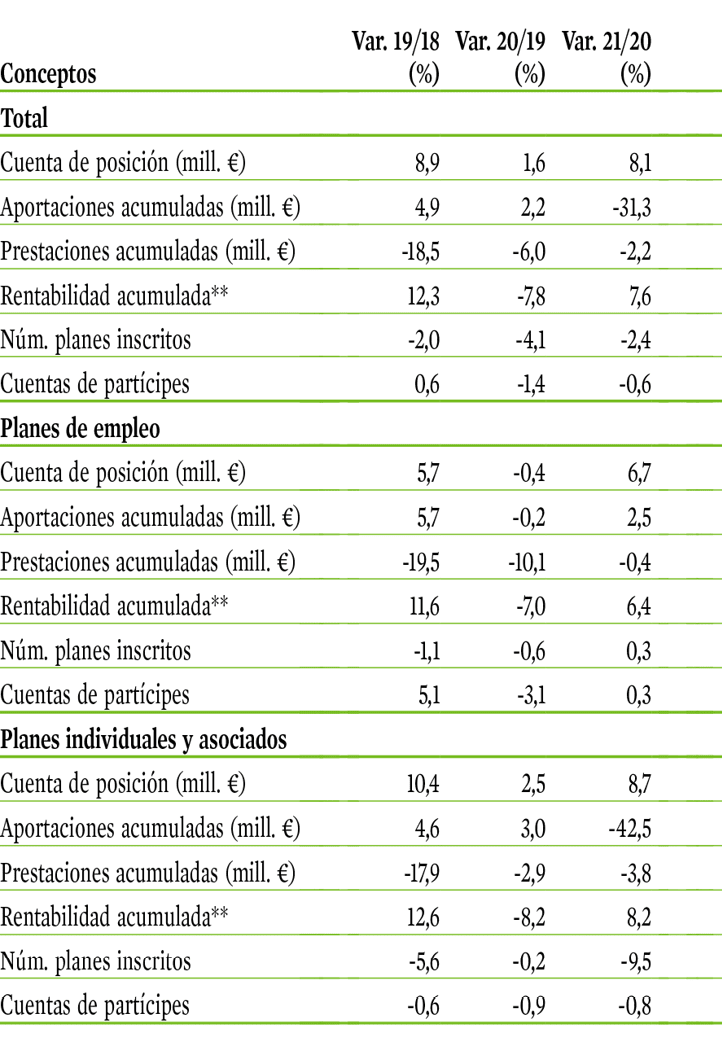
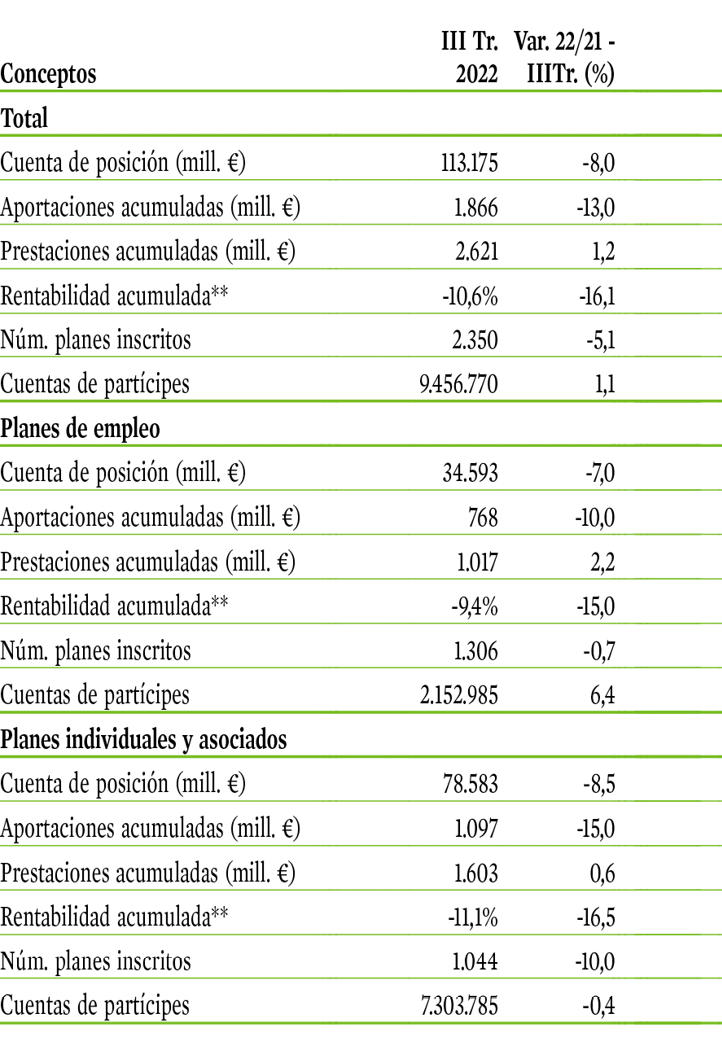
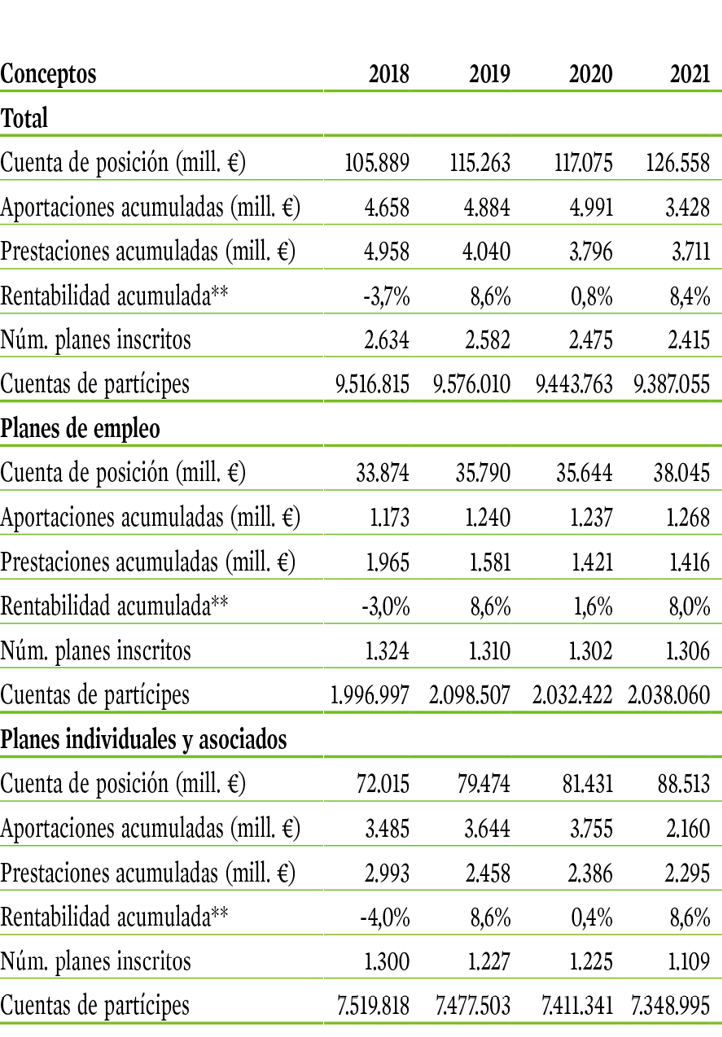
La previsión social complementaria mostró una evolución negativa en 2022 debido, no solo a la incertidumbre global tras la invasión rusa de Ucrania, sino también a la pérdida de poder adquisitivo de los hogares dado el contexto inflacionista y, sobre todo, por la restricción monetaria generalizada, incluida la del BCE, que afectó negativamente a la rentabilidad de los planes, dado que las subidas de tipos corrigieron a la baja la valoración de los bonos de renta fija. Además, los planes de pensiones individuales se han visto afectados en los últimos años por el cambio en su fiscalidad —el último tuvo lugar con la aprobación de la Ley 12/2022, de 30 de junio, de Regulación para el impulso de los planes de pensiones de empleo— y que ha supuesto la reducción del límite máximo de aportación deducible anualmente desde los 8.000 a los 1.500 euros.
Cuadro 13
PLANES DE PENSIONES POR MODALIDAD, 2018-2022*
* Los datos de 2022 están referidos al tercer trimestre y su variación anual se realiza sobre el tercer trimestre de 2021.
** La variación anual de las rentabilidades acumuladas se mide en puntos porcentuales.
Fuente: Ministerio de Asuntos Económicos y Transformación Digital, Dirección General de Seguros y Fondos de Pensiones, Boletín de Información Trimestral de Seguros y Fondos de Pensiones. Tercer trimestre 2022.
CAPÍTULO III 1. Balance y perspectivas
1.2.3.
Ingreso mínimo vital:
un nuevo esquema
de garantía de rentas
A lo largo de 2022, la crisis del coste de la vida ha hecho aún más patente la importancia de la efectividad de las prestaciones y ayudas dirigidas a prevenir y combatir el riesgo de pobreza, así como de la eficacia en su gestión. Tras su creación en mayo de 2020, el ingreso mínimo vital (IMV) estaba llamado a ser el principal instrumento de carácter económico en la lucha contra la pobreza y, no en vano, se ha hecho con un lugar destacado entre las prestaciones y ayudas de carácter económico que garantizan un nivel mínimo de ingresos en situaciones de vulnerabilidad, acreditada mediante prueba de rentas. Durante 2022 se han dado pasos importantes hacia la reordenación y simplificación del sistema de prestaciones económicas no contributivas de la Administración
Memoria 2022
Las prestaciones no contributivas: reordenación y simplificación
en torno al IMV
Cambios en la prestación del IMV
a lo largo de 2022
Interacción entre el IMV y las rentas mínimas de las comunidades autónomas
General del Estado. El nuevo esquema se basa en su integración en torno al ingreso mínimo vital, como prestación base del sistema de garantía de ingresos mínimos, que pueda dar respuesta a tres de las causas principales de exclusión económica: la vejez, la discapacidad y las familias vulnerables con niños y niñas.
ver gráficos
Gráfico 26
PRINCIPALES PRESTACIONES Y AYUDAS DEL SISTEMA DE GARANTÍA DE INGRESOS MÍNIMOS
(Distribución por peso en el total del gasto en prestaciones y ayudas sometidas a prueba de rentas)
Gráfico 27
INCENTIVO AL EMPLEO E IMV
(Renta disponible de un hogar que percibe renta salarial, IMV e incentivo al empleo)
Fuente: elaboración propia a partir de MDSA2030, El sistema público de Servicios Sociales. Informe de rentas mínimas de inserción. Año 2021.
Fuente: MISM, 2023.
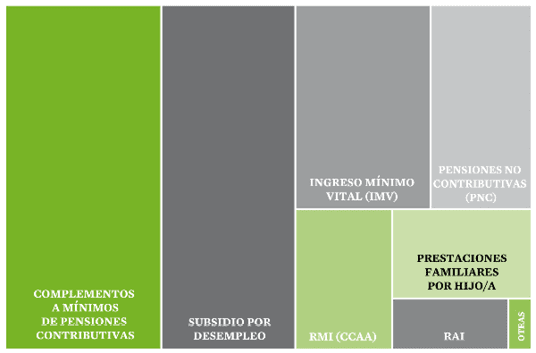
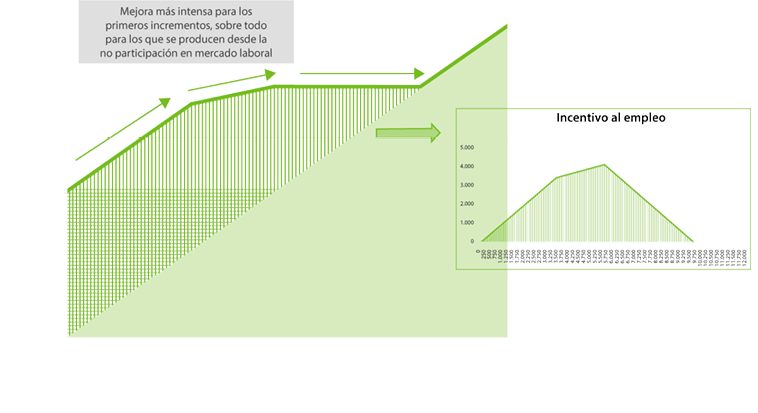
Gráfico 28
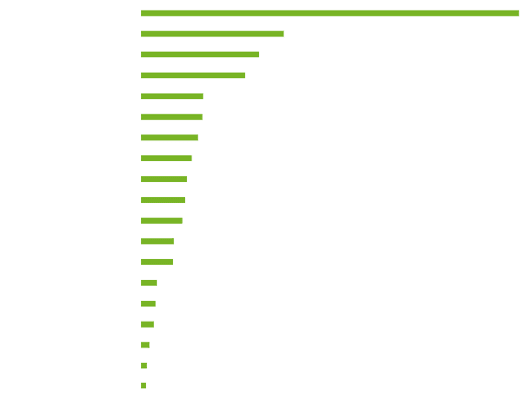
IMV. EXPEDIENTES APROBADOS POR CCAA
(Distribución por peso en el total del gasto en prestaciones y ayudas sometidas a prueba de rentas)
Gráfico 29
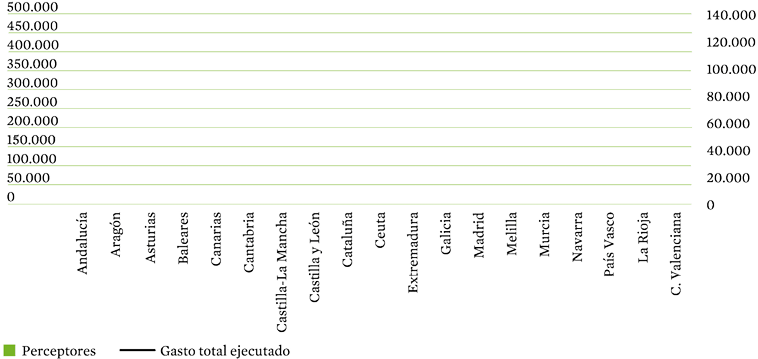
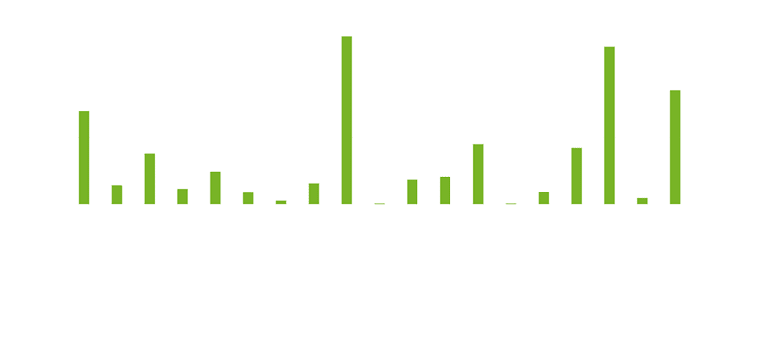
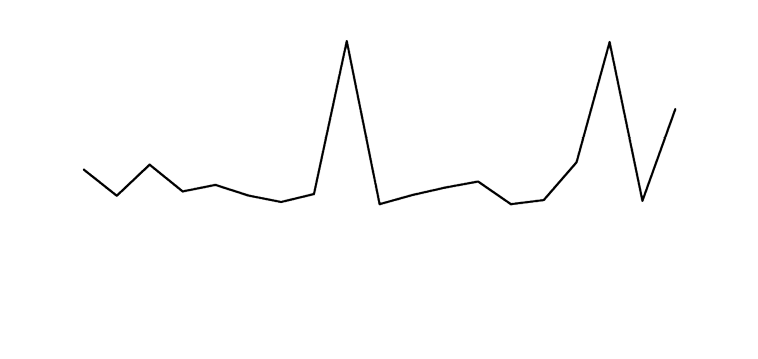
PERCEPTORES DE RMI Y GASTO EJECUTADO,
POR CCAA, 2021 (Gasto en miles de euros en eje izquierdo y núm. de perceptores en eje derecho)
Fuente: Ministerio de Inclusión, Seguridad Social y Migraciones, IMV. Datos acumulados de altas iniciales de prestaciones que han figurado en nómina según comunidad autónoma y provincia. Junio de 2020 a enero de 2023.
Fuente: El sistema público de Servicios Sociales. Informe de rentas mínimas de inserción. Año 2021.
CAPÍTULO III 1. Balance y perspectivas
ver gráficos
1.2.4.
Protección por desempleo
y cese de actividad
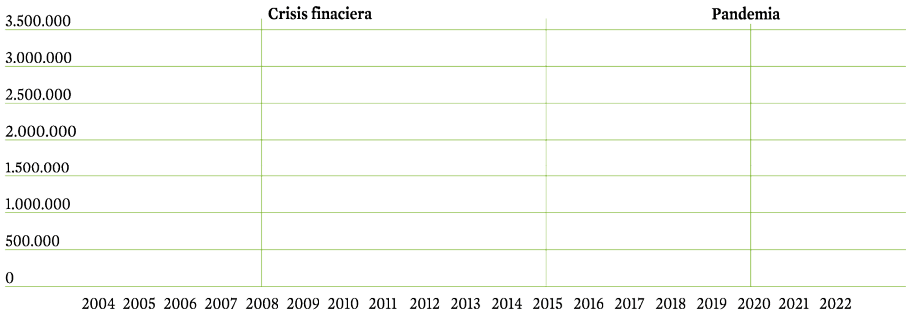
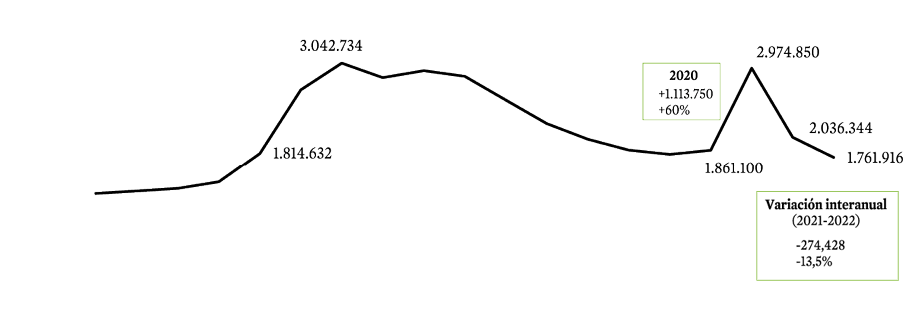
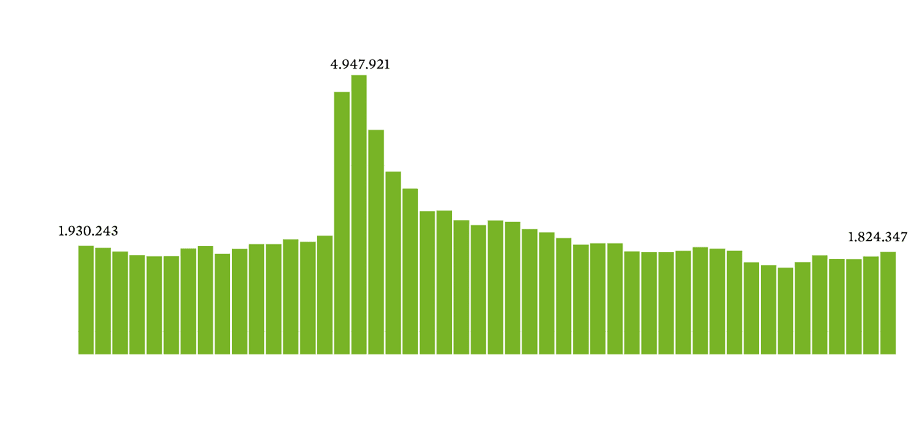
El número de personas beneficiarias del sistema de protección por desempleo siguió descendiendo en 2022 (13,5 por 100 respecto al año anterior), hasta un promedio de 1,7 millones situándose, así, en niveles que no se alcanzaban desde los años anteriores a la crisis financiera (gráfico 30). El descenso fue sostenido a lo largo del año, incluso algo más pronunciado en los meses de mayo y junio, cuando apenas se superaban los 1,5 millones de personas beneficiarias (gráfico 31). Estos datos del sistema estarían en consonancia con la tendencia positiva del mercado de trabajo, marcada por el aumento del empleo y descenso del paro a lo largo del año, hasta mejorar los niveles de 2019, tal y como se expone en el capítulo II.
Gráfico 30
PERSONAS BENEFICIARIAS DE PRESTACIONES POR DESEMPLEO (Media anual)
Gráfico 31
EVOLUCIÓN MENSUAL DE LAS PERSONAS BENEFICIARIAS DE PRESTACIONES
Fuente: SEPE, Estadísticas de Prestaciones por Desempleo.
Fuente: SEPE, Estadísticas de Prestaciones por Desempleo.
CAPÍTULO III 1. Balance y perspectivas
Las dificultades que viene atravesando el sistema público de atención sanitaria desde 2020 han exacerbado los problemas estructurales del SNS, haciendo más visibles algunos aspectos concretos de entre los que requieren mayor esfuerzo en el conjunto del sistema, como el fortalecimiento de la atención primaria o la dotación adecuada de los recursos de atención a la salud mental. En efecto, la presión ejercida por la pandemia sobre las estructuras de un sistema que rozó el colapso ha hecho que afloren deficiencias que pueden repercutir en la calidad de la atención y, por ende, en la percepción y la valoración social del SNS. En este sentido, desde 2019, año inmediatamente anterior a la irrupción de la crisis del coronavirus, la satisfacción con el funcionamiento del sistema ha empeorado, pasando de una media cercana al 7 a un 6 sobre 10 en 2022173. El hecho de que la preocupación por el COVID-19 haya ido disminuyendo a lo largo de la crisis —en enero de 2023 preocupaba mucho al 17 por 100 de la población, y en 2021 al 58 por 100— pero la insatisfacción se haya acrecentado, revela que las percepciones se han desligado hasta cierto punto del trance sanitario, y empiezan a responder a causas más profundas.
173 Ministerio de Sanidad, CIS, Barómetro sanitario 2019, 2021 y 2022.
1.2.5.
Salud y sistema sanitario
Memoria 2022
Transcurridos tres años desde la declaración de emergencia de Salud Pública de Preocupación Internacional por el COVID-19, en mayo de 2023 la OMS anunció su final recomendando a todos los países continuar con la vigilancia de su transmisión. La evolución del SARS-CoV-2 hacia variantes menos agresivas en un contexto de contagio masivo y el avance en la inmunización natural, así como por las campañas de vacunación a lo largo de 2022 permitirían dar por concluida la fase aguda de la pandemia de COVID-19. De acuerdo con las estimaciones de la OMS, la enfermedad ha causado desde su aparición la muerte de más de quince millones de personas en el mundo, habiendo ejercido además una fuerte presión sobre los sistemas sanitarios, lo que ha favorecido el incremento de la mortalidad también por otras causas.
1.2.5.1.
Evolución de la pandemia
e impacto en el sistema
CAPÍTULO III 1. Balance y perspectivas
La atención primaria (AP) es el nivel básico e inicial de atención que garantiza su continuidad a lo largo de toda la vida del paciente, actuando como gestor y coordinador de casos y regulador de flujos. Los servicios sanitarios de este nivel deben ser accesibles y tener la suficiente capacidad de resolución técnica para abordar íntegramente los problemas de salud más frecuentes. Sin embargo, la evolución de este nivel asistencial ha puesto de relieve su progresivo alejamiento de esos objetivos como consecuencia de la dotación insuficiente de recursos (15 por 100, frente al 25 por 100 del gasto sanitario recomendado por la OMS), que se consolidó durante la crisis de 2008. La llegada de la pandemia agravó la situación con el fuerte aumento de la demanda de atención y la multiplicación de tareas, añadiendo complejidad a una situación que venía exigiendo una revisión profunda.
1.2.5.2.
Aumento de los problemas
de acceso, equidad y
calidad de la atención sanitaria
Necesidad de reforzar
la atención primaria
CAPÍTULO III 1. Balance y perspectivas
1.2.5.3.
Innovación, digitalización
y salud de vanguardia
El sobreesfuerzo al que sometió la pandemia al SNS puso sobre la mesa algunas de sus debilidades y al mismo tiempo reveló su ingente potencialidad para avanzar en la mejora de la salud de la población, generando al mismo tiempo valor económico vinculado a la industria de la ciencia, la innovación y la digitalización.
Memoria 2022
La crisis sanitaria, que ha causado un enorme daño al conjunto de la sociedad, ha resultado especialmente dura con los segmentos de la población más vulnerables, poniendo de manifiesto la necesidad de reforzar las estructuras encargadas de asegurar su bienestar. En este sentido, el Sistema de Autonomía y Atención a la Dependencia (SAAD), que desde sus inicios ha mostrado debilidades atribuibles entre otras causas a la insuficiencia de los recursos asignados para atender a una población creciente cumpliendo los requisitos de accesibilidad y calidad exigibles, ha centrado en buena parte el debate sobre el futuro de los cuidados de larga duración, pero también de su presente. En ese contexto, el Plan de Choque en dependencia, acordado en el marco del diálogo social, y que ha cumplido su segundo año de aplicación, ha generado una considerable expectativa, con el incremento de los recursos y novedades organizativas orientadas a mejorar la atención a la dependencia en términos cuantitativos (aumentando el número de personas atendidas) y cualitativos (incrementando la calidad y la intensidad de la protección).
1.2.6.
Atención a la dependencia
ver gráficos y cuadros
recuadro 15
ESTRATEGIA DE SALUD DIGITAL:
OBJETIVOS Y ÁREAS DE INTERVENCIÓN
Fuente: Ministerio de Sanidad, Secretaría General de Salud Digital, Información e Innovación para el SNS.
Objetivos
1 Capacitar e implicar a las personas en el cuidado de su salud y en el control de la enfermedad y facilitar su relación con los servicios sanitarios promoviendo su participación en todos los niveles y fomentando su corresponsabilidad.
2 Maximizar el valor de los procesos para un mejor desempeño y rendimiento del sistema sanitario público, apoyando el trabajo de los y las profesionales y facilitando la comunicación entre ellos de manera que se asegure la continuidad asistencial y se refuerce la gobernanza de las organizaciones.
3 Adoptar políticas de gestión y gobierno de los datos que permitan disponer de una información interoperable y de calidad y crear un Espacio Nacional de Datos de Salud para la generación de conocimiento científico y la evaluación de los servicios.
4 Adecuar la evolución del SNS a las exigencias de la sociedad actual, aplicando políticas de innovación orientadas a la medicina 5P (Poblacional, Preventiva, Predictiva, Personalizada y Participativa).
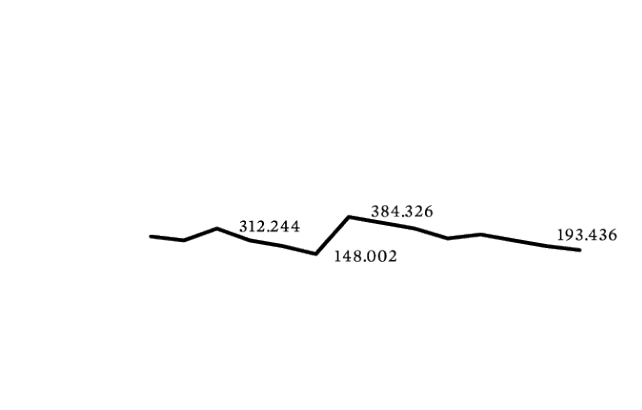
GRÁFICO 41
PERSONAS BENEFICIARIAS, LISTAS DE ESPERA Y TIPOS DE PRESTACIONES,
2008-2022
Fuente: IMSERSO, SISAAD, 2022.
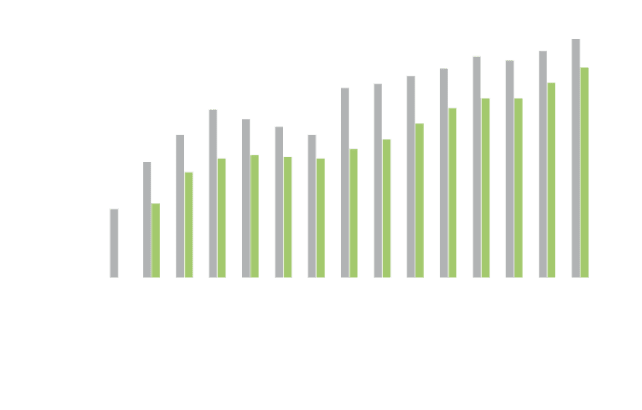
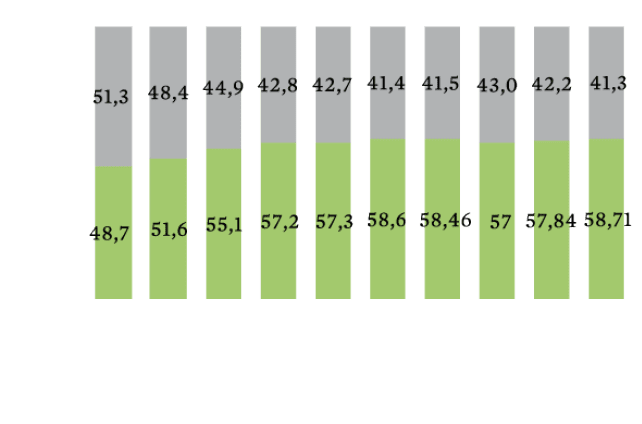
Memoria 2022
1.3.
Igualdad y no discriminación
Como puso de relieve el CES en 2022, el impulso a las políticas de igualdad entre mujeres y hombres sigue siendo necesario181, pese los avances en los últimos años, por la persistencia de importantes diferencias injustificables por razón de sexo, tanto en el ámbito del trabajo remunerado182 como en el no remunerado, así como en la distribución de los tiempos y las responsabilidades domésticas y de cuidados y, en general, en todos los ámbitos de la realidad social. Una de las principales iniciativas del año en el terreno de las políticas de igualdad efectiva entre mujeres y hombres vino dada por la aprobación del III Plan Estratégico para la Igualdad Efectiva de Mujeres y Hombres 2022-2025 (III PEIEMH) tras el largo periodo transcurrido desde la expiración en 2016 del anterior Plan de ámbito estatal. Se trata de un amplio elenco de objetivos y 266 medidas en varias dimensiones y está dotada de un presupuesto de 2.308 millones, incluyendo partidas de los distintos departamentos ministeriales. Su desarrollo ofrece nuevas oportunidades de mejora de una situación todavía marcada por el impacto de género de la pandemia, las posibilidades abiertas por el desarrollo del Plan de Recuperación, Transformación y Resiliencia y la incertidumbre en torno a la profundidad, alcance y duración de la nueva crisis desencadenada por la guerra en Ucrania.
181 Informe CES 1/2022, Mujeres, trabajos y cuidados: propuestas y perspectivas de futuro.
182 Véase capítulo II de esta Memoria, donde se analizan las principales brechas de género en el mercado de trabajo en 2022 y se detallan los avances más recientes en la normativa de igualdad y no discriminación en ese ámbito.
1.3.1.
Igualdad entre mujeres y
hombres y violencia de género
CAPÍTULO III 1. Balance y perspectivas
1.3.2.
Igualdad de trato, diversidad
y no discriminación
por todas las causas
La persistencia de diversos tipos de discriminación justifica la adopción de nuevas iniciativas para combatirla, como las aprobadas en nuestro país en los últimos años, así como la eficacia de las puestas en marcha con anterioridad aun cuando la percepción de su incidencia en España parece ser inferior a la registrada en otros países. En 2022, en la media de la OCDE reportaba haber sufrido este problema una de cada tres personas mientras en el caso español lo hacía una de cada cinco. Sin embargo, las mujeres y las personas pertenecientes a minorías o a grupos vulnerables experimentan con mayor frecuencia discriminación (gráfico 42).
GRÁFICO 42
PERSONAS QUE HAN SUFRIDO DISCRIMINACIÓN
EN LOS ÚLTIMOS DOCE MESES
Fuente: OCDE, 2023.
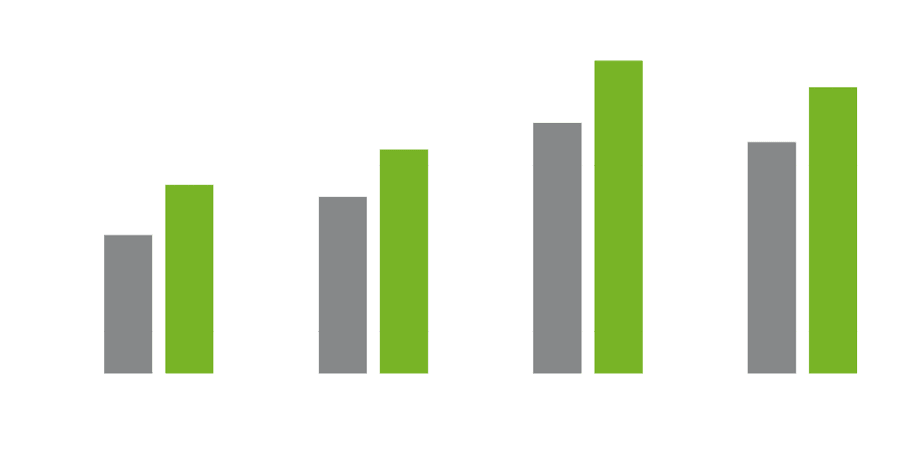
CAPÍTULO III
Memoria 2022
En las casi cuatro décadas de pertenencia a lo que es hoy la Unión Europea, España ha experimentado un proceso de modernización política, económica y social de una intensidad sin precedentes en su historia, que se ha trasladado a los estándares de vida de la población, mucho más cercanos a los de la media europea de lo que lo estaban a mediados de los ochenta. La mejora de las condiciones de vida y su convergencia entre los países
Desigualdades
y convergencia social:
España en la Unión Europea
2.1.
La convergencia social y
la medición del bienestar
CAPÍTULO III 2. tema especial
193 Mediante el establecimiento del mercado común, la unión económica y monetaria y las políticas comunes, la misión que perseguía la creación de la CEE, según el artículo 2 del texto original del Tratado de Roma (1957) era la de «promover (…) un desarrollo armonioso, equilibrado y sostenible de las actividades económicas en el conjunto de la Comunidad, un alto nivel de empleo y de protección social, la igualdad entre el hombre y la mujer, un crecimiento sostenible y no inflacionista, un alto grado de competitividad y de convergencia de los resultados económicos, un alto nivel de protección y de mejora de la calidad del medio ambiente, la elevación del nivel y de la calidad de vida, la cohesión económica y social y la solidaridad entre los Estados miembros».
miembros figura entre los objetivos del proceso de integración europea ya desde los primeros momentos fundacionales de la CEE193, en lo que suponía un reconocimiento implícito de la existencia de desigualdades. No obstante, hasta hace poco tiempo el significado de la convergencia ha estado íntimamente ligado a su dimensión económica, en el sobreentendido de que la aproximación al alza de los niveles de bienestar y la reducción de las desigualdades vendría de la mano del crecimiento y el empleo.
ver gráficos y cuadros
GRÁFICO 43
AVANCES Y RETROCESOS EN LOS INDICADORES SOCIALES DE LA UNIÓN EUROPEA, 2020-2021
Nota: las barras reflejan el número de países miembro que han mejorado o empeorado en cada indicador.
Fuente: Social Protection Committee, Annual Report 2022
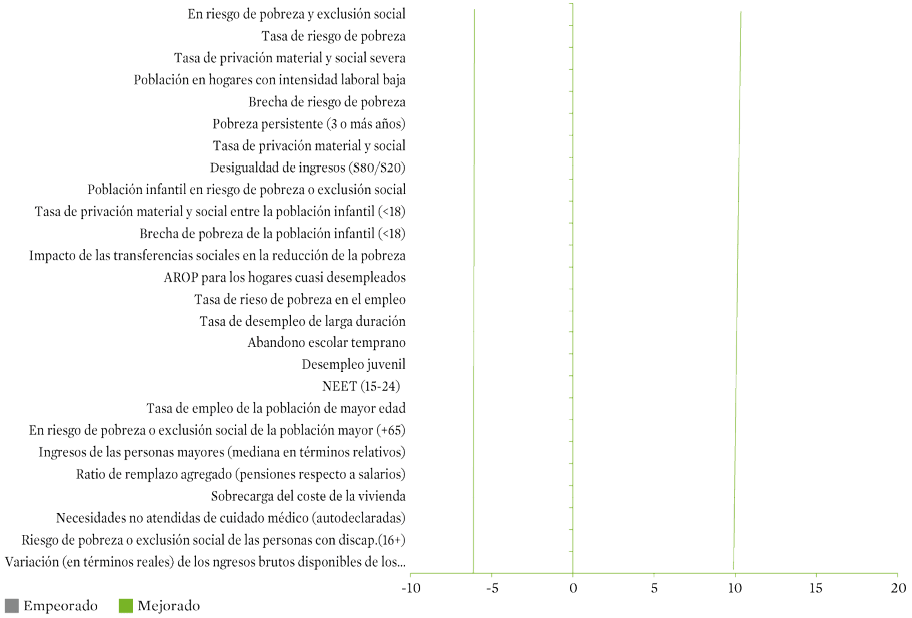
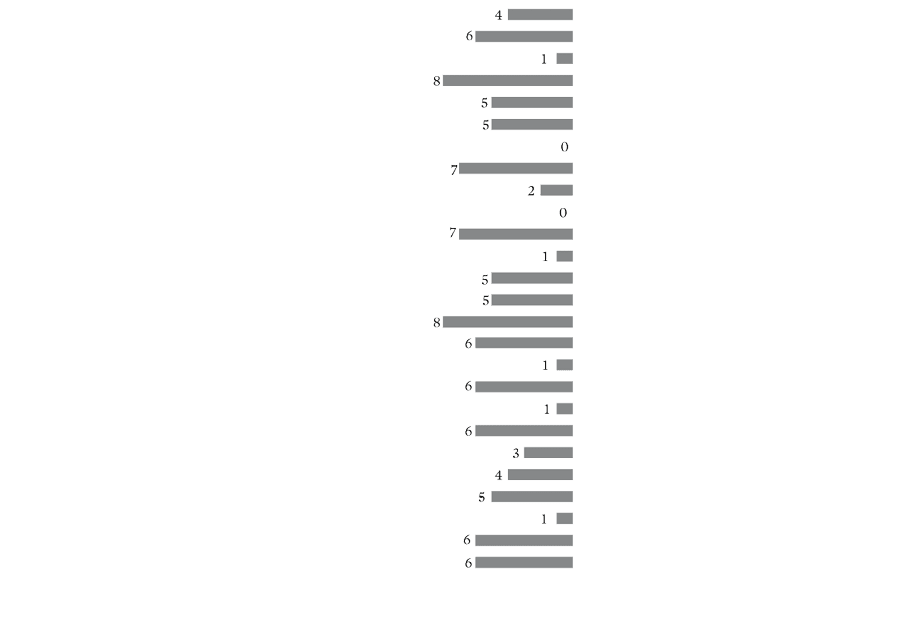
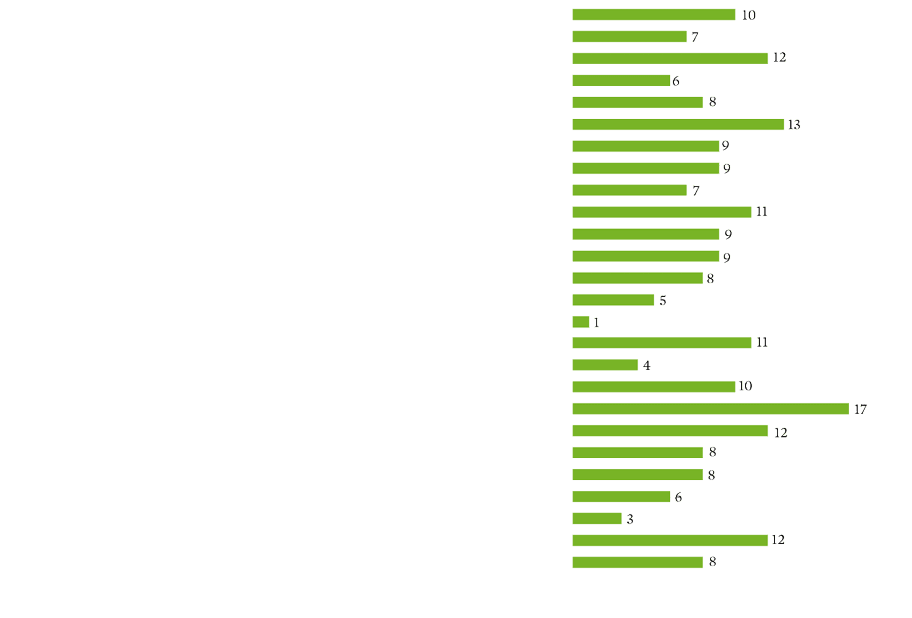
Memoria 2022
Siguiendo las pautas básicas de medición del bienestar proporcionadas a partir del informe Fitoussi-Stiglitz-Sen, además de los instrumentos propiamente comunitarios, cada vez más instituciones se están aproximado al análisis del bienestar y las diferencias entre los países permitiendo una aproximación al proceso de convergencia al alza más completa de lo que han permitido hasta ahora los indicadores habituales centrados en la producción económica y el empleo. Sin perjuicio de las distintas opciones respecto a los indicadores en concreto contemplados por cada metodología, lo cierto es que la mayoría comparten el enfoque centrado en las
2.2.
Bienestar sostenible:
fortalezas y debilidades
de España en la Unión Europea
CAPÍTULO III 2. tema especial
personas, prestando más atención a los resultados de las políticas que a los agregados input/output habituales; tener en cuenta como referencia tanto la media como las desviaciones para captar las desigualdades en cada ámbito; incorporar cada vez más variables subjetivas que reflejen la percepción de la población junto a las variables objetivas habituales; el enfoque tanto del bienestar individual como colectivo (incorporando variables de la cohesión social como el nivel de compromiso cívico, la seguridad o la confianza en las instituciones); así como una perspectiva a medio y largo plazo que incorpore variables que influyen en el bienestar presente y futuro, desde el capital humano al capital natural.
ver gráficos y cuadros
CUADRO 14
INVENTARIO DE PANELES DE INDICADORES SOCIALES Y MEDIOAMBIENTALES EN LA UNIÓN EUROPEA
Fuente: Inventory of EU Indicators and Dashboards, complementario de: ZOE Institute for Future-fit Economies, en Barth. J et al., A compass towards 2030: navigating the EU´s economy beyong GDP by applying the Doughnut Economics framework.
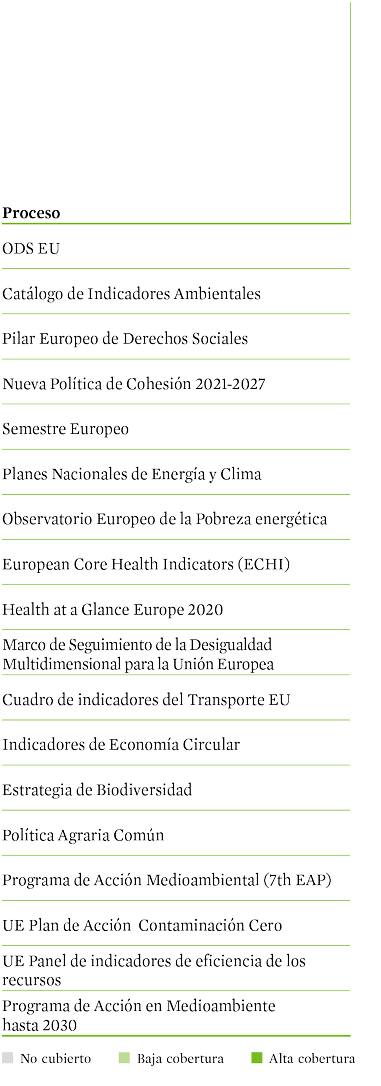
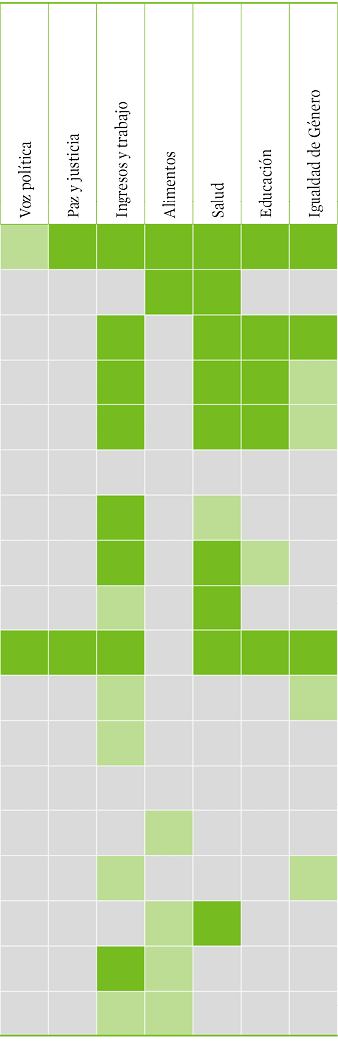
Memoria 2022
Los indicadores adoptados por los distintos modelos de aproximación a la convergencia social difieren en su enfoque y en las variables consideradas pero todos ellos coinciden en afirmar la importancia que tanto para el bienestar individual como colectivo revisten las dimensiones de la igualdad y la inclusión social, la educación, la vivienda, la salud y el medio ambiente saludable. La igualdad de oportunidades entre mujeres y hombres constituye, además, un objetivo transversal de
2.3.
La convergencia
en vertientes
clave del bienestar
CAPÍTULO III 2. tema especial
particular arraigo entre los objetivos y el acervo social comunitario. A continuación, se describe la evolución temporal de la posición de España entre 2011 y 2021 teniendo en cuenta los indicadores secundarios que informan sobre el progreso o la persistencia de brechas o desigualdades que comprometen la convergencia real en esas vertientes del bienestar.
ver gráficos y cuadros
GRÁFICO 47
EL RIESGO DE POBREZA Y LA DESIGUALDAD EN ESPAÑA Y LA UE-27
Fuente: Eurostat, Income and living conditions survey.
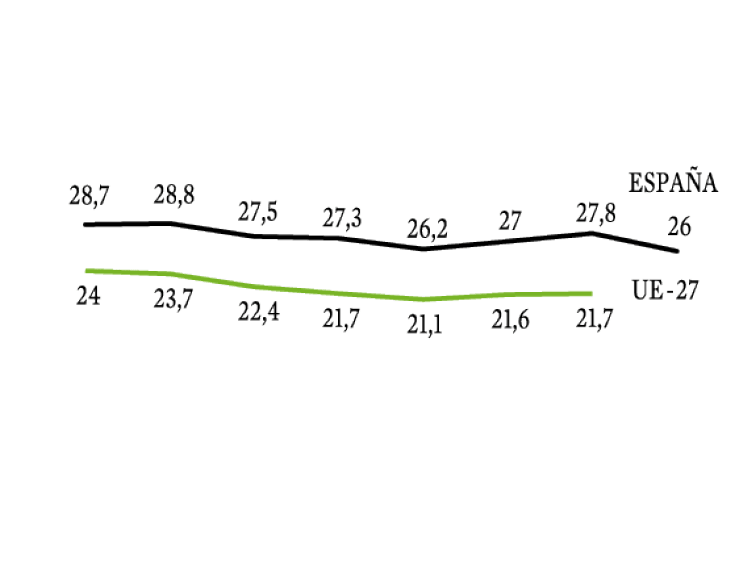
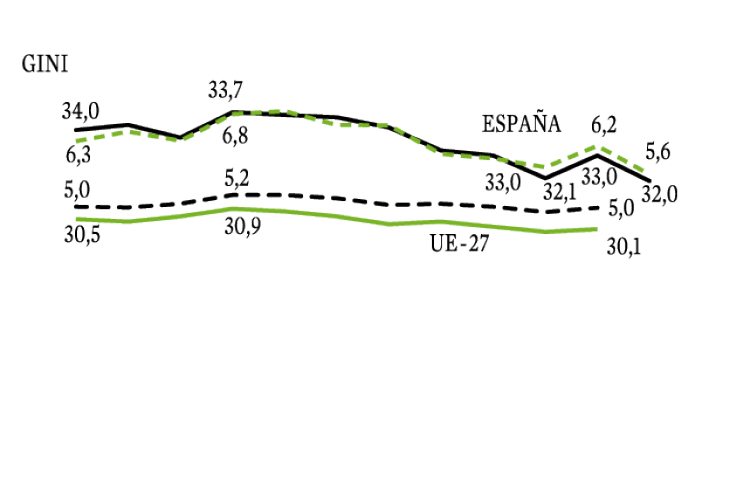
Memoria 2022
2.4.
Conclusión
El proceso de convergencia en el bienestar y las condiciones de vida ha sufrido vaivenes y se ha visto interrumpido y reanudado, no sin secuelas, a lo largo de las tres que han afectado a la Unión Europea más recientemente (crisis financiera de 2008, COVID 19 en 2020 y consecuencias de la invasión de Ucrania en 2022). Así, la crisis financiera mundial y de la deuda soberana de la zona euro trajo consigo importantes divergencias, suponiendo importantes en el bienestar de la población especialmente en los países del sur que fueron objeto de rescate, acrecentándose las brechas entre regiones y las desigualdades sociales. A continuación, se reanudó el proceso de convergencia —aún lastrado por las consecuencias sociales de la anterior crisis que arrastraban todavía algunos países— que se vio frenado nuevamente por el impacto de la pandemia por COVID-19. La gestión por parte de las instituciones europeas de este nuevo shock, radicalmente diferente del anterior trajo consigo un avance a nivel de la convergencia en las políticas sociales y su mayor enfoque en el sostenimiento de hogares, trabajo y tejido empresarial. Aun así, nuevas divergencias se produjeron por la especificidad de la incidencia geográfica de la pandemia y sus oleadas, la distinta entidad presupuestaria de los paquetes de ayuda nacionales y las diferencias en su orientación, duración e intensidad de las ayudas. La convergencia hacia los objetivos sociales que se marcó la propia Unión Europea para 2030 sigue siendo un desafío para la gran mayoría de los países miembros. Si además se toman en consideración los objetivos ambientales, el trecho que queda aún por recorrer es muy considerable.
En una panorámica global, considerando los resultados de las distintas fuentes, España cuenta con importantes fortalezas en el terreno del bienestar, entre las que destaca una de las esperanzas de vida más largas del mundo, avances considerables en el terreno de la igualdad entre mujeres y hombres especialmente en la participación política a pesar de la persistencia de brechas de género, una elevada proporción de población con educación terciaria o la alta escolarización de menores de tres años. Sin embargo, el gran número de hogares con bajos ingresos que se sitúan en riesgo de pobreza, situación especialmente grave en el caso de las familias con niños; la persistencia del problema del fracaso y abandono escolar temprano y los problemas de acceso y mantenimiento de la vivienda comprometen el nivel de bienestar global y su convergencia con los países con mejores resultados.
España presenta una especial vulnerabilidad a las consecuencias del cambio climático, cuyo impacto en el bienestar individual y colectivo es cada vez más evidente por lo que resulta imprescindible la incorporación de esta perspectiva a cualquier aproximación a la convergencia social desde un enfoque integral del bienestar y la calidad de vida. Desde el punto de vista de los indicadores que miden la convergencia en términos de calidad del entorno y medio ambiente, pese a los avances registrados en términos de consumo final de energía o pérdida de años por exposición a partículas PM2,5, España debe aumentar el esfuerzo para reducir la población incapaz de mantener una temperatura adecuada en el hogar, reflejo del aumento de pobreza energética, así como la proporción de hogares con problemas de ruido, cuestiones vinculadas a la desigualdad social y a la transición energética justa, puesto que afectan más a la población con menor nivel de ingresos. A pesar de un creciente apoyo a las políticas de protección del medioambiente, queda recorrido para trasladar la conciencia ambiental a la vida cotidiana. Así, destaca la necesidad de aumentar la tasa de reciclaje de residuos municipales, para los que España con un 36,7 por 100 en 2021 permanece a la cola de los países europeos (cuya media alcanzó ese año un 49,6 por 100).
Finalmente, en la antesala de la presidencia española del Consejo, la heterogeneidad y diversidad de situaciones imperante en los países de la Unión Europea hace necesarios nuevos instrumentos para conocer e impulsar la convergencia social, favoreciendo una aproximación a la misma a través de un nuevo marco europeo de indicadores que refleje la concepción multidimensional del bienestar, más allá del PIB, integrando los indicadores sociales y ambientales tal y como preconizan las instituciones europeas.
Memoria 2022
ANEXO
Recuadro 18.
Algunas características del fracaso
escolar en España
Recuadro 19. Factores que pueden
incidir en el abandono de los
estudios universitarios
Recuadro 20. Gobernanza de
las universidades públicas
Recuadro 21. El profesorado
en las universidades públicas
Recuadro 22. Plan Estratégico
de Igualdad efectiva de mujeres
y hombres 2022-2025
CUADROS
RECUADROS
GRÁFICOS
ÍNDICES