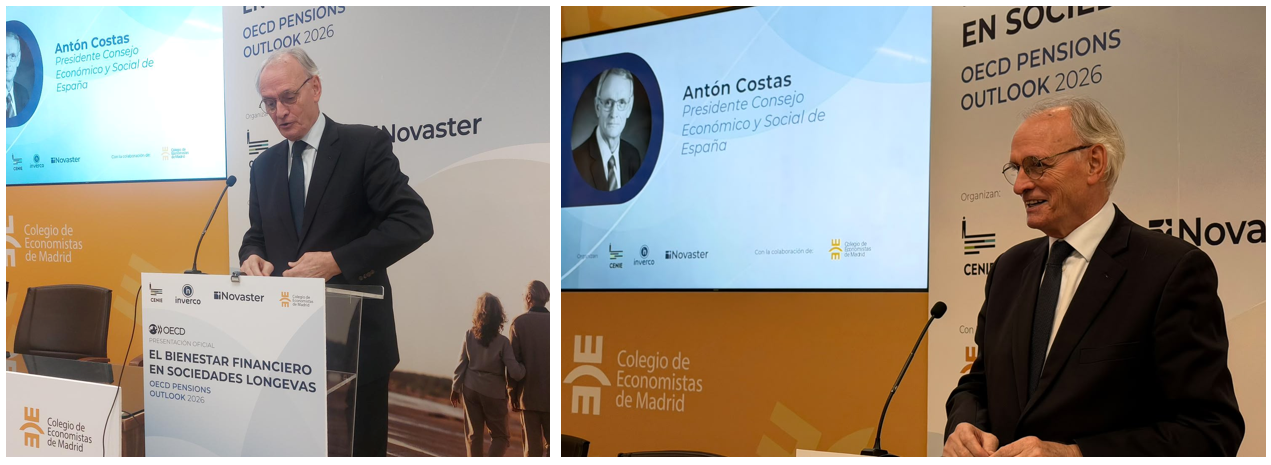
El Presidente del CES de España clausura la jornada de presentación del Informe OECD Pensions Outlook 2026, celebrada en Madrid
Antón Costas, presidente del Consejo Económico y Social de España, ha clausurado el encuentro El bienestar financiero en sociedades longevas, organizado por el Centro Internacional sobre el Envejecimiento (CENIE), INVERCO y Novaster, con la colaboración del Colegio de Economistas de Madrid, para profundizar en las conclusiones del informe OECD Pensions Outlook 2026. La apertura de la jornada ha corrido a cargo de Amelia Pérez, decana-presidenta del Colegio de Economistas de Madrid; Juan Martín, director del Centro Internacional sobre el Envejecimiento (CENIE); Ángel Martínez, presidente de INVERCO; y Diego Valero, presidente de Novaster. El Informe lo ha presentado Pablo Antolín, jefe de Pensiones y Seguros de la OCDE.
Durante su intervención, el presidente del CES ha compartido tres reflexiones sobre los retos de adaptación del sistema de pensiones a los cambios demográficos, económicos, laborales y tecnológicos. Primero, ha señalado que el sistema público de pensiones constituye una pieza esencial del Estado de bienestar y un elemento de cohesión entre el capitalismo y la democracia. En este sentido, ha recordado que su desarrollo histórico ha estado ligado a la necesidad de dotar de legitimidad al sistema económico y garantizar la estabilidad social.
En segundo lugar, ha destacado la relación entre la sostenibilidad del sistema de reparto y la capacidad de la economía para generar empleo de calidad. A su juicio, el modelo se ha apoyado históricamente en la existencia de buenos empleos y salarios que permiten financiar las pensiones mediante las cotizaciones. Por ello, ha advertido de que los efectos de la automatización, la robotización y la inteligencia artificial sobre el empleo plantean interrogantes que deben abordarse desde una perspectiva amplia, sin perder de vista la función económica y social del sistema público de pensiones.
Por último, ha defendido que las reformas deben tener en cuenta las características del conjunto de cada sociedad y evitar trasladar de forma automática soluciones de otros países o modelos. Como ejemplo, se ha referido a la relación entre vivienda y ahorro: las dificultades de acceso a una vivienda asequible limitan la capacidad de ahorro de los hogares y condicionan el desarrollo de otros instrumentos de previsión.
Durante la jornada se han desarrollado dos mesas de diálogo en las que se ha debatido sobre bienestar financiero en sociedades longevas y sobre adscripción automática y pensiones de empleo.