Recuadro I-9
EVOLUCIÓN DE LOS DISTINTOS GRUPOS DEL IPC
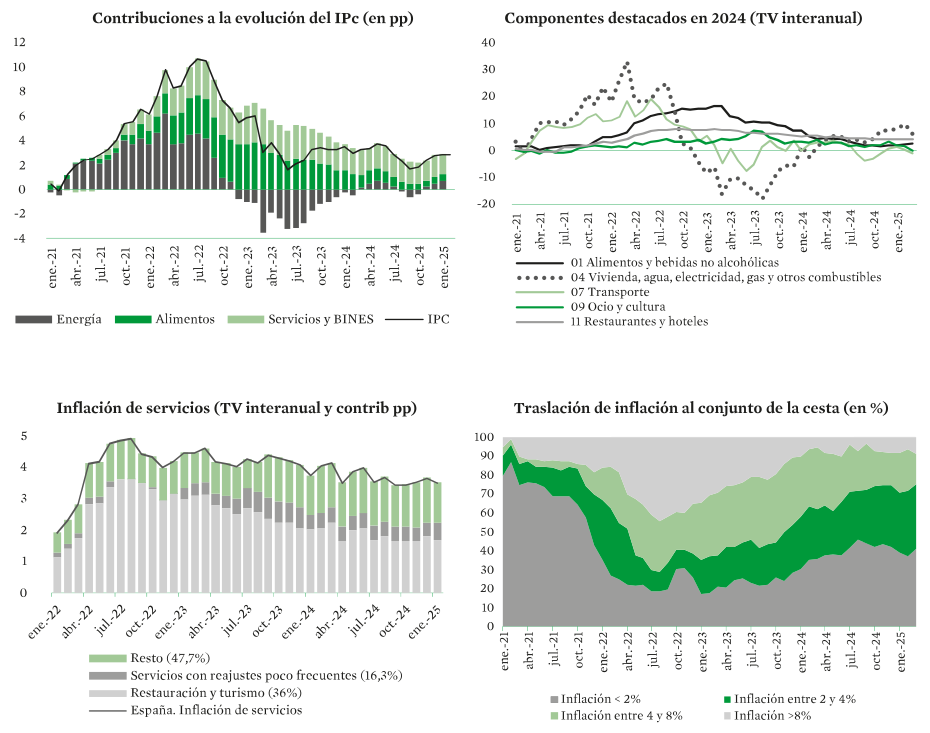
La evolución del IPC en 2024 ha estado condicionada por la volatilidad de los precios de la energía, tanto por los efectos base respecto a las caídas registradas el año anterior como por el impacto de las medidas fiscales vigentes. En el primer semestre, los precios energéticos frenaron su evolución a la baja influidos por la reversión parcial de algunas de las medidas desplegadas para hacer frente a la crisis inflacionista, como el aumento del IVA de la electricidad en marzo o del gas en abrila, y el encarecimiento de los precios del petróleo en los mercados internacionales, que habían superado la media de 80 dólares por barril mantenida hasta entonces. Desde verano, sin embargo, se registraron nuevamente variaciones negativas, en parte por el impacto de las medidas fiscalesb, que aceleraron la evolución a la baja del IPC, con variaciones en septiembre y octubre del 1,5 y 1,8 por 100. A final de año, los aumentos en los precios energéticos llevaron de nuevo la inflación al alza.
Los precios de los alimentos se desaceleraron de forma continuada en 2024 (en diciembre hubo una variación del 1,1 por 100 en el caso de los elaborados y del 2,3 por 100 en el de los alimentos frescos, ocho y siete puntos porcentuales menos, respectivamente, que un año antes). A ello se une el impacto positivo de la reducción del IVAc de los alimentos, con una desaceleración en los precios especialmente acusada en el aceite de oliva (del crecimiento del 62,9 por 100 en enero a una caída del 12,3 en diciembre), además del efecto base respecto al año anterior.
Los precios de los bienes industriales no energéticos mantuvieron un comportamiento moderado, con tasas de variación por debajo de un punto porcentual a lo largo del año.
La inflación de los servicios mostró cierta persistencia, con un crecimiento medio del 3,5 por 100 (ocho décimas menos que en 2023). El dato de septiembre, con un crecimiento del 3,3 por 100 (el más bajo desde abril de 2022), fue inesperado por el tensionamiento que habían ejercido estos precios en los meses previos, especialmente en verano. Del conjunto de servicios, el precio de turismo y hostelería es el que ha registrado crecimientos elevados de forma continuada (un 5,2 por 100 de media), explicando algo más de una tercera parte de la evolución total.
En términos de los componentes principales del IPC, se han desacelerado de forma importante los precios de alimentos y bebidas no alcohólicas (con tasas de variación a finales de año por debajo del 2 por 100) y los transportes con variaciones negativas, mientras que vivienda y suministros refleja las presiones al alza por la volatilidad en los precios de la electricidad y gas (variación media anual del 3,6 por 100). El componente de restaurantes y hoteles ha registrado un crecimiento continuado a lo largo del año, de media un 4,8 por 100, que refleja la inflexibilidad a la baja en la evolución de este componente subyacente.
En todo caso, se constata la generalización de la desinflación de la cesta de consumo. A finales de 2024, tres cuartas partes de los precios de la cesta tenían una inflación menor al 4 por 100, y más de un 40 por 100 inferior al 2 por 100.
a) El RD-ley 8/2023 recogía la reversión total o parcial de algunas de las medidas adoptadas para paliar la crisis inflacionista. Respecto al IVA de la electricidad, el tipo reducido pasaba del 5% al 10% en enero y su aplicación estaría condicionada al precio medio mensual del mercado mayorista con el umbral en 45€/MWh. Dado que en febrero de 2024 el precio se situó por debajo de este, el IVA aumentó en marzo del 10% al 21%. Además, el impuesto especial a la electricidad inició su vuelta del 0,5% al 2,5% en el primer trimestre de 2024 y al 3,8% en el segundo. Para el IVA del gas, el RD-ley 8/2023 recogía el aumento del 10% al 21% desde abril de 2024.
b) En julio, el IVA de la electricidad se redujo nuevamente ya que el precio en el mercado mayorista en junio se situó por encima de los 45€/MWh. Además, a partir del 30 de junio el impuesto especial volvía al 5,1%. El impacto de la reducción más que compensó el incremento de precios resultante.
c) Durante 2024 se mantuvieron las rebajas del IVA en algunos alimentos (0% para los de primera necesidad y aceites de oliva y del 5% para pastas alimenticias y aceites de semilla), inicialmente durante el primer semestre (RD-ley 8/2023), que se amplió posteriormente hasta finales de septiembre (RD-ley 4/2024). Desde entonces y hasta diciembre, el IVA de estos alimentos fue del 2% y 7,5%, respectivamente. Además, el RD-ley 4/2024 incluyó al aceite de oliva como alimento de primera necesidad aplicándole, en consecuencia, desde enero de 2025 el tipo reducido del 4%.
Fuente: INE y Banco de España.